 Retraite et bien-être
Le budget d’un ministère ne sert pas seulement à faire fonctionner ses services aujourd’hui. Il porte aussi la contribution de l’État employeur au financement des pensions. C’est cette part que le projet de loi de finances pour 2027 entend rendre plus lisible. Pour un ancien fonctionnaire qui voit sa retraite revenir dans le débat budgétaire, la distinction compte : mieux montrer une dépense n’est ni la supprimer ni modifier, à soi seul, sa pension.
Ce que le budget 2027 veut rendre visible
Enregistré à l’Assemblée nationale le 1er octobre 2026, le PLF 2027 annonce un travail de « transparence sur le financement des retraites des fonctionnaires de l’État ». Ses motifs indiquent que les projets annuels de performances, les documents qui détaillent les moyens et objectifs des missions budgétaires, présentent la part des dépenses consacrée au paiement des pensions. Ils annoncent aussi un enrichissement du rapport sur les retraites de la fonction publique : contribution des ministères et enjeux de mise à l’équilibre du régime doivent y apparaître. [1]
L’intérêt n’est pas de rebaptiser les retraités en dépense inattendue. Il est de permettre de lire autrement une enveloppe ministérielle. Une somme destinée à financer des pensions ne donne pas, par exemple, les mêmes moyens immédiats pour faire fonctionner un service qu’une somme disponible pour son activité courante. Les deux engagent de l’argent public, mais elles ne répondent pas à la même question.
C’est là que la transparence devient utile : un budget total et les moyens consacrés à l’activité présente ne sont pas interchangeables. Une présentation plus détaillée aide à comprendre ce que finance une hausse annoncée. Elle ne produit aucune économie tant qu’une dépense ou une recette n’a pas réellement changé.
Pourquoi les ministères contribuent aux pensions
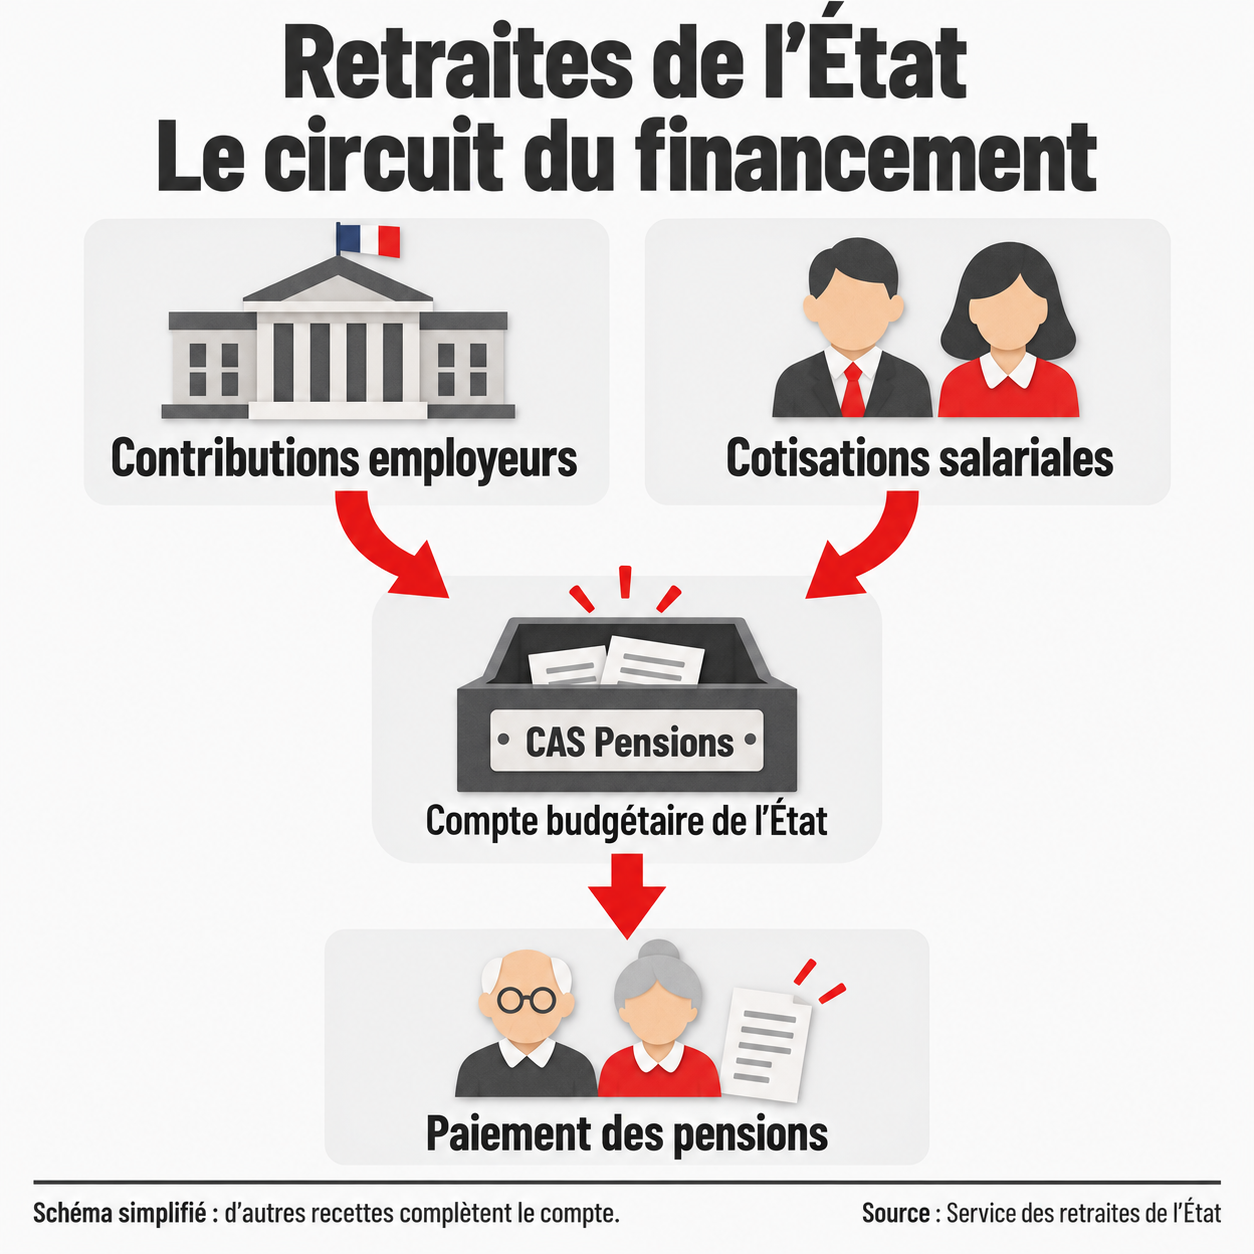
Le circuit passe par le compte d’affectation spéciale « Pensions », ou CAS Pensions. Ce compte budgétaire permet de suivre des recettes affectées et les dépenses correspondantes. Les tableaux du Service des retraites de l’État distinguent notamment les cotisations salariales, les contributions des employeurs, les transferts entre régimes et, selon les programmes, des subventions du budget général. [2]
L’État intervient donc à deux titres : il organise ce compte et, comme employeur, contribue à son financement. La contribution portée par le budget d’un ministère est une ressource du CAS. Lire cette circulation comme deux financements indépendants des mêmes pensions conduirait à compter deux fois le même flux.
Le compte ne se réduit pas non plus à une caisse unique de pensions civiles. Il comporte trois programmes : les pensions civiles et militaires de retraite et les allocations temporaires d’invalidité ; les ouvriers des établissements industriels de l’État ; les pensions militaires d’invalidité, les victimes de guerre et d’autres pensions. Ce périmètre explique pourquoi un total du CAS doit toujours être accompagné de son libellé, plutôt que présenté comme la seule retraite des fonctionnaires civils.
Les comptes de 2025 montrent un écart annuel, pas un montant à retirer aux retraités
Pour comprendre ce mécanisme, les comptes exécutés sont plus parlants qu’un chiffre détaché de son périmètre. Le Service des retraites de l’État publie les données suivantes pour l’ensemble du CAS Pensions en 2025, en millions d’euros. Il s’agit de recettes et de dépenses effectivement exécutées, pas des prévisions pour 2027. [2]
| Indicateur du CAS Pensions | Exécution 2025, en millions d’euros |
|---|---|
| Recettes | 67 340,49 |
| Dépenses | 69 337,30 |
| Solde annuel publié | −1 996,80 |
| Solde cumulé depuis la création du compte | 2 603,58 |
Le solde annuel est négatif : sur cette année, les dépenses dépassent les recettes. Le cumul publié reste positif. Ces deux constats peuvent coexister, car l’un décrit une année et l’autre l’accumulation des soldes depuis la création du compte. Le tableau ne donne donc pas un unique « trou » qui résumerait à lui seul toute la situation des retraites publiques.
L’écart annuel mérite un débat sur les ressources et les dépenses. Il ne constitue pas un montant à répartir mécaniquement entre les pensionnés, ni une décision sur leurs versements. À l’inverse, un cumul encore positif ne suffit pas à décrire les besoins de financement des années suivantes. C’est précisément l’intérêt de lire séparément le flux annuel et le cumul.
Ce que cette présentation change pour votre pension
Pour le retraité, trois niveaux doivent rester distincts : le budget de son ancien employeur, l’équilibre du compte et son droit individuel à pension. Le premier indique un effort de financement, le deuxième rapproche des recettes et des dépenses, le troisième concerne ce qui est dû à une personne. Passer d’un niveau à l’autre sans explication transforme facilement une information comptable en inquiétude sur le prochain versement.
L’annonce de transparence contenue dans les motifs du PLF ne fixe, à elle seule, ni un nouveau montant individuel ni une nouvelle règle de revalorisation. Pour apprécier une éventuelle mesure touchant les pensions, il faut identifier une disposition précise, les personnes concernées et sa date d’application. Présenter différemment les contributions ministérielles ne fournit pas ces trois informations.
La même distinction vaut pour une annonce de moyens supplémentaires dans un ministère. Avant d’y voir autant de crédits nouveaux pour les services, il faut regarder ce qui relève de leur activité et ce qui alimente les pensions. Le détail par ministère annoncé dans les documents budgétaires doit permettre cette lecture : suivre la destination des crédits, et non déduire du seul total de l’enveloppe ce qui reste disponible pour l’action du ministère.
Sources et références
[1] Assemblée nationale — Projet de loi de finances pour 2027, enregistré le 1er octobre 2026, exposé des motifs, section 4
https://www.assemblee-nationale.fr/dyn/opendata/PRJLANR5L17B3210.html
[2] DGFiP, Service des retraites de l’État — Le compte d’affectation spéciale Pensions, tableaux d’exécution 2021–2025
https://retraitesdeletat.gouv.fr/statistiques/cas.html