 Retraite et bien-être

Sommaire
Sur la déclaration de revenus, l’abattement de 10 % ne se voit pas : l’administration le retire d’office des pensions avant de calculer l’impôt, comme elle déduit 10 % de frais professionnels sur les salaires. Créé en 1978 pour amortir le choc fiscal du départ à la retraite, il est plafonné à 4 439 € par foyer sur les revenus de 2025. L’article 3 du projet de loi de finances pour 2027 lui ajoute un second plafond, de 3 000 €, réservé aux seules pensions de retraite [1]. Les pensions d’invalidité et les pensions alimentaires gardent l’ancienne règle.
Le gouvernement en attend 1,4 milliard d’euros en 2027, 1,8 milliard en 2028 puis 1,1 milliard par an. Son évaluation compte 4,6 millions de foyers touchés, un tiers des 13,4 millions de foyers fiscaux où vit au moins un retraité, sans dire combien chacun paierait [2]. Nous l’avons calculé, pension par pension, avec le barème que propose le même budget.
L’abattement de 10 % des retraités plafonné par foyer, et non par retraité
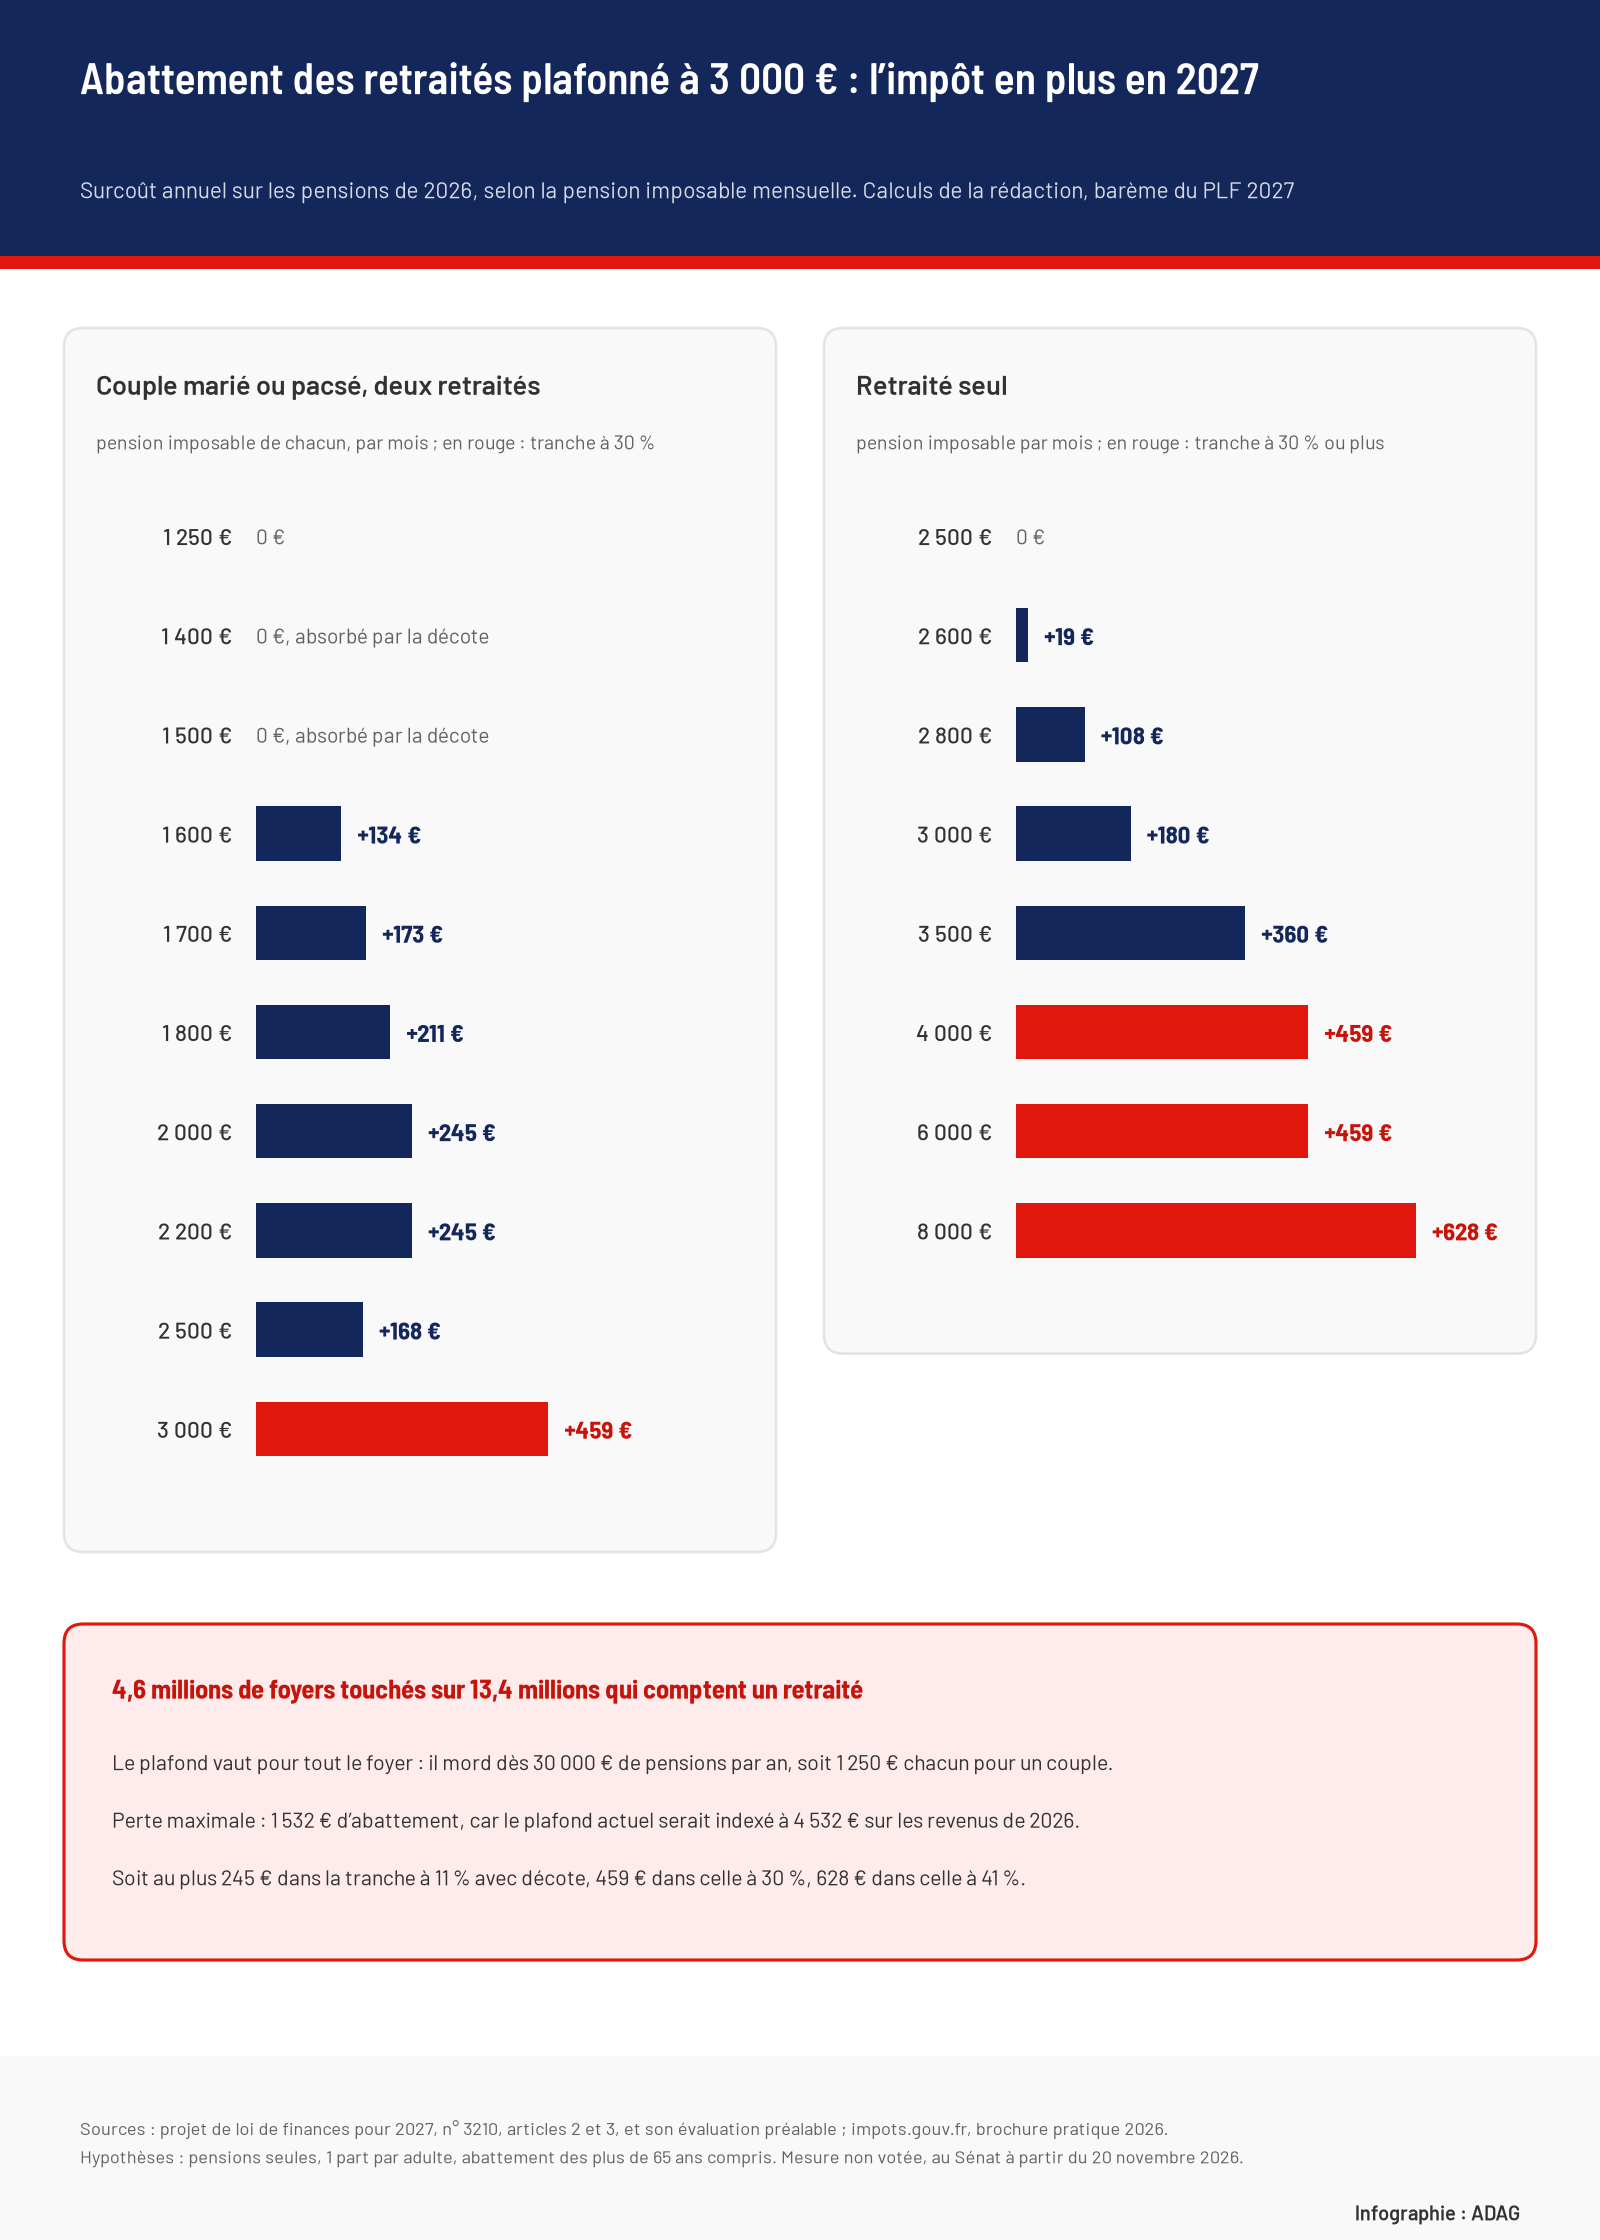
Le seuil tient en une division : 10 % de 30 000 € font 3 000 €. Sous 30 000 € de pensions déclarées par an pour tout le foyer, rien ne change. Au-delà, chaque euro de pension supplémentaire est imposé sans abattement, jusqu’à la perte complète. Pour une personne seule, la limite tombe à 2 500 € par mois. Pour un couple marié ou pacsé, les deux retraites s’additionnent et elle tombe à 1 250 € chacun, soit environ 1 210 € versés sur le compte : le montant déclaré comprend une partie de la CSG, la CRDS et la Casa, qui ne sont pas déductibles.
Ce cumul crée deux écarts que le texte ne corrige pas. Un couple à 2 000 € et 1 000 € perd autant d’abattement qu’un couple à 1 500 € chacun, soit 600 €. Et deux concubins à 1 700 € chacun, déclarés séparément, gardent chacun leurs 2 040 € d’abattement, quand le même couple marié en perd 1 080 €.
Combien d’impôt en plus en 2027, pension par pension
Nos calculs portent sur les pensions perçues en 2026 et déclarées au printemps 2027. Ils appliquent le barème relevé de 2,1 % par l’article 2 du budget, la décote et l’abattement spécial des plus de 65 ans, pour un foyer sans autre revenu [3]. Les montants sont des pensions imposables, celles du relevé annuel de la caisse, et un impôt inférieur à 61 €, que le fisc ne réclame pas, compte pour zéro.
| Couple, pension imposable de chacun | Abattement perdu | Impôt 2027 sans puis avec le plafond | Surcoût |
|---|---|---|---|
| 1 250 € par mois | 0 € | 0 €, puis 0 € | 0 € |
| 1 500 € par mois | 600 € | 0 €, puis 0 € | 0 € |
| 1 600 € par mois | 840 € | 224 €, puis 358 € | +134 € |
| 1 700 € par mois | 1 080 € | 569 €, puis 742 € | +173 € |
| 1 800 € par mois | 1 320 € | 914 €, puis 1 125 € | +211 € |
| 2 000 € par mois | 1 532 € | 1 647 €, puis 1 892 € | +245 € |
| 2 500 € par mois | 1 532 € | 3 496 €, puis 3 664 € | +168 € |
| 3 000 € par mois | 1 532 € | 6 159 €, puis 6 618 € | +459 € |
Entre 1 250 € et 1 525 € chacun, le couple perd de l’abattement, jusqu’à 660 €, mais pas d’argent. Son impôt reste nul ou presque, car la décote, une réduction automatique réservée aux foyers peu imposés, absorbe la hausse. La facture apparaît vers 1 525 € chacun, soit environ 1 475 € versés, et atteint 173 € à 1 700 €.
Plus haut, le calcul produit un effet peu intuitif : le couple à 2 000 € chacun paierait 245 € de plus, davantage que le couple à 2 500 € chacun (168 €). La décote fond à mesure que l’impôt monte. Dans cette zone, chaque euro d’abattement perdu est donc taxé à près de 16 %, et non à 11 %. Au-delà d’environ 2 440 € chacun, la décote ne joue plus et le surcoût retombe à 168 €, avant de grimper à 459 € quand le couple entre dans la tranche à 30 %, vers 2 710 € chacun.
Retraité seul : la tranche à 30 % arrive vite
Une personne seule n’a qu’une part : la tranche à 30 % commence pour elle à 30 200 € de revenu imposable, et le plafond la rattrape presque aussitôt. Une veuve à 2 600 € par mois paierait 19 € de plus, à 2 800 € déjà 108 €, à 3 000 € 180 € et à 3 500 € 360 €. À partir de 3 777 € par mois, la perte est complète et le surcoût atteint 459 €. Il monte à 628 € dans la tranche à 41 %, au-delà d’environ 7 570 € par mois. Une retraitée qui a élevé seule un enfant pendant au moins cinq ans, avec la demi-part de la « case L », paierait 214 € de plus à 3 000 € par mois, sa décote amplifiant encore la hausse.
Votre situation ne figure pas dans ces exemples ? Le simulateur ci-dessous calcule votre impôt avec et sans le plafond, à partir de vos pensions mensuelles, nettes ou imposables.
Pourquoi la perte maximale atteint 1 532 € et non 1 439 €
Les calculs qui circulent soustraient 3 000 € des 4 439 € du plafond actuel et trouvent une perte de 1 439 € au plus, soit 432 € d’impôt dans la tranche à 30 % et 590 € dans celle à 41 %. Mais ce plafond vaut pour les revenus de 2025. Le budget 2027 relève toutes les limites du barème de 2,1 % pour l’inflation, et le plafond de l’abattement suit dans la même proportion que la première tranche, qui passe de 11 600 € à 11 844 € [1], [2].
Sans réforme, le plafond serait donc d’environ 4 532 € sur les revenus de 2026. Le sous-plafond, lui, démarre à 3 000 € tout rond. L’écart maximal monte à 1 532 €, soit 459 € d’impôt en plus dans la tranche à 30 % et 628 € dans celle à 41 %. Ces montants supposent que l’indexation de 2,1 % prévue à l’article 2 soit votée telle quelle.
Un revenu fiscal de référence plus haut, avec des effets au-delà de l’impôt
L’abattement réduit aussi le revenu fiscal de référence inscrit sur l’avis d’impôt. Avec le plafond, ce revenu grimperait du montant de l’abattement perdu, jusqu’à 1 532 € par foyer. Or il fixe, deux ans plus tard, le taux de CSG prélevé sur les pensions : celui de 2026, inscrit sur l’avis reçu en 2027, servira aux pensions de 2028. Un foyer juste sous un seuil pourrait basculer au taux supérieur, à condition de rester au-dessus deux années de suite pour les taux médian et normal. Le même revenu ouvre l’exonération de taxe foncière après 75 ans ou le chèque énergie. L’évaluation du gouvernement ne chiffre aucun de ces effets.
Supprimé par les députés, le plafond de 3 000 € revient au Sénat
Le plafond n’est pas une idée neuve. Le gouvernement le présente lui-même comme le prolongement du recentrage adopté par le Sénat lors du budget 2026, que la loi finale n’avait pas retenu [1], [2]. Cette année, la commission des finances de l’Assemblée a supprimé l’article 3 le 7 octobre, puis les députés en séance le 15 octobre, par 116 voix contre 30 [4].
Ce vote n’a pas tenu. Le 4 novembre, l’Assemblée a rejeté toute la partie recettes du budget, par 458 voix contre zéro, et le texte est transmis au Sénat dans la version du gouvernement, article 3 compris [5]. Les sénateurs ouvriront la discussion le 20 novembre et examineront les articles de cette première partie à partir du 23 [6]. Le Conseil des prélèvements obligatoires, rattaché à la Cour des comptes, juge la mesure conforme à ses recommandations : près de 30 % du gain de l’abattement va aux 10 % des ménages les plus aisés, et les retraités non imposables n’en tirent rien [7].
Un solde à régler à partir de fin septembre 2027
Si le plafond est voté, le surcoût ne se verra pas tout de suite sur les pensions : le taux de prélèvement à la source appliqué jusqu’à l’été 2027 a été calculé sans lui. La différence se paiera en solde après la déclaration, prélevée en une fois fin septembre si elle ne dépasse pas 300 €, en quatre fois de septembre à décembre au-delà [8].
Le taux de prélèvement recalculé à partir de septembre 2027 intégrera ensuite la hausse chaque mois. Le Conseil des prélèvements obligatoires attribue à ce décalage le profil du rendement attendu, plus fort en 2028, à 1,8 milliard d’euros, qu’en régime de croisière, à 1,1 milliard par an [7].
Sources et références
[1] Assemblée nationale — Projet de loi de finances pour 2027, n° 3210, enregistré le 1er octobre 2026, articles 2 et 3 et exposés des motifs (PDF)
https://www.assemblee-nationale.fr/dyn/17/textes/l17b3210_projet-loi.pdf
[2] Direction du Budget — Projet de loi de finances pour 2027, « Évaluations préalables des articles du projet de loi », articles 2 et 3, 1er octobre 2026 (PDF)
https://www.budget.gouv.fr/documentation/file-download/33505
[3] impots.gouv.fr — Brochure pratique 2026, « Calcul de l’impôt » (abattement des personnes âgées, quotient familial, décote), mars 2026 (PDF)
https://www.impots.gouv.fr/www2/fichiers/documentation/brochure/ir_2026/pdf_som/21-calcul_impot_369a382.pdf
[4] Assemblée nationale — Analyse du scrutin n° 8738, amendements de suppression de l’article 3 du projet de loi de finances pour 2027, 15 octobre 2026
https://www.assemblee-nationale.fr/dyn/17/scrutins/8738
[5] Capital — Hugo Babay, « Budget 2027 : sans aucune voix pour, les députés enterrent leur propre copie », 5 novembre 2026
https://www.capital.fr/economie-politique/budget-2027-sans-aucune-voix-pour-les-deputes-enterrent-leur-propre-copie-1531579
[6] Sénat — « Calendrier de la discussion du projet de loi de finances pour 2027 », 3 novembre 2026 (PDF)
https://www.senat.fr/ordre-du-jour/files/Calendrier_budgetaire_2027.pdf
[7] Conseil des prélèvements obligatoires — « Analyse de mesures nouvelles en recettes des projets de lois financières pour 2027 », note n° 14, 15 octobre 2026 (PDF)
https://www.ccomptes.fr/sites/default/files/2026-10/20261015-note-CPO-Analyse-mesures-PLF-2027.pdf
[8] impots.gouv.fr — « Le montant de mon impôt ou taxe est supérieur à 300 €, comment dois-je payer ? », mis à jour le 20 juillet 2026
https://www.impots.gouv.fr/particulier/questions/mon-impot-ou-taxe-est-superieur-1-000-eu-comment-dois-je-payer