 Retraite et bien-être
Le gel de 2025 laisse place à une augmentation, mais pas à un rattrapage. Le conseil d’administration de l’Agirc-Arrco a décidé, le 14 octobre, de relever les retraites complémentaires du privé de 1,4 % à compter du 1er novembre 2026. Pour les quelque 14 millions de retraités concernés, la nouvelle est concrète : le montant augmente. Reste à regarder sur quelle partie de la pension, et ce que ces euros supplémentaires permettront réellement d’acheter. [1]
Le taux s’applique à la complémentaire, pas à toute la retraite
L’Agirc-Arrco est le régime de retraite complémentaire obligatoire des salariés du secteur privé. La pension qu’il verse s’ajoute à la retraite de base. La hausse de 1,4 % porte sur cette seule complémentaire : appliquer le taux à l’ensemble de ses revenus de retraite surestimerait donc le gain.
Pour mesurer l’effet de l’annonce, le bon point de départ est le montant brut mensuel de la pension Agirc-Arrco, avant les prélèvements. Le calcul consiste à multiplier cette somme par 0,014. Deux exemples permettent de fixer les ordres de grandeur :
| Complémentaire mensuelle avant la hausse | Augmentation mensuelle | Nouveau montant mensuel |
|---|---|---|
| 500 € bruts | 7 € bruts | 507 € bruts |
| 1 000 € bruts | 14 € bruts | 1 014 € bruts |
Ces montants sont des exemples de calcul en brut, pas des gains nets garantis. Ils ne préjugent pas des prélèvements appliqués à chaque situation.
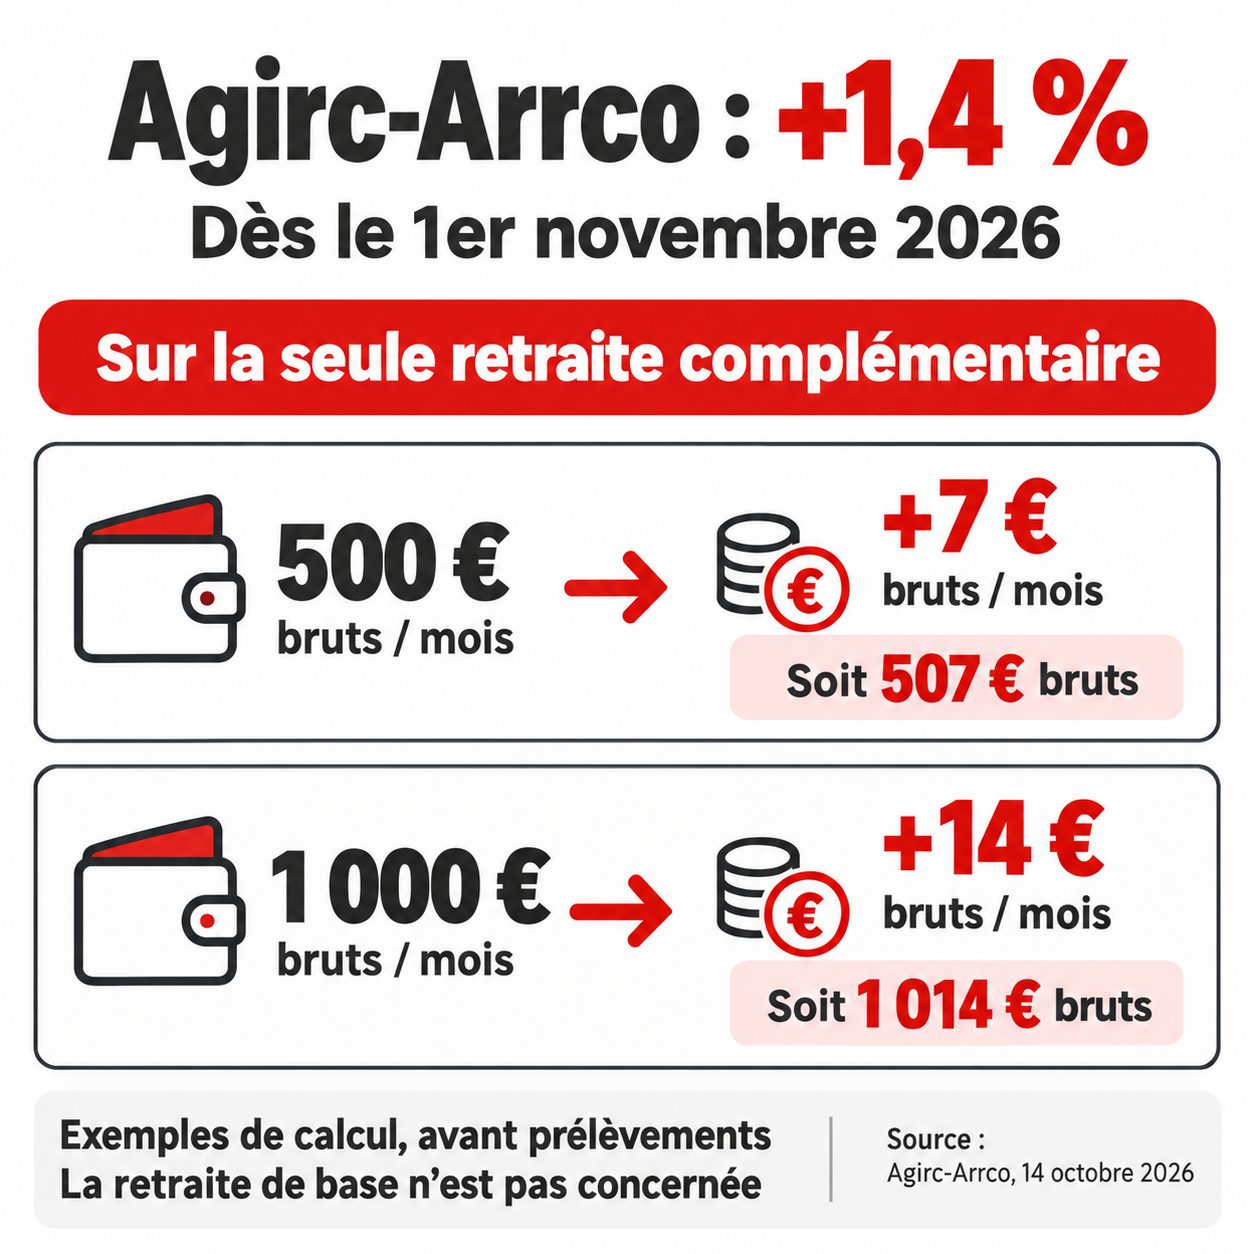
Prenons une personne percevant 1 000 € bruts de retraite de base et 500 € bruts de complémentaire. À autres montants inchangés, cette décision ajoute 7 € bruts à ses 1 500 € bruts mensuels, pour un total de 1 507 €. Elle ne lui apporte pas 1,4 % de plus sur les 1 500 €. La part occupée par la complémentaire explique ainsi pourquoi deux retraités ayant le même revenu total peuvent recevoir des augmentations différentes.
Une pension plus élevée ne suffit pas à suivre les prix
Le communiqué de l’Agirc-Arrco retient pour 2026 une inflation hors tabac estimée à 2 %. C’est un paramètre de la décision, pas encore un bilan annuel définitif des prix, ni une mesure du panier de dépenses de chaque ménage. Le taux adopté reste inférieur de 0,6 point à cette estimation. [1]
La distinction importe pour le budget du quotidien : recevoir davantage d’euros et préserver leur pouvoir d’achat sont deux choses différentes. Lorsque les prix progressent plus vite que la pension, la somme augmente sans permettre d’acheter autant qu’auparavant, à panier comparable. Le résultat vécu dépend aussi des dépenses du foyer et de l’évolution de ses autres revenus.
Le gel de 2025 ajoute une autre dimension au débat. Une hausse appliquée à partir de novembre 2026 ne verse pas rétroactivement les augmentations non obtenues l’année précédente. Les Échos rappellent que les négociations de 2025 avaient échoué, aboutissant au gel des complémentaires. La CGT demande précisément de rattraper cet épisode, en plus des autres sous-revalorisations. Le taux de 1,4 % adopté cette année ne constitue pas ce rattrapage. [2, 3]
Pourquoi le conseil pouvait choisir entre 1,2 % et 1,9 %
Le taux ne résulte pas d’une simple copie de l’inflation. Dans son communiqué, l’Agirc-Arrco détaille les règles de l’accord national interprofessionnel du 5 octobre 2023, applicable à la période 2024-2026. Le point de départ est l’évolution estimée des prix hors tabac, diminuée de 0,4 point. Le conseil peut ensuite ajuster le résultat de plus ou moins 0,4 point, sans dépasser la progression du salaire moyen par tête. [1]
Avec une inflation estimée à 2 %, le premier calcul donne 1,6 %. La marge d’ajustement ouvre théoriquement un intervalle allant de 1,2 % à 2 %. Mais la progression prévisionnelle du salaire moyen par tête, fixée à 1,9 % dans ces paramètres, abaisse la limite supérieure à 1,9 %. La fourchette réellement disponible était donc de 1,2 % à 1,9 %.
Autrement dit, 1,4 % n’était ni le seul taux possible, ni le maximum autorisé. C’est un choix effectué par les représentants des organisations syndicales et patronales au sein du conseil. Le communiqué officiel le présente comme une manière de soutenir le pouvoir d’achat tout en préservant la solidité financière du régime.
Le désaccord porte sur le partage de la marge disponible
Les réactions recueillies par Les Échos après la décision montrent où se situe le compromis. Fabien Guimbretière, secrétaire national de la CFDT, explique au journal : « On aurait aimé une revalorisation plus importante, mais on a agi en responsabilité en permettant malgré tout une revalorisation certaine et immédiate ». Le Medef défend, de son côté, une gestion de long terme tenant compte du vieillissement de la population. [3]
La CGT a voté contre. Dans son communiqué publié le 15 octobre, elle indique avoir demandé le maximum de 1,9 % permis dans ce cadre et un avenant aux accords pour rattraper les sous-revalorisations, notamment le gel de 2025. Cette revendication décrit sa position dans la négociation : 1,9 % n’est pas le taux adopté. [2]
L’arbitrage financier dépasse la seule dépense du mois de novembre. Le régime rappelle qu’il doit conserver, à tout moment sur un horizon de quinze ans, des réserves équivalant à au moins six mois de pensions. Selon son communiqué, la hausse de 1,4 % représente un engagement de 1,4 milliard d’euros en année pleine et de 21 milliards d’euros sur quinze ans, intégralement financé par l’Agirc-Arrco. Ces deux montants correspondent à des horizons différents, pas à deux dépenses à additionner. [1]
Sources et références
[1] Agirc-Arrco — Retraites complémentaires : une revalorisation de +1,4 % au 1er novembre 2026 — https://www.agirc-arrco.fr/storage/261014_Communique-de-presse_Revalorisation-valeur-du-point-Agirc-Arrco.pdf
[2] CGT — Agirc-Arrco : le patronat provoque l’affrontement avec les retraité·es — https://www.cgt.fr/comm-de-presse/agirc-arrco-le-patronat-provoque-laffrontement-avec-les-retraitees
[3] Les Échos — Agirc-Arrco : les retraites complémentaires revalorisées de 1,4 % à partir de novembre, en dessous de l’inflation — https://www.lesechos.fr/economie-france/social/agirc-arrco-les-retraites-complementaires-revalorisees-de-14-a-partir-de-novembre-2256970