 Retraite et bien-être

Sommaire
Plan d’épargne retraite, dons « Coluche », emploi d’un salarié à domicile, nouveau statut du bailleur privé : depuis le 8 novembre, Le Parisien, Boursorama ou CNews listent les mêmes leviers à activer avant le 31 décembre pour alléger l’impôt payé en 2027. Ces conseils parlent surtout à des actifs qui paient un impôt confortable. Un retraité doit d’abord se poser une autre question : est-ce une réduction ou un crédit d’impôt ?
La différence est simple. Une réduction d’impôt se retranche de l’impôt dû, sans jamais descendre sous zéro : ce qui dépasse est perdu. Un crédit d’impôt, lui, est versé même à celui qui ne doit rien [1]. Or beaucoup de retraités paient peu. Selon nos calculs sur le barème des revenus de 2026 proposé par le gouvernement, relevé de 2,1 % mais pas encore voté [2], une personne seule de plus de 65 ans reste non imposable jusqu’à 1 795 € de pension imposable par mois, un couple marié ou pacsé jusqu’à 3 105 € à deux.
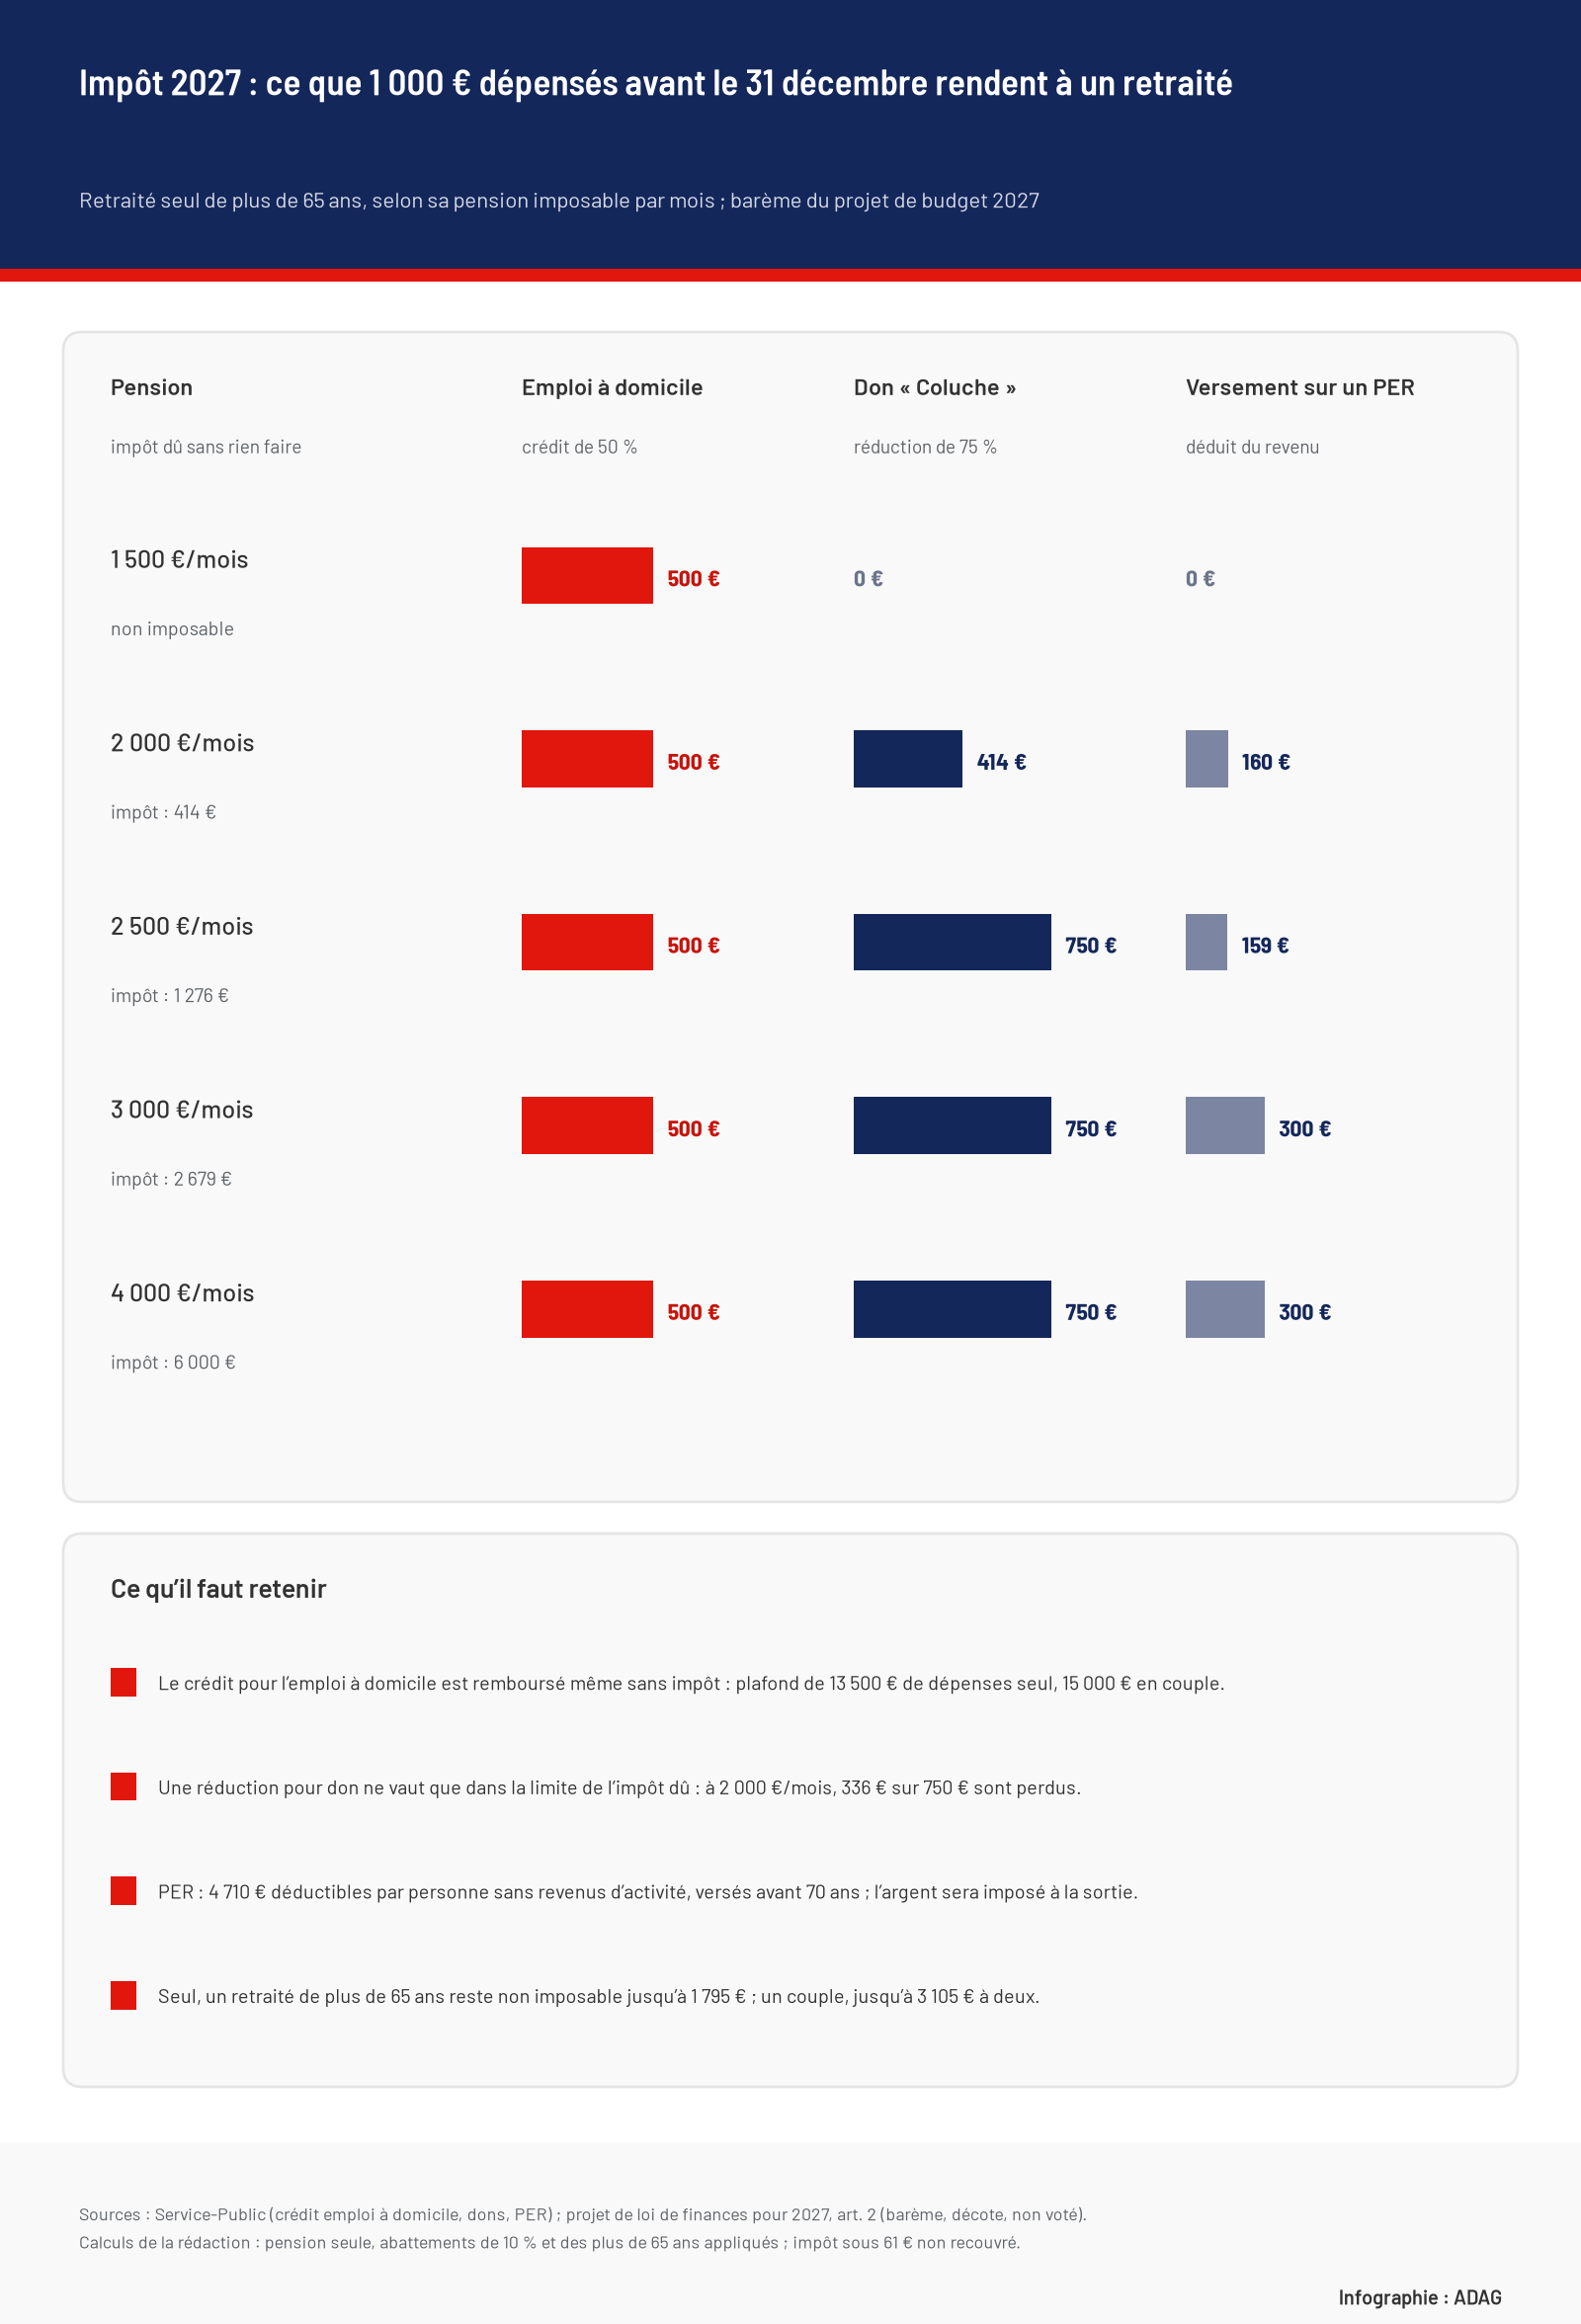
Nous avons mis 1 000 € dans chaque levier pour un retraité seul de plus de 65 ans. À 1 500 € de pension, seul l’emploi à domicile rapporte quelque chose. À 2 000 €, l’impôt de 414 € plafonne tout ce que peut rendre un don. Le PER ne rend que 16 % de la somme versée tant que la décote joue, puis 30 % pour une pension de 3 000 € et plus. L’outil ci-dessous l’adapte à votre foyer.
Emploi à domicile : 500 € rendus pour 1 000 € dépensés, même sans impôt
Le crédit d’impôt pour l’emploi d’un salarié à domicile vaut 50 % des sommes payées dans l’année, aides déduites, qu’on emploie directement une personne ou qu’on passe par une association ou une entreprise déclarée [3]. Les dépenses retenues sont plafonnées à 12 000 € par an, avec 1 500 € de plus par membre du foyer âgé de plus de 65 ans, sans dépasser 15 000 € [3]. Ces plafonds donnent les montants suivants :
- Retraité seul de plus de 65 ans : 13 500 € de dépenses, soit 6 750 € de crédit au plus.
- Couple de plus de 65 ans : 15 000 € de dépenses, soit 7 500 € de crédit.
- Première année d’emploi direct : plafond porté à 15 000 €, jusqu’à 18 000 € avec les majorations.
- Personne invalide ayant besoin d’aide pour les actes de la vie courante : 20 000 €, sans majoration.
Le ménage, la préparation des repas, l’aide aux gestes du quotidien et la téléassistance entrent dans le cadre, comme le petit jardinage (5 000 € par an au plus), le petit bricolage (500 €) et l’assistance informatique (3 000 €) [3]. L’allocation personnalisée d’autonomie se retire des dépenses déclarées. Une facture réglée en espèces n’est pas acceptée, et seule compte une dépense payée avant le 31 décembre.
Prenons une retraitée seule de 1 500 € de pension imposable qui paie 300 € par mois pour une aide ménagère. Elle ne doit pas d’impôt, et elle recevra pourtant 1 800 € de l’administration fiscale en 2027 pour ses dépenses de 2026, selon nos calculs. Le versement se fait en deux temps : un acompte de 60 % en janvier, calculé sur le crédit de l’année précédente, puis le solde l’été [3]. Pour ne plus avancer cette moitié, l’avance immédiate déduit le crédit de chaque facture : elle s’active sur Cesu+ avec l’accord du salarié, ou par l’organisme prestataire [3].
Ce crédit revient à chaque budget. Début octobre, un amendement adopté en commission des finances à l’Assemblée proposait de le ramener à 40 % pour le ménage ou le jardinage, en épargnant l’aide aux personnes âgées, selon Capital. Rien n’est voté : le Sénat entame l’examen du projet de loi de finances le 20 novembre [4].
Dons « Coluche » : 75 % jusqu’à 2 000 €, dans la limite de votre impôt
Un don à un organisme qui fournit gratuitement des repas, des soins ou un logement aux personnes en difficulté donne droit à une réduction de 75 %, sur 2 000 € de dons au plus pour l’année [5]. Au-delà, comme pour une association d’intérêt général, la réduction tombe à 66 %, dans la limite de 20 % du revenu imposable ; seul ce dépassement des 20 % se reporte sur les cinq années suivantes [5].
Pour un retraité, tout dépend de l’impôt qui reste à effacer. À 2 000 € de pension imposable par mois, une personne seule doit 414 € pour 2026. Un don de 1 000 € aux Restos du cœur ouvre droit à 750 € de réduction, mais seuls 414 € servent : 336 € d’avantage fiscal sont perdus. Pour annuler exactement l’impôt, il suffit de diviser son montant par 0,75, soit 552 € de dons ici. Le reçu fiscal de l’association est à garder, et le don doit être encaissé avant le 31 décembre pour compter dans l’impôt de 2027 [5].
PER après 60 ans : 4 710 € déductibles, avant 70 ans seulement
Un retraité peut ouvrir ou alimenter un plan d’épargne retraite : la loi ne fixe pas de limite d’âge pour souscrire [6]. La déduction, elle, a deux bornes :
- Le plafond : sans revenus d’activité, 4 710 € par personne pour 2026, plus la part des plafonds des années précédentes restée inutilisée, inscrite sur l’avis d’impôt 2026 à la rubrique « plafond épargne retraite » [6].
- L’âge : depuis le 1er janvier 2026, un versement fait après 70 ans reste possible mais n’est plus déductible [6].
L’économie suit la tranche d’imposition. Dans la zone de la décote, qui allège l’impôt des foyers modestes, chaque euro déduit économise environ 16 centimes : 160 € pour 1 000 € versés à 2 000 € de pension par mois. À 3 000 € et plus, la tranche à 30 % rend 300 €. Un versement de 4 710 € efface les 414 € d’impôt d’un retraité seul à 2 000 € de pension ; à 2 500 €, il en retire 752 € sur 1 276 €.
Ce gain est un report plus qu’un cadeau. Après le départ à la retraite, les sommes versées sont disponibles à tout moment. En sortie en capital, la part correspondant aux versements déduits s’ajoute aux revenus imposés au barème, sans l’abattement de 10 % des pensions, et les gains supportent 31,4 % de prélèvement forfaitaire [6]. Un retraité dont les revenus ne baissent pas retrouvera donc à peu près le même taux à la sortie. Le PER sert surtout celui qui s’attend à des revenus plus faibles plus tard, après un veuvage ou la fin d’une activité, ou qui veut transmettre : un PER d’assurance permet de désigner des bénéficiaires en cas de décès [6].
Avant le 31 décembre, dans l’ordre
Le statut du bailleur privé, cité dans les mêmes listes, suppose d’acheter un logement à louer neuf ans. Pour un retraité, l’ordre utile tient en quatre gestes :
- Relire l’avis d’impôt 2026 : l’impôt dû et le plafond d’épargne retraite de chaque membre du couple.
- Régler les factures d’aide à domicile de décembre avant la fin de l’année, par virement, prélèvement ou Cesu, puis garder l’attestation de l’Urssaf ou de l’organisme.
- Caler les dons sur l’impôt restant : impôt dû divisé par 0,75 pour une association d’aide aux plus démunis.
- Verser sur un PER avant 70 ans, quelques jours avant le 31 décembre pour laisser le temps à l’encaissement, et seulement s’il reste de l’impôt à effacer.
Sources et références
[1] impots.gouv.fr — Brochure pratique 2026, « Calcul de l’impôt » (imputation des réductions et des crédits d’impôt) (PDF)
https://www.impots.gouv.fr/www2/fichiers/documentation/brochure/ir_2026/pdf_som/21-calcul_impot_369a382.pdf
[2] Assemblée nationale — Projet de loi de finances pour 2027, n° 3210, enregistré le 1er octobre 2026, article 2 (PDF)
https://www.assemblee-nationale.fr/dyn/17/textes/l17b3210_projet-loi.pdf
[3] Service-Public — « Impôt sur le revenu - Crédit d’impôt pour l’emploi d’un salarié à domicile », vérifié le 15 avril 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F12
[4] Sénat — « Calendrier de la discussion du projet de loi de finances pour 2027 », 3 novembre 2026 (PDF)
https://www.senat.fr/ordre-du-jour/files/Calendrier_budgetaire_2027.pdf
[5] Service-Public — « Impôt sur le revenu - Dons aux associations et organismes d’intérêt général », vérifié le 15 avril 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F426
[6] Service-Public — « Plan d’épargne retraite (PER) », vérifié le 12 octobre 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F34982