 Retraite et bien-être

Sommaire
Le chiffre exact ne sera connu que le 15 janvier, quand la Banque de France fera son calcul. Mais ce calcul n’a rien d’une décision à l’humeur : une formule fixée par arrêté fait la moyenne de deux nombres observés sur les six derniers mois de 2026, la hausse des prix hors tabac mesurée par l’Insee et l’€STR, le taux auquel les banques de la zone euro se prêtent de l’argent pour une nuit [1]. Le résultat est arrondi au dixième et ne peut pas descendre sous 0,5 %. Le gouvernement a déjà écrit que la révision de février se ferait « à la hausse compte tenu de l’inflation », en annonçant le même jour le relèvement du plafond [2]. Reste à savoir de combien.
Livret A : quatre mois sur six déjà connus, la formule affiche 2,5 % à mi-parcours
Pour la révision de février, la Banque de France retient les mois de juillet à décembre. Les quatre premiers sont publiés, ou presque : l’inflation hors tabac d’octobre n’existe encore qu’en estimation provisoire, à 3,4 % pour l’ensemble des prix, le tabac augmentant presque au même rythme (3,3 %) [3]. Le chiffre définitif paraîtra le 13 novembre.
| Mois | Inflation hors tabac sur un an | €STR, moyenne du mois |
|---|---|---|
| Juillet | 2,1 % | 2,18 % |
| Août | 2,3 % | 2,19 % |
| Septembre | 3,1 % | 2,31 % |
| Octobre | 3,4 % (provisoire) | 2,44 % |
Sur ces quatre mois, l’inflation moyenne atteint 2,73 % et l’€STR 2,28 % [4] [5]. Leur moyenne, 2,50 %, donnerait aujourd’hui un Livret A à 2,5 %. Les deux courbes montent : l’énergie a pris 24,1 % sur un an en octobre [3], et la Banque centrale européenne a relevé son taux de dépôt à 2,25 % en juin puis à 2,50 % en septembre [6], ce qui a tiré l’€STR vers 2,44 %.
2,6 % si les prix gardent le rythme d’octobre, 2,8 % seulement au-delà de 4 % d’inflation
Les estimations publiées depuis octobre vont de 2,3 % à 2,8 %. L’écart ne vient pas de la formule, identique pour tous, mais de ce que chacun suppose pour novembre et décembre. Nous avons refait le calcul en gardant l’€STR à son niveau actuel, 2,44 %, et en faisant varier la seule inconnue qui compte vraiment, l’inflation des deux derniers mois.
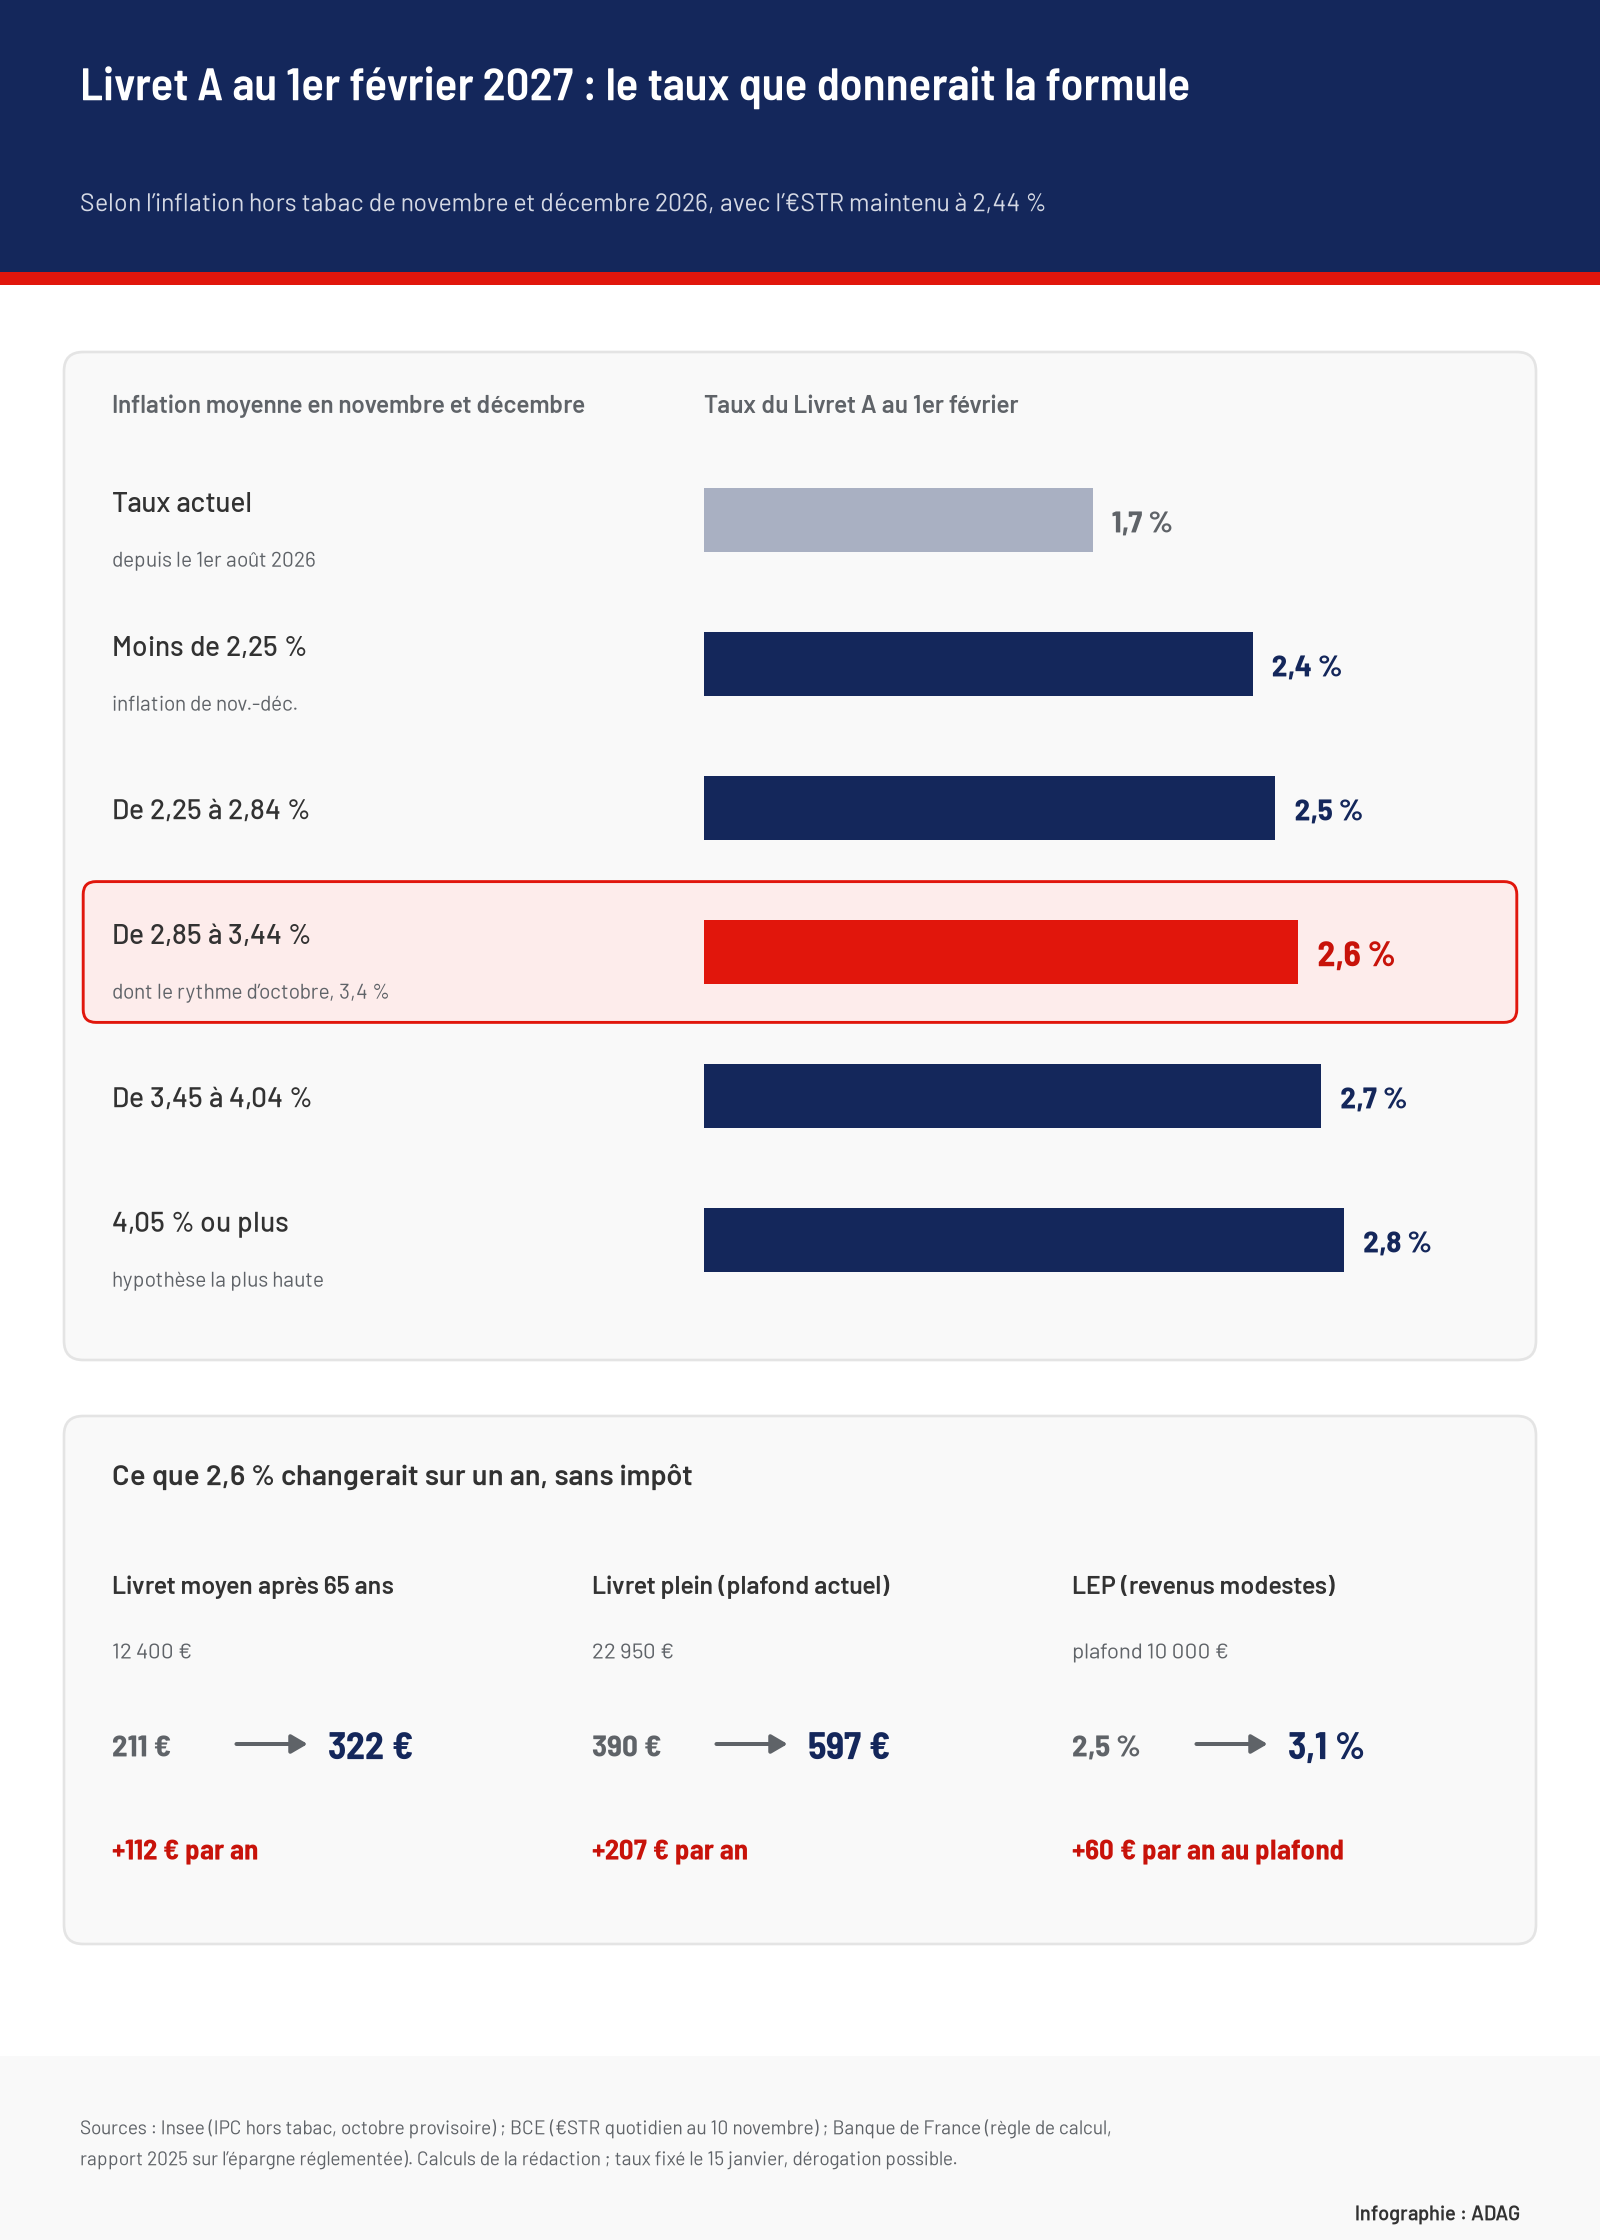
- Moins de 2,25 % : la formule retombe à 2,4 %.
- De 2,25 % à 2,84 % : le Livret A passe à 2,5 %.
- De 2,85 % à 3,44 % : il passe à 2,6 %. C’est le cas si l’inflation reste à 3,4 %, son niveau d’octobre.
- De 3,45 % à 4,04 % : 2,7 %.
- 4,05 % ou plus : 2,8 %, l’hypothèse la plus haute qui circule.
Autrement dit, le scénario central, sans nouveau choc sur les prix, est un Livret A à 2,6 % au 1er février, contre 1,7 % depuis le 1er août [7]. Une nouvelle hausse des taux de la BCE en décembre n’y changerait presque rien : appliquée aux derniers jours de l’année, elle ne déplacerait le résultat que de six millièmes de point.
Pour un livret de retraité, environ 112 € de plus par an
Les plus de 65 ans détiennent 22 % des livrets A mais 36 % de l’argent qui y dort, pour un encours moyen de 7 554 € tous âges confondus [8]. Rapporté à leur part, cela donne un livret moyen d’environ 12 400 € après 65 ans, deux fois celui des plus jeunes. À 1,7 %, il rapporte 211 € par an. À 2,6 %, 322 €.
| Somme sur le livret | À 1,7 % | À 2,6 % |
|---|---|---|
| 5 000 € | 85 € | 130 € |
| 12 400 € (livret moyen après 65 ans) | 211 € | 322 € |
| 22 950 € (plafond actuel) | 390 € | 597 € |
Le gain tient en quelques euros par mois : 9,30 € pour le livret moyen d’un retraité, 17,20 € pour un livret plein. Comme le taux n’est fixé que pour six mois, l’avance réellement acquise d’ici le 31 juillet est de moitié, 56 € et 103 €. Les intérêts se comptent par quinzaine et s’ajoutent au livret le 31 décembre [7] : une somme versée dès maintenant rapporte 1,7 % jusqu’à fin janvier, puis le nouveau taux. Attendre février ne fait rien gagner.
Même à 2,6 %, le Livret A restera sous l’inflation d’octobre
La formule regarde le passé et mêle les prix à un taux bancaire plus bas qu’eux. Elle rattrape donc l’inflation avec retard et seulement à moitié. À 2,6 %, un livret de 12 400 € perdrait encore environ 96 € de pouvoir d’achat en un an si les prix continuaient de monter de 3,4 % ; à 1,7 %, la perte dépasse 200 €. La hausse de février réduit l’écart de moitié, elle ne l’efface pas.
Les retraités aux revenus modestes ont un meilleur abri. Le livret d’épargne populaire (LEP) suit une autre règle : son taux est le plus élevé entre celui du Livret A majoré d’un demi-point et l’inflation moyenne du semestre [1]. Avec un Livret A à 2,6 %, il passerait de 2,5 % à 3,1 %, au-dessus de l’inflation moyenne de 2,95 % retenue par la formule. Il accepte 10 000 € et reste réservé aux foyers dont le revenu fiscal de référence ne dépasse pas 23 028 € pour une personne seule, ou 35 326 € pour un couple, en 2026 [9]. Plein, il rapporterait 310 € par an.
Le 15 janvier, la Banque de France propose, le gouvernement tranche
Le résultat de la formule n’est pas automatique. Le gouverneur de la Banque de France peut proposer d’y déroger et le ministre de l’Économie décide [1]. Le précédent le plus marquant date de 2023 : la formule donnait 3,3 % en janvier puis 4,1 % en juillet, et le taux est resté à 3 % jusqu’en janvier 2025, avec une garantie de maintien pendant dix-huit mois [10]. L’écart a aussi joué dans l’autre sens : en janvier 2026, la formule donnait 1,4 % et la Banque de France a proposé 1,5 % « pour protéger encore mieux le pouvoir d’achat » des épargnants [11].
Cette fois, le gouvernement s’est engagé sur le sens du mouvement avant le calcul. Le 3 novembre, le Premier ministre a confié au ministre de l’Économie, Roland Lescure, le soin de porter le plafond du Livret A entre 25 000 et 30 000 €, au moment même de la révision du taux [2]. Les sommes collectées pourront aussi financer la production et les réseaux d’électricité, les réseaux d’eau et des travaux dans les lycées et les collèges [2]. Le gouverneur, Emmanuel Moulin, s’est dit favorable à une hausse « légère » du plafond, selon Capital.
D’ici là, trois chiffres feront bouger le résultat. L’Insee publiera l’inflation définitive d’octobre le 13 novembre et la première estimation de novembre le 27 novembre [3], puis celle de décembre avant le calcul. La BCE publie l’€STR chaque jour ouvré. La Banque de France fera le calcul le 15 janvier, pour un nouveau taux appliqué au 1er février.
Sources et références
[1] Banque de France — Rapport annuel 2025 sur l’épargne réglementée, annexe 4 « Cadre juridique », mise à jour juin 2026 (PDF)
https://www.banque-france.fr/system/files/2026-07/ER2025_A4_Cadre-juridique.pdf
[2] Gouvernement — « Relèvement du plafond du Livret A », communiqué du 3 novembre 2026
https://www.info.gouv.fr/communique/relevement-du-plafond-du-livret-a
[3] Insee — « En octobre 2026, les prix à la consommation augmenteraient de 3,4 % sur un an », Informations rapides n° 266, 30 octobre 2026
https://www.insee.fr/fr/statistiques/9107965
[4] Insee — Indice des prix à la consommation hors tabac, glissement annuel, série 011814058, mise à jour du 15 octobre 2026
https://www.insee.fr/fr/statistiques/serie/011814058
[5] Banque centrale européenne — €STR (euro short-term rate), série quotidienne EST.B.EU000A2X2A25.WT, données au 10 novembre 2026
https://data.ecb.europa.eu/data/datasets/EST/EST.B.EU000A2X2A25.WT
[6] Banque centrale européenne — Taux de la facilité de dépôt, série FM.B.U2.EUR.4F.KR.DFR.LEV
https://data.ecb.europa.eu/data/datasets/FM/FM.B.U2.EUR.4F.KR.DFR.LEV
[7] Banque de France — « Livret A », fiche pratique pour les particuliers
https://www.banque-france.fr/fr/a-votre-service/particuliers/connaitre-pratiques-bancaires-assurance/epargne/livret-a
[8] Banque de France — « L’épargne réglementée – Rapport annuel 2025 », 15 juillet 2026 (PDF)
https://www.banque-france.fr/system/files/2026-07/ER2025_Rapport-web.pdf
[9] Service-Public — « Quels sont les plafonds de revenus pour ouvrir un livret d’épargne populaire en 2026 ? »
https://www.service-public.gouv.fr/particuliers/actualites/A18261
[10] Banque de France — « Le Gouverneur de la Banque de France propose un taux du LEP fixé à 6 % », communiqué du 13 juillet 2023
https://www.banque-france.fr/en/node/3273
[11] Banque de France — « Le Gouverneur de la Banque de France propose de fixer le taux du Livret A à 1,5 % […] », communiqué du 15 janvier 2026
https://www.banque-france.fr/fr/communiques-de-presse/le-gouverneur-de-la-banque-de-france-propose-de-fixer-le-taux-du-livret-15-et-de-continuer-soutenir