 Retraite et bien-être
Sommaire
Le vote s’est fait sans une voix contre, 329 à 0 : les sénateurs ont supprimé l’article 35 du budget de la Sécurité sociale pour 2027, celui qui privait de revalorisation les retraites de base des assurés touchant plus de 1 260 € brut par mois [1]. Le gouvernement s’en était remis à la « sagesse » du Sénat, sans s’y opposer. Mais l’amendement adopté le dit noir sur blanc : son coût sera compensé dans le budget de l’État. Et la compensation choisie par la majorité de droite et du centre a un nom, la suppression de l’abattement fiscal de 10 % des retraités [2].
Pour un retraité, la question devient : qu’est-ce qui me coûte le plus, le gel ou mon impôt ? La réponse dépend du montant de la pension, et elle change de camp autour de 1 800 € brut par mois.
En ce moment
Le Sénat échange le gel des pensions contre l’abattement de 10 %
Le gel prévu par le gouvernement ne visait que la retraite de base (Assurance retraite, fonction publique, régimes des indépendants). Dès que le total des pensions d’un assuré dépassait 1 281 € brut par mois, sa base restait au niveau de 2026 au lieu de prendre 1,8 % au 1er janvier, sauf décret contraire ; entre 1 260 et 1 281 €, la hausse n’était que réduite [3]. Les complémentaires comme l’Agirc-Arrco n’étaient pas concernées. Ce gel devait rapporter 4,1 milliards d’euros à la Sécurité sociale [2]. Le taux de 1,8 % est celui qu’impose la loi, calculé sur l’inflation hors tabac publiée par l’Insee.
L’abattement de 10 %, lui, ne touche pas la pension versée : il réduit la part des retraites soumise à l’impôt sur le revenu, avec un minimum de 454 € par retraité et un plafond de 4 439 € par foyer sur les revenus de 2025. Le gouvernement proposait déjà de ramener ce plafond à 3 000 € [4]. La rapporteure générale du budget au Sénat, Christine Lavarde (LR), veut aller plus loin et le supprimer complètement, pour un gain qu’elle chiffre à 4,7 milliards d’euros en 2027, selon Public Sénat. L’Institut des politiques publiques (IPP) estimait en septembre ce rendement à 5,4 milliards par an [5].
À 1 200, 2 000 ou 3 000 € de pension : ce que coûterait chaque mesure
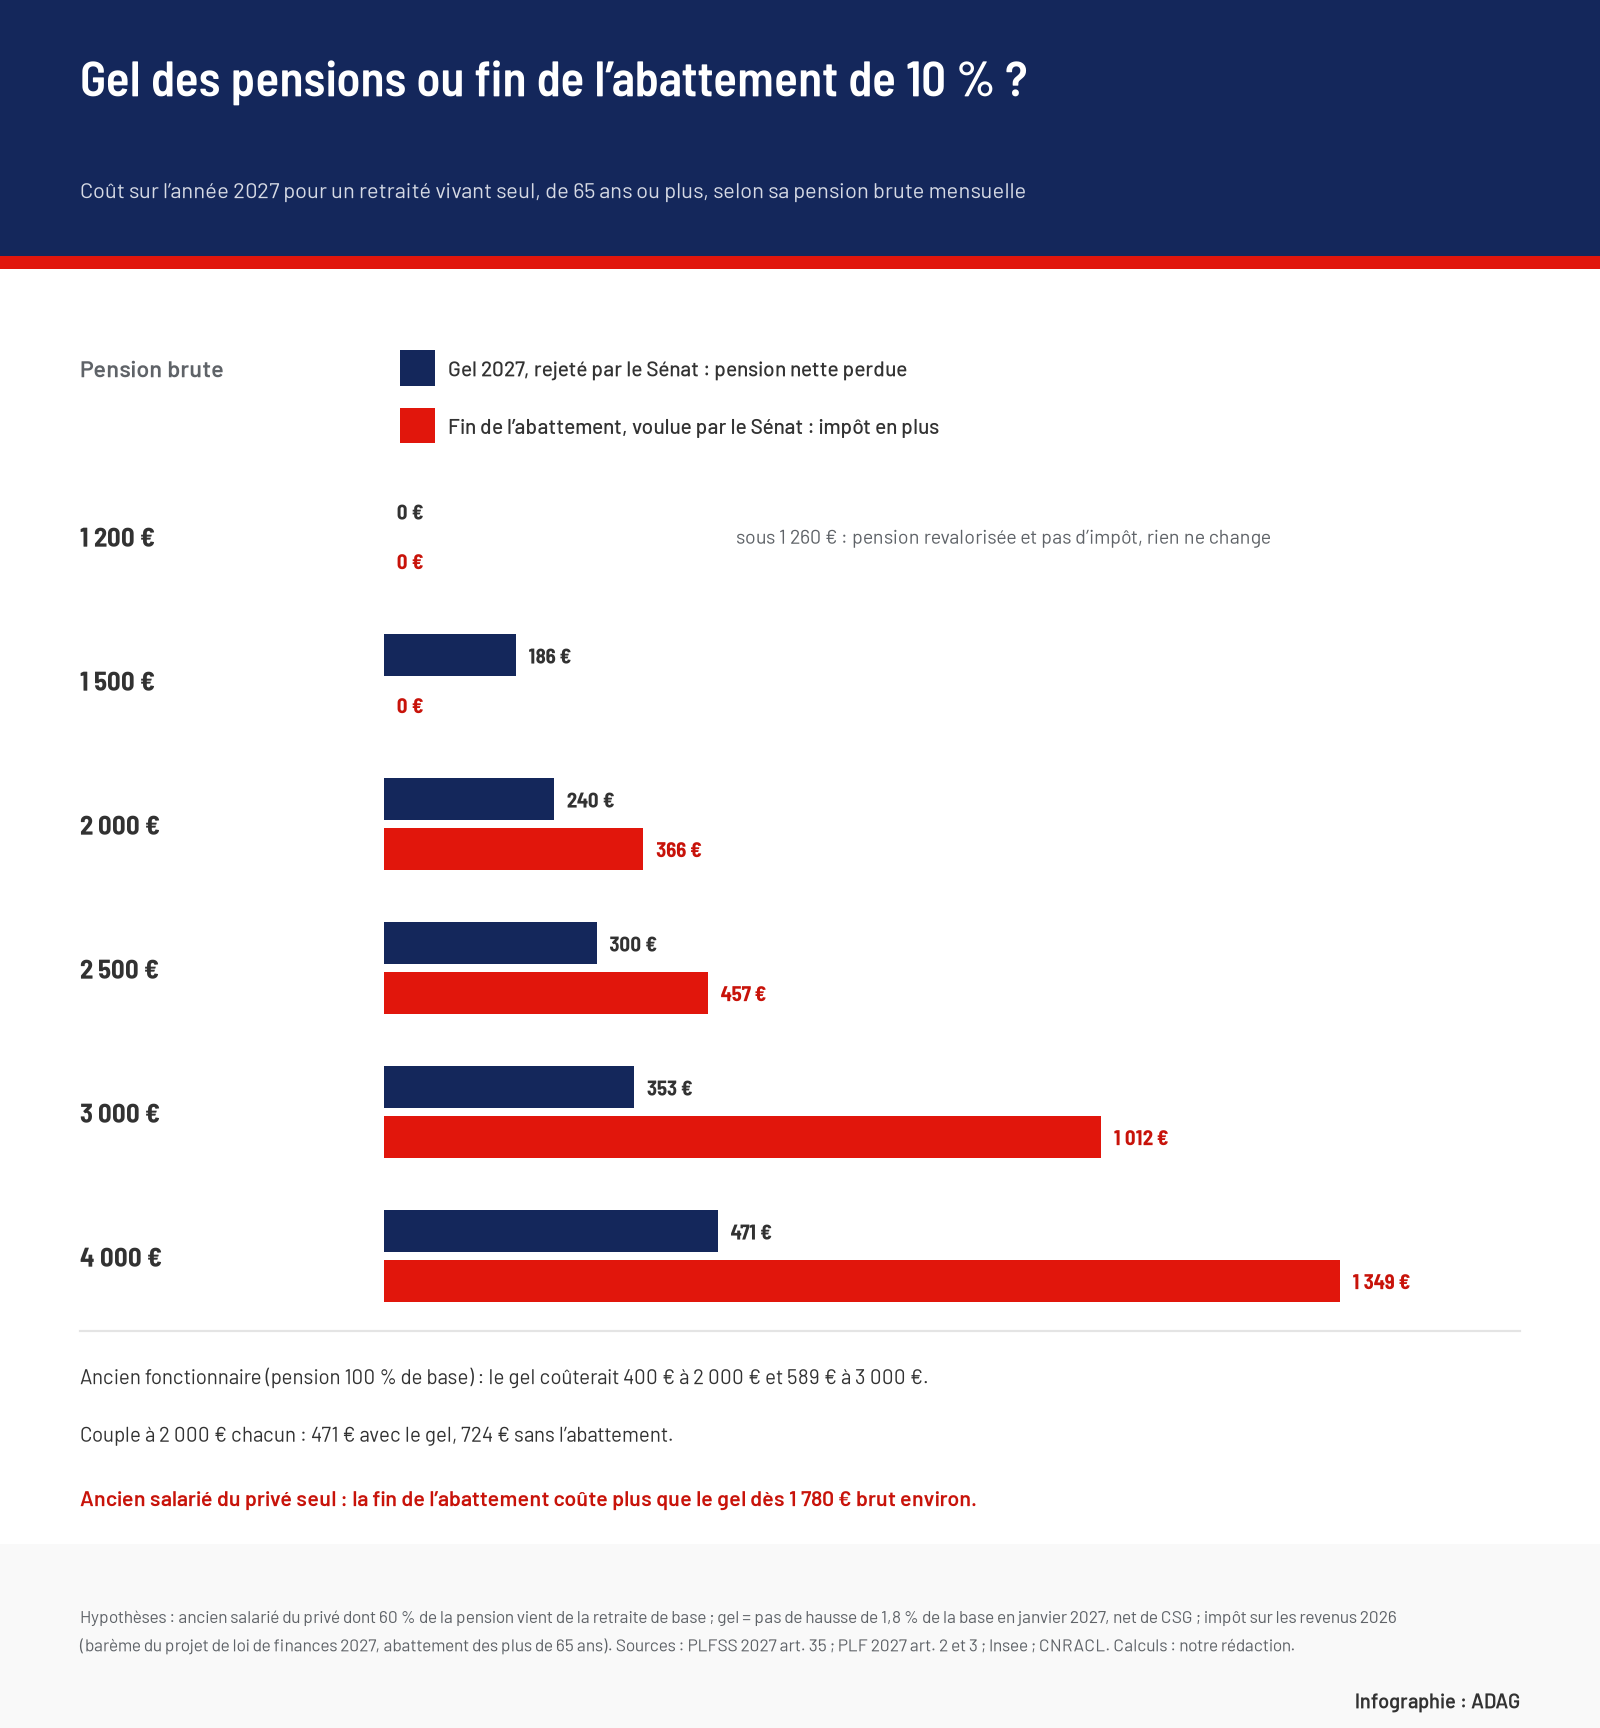
Nous avons calculé les deux pertes pour 2027, pour un retraité vivant seul, âgé de 65 ans ou plus, ancien salarié du privé dont 60 % de la pension vient de la retraite de base. Côté gel : la hausse de 1,8 % refusée sur la base, nette de CSG. Côté abattement : l’impôt sur les revenus de 2026 avec le barème du projet de budget pour 2027, avec et sans abattement [6] [7].
| Pension brute par mois | Gel (rejeté) | Fin de l’abattement |
|---|---|---|
| 1 200 € | 0 € | 0 € |
| 1 500 € | 186 € | 0 € |
| 2 000 € | 240 € | 366 € |
| 2 500 € | 300 € | 457 € |
| 3 000 € | 353 € | 1 012 € |
| 4 000 € | 471 € | 1 349 € |
À 1 200 €, rien ne bouge : la pension reste sous le seuil du gel, et un retraité seul à ce niveau n’est pas imposable, avec ou sans abattement. À 1 500 €, seul le gel aurait coûté, 186 € sur l’année. À 2 000 €, la bascule est faite : 240 € avec le gel, 366 € d’impôt en plus sans l’abattement. À 3 000 €, l’écart triple : 353 € contre 1 012 €, car les 3 373 € d’abattement perdus font passer une partie du revenu dans la tranche à 30 %.
Le point de croisement se situe vers 1 780 € brut par mois. En dessous, l’échange voulu par le Sénat profite à ce retraité ; au-dessus, il lui coûte. Un ancien fonctionnaire, dont toute la pension relève du régime de base, aurait perdu davantage avec le gel (400 € à 2 000 €, 589 € à 3 000 €) : pour lui, le croisement monte vers 1 860 €.
En couple, l’impôt mord dès 1 500 € chacun
Pour un couple marié ou pacsé, deux coups de pouce fiscaux ne sont pas doublés : l’abattement réservé aux plus de 65 ans, dont les seuils de revenus sont les mêmes que pour une personne seule, et la décote, qui efface l’impôt des foyers modestes. Résultat, l’impôt supplémentaire apparaît dès environ 1 465 € brut chacun.
- 1 500 € chacun : 360 € de perte avec le gel, 190 € d’impôt en plus sans abattement.
- 2 000 € chacun : 471 € avec le gel, 724 € sans abattement.
- 3 000 € chacun : 707 € avec le gel, 1 360 € sans abattement.
Le texte du gouvernement, lui, cumulait le gel et le plafond à 3 000 €. Pour le couple à 2 000 € chacun, ce cumul aurait coûté 715 € : la version du Sénat, à 724 €, revient presque au même. Pour le retraité seul à 3 000 €, elle coûte en revanche 1 012 € contre 465 €.
Le gel pesait sur les petites pensions, l’abattement vise les plus aisées
Le gel ne touche que la retraite de base, qui forme l’essentiel des pensions modestes, alors que les plus hautes reposent davantage sur les complémentaires. « Un retraité à 1 300 euros perdrait proportionnellement deux fois plus qu’un retraité à 5 000 euros protégé par sa complémentaire », a résumé la sénatrice écologiste Anne Souyris pendant le débat, selon Public Sénat.
L’IPP aboutit au même constat : une désindexation complète des retraites de base est « anti-redistributive », plus lourde pour les retraités modestes, tandis que la suppression de l’abattement demande un effort qui grandit avec le niveau de vie [5]. L’institut relève une exception : l’abattement entre dans le calcul des aides au logement, si bien que sa disparition réduirait aussi ces aides chez des retraités parmi les plus modestes, faute de mesure d’accompagnement.
À ne pas confondre
La perte due au gel se reportait sur toutes les années suivantes, puisque les hausses futures s’appliquent à une base restée plus basse, sauf décret de rattrapage. La fin de l’abattement, elle, jouerait chaque année sur votre impôt, tant que vous êtes imposable. Dans les deux cas, il s’agit d’une perte récurrente, pas d’un effort ponctuel.
Ce qui reste à voter avant de toucher votre impôt
Le vote de la nuit ne vaut qu’en première lecture, et rien n’est encore voté pour l’abattement : le budget de l’État, rejeté par l’Assemblée nationale le 4 novembre, arrive au Sénat dans sa version initiale, avec le plafond à 3 000 € [4].
- 18 novembre : vote solennel du Sénat sur le budget de la Sécurité sociale, gel supprimé compris [2].
- À partir du 20 novembre : examen du budget de l’État au Sénat, où la majorité défendra la suppression de l’abattement.
- Ensuite : commissions mixtes paritaires, puis dernier mot à l’Assemblée nationale en cas de désaccord.
Si la suppression suit le calendrier de l’article 3, elle porterait sur les revenus de 2026, déclarés au printemps 2027 : la hausse d’impôt arriverait avec le solde de fin d’été, puis par un taux de prélèvement relevé. Le gouvernement, lui, n’a pas renoncé à freiner les pensions : « Le seul coût de l’indexation depuis 2020, c’est 50 milliards d’euros », a rappelé dans l’hémicycle le ministre du Travail, Jean-Pierre Farandou, jugeant « pas illégitime » d’y réfléchir, selon Public Sénat.
Sources et références
[1] Sénat — Amendement n° 1761 présenté par Mme Aeschlimann au nom de la commission des affaires sociales, projet de loi de financement de la sécurité sociale pour 2027 (n° 138), article 35, adopté
https://www.senat.fr/enseance/2026-2027/138/Amdt_1761.html
[2] Sénat — « Projet de loi de financement de la sécurité sociale pour 2027 », La loi en clair
https://www.senat.fr/travaux-parlementaires/textes-legislatifs/la-loi-en-clair/projet-de-loi-de-financement-de-la-securite-sociale-pour-2027.html
[3] Sénat — Projet de loi n° 138 (2026-2027) de financement de la sécurité sociale pour 2027, considéré comme rejeté par l’Assemblée nationale, article 35
https://www.senat.fr/leg/pjl26-138.html
[4] Sénat — « Projet de loi de finances pour 2027 », La loi en clair
https://www.senat.fr/travaux-parlementaires/textes-legislatifs/la-loi-en-clair/projet-de-loi-de-finances-pour-2027.html
[5] Institut des politiques publiques — P. Aubert, S. Duchesne, M. Tô, T. Tochev, « Comment mettre à contribution les retraités pour le redressement des finances publiques ? », note IPP n° 129, 28 septembre 2026
https://www.ipp.eu/publication/comment-mettre-a-contribution-les-retraites-pour-le-redressement-des-finances-publiques/
[6] Assemblée nationale — Projet de loi de finances pour 2027, n° 3210, enregistré le 1er octobre 2026, articles 2 et 3 (PDF)
https://www.assemblee-nationale.fr/dyn/17/textes/l17b3210_projet-loi.pdf
[7] CNRACL — « CSG/CRDS/CASA - Taux et seuils sur les pensions dues en 2026 »
https://www.juris-cnracl.retraites.fr/paiement-suivi-de-la-pension/le-paiement-de-la-pension/cotisations-sociales/csg/crds/casa/csg/crds/casa-taux-et-seuils-sur-les-pensions-dues-en-2026