 Retraite et bien-être
Sommaire
La règle de départ ne fait aucun cadeau aux familles. Les droits de succession se paient au dépôt de la déclaration, dans les six mois qui suivent le décès, que l’héritage soit un livret bien garni ou une maison qu’il faudra des mois pour vendre [1]. Deux enfants qui héritent d’une maison estimée 300 000 € doivent ainsi près de 16 400 € à eux deux, une fois déduit l’abattement de 100 000 € par enfant, avant d’avoir touché le moindre euro d’une éventuelle vente.
Le Code général des impôts prévoit une porte de sortie, le « crédit de paiement ». Ce n’est ni une remise ni un prêt bancaire : le fisc accepte d’être payé en plusieurs fois, ou plus tard, contre une garantie et des intérêts [2].
En ce moment
 Le PER que vous alimentez une fois à la retraite peut vous faire perdre 685 € au retrait, quand votre pension n’a pas baissé depuis le versement de décembre
 Le chèque de Noël glissé à un petit-enfant n’a rien à déclarer s’il reste à la mesure de vos revenus, un repère qui tombe à 488 € pour une retraite moyenne
Droits de succession : le fisc étale le paiement sur un an, ou trois ans pour un héritage immobilier
Le paiement fractionné est ouvert à toute succession, quels que soient le lien de parenté et la nature des biens [3]. Le conjoint et le partenaire de Pacs ne payant plus de droits, il concerne surtout les enfants, frères et sœurs, neveux ou légataires. La durée dépend de ce qui compose l’héritage.
| Formule | Pour qui | Durée |
|---|---|---|
| Fractionné, cas général | Toute succession | 3 versements, le dernier un an après la date limite de dépôt |
| Fractionné long | Héritage fait pour moitié au moins d’immeubles, d’objets d’art ou de titres non cotés | 7 versements sur 3 ans |
| Différé | Biens reçus en nue-propriété, droit viager du conjoint sur le logement, ferme attribuée à un héritier | Jusqu’à 6 mois après la fin de l’usufruit ou la vente |
| Différé puis fractionné | Transmission d’une entreprise | 5 ans de report, puis 10 ans de versements |
Une maison, un appartement ou un terrain comptent comme biens « non liquides » : quand le logement des parents fait l’essentiel du patrimoine, la formule sur trois ans est accessible. Elle était plus généreuse avant 2015, quand l’étalement pouvait durer cinq ans, voire dix [4].
Un taux de 2 % calculé sur les crédits immobiliers, et figé jusqu’au dernier versement
Le taux ne se négocie pas. Il est égal au taux effectif moyen des prêts immobiliers à taux fixe du quatrième trimestre de l’année précédente, réduit d’un tiers, sans garder plus d’une décimale [3]. Fin 2025, ce taux moyen était de 3,09 % pour les prêts de moins de dix ans [5], d’où 2 % pour les demandes déposées en 2026 [1], contre 2,3 % en 2025 et 1,7 % en 2023 [6].
C’est le taux du jour de la demande qui s’applique, jusqu’au dernier versement, même si les taux remontent ensuite [7]. Pour une déclaration déposée en 2027, il sera recalculé sur la fin 2026. Au troisième trimestre, le taux moyen des prêts de moins de dix ans était de 3,07 % [8] : à ce niveau, le taux resterait à 2 %, et il ne passerait à 2,1 % que si ce taux moyen atteignait 3,15 %.
600 € d’intérêts pour 20 000 € étalés sur trois ans : le calcul versement par versement
Les intérêts ne courent pas sur la somme totale pendant trois ans. À chaque échéance, ils portent sur les droits qui restaient dus [7], et le premier versement, payé au dépôt, n’en supporte aucun.
Prenons 20 000 € de droits, une déclaration déposée au terme des six mois et un versement tous les six mois. Chacun des sept versements comprend 2 857 € de droits. Le deuxième y ajoute 171 € d’intérêts, le troisième 143 €, jusqu’à 29 € pour le dernier. Au total, l’étalement coûte 600 €, soit 3 % des droits. Sur un an, en trois versements, il coûte 200 €.
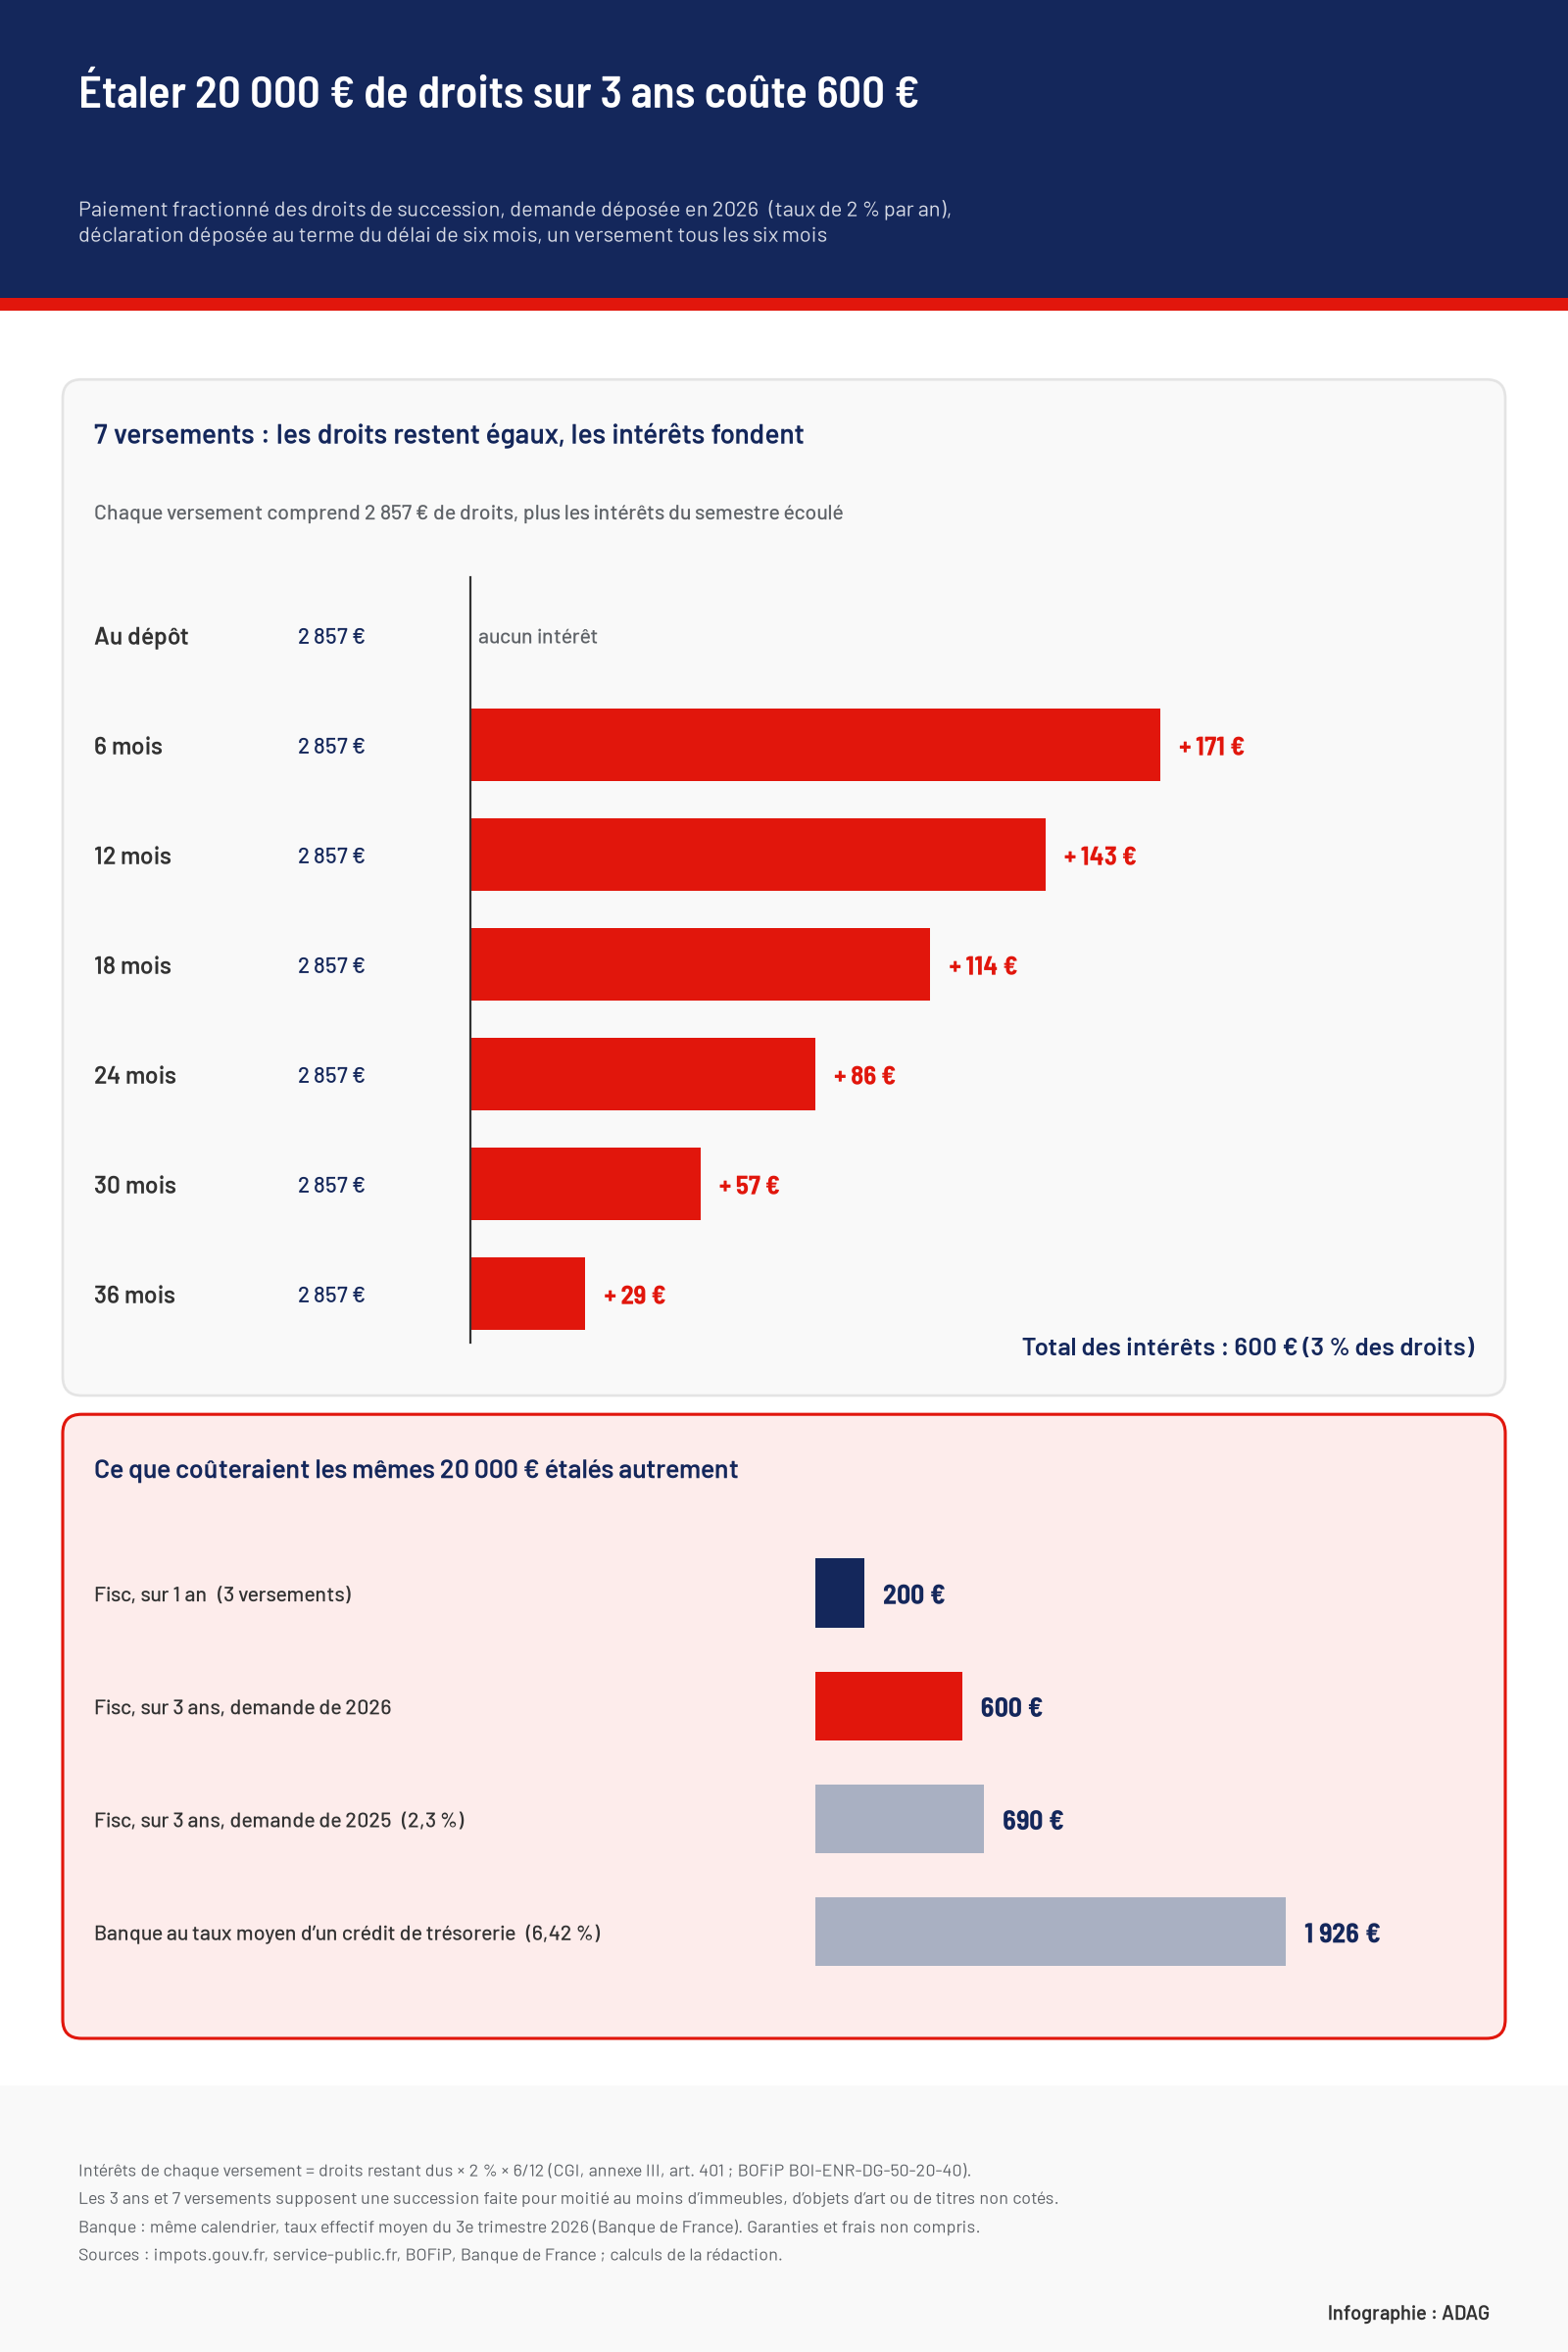
À titre de comparaison, au taux effectif moyen des crédits de trésorerie de plus de 6 000 €, 6,42 % au troisième trimestre 2026 [8], le même calendrier coûterait 1 926 € à la banque. Et si la maison se vend au bout d’un an, le solde peut être réglé par anticipation : les intérêts s’arrêtent ce jour-là [3].
La demande se joint à la déclaration, avec l’accord de tous les héritiers
La demande se fait au dépôt de la déclaration, pas une fois les droits réclamés. En pratique, le notaire la prépare avec les héritiers [2].
- Faire le compte des biens : la part d’immeubles, d’objets d’art et de titres non cotés fixe la durée possible.
- Obtenir l’accord écrit de tous les héritiers, même de ceux qui paient comptant : ils restent solidaires des droits étalés [7].
- Rédiger la demande au pied de la déclaration ou sur une lettre jointe, avec une offre de garanties [3].
- Payer le premier versement au dépôt.
- Constituer les garanties dans les quatre mois ; le service des impôts répond en deux mois [2].
La garantie doit valoir au moins les sommes reportées. La plus courante est une hypothèque sur un immeuble de la succession, que le comptable public fait inscrire lui-même [7]. Le fisc accepte aussi une hypothèque sur un bien personnel, le nantissement d’une assurance vie ou d’un compte-titres, ou une caution. Ces garanties sont aux frais des héritiers, qui doivent chaque année transmettre de quoi en vérifier la valeur.
Le crédit ne porte que sur les droits eux-mêmes. Une déclaration déposée en retard reste éligible, mais l’échéancier se termine à la même date que s’il avait commencé à temps, et les pénalités de retard ne s’étalent pas [4]. Elles grimpent nettement après un an, comme le détaille notre article sur la déclaration de succession déposée au treizième mois.
Une échéance oubliée, et tout le solde devient exigible d’un coup
Chaque versement doit être réglé dans le mois qui suit son échéance [3]. Au-delà, l’administration retire le crédit, après une procédure contradictoire, et réclame les droits restants comme si la déclaration avait été déposée sans paiement [7].
Attention au retard d’échéance
Dans notre exemple, manquer la deuxième échéance rend exigibles les 17 143 € restants, avec une majoration de 5 % [9], soit 857 €, et un intérêt de retard de 0,20 % par mois, environ 34 €. La majoration seule dépasse les 600 € d’intérêts de tout l’étalement.
Les intérêts de crédit déjà versés sont déduits de ces pénalités. Mais il n’existe qu’un échéancier pour tous les cohéritiers : si l’un d’eux ne paie pas, le crédit tombe pour tous, sauf si les autres paient à sa place [4].
Différer plutôt qu’étaler : l’enfant qui hérite de la maison sans pouvoir l’habiter
Quand le conjoint survivant garde l’usufruit du logement, les enfants n’en reçoivent que la nue-propriété : propriétaires, ils ne peuvent ni l’occuper ni le louer. Ils peuvent alors reporter les droits dus sur cette nue-propriété jusqu’à six mois après la fin de l’usufruit, en pratique le décès du parent survivant, ou jusqu’à la vente [1].
Ce report coûte aussi 2 % par an pour une demande de 2026, payés chaque année : 200 € par an pour 10 000 € de droits différés. Il peut être obtenu sans intérêts si les héritiers acceptent que les droits soient calculés sur la valeur de la pleine propriété au jour du décès [7], un choix à faire dès la demande qui échange une base taxable plus lourde contre des années d’intérêts en moins.
Sources et références
[1] impots.gouv.fr — « Comment puis-je payer les droits de succession ? »
https://www.impots.gouv.fr/particulier/questions/comment-puis-je-payer-les-droits-de-succession
[2] Service-public.fr — « Paiement des droits de succession »
https://www.service-public.gouv.fr/particuliers/vosdroits/F36432
[3] Code général des impôts, annexe III — articles 396 à 404 GD, « Paiement fractionné ou différé des droits », Légifrance
https://www.legifrance.gouv.fr/codes/section_lc/LEGITEXT000006069574/LEGISCTA000006146886/
[4] BOFiP — BOI-ENR-DG-50-20-30, « Exceptions au paiement immédiat - Dispositions particulières »
https://bofip.impots.gouv.fr/bofip/1398-PGP.html/identifiant%3DBOI-ENR-DG-50-20-30-20160203
[5] Banque de France — « Taux d’usure - 2026-Q1 », taux effectifs moyens du 4e trimestre 2025
https://www.banque-france.fr/fr/statistiques/taux-et-cours/taux-dusure-2026-q1
[6] Rapport du 122e Congrès des notaires de France — « Les paiements alternatifs », 2026
https://www.rapport-congresdesnotaires.fr/2026-rapport-du-122e-congres/les-paiements-alternatifs-cgi-ann-iii-art-396-397-et-397-2o-art-1716-bis
[7] BOFiP — BOI-ENR-DG-50-20-40, « Examen de la demande de crédit et surveillance des engagements »
https://bofip.impots.gouv.fr/bofip/3281-PGP.html/identifiant%3DBOI-ENR-DG-50-20-40-20160203
[8] Banque de France — Taux d’usure et taux effectifs moyens pratiqués au 3e trimestre 2026, applicables au 1er octobre 2026
https://www.banque-france.fr/system/files/webstats/Taux_dusure_2026T4_20260928/FR_202610_RESULT_TABLEAU_INTERNET_USURE_23Sep26.pdf
[9] Code général des impôts — article 1731, Légifrance
https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000033812315