 Retraite et bien-être

« Je ne propose pas un gel généralisé des pensions, ce qui serait injuste pour les petites retraites subissant l’inflation. En revanche, j’assume de cibler un gel temporaire de l’indexation uniquement sur les pensions supérieures à 2 200 euros par mois. » Invité mardi 27 octobre de l’émission « Objectif Élysée 2027 » sur Europe 1 et CNews, David Lisnard, maire de Cannes et candidat de Nouvelle Énergie à l’élection présidentielle, a donné un seuil précis à une idée qu’il défend depuis des mois [1][2]. Il n’a pas dit combien de temps durerait ce gel. Nous avons donc fait le calcul sur deux revalorisations, avec la hausse des prix que l’Insee vient de mesurer : au rythme d’octobre, 3,4 % sur un an, une retraite de 3 000 € brut finirait 207 € par mois sous une pension revalorisée normalement [5].
Le gel des pensions de David Lisnard doit financer une part de retraite par capitalisation
Le gel n’est pas une mesure d’économie isolée. David Lisnard veut faire basculer le système vers un modèle mixte, où environ 40 % des cotisations iraient sur des comptes d’épargne individuels, dans une capitalisation qu’il veut « obligatoire et collective », négociée branche par branche [1][2]. Pour amorcer cet étage, il faut de l’argent tout de suite : c’est le rôle qu’il assigne au gel des plus hautes pensions et à la suppression de l’abattement fiscal de 10 % dont bénéficient les retraités, une niche de près de 5 milliards d’euros par an [1]. En face, il promet de baisser la CSG sur les salaires de 9,2 % à 6,6 %, de garder l’âge légal à 65 ans et de remplacer toutes les caisses par une Agence centrale publique de retraite [1].
L’économiste Michaël Zemmour, de l’université Lyon-II, juge que le compte n’y est pas : selon lui, ni le gel au-dessus de 2 200 € ni le report de l’âge ne compenseraient les cotisations détournées vers la capitalisation [3]. Le candidat, lui, prépare son premier grand meeting de campagne, le 13 décembre à Lyon [4].
Plusieurs points décisifs restent ouverts. David Lisnard n’a pas précisé si le seuil de 2 200 € s’entend en brut ou en net, ni s’il porte sur la pension totale, complémentaires comprises. Sur le site de son parti, la même idée apparaît avec un seuil d’« environ 2 000 euros » et un « différentiel » orienté vers la capitalisation, une formule qui peut se lire comme un gel de la seule part au-dessus du seuil [2]. Nos calculs prennent la pension brute totale, et la seconde lecture est chiffrée plus bas.
Avec 3,4 % d’inflation, une retraite de 3 000 € perd 207 € par mois en deux ans
Un gel ne baisse aucune pension en euros : il supprime la revalorisation. Chaque 1er janvier, les retraites de base augmentent selon l’évolution des prix hors tabac sur les douze derniers mois connus, publiée par l’Insee [6]. Geler, c’est rester au même montant pendant que les prix montent, et l’écart se creuse d’une année sur l’autre.
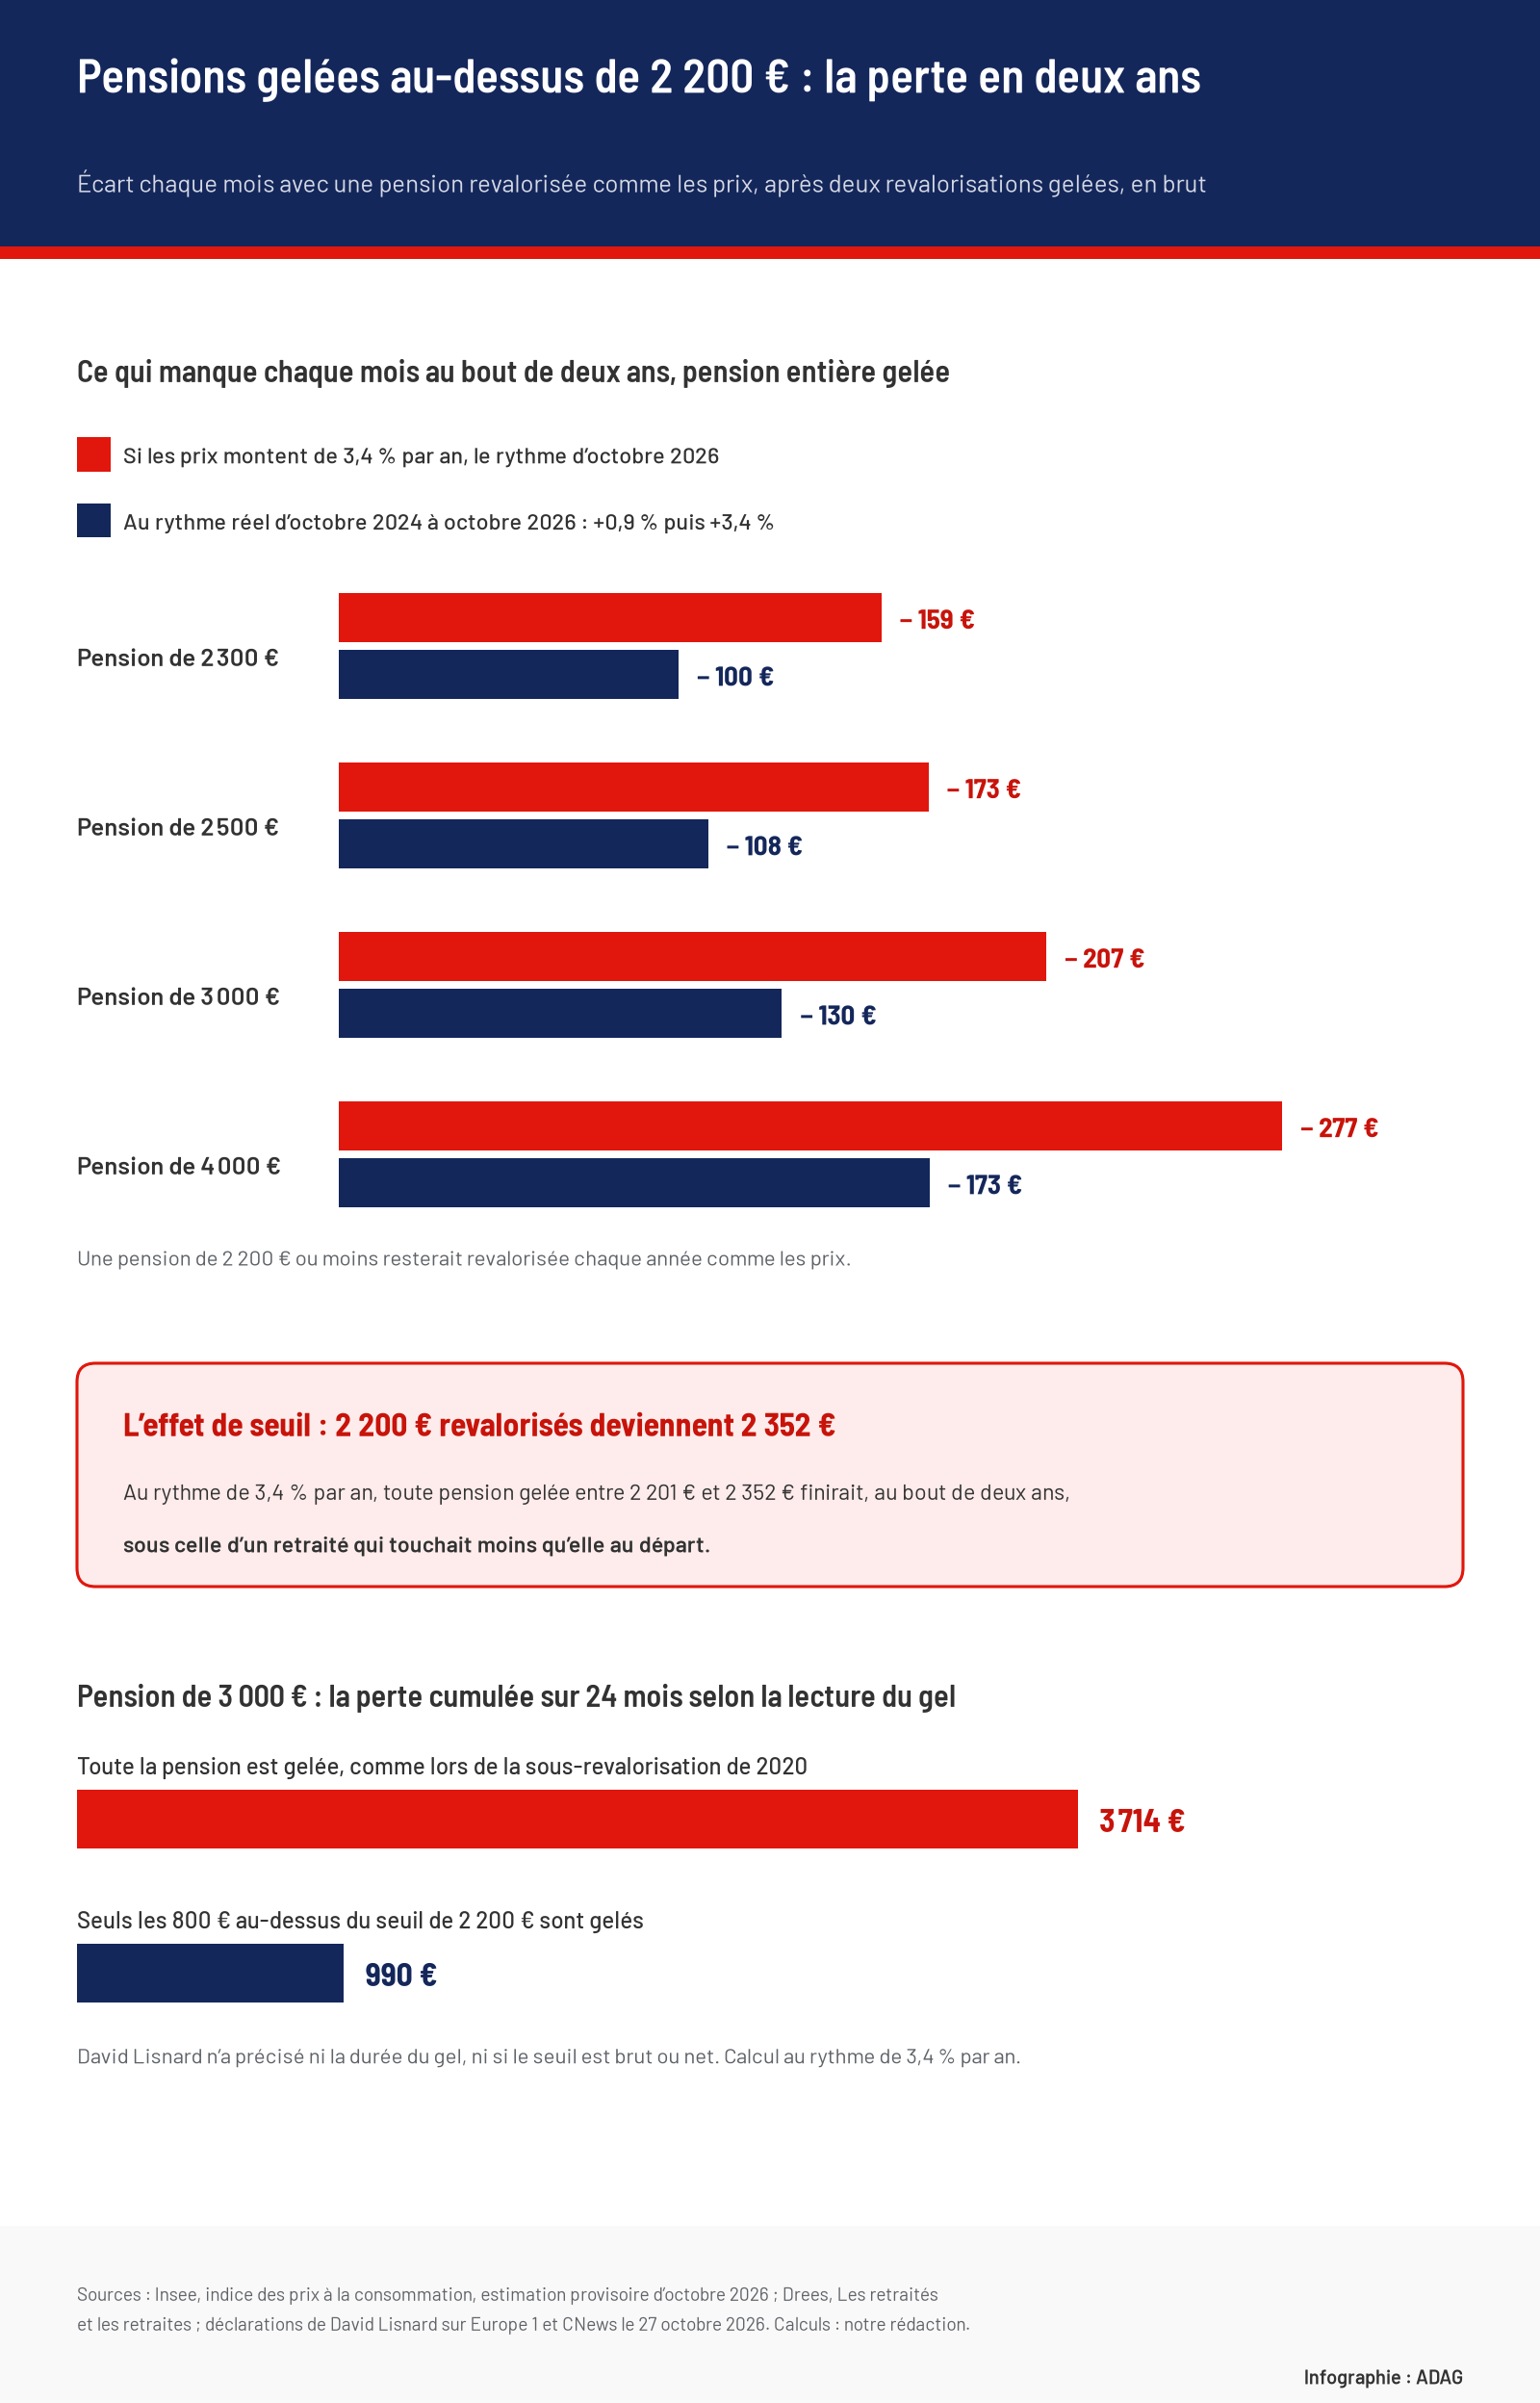
Or la hausse des prix repart. Selon l’estimation provisoire de l’Insee publiée le 30 octobre, les prix à la consommation ont augmenté de 3,4 % sur un an en octobre 2026, contre 0,9 % un an plus tôt, sous l’effet de l’énergie, en hausse de 24,1 % [5]. Nous avons retenu deux rythmes : 3,4 % par an pendant deux ans, si l’inflation reste à son niveau d’octobre, et +0,9 % puis +3,4 %, le rythme réellement mesuré d’octobre 2024 à octobre 2026.
| Pension brute gelée | Écart par mois au bout de 2 ans | Perte cumulée sur 24 mois | Écart par mois, rythme 2024-2026 |
|---|---|---|---|
| 2 300 € | 159 € | 2 847 € | 100 € |
| 2 500 € | 173 € | 3 095 € | 108 € |
| 3 000 € | 207 € | 3 714 € | 130 € |
| 4 000 € | 277 € | 4 951 € | 173 € |
À 3,4 % par an, deux ans de gel retirent 6,5 % de pouvoir d’achat à la pension concernée, quel que soit son montant. Le retraité à 3 000 € brut ne voit rien baisser sur son relevé ; il touche simplement 207 € de moins chaque mois que s’il avait été revalorisé, et 3 714 € de moins sur les deux années, plus d’un mois de pension. Les montants sont bruts : la CSG, la CRDS et la Casa réduisent un peu l’écart sur le virement.
Juste au-dessus de 2 200 €, l’effet de seuil fait passer devant des pensions plus faibles
Un seuil sec crée un renversement. Une pension de 2 200 € revalorisée deux fois de 3,4 % atteint 2 352 €. Toute pension gelée entre 2 201 € et 2 352 € finirait donc, au bout de deux ans, sous celle d’un retraité qui touchait moins au départ ; au rythme de 2024-2026, la zone s’arrêterait à 2 295 €. Le gouvernement, dans le gel partiel qu’il propose pour 2027, a prévu des paliers pour éviter ce saut, que nous avons chiffrés dans notre article du 27 octobre ; David Lisnard n’en a pas décrit.
La France a déjà différencié la revalorisation selon le montant. Au 1er janvier 2020, les pensions des retraités dont le total tous régimes dépassait 2 000 € brut ont été revalorisées de 0,3 %, contre 1,0 % en dessous [6][7]. Pour une retraite de 3 000 €, l’écart était de 21 € par mois. Un gel complet avec 3,4 % d’inflation lui coûterait 102 € par mois dès la première année, près de cinq fois l’effort de 2020.
Anciens fonctionnaires de l’État et régimes spéciaux, les plus exposés au gel au-dessus de 2 200 €
La pension moyenne reste loin du seuil : fin 2024, les retraités vivant en France touchaient en moyenne 1 752 € brut par mois de pension de droit direct, selon la Drees [7]. Celle des hommes, 2 186 €, s’arrête juste en dessous. Le gel viserait surtout certains profils : les anciens fonctionnaires civils de l’État touchent en moyenne 2 570 € brut, les retraités des régimes spéciaux 2 740 €, les anciens libéraux 2 840 €, et les hommes ayant fait une carrière complète 2 390 € [7]. Fin 2020, 8 % des retraités dépassaient 3 000 € brut [7].
Pension entière ou seule part au-dessus de 2 200 € : la perte va de 990 € à 3 714 €
La lecture du seuil change tout. Si toute la pension est gelée, comme les pensions au-dessus de 2 000 € en 2020, un retraité à 3 000 € perd 3 714 € en deux ans au rythme d’octobre. Si seuls les 800 € au-dessus de 2 200 € cessent d’être revalorisés, la perte tombe à 990 €, soit 55 € par mois au bout de deux ans ; à 4 000 €, elle serait de 2 228 € au lieu de 4 951 €. La seconde version supprime l’effet de seuil, mais rapporte beaucoup moins pour financer la capitalisation.
Ce projet ne doit pas être confondu avec le gel partiel du budget de la Sécurité sociale pour 2027, porté par le gouvernement pour la seule année 2027 avec un seuil de 1 260 € et que le Sénat examine à partir du 9 novembre [8]. La proposition de David Lisnard relève d’un programme présidentiel.
Élu au printemps 2027, un président ne pourrait plus toucher à la revalorisation de janvier 2027, qui relève de ce budget. La première concernée serait celle du 1er janvier 2028 : sur deux ans, le gel porterait donc sur les hausses de 2028 et de 2029, avec l’inflation de ces années-là, que personne ne connaît encore.
Sources et références
[1] Capital — « Votre retraite dépasse 2 200 euros, David Lisnard propose de la geler », 28 octobre 2026
https://www.capital.fr/votre-retraite/votre-retraite-depasse-2-200-euros-david-lisnard-propose-de-la-geler-1531322
[2] Nouvelle Énergie — « David Lisnard est-il favorable à la retraite par capitalisation ? », mis à jour le 16 octobre 2026
https://www.unenouvelleenergie.fr/questions/david-lisnard-est-il-favorable-a-la-retraite-par-capitalisation/
[3] La Dépêche du Midi — « DÉCRYPTAGE. Présidentielle 2027 : pourquoi le gel des pensions de plus de 2 200 euros voulu par David Lisnard ne suffirait pas à financer le passage à la capitalisation », 30 octobre 2026
https://www.ladepeche.fr/2026/10/30/decryptage-presidentielle-2027-pourquoi-le-gel-des-pensions-de-plus-de-2-200-euros-voulu-par-david-lisnard-ne-suffirait-pas-a-financer-le-passage-a-la-13626026.php
[4] Le Parisien — « Présidentielle 2027 : David Lisnard tiendra son premier grand meeting de campagne à Lyon en décembre », 30 octobre 2026
https://www.leparisien.fr/politique/presidentielle-2027-david-lisnard-tiendra-son-plus-premier-grand-meeting-de-campagne-a-lyon-en-decembre-30-10-2026-ZKBM7G454VACHAJ5TAUQTTPOEY.php
[5] Insee — « En octobre 2026, les prix à la consommation augmenteraient de 3,4 % sur un an », Informations rapides n° 266, 30 octobre 2026
https://www.insee.fr/fr/statistiques/9107965
[6] Drees — « Les retraités et les retraites », édition 2024, fiche 04 « La revalorisation des pensions individuelles »
https://drees.solidarites-sante.gouv.fr/sites/default/files/2024-10/RR24%20-%20Fiche%2004%20-%20La%20revalorisation%20des%20pensions%20individuelles.pdf
[7] Drees — « Les retraités et les retraites », édition 2026, fiche 05 « Le niveau des pensions »
https://drees.solidarites-sante.gouv.fr/sites/default/files/2026-10/RR2026%20-%20Fiche%2005%20-%20Le%20niveau%20des%20pensions.pdf
[8] NosParlementaires — « Calendrier PLFSS 2027 : le Sénat prend la main le 9 novembre »
https://nosparlementaires.fr/actualites/plfss-2027-calendrier-examen-date-par-date