 Retraite et bien-être

Une douleur au dos ou une main qui ne serre plus comme avant : après un accident du travail, ces séquelles peuvent durer toute la vie.
Peut-on alors partir plus tôt à la retraite, et garder la rente en plus de la pension ? Cet article répond à ces questions, selon que vous êtes salarié, fonctionnaire ou indépendant.
Qu’est-ce que l’IPP, et quel lien avec la retraite ?
L’IPP, ou incapacité permanente partielle, mesure les séquelles qui restent après un accident du travail ou une maladie professionnelle. Le médecin-conseil fixe ce taux après la consolidation, le moment où les lésions se fixent.
Ce taux décide donc de la forme de l’indemnisation. À partir de 10 %, c’est une rente ; en dessous, un capital versé en une seule fois.
Une IPP ne veut pas dire qu’on est en arrêt de travail. Elle est fixée après la consolidation, et reprendre le travail n’y change rien. Elle ne se confond pas non plus avec l’invalidité.
Avec un taux suffisant, l’IPP peut aussi ouvrir une retraite plus tôt. La rente continue ensuite, après le départ : elle indemnise les séquelles et se cumule avec la pension.
Quel taux d’IPP permet de partir plus tôt ?
Taux de 10 % à moins de 20 %
Pour ce dispositif, deux seuils comptent : 10 % et 20 %. Entre 10 % et moins de 20 %, le départ se fait deux ans avant l’âge légal, sous conditions propres à ce taux.
Un taux de 50 % ne suffit pas, à lui seul, à ouvrir cette retraite pour incapacité permanente. Vérifiez donc le taux exact inscrit sur votre notification, car c’est lui qui se compare aux seuils.
En ce moment
 Un été de travail oublié sur votre relevé de carrière peut coûter 37 € de retraite par mois à vie alors que sa correction sur info-retraite ne coûte rien
 Un retraité parisien touche en moyenne 834 € de plus par mois qu’un retraité du Cantal, un fossé qui fond de plus de moitié dès qu’on quitte l’Île-de-France
Pour partir deux ans avant l’âge légal, il faut réunir ces conditions :
- 17 ans d’exposition aux risques professionnels, dans un ou plusieurs régimes français ou dans un pays de l’Union européenne.
- Des risques retenus, comme les manutentions de charges, les postures pénibles, le travail de nuit ou le bruit.
- Un lien prouvé entre le travail et l’incapacité.
- Un examen par une commission, sauf si l’IPP vient d’une maladie professionnelle ou si vous avez 68 trimestres de cotisations dans tous les régimes.
Taux d’au moins 20 %
Une IPP d’au moins 20 % ouvre ces droits :
- Vous pouvez partir dès 60 ans, avec une pension calculée au taux maximum.
- Ce taux vaut même si vous n’avez pas encore la durée d’assurance requise.
- Pour une rente d’accident du travail, le médecin-conseil régional vérifie que les lésions sont identiques à celles reconnues pour une maladie professionnelle.
- Un accident de trajet n’ouvre pas droit à ce dispositif.
Demander un départ anticipé : les étapes
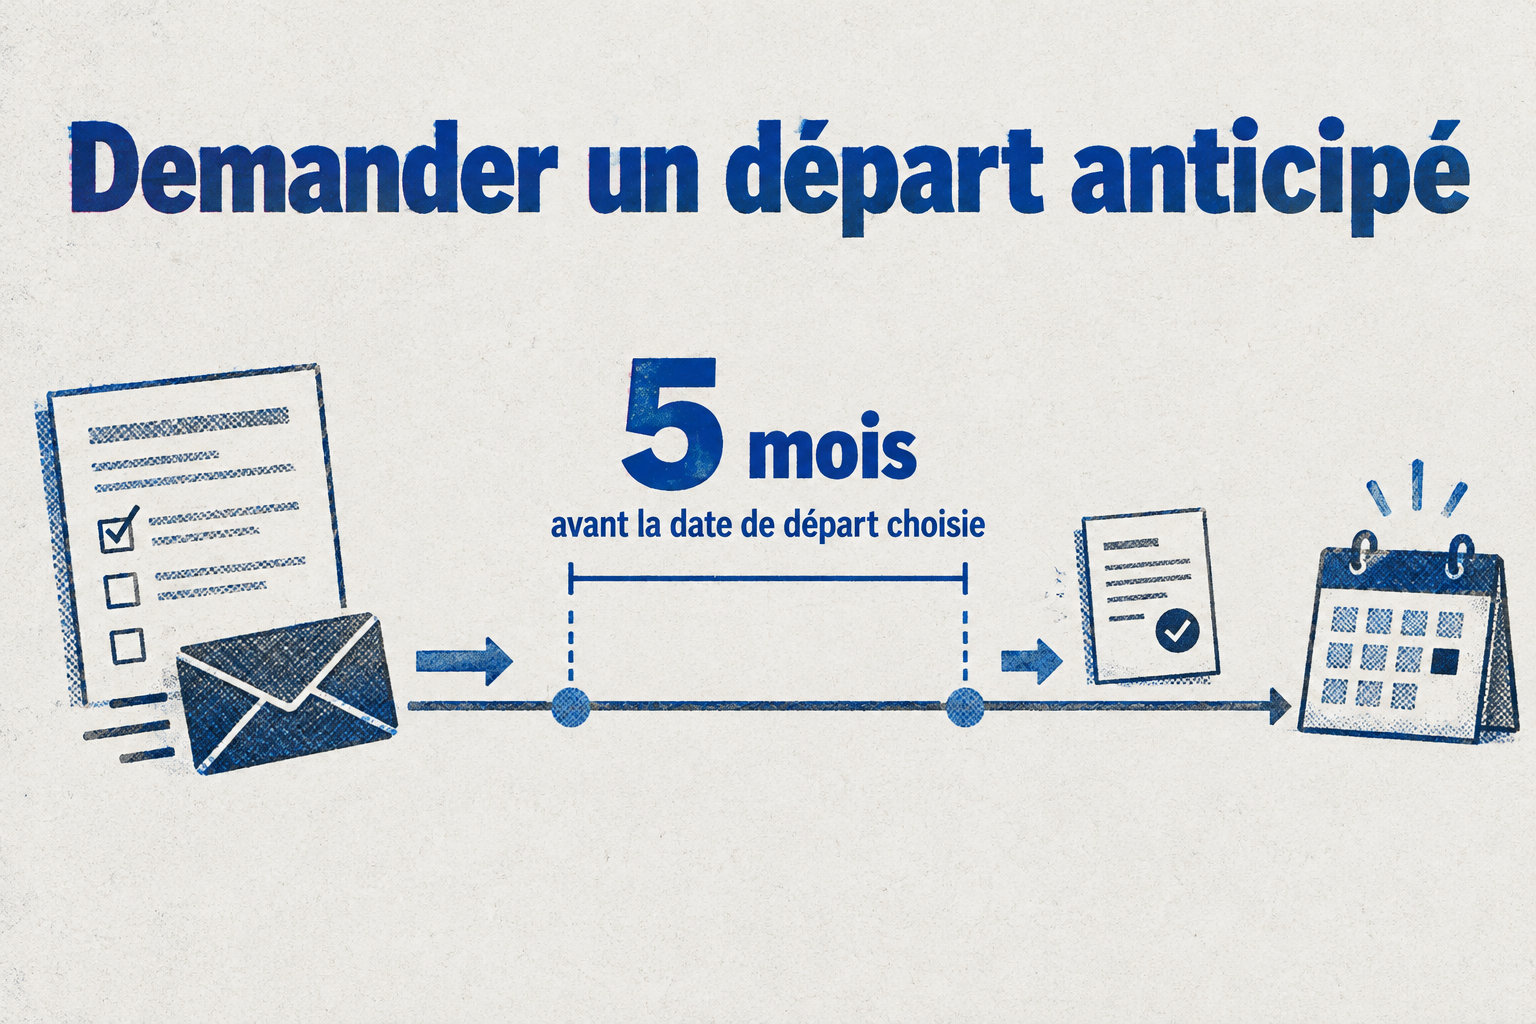
La retraite pour incapacité permanente n’est pas attribuée automatiquement. Il faut remplir le formulaire et l’envoyer à la caisse régionale, par courrier ou en ligne.
En ligne, passez par votre espace personnel : « Messagerie », puis « Transmettre mon formulaire ». Si vous avez cotisé au régime général, au régime des salariés agricoles et à celui des non-salariés agricoles, une seule demande suffit.
Pour partir plus tôt, suivez ces étapes :
- Déposez votre demande cinq mois avant la date choisie.
- Choisissez un premier jour de mois, jamais avant votre dépôt ni avant l’âge minimal qui s’applique à vous.
- Sans date indiquée, la retraite commence le premier jour du mois suivant la réception de la demande.
- Attendez la confirmation de vos droits, de base et complémentaires, avant d’arrêter de travailler.
Quels documents fournir ?
Le dossier commence par un questionnaire. Il sert à déclarer vos rentes, vos taux d’incapacité et votre carrière professionnelle. Gardez sous la main les courriers qui mentionnent ces rentes et ces taux.
Joignez aussi la notification de consolidation médicale, qui constate que vos séquelles sont stabilisées. Sans elle, le dossier reste incomplet et votre départ peut être retardé.
Avant l’envoi, rassemblez les pièces qui correspondent à votre cas :
- Régime général : la notification de rente AT-MP.
- Régime agricole : la notification du taux d’IPP.
- Maladie professionnelle : la notification de reconnaissance de la maladie.
- Taux de 10 % à moins de 20 % : bulletins de salaire, contrats et fiches d’exposition.
- Consolidation introuvable : attestation ou duplicata de la CPAM ou de la MSA.
Peut-on cumuler la rente AT/MP et la retraite ?
Oui, la rente AT-MP se cumule avec la pension de retraite. Le départ à la retraite ne l’arrête pas, car elle indemnise les séquelles de l’accident ou de la maladie, et non le fait de travailler.
Elle est viagère : elle vous est versée jusqu’à la fin de votre vie, en plus de votre pension.
Deux prestations ne se cumulent pas avec la retraite pour incapacité permanente : la pension d’invalidité et l’allocation des travailleurs de l’amiante. Regardez d’abord si vous touchez l’une d’elles.
En revanche, plusieurs taux de rente peuvent s’additionner. Il faut pour cela qu’au moins un taux atteigne 10 % et qu’ils concernent la même maladie professionnelle ou le même accident du travail.
Quelles règles selon votre statut ?
Salarié du privé
Si vous êtes salarié du régime général, vous pouvez partir dès 60 ans avec une IPP d’au moins 20 %.
Avec une IPP de 10 % à moins de 20 %, le départ est possible deux ans avant l’âge légal, à condition de remplir les conditions propres à ce taux.
Pour une personne née en 1964, cela donne 60 ans et 9 mois.
Fonctionnaire
Si vous êtes fonctionnaire, la retraite anticipée pour IPP liée au travail suit d’autres règles. Votre âge légal dépend de votre année de naissance et de votre catégorie d’emploi.
L’allocation temporaire d’invalidité s’examine à part. Elle peut se cumuler avec votre pension de retraite, donc ne la confondez pas avec votre départ anticipé.
Travailleur indépendant
Pour un travailleur indépendant, le dispositif suppose d’avoir cotisé à l’assurance volontaire AT-MP. Vérifiez ce point en premier, car sans lui, le départ anticipé n’est pas ouvert.
Ensuite, vérifiez votre taux d’IPP. À partir de 20 %, le départ se fait dès 60 ans. Entre 10 % et moins de 20 %, il se fait deux ans avant l’âge légal, avec les conditions d’exposition.
Voici les trois statuts. Les salariés agricoles peuvent aussi relever du dispositif, avec une demande unique.
| Critère | Salarié du privé | Fonctionnaire | Travailleur indépendant |
|---|---|---|---|
| Régime | Régime général | Fonction publique | Assurance volontaire AT-MP |
| Seuil d’âge | 60 ans dès 20 %, deux ans avant l’âge légal entre 10 % et 20 % | Âge légal selon année de naissance et catégorie d’emploi | 60 ans dès 20 %, deux ans avant l’âge légal entre 10 % et 20 % |
| Condition d’exposition | 17 ans d’exposition | Règles propres à la fonction publique | Cotisation à l’assurance volontaire AT-MP, puis exposition |
Quels délais pour agir, et que faire si l’accident est ancien ?
La rente d’incapacité permanente commence le lendemain de la consolidation, c’est-à-dire le jour où votre état de santé est jugé stable.
Pour la retraite, la demande doit être déposée cinq mois avant la date de départ souhaitée. Cette règle vaut même si l’accident est ancien, alors vérifiez ce délai avant de fixer votre date.
Retrouvez la notification de consolidation et les notifications de taux. Elles doivent figurer dans le dossier. Si vous les avez perdues, demandez à la CPAM ou à la MSA une attestation ou un duplicata : le questionnaire les accepte.
Avant de fixer votre date, vérifiez que ces pièces sont bien dans le dossier. Un dossier incomplet ralentit le traitement, et votre départ attend d’autant.
L’IPP peut ouvrir une retraite plus tôt, et la rente se garde en plus de la pension. Tout dépend de votre taux et de votre statut.
Votre prochain pas : relire le taux sur votre notification, puis rassembler les pièces avant d’envoyer le formulaire à la caisse.