 Retraite et bien-être

Avec une petite pension, la fin du mois arrive vite, et chaque dépense se réfléchit à deux fois.
Le vrai problème, c’est de savoir quoi couper, quelles aides demander et comment garder une vie sociale sans tout dépenser. Cet article vous montre comment y voir clair, étape par étape, sans renoncer à ce qui compte pour vous.
Avec une petite pension, par quoi commencer
Avant de compter, regardez ce qui arrive vraiment sur votre compte. Ce n’est pas le brut affiché : les prélèvements sociaux, et l’impôt si vous en payez, sont déjà retirés.
La CSG prend 3,8 %, 6,6 % ou 8,3 % selon votre revenu fiscal de référence. Pour situer, la pension moyenne nette était de 1 626 € fin 2024. Partez de votre chiffre net, pas du brut.
Les charges fixes sont celles qui tombent chaque mois, quoi qu’il arrive. Commencez par les réduire, en vérifiant d’abord vos plafonds santé et votre mutuelle :
- Le loyer ou les frais de logement, à comparer avec le montant réellement payé.
- L’énergie, l’assurance et la mutuelle, à renégocier ou à mettre en concurrence.
- Le téléphone et les abonnements, dont vous supprimez ceux que vous n’utilisez plus.
Connaître ses droits et le montant réel de sa pension
Avant toute démarche, consultez votre relevé de carrière. Il indique les emplois et les droits enregistrés année par année. Le service « Ma carrière » du compte retraite l’affiche à tout moment.
Le même compte vous donne aussi vos attestations de paiement, vos attestations fiscales et l’historique de vos versements. Vous voyez ainsi ce qui vous a réellement été versé, sans attendre un courrier. Ouvrez-le avant de chiffrer quoi que ce soit.
Si une année manque, repérez-la, puis écrivez au bon interlocuteur :
- Parcourez le relevé année par année et notez les périodes où rien n’apparaît.
- Vérifiez chaque régime auquel vous avez cotisé : chacun ne voit que ses propres droits.
- Adressez la demande au régime qui a enregistré la période. Pour une période de fonctionnaire, c’est le dernier employeur.
- À partir de 55 ans, faites-la en ligne avec « Corriger ma carrière ». Avant 55 ans, contactez directement le régime.
L’ASPA, un complément pour les pensions les plus faibles
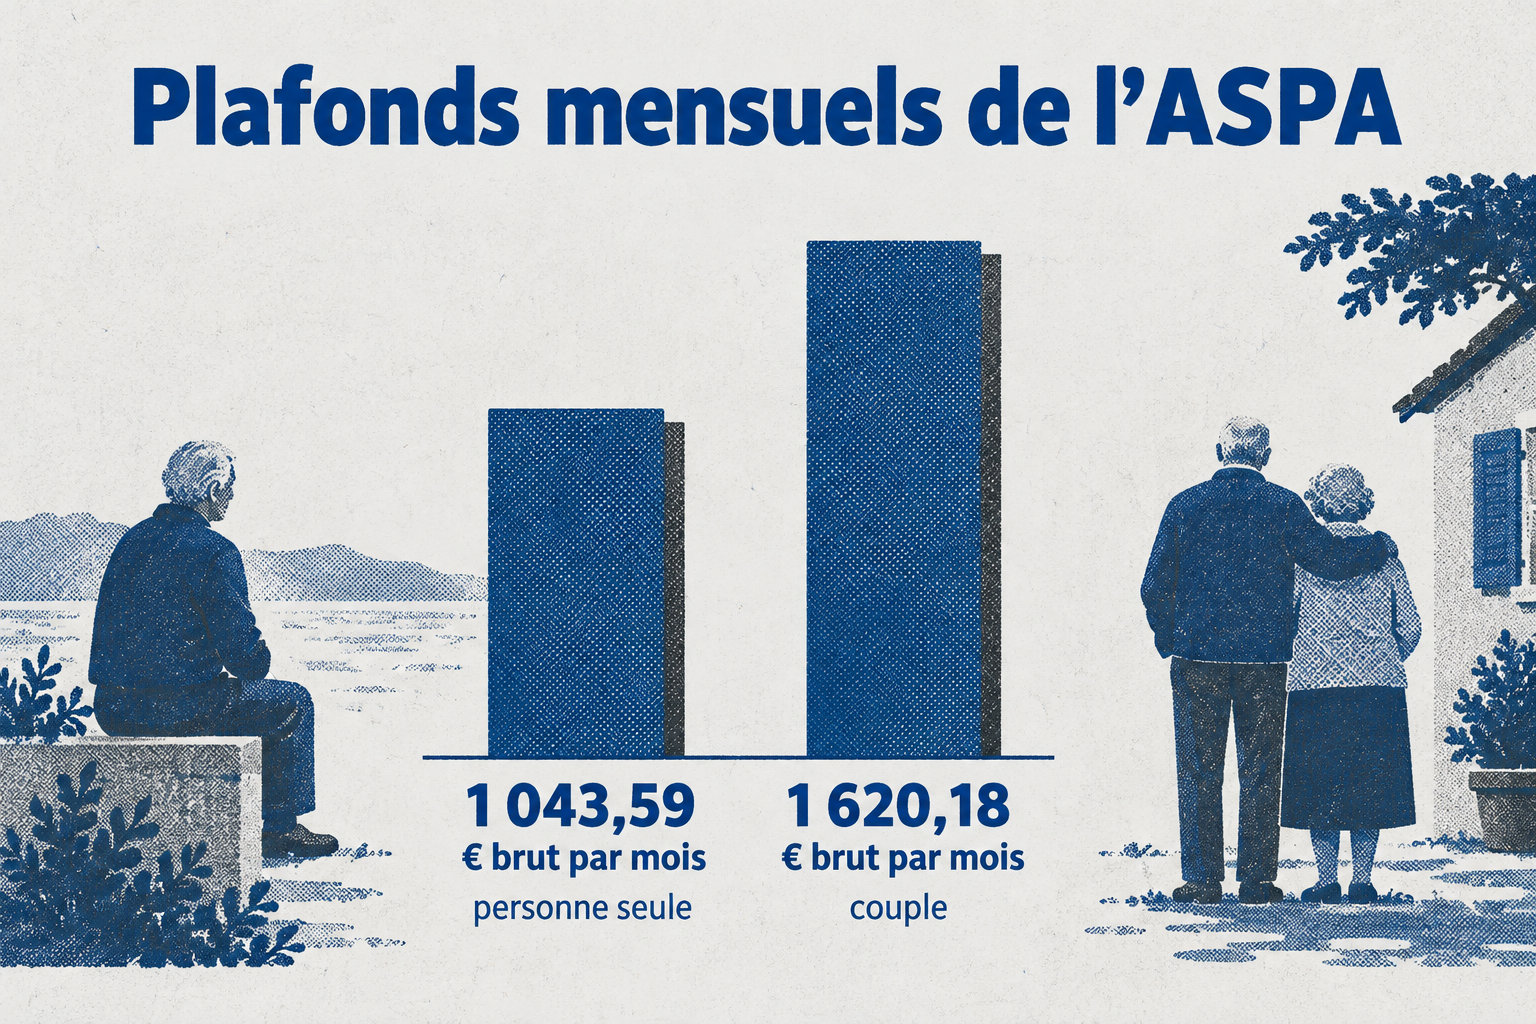
L’ASPA complète les pensions les plus faibles. Depuis le 1er janvier 2026, elle monte jusqu’à 1 043,59 € brut par mois pour une personne seule, et 1 620,18 € pour un couple.
Si vos ressources restent sous ce plafond, l’écart est comblé.
Attention, ce n’est pas le minimum contributif. Celui-ci dépend de votre carrière, alors que l’ASPA regarde les ressources de tout le foyer. Ne les confondez pas dans votre calcul.
L’âge est en général de 65 ans, et il faut vivre en France de façon stable. Pour vérifier le vôtre, lisez comment savoir à quel âge vous pouvez partir à la retraite.
Pensions, salaires et placements comptent, sauf la résidence principale. La demande se dépose auprès de la caisse qui verse votre retraite. Ne tardez pas : chaque mois d’attente est un mois d’aide perdu.
Se loger à moindre coût
Les aides au logement
Il existe trois aides au logement, et chacune regarde un critère différent. L’APL dépend du logement, notamment s’il est conventionné. L’ALF dépend de votre situation familiale. L’ALS, elle, sert de solution de repli.
Elle peut être versée quand vous ne remplissez pas les conditions de l’APL ou de l’ALF. Attention, le logement doit être votre résidence principale, occupée au moins huit mois par an. Vos ressources et votre loyer pèsent dans le calcul.
Pour savoir laquelle viser, regardez ce qui décide chaque aide et ce qu’il faut préparer pour la simulation.
| Critère | APL | ALF | ALS |
|---|---|---|---|
| Critère clé | Le logement, s’il est conventionné | La situation familiale | Vous ne remplissez ni l’APL ni l’ALF |
| Cas typique | Logement conventionné, ou établissement conventionné | Couple ou personne avec des personnes à charge | Logement qui ne rentre dans aucune des deux autres aides |
| Pour la simulation | Code postal, type de logement, loyer, situation familiale | Les mêmes éléments | Les mêmes éléments |
Résidence autonomie ou déménagement
Avant de choisir une résidence autonomie, regardez la redevance. Elle regroupe le loyer, les charges et les prestations non optionnelles, et elle varie selon le logement. Beaucoup de familles s’arrêtent au loyer, et c’est une erreur.
Pour un déménagement, additionnez le loyer, les charges et les frais de déménagement. Si la famille peut aider, voyez le financement d’une maison de retraite par les descendants. Ne bougez pas si le total dépasse votre budget.
Les aides locales et les services à domicile
Une aide à domicile ne se demande pas au même endroit selon le type d’aide. Votre caisse de retraite peut financer le ménage, les courses, les petits travaux ou l’aide informatique, selon votre situation. Vous la demandez à cette caisse.
L’APA et l’aide-ménagère du département se demandent au département, pas à la caisse. Confondre les deux, c’est perdre du temps. Un conseil : appelez votre caisse avant tout, et ne partez pas au département sans avoir posé la question.
Pour demander l’aide à domicile, rassemblez ces papiers avant d’écrire à votre caisse :
- Le formulaire prévu par la caisse, rempli en entier.
- Le dernier avis d’imposition, un relevé d’identité bancaire et un justificatif de pension.
- Crédit d’impôt : 50 % des dépenses, dans la limite de 12 000 € par an.
- Plafond relevé de 1 500 € par personne de plus de 65 ans, sans dépasser 15 000 €.
- Les aides déjà reçues se déduisent des dépenses déclarées.
Des activités et des liens sociaux peu coûteux
Se déplacer coûte moins cher qu’on le pense. Beaucoup de communes et de départements offrent des tarifs réduits, ou du transport à la demande, qui se réserve à l’avance. Votre mairie ou le CCAS vous dira ce qui existe.
Vous avez 75 ans ou plus ? Sortir Plus vous accompagne pour les courses, une visite ou une promenade, à pied ou en voiture. La caisse Agirc-Arrco paie ce service, dans la limite d’une enveloppe annuelle : utilisez-le tôt dans l’année.
Les activités peu chères dépendent de votre commune. Commencez par la bibliothèque, le centre social ou le club seniors voisin : c’est là que vous saurez ce qui coûte peu.
À Paris, certains clubs seniors sont gratuits avec une carte d’adhérent. Pour garder le lien, choisissez un groupe près de chez vous et prévoyez des appels ou des visites régulières.
Ne payez pas une activité avant d’avoir regardé l’offre gratuite de votre commune.
Tenir un budget au quotidien
Chaque mois, relisez vos contrats : complémentaire santé, assurance habitation, abonnement téléphonique. Comparez garanties et prix avant de résilier ou de changer quoi que ce soit.
Une dépense qui revient chaque année, comme une cure thermale, mérite la même vérification : son remboursement n’est pas automatique. Un conseiller budgétaire ou le CCAS vous aide à y voir clair. Ne reconduisez jamais une dépense sans l’avoir regardée.
Après un changement de situation, refaites vos calculs pour ne pas être pris de court. Vérifiez en particulier :
- Refaites la simulation d’aide au logement : elle dépend du loyer, de la situation familiale et des revenus du foyer.
- Revoyez vos ressources pour l’ASPA, car les pensions et revenus pris en compte fixent le droit.
- Avant d’emprunter, regardez le coût total et ce qui reste après les dépenses essentielles.
Une petite pension se gère mieux quand on sait où part chaque euro. Partez de votre net, réduisez les charges fixes, et demandez vos aides avant de vous priver.
Votre prochain pas : ouvrez votre relevé de carrière, puis notez ce que vous payez chaque mois. Le plus dur, c’est de commencer.