 Retraite et bien-être

Après 75 ans, la taxe foncière de sa maison peut disparaître complètement, à une condition : un revenu fiscal de référence sous un plafond fixé chaque année. Le projet de budget pour 2027 prévoit de relever ce plafond de 2,1 %. Pour une personne seule, il passerait de 12 793 € à 13 062 €. [1] [2] Or les retraites de base n’ont augmenté que de 0,9 % au 1er janvier 2026. [8] Le seuil monte donc plus vite que les pensions, et des retraités qui le dépassaient de peu pourraient se retrouver exonérés sur leur avis de 2027. [10] Encore faut-il remplir toutes les conditions, et vérifier que le fisc a bien appliqué l’exonération : une erreur se conteste jusqu’au 31 décembre de l’année qui suit l’avis.
Un plafond relevé de 2,1 % quand les retraites de base ont pris 0,9 %
L’article 2 du projet de loi de finances pour 2027 indexe sur l’inflation prévue pour 2026, soit 2,1 %, les tranches du barème de l’impôt sur le revenu « ainsi que les seuils et limites qui lui sont associés ». [1] Les plafonds de revenu qui ouvrent droit aux allègements de taxe foncière en font partie : le Code général des impôts les fait évoluer comme la première tranche du barème. Les députés ont adopté cet article en première lecture le 15 octobre, par 96 voix contre 0. [9] Le budget n’est pas encore définitivement voté : les montants de 2027 restent une projection, qu’il faudra confirmer après son adoption.
Le plafond dépend du nombre de parts du foyer. En 2026, il est de 12 793 € pour une part, plus 3 416 € par demi-part supplémentaire. [2] Avec une hausse de 2,1 %, la demi-part passerait à environ 3 488 €. Nos calculs, sur la base du projet de budget :
| Foyer | Taxe foncière 2026 (revenus 2025) | Taxe foncière 2027 (revenus 2026, projet) |
|---|---|---|
| 1 part, personne seule | 12 793 € | 13 062 € |
| 1,5 part | 16 209 € | 16 550 € |
| 2 parts, couple | 19 625 € | 20 038 € |
| 2,5 parts | 23 041 € | 23 526 € |
| 3 parts | 26 457 € | 27 014 € |
Ces montants se comparent au revenu fiscal de référence, la ligne qui figure sur l’avis d’impôt sur le revenu. Pour la taxe foncière 2027, c’est celui des revenus de 2026, sur l’avis reçu à l’été 2027. Une pension est comptée après un abattement de 10 % : 13 062 € de revenu fiscal correspondent ainsi à environ 1 210 € par mois de pension nette imposable pour une personne seule sans autre revenu, et 20 038 € à environ 1 855 € par mois pour un couple. Ce sont des repères de calcul : un placement, une rente ou un loyer perçu s’ajoutent au revenu fiscal.
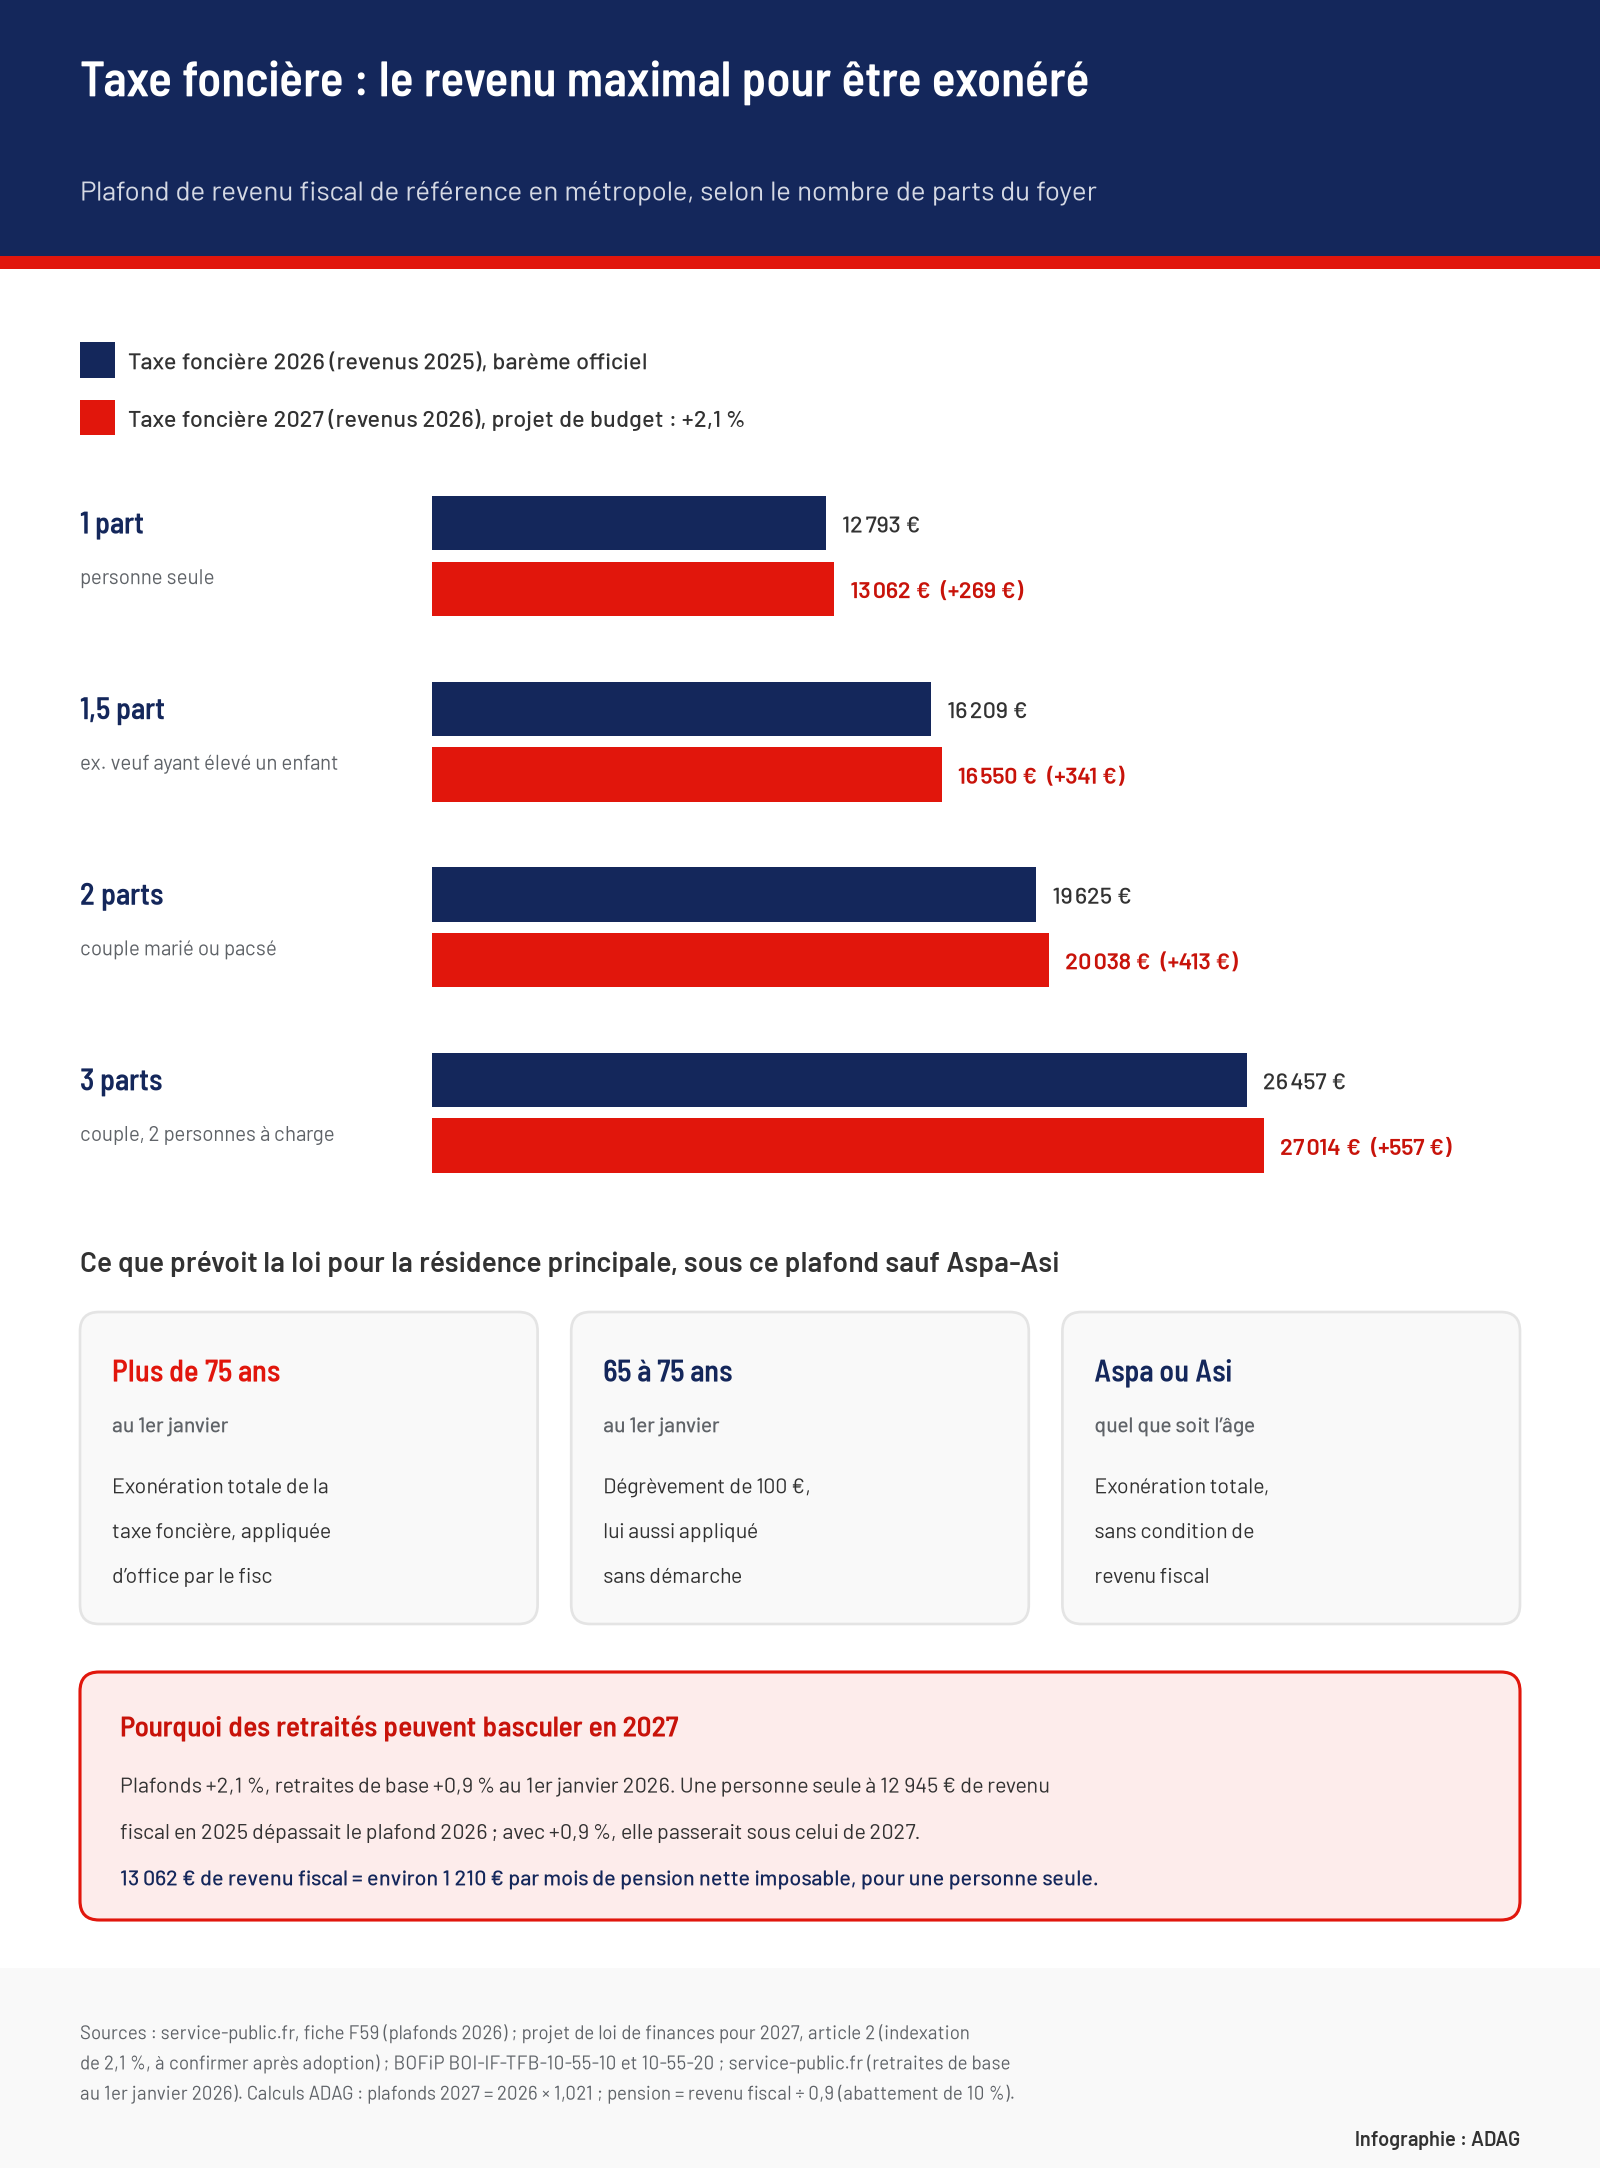
C’est cet écart entre le plafond et les pensions qui peut faire basculer des retraités. Prenons une personne seule dont le revenu fiscal de 2025 était de 12 945 € : elle dépassait le plafond de 2026 et a payé sa taxe foncière cette année. Si ses revenus de 2026 n’ont augmenté que de 0,9 %, comme les retraites de base, son revenu fiscal tombe à 13 062 €, pile sous le plafond projeté pour 2027. La marge de bascule reste étroite : environ 150 € de revenu fiscal pour une personne seule, environ 230 € pour un couple. Elle concerne surtout ceux qui étaient juste au-dessus du seuil. Les pensions complémentaires Agirc-Arrco, revalorisées de 1,4 % en novembre, ne pèsent que pour deux mois sur les revenus de 2026.
Les conditions pour être exonéré après 75 ans
L’exonération totale prévue par l’article 1391 du Code général des impôts repose sur quatre conditions, qui s’apprécient au 1er janvier de l’année d’imposition. [3]
- Avoir plus de 75 ans au 1er janvier : au 1er janvier 2027 pour l’avis de 2027.
- Un revenu fiscal de référence sous le plafond de son nombre de parts, celui de l’année précédente.
- Habiter le logement : la résidence principale, mais aussi une résidence secondaire si vous l’occupez vous-même. Une maison secondaire prêtée à un enfant ou louée n’est pas exonérée, même sans bail. [3]
- Être propriétaire ou usufruitier du logement. Pour un couple, un logement qui appartient en propre au conjoint de 75 ans ou moins n’ouvre pas droit à l’exonération, contrairement à un bien commun du couple. [3]
Une règle a disparu en 2023 : il fallait auparavant vivre seul, avec son conjoint ou avec des personnes elles-mêmes sous le plafond. Cette condition de cohabitation est supprimée : héberger un enfant ou un proche ne fait plus perdre l’exonération. [5] Pour une personne devenue veuve dans l’année, le revenu retenu l’année suivante est celui de la période qui va du décès au 31 décembre. [3] Un départ en maison de retraite ne fait pas non plus perdre le droit pour l’ancien logement, à condition qu’il reste libre : ni prêté, ni loué. [2]
Deux points évitent les mauvaises surprises. L’exonération ne couvre pas la taxe d’enlèvement des ordures ménagères : un retraité exonéré reçoit quand même un avis, avec cette seule taxe à payer. [6] Et si le revenu repasse au-dessus du plafond, l’exonération ne tombe pas d’un coup : elle est maintenue deux ans, puis la base d’imposition est réduite des deux tiers la troisième année et d’un tiers la quatrième. [2]
Entre 65 et 75 ans, ou juste au-dessus du plafond : les autres allègements
Avant 75 ans, le même plafond de revenu ouvre droit à un dégrèvement de 100 € sur la taxe foncière de la résidence principale pour les propriétaires qui ont entre 65 et 75 ans au 1er janvier. Comme l’exonération, il est appliqué d’office, sans démarche. [5] Les bénéficiaires de l’allocation de solidarité aux personnes âgées (Aspa, l’ancien minimum vieillesse) ou de l’allocation supplémentaire d’invalidité (Asi) sont exonérés quel que soit leur âge et sans condition de revenu fiscal, au titre de l’article 1390. [4] Les titulaires de l’allocation aux adultes handicapés le sont aussi, sous le plafond de revenu. [2]
Au-dessus du plafond d’exonération, un dernier filet existe : le plafonnement. La part de taxe foncière de la résidence principale qui dépasse 50 % des revenus du foyer est supprimée, si le revenu fiscal de référence ne dépasse pas 30 083 € pour une part en 2026 et si le foyer n’était pas soumis à l’impôt sur la fortune immobilière l’année précédente. Contrairement à l’exonération, il n’est pas automatique : il faut le demander avec un formulaire dédié, adressé au centre des finances publiques. [2] Avec la hausse de 2,1 %, ce plafond passerait à environ 30 715 € en 2027.
Avis erroné : comment réclamer, et jusqu’à quand
L’exonération des plus de 75 ans est accordée de plein droit : le fisc la calcule à partir de l’âge et du revenu fiscal qu’il connaît déjà. [5] Si vous remplissez les conditions et que votre avis réclame quand même une taxe foncière, au-delà de la seule taxe d’ordures ménagères, l’erreur se corrige par une réclamation. Elle se dépose en ligne, depuis la messagerie de l’espace Finances publiques sur impots.gouv.fr, rubrique « Nous contacter », ou par lettre simple au centre des finances publiques dont l’adresse figure sur l’avis. [7] Joignez une copie de l’avis de taxe foncière et de l’avis d’impôt qui porte le revenu fiscal de référence.
Le délai est plus long qu’on ne le croit : jusqu’au 31 décembre de l’année qui suit l’avis. La taxe foncière de 2026 peut être contestée jusqu’au 31 décembre 2027. [7] Celle de 2025 se conteste encore jusqu’au 31 décembre 2026 : un retraité qui remplissait déjà les conditions l’an dernier a donc un peu plus de deux mois pour récupérer cette somme. L’administration a six mois pour répondre.
Réclamer ne dispense pas de payer à la date limite. Pour ne pas avancer une somme contestée, il faut demander un sursis de paiement dans la réclamation elle-même. Si la réclamation est ensuite rejetée, la taxe est due avec une majoration de 10 %. [7]
Sources et références
[1] Assemblée nationale — Projet de loi de finances pour 2027, n° 3210, article 2 et exposé des motifs (indexation de 2,1 %), déposé le 1er octobre 2026
https://www.assemblee-nationale.fr/dyn/docs/PRJLANR5L17B3210.raw
[2] Service-Public.fr (DILA) — « Taxe foncière sur les propriétés bâties (TFPB) », plafonds 2026, page consultée le 26 octobre 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F59
[3] BOFiP-Impôts — BOI-IF-TFB-10-55-20, « Exonération en faveur des personnes âgées de plus de 75 ans » (article 1391 du CGI), 27 juin 2023
https://bofip.impots.gouv.fr/bofip/11009-PGP.html/identifiant=BOI-IF-TFB-10-55-20-20230627
[4] BOFiP-Impôts — BOI-IF-TFB-10-55-10, « Titulaires de certaines allocations » (article 1390 du CGI), 22 décembre 2020
https://bofip.impots.gouv.fr/bofip/11008-PGP.html/identifiant=BOI-IF-TFB-10-55-10-20201222
[5] impots.gouv.fr (DGFiP) — « Exonérations et dégrèvements », page consultée le 26 octobre 2026
https://www.impots.gouv.fr/particulier/exonerations-et-degrevements
[6] impots.gouv.fr (DGFiP) — « Je suis exonéré(e) de taxe foncière, pourquoi ai-je reçu un avis d'imposition ? », mis à jour le 20 juillet 2026
https://www.impots.gouv.fr/particulier/questions/je-suis-exonere-de-taxe-fonciere-pourquoi-ai-je-recu-un-avis-dimposition
[7] Service-Public.fr (DILA) — « Impôts : comment contester ? » (réclamation, délais, sursis de paiement), page consultée le 26 octobre 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F110
[8] Service-Public.fr (DILA) — « Pensions de retraite de base : quelle revalorisation au 1er janvier 2026 ? »
https://www.service-public.gouv.fr/particuliers/actualites/A17919
[9] Renseignement économique — « PLF 2027 : ce que les députés ont déjà modifié pour l'impôt sur le revenu », octobre 2026
https://renseignementeconomique.fr/plf-2027-ce-que-les-deputes-ont-deja-modifie-pour-l-impot-sur-le-revenu
[10] Econostrum, repris par Yahoo Actualités — « Taxe foncière : davantage de retraités pourraient être exonérés en 2027, voici pourquoi », 23 octobre 2026
https://fr.news.yahoo.com/taxe-fonci%C3%A8re-davantage-retrait%C3%A9s-pourraient-122200594.html