 Retraite et bien-être

Sommaire
Rendez-vous mardi, 11 heures, au siège du Rassemblement national (RN) : à Marine Le Pen « la philosophie », à Jordan Bardella « les mesures », résume un cadre de la campagne cité par l’AFP. La candidate a promis une réforme présentée « de manière chiffrée, de manière extrêmement précise ». Ses bornes sont connues depuis la rentrée, et elles suffisent pour un premier calcul : à quel âge partirait-on avec son plan ?
Retraite à 60 ou 62 ans : les bornes déjà annoncées par Marine Le Pen
La candidate veut « maintenir un âge légal entre 60 et 62 ans en fonction de l’âge d’entrée sur le marché du travail ». Le départ à 60 ans serait réservé aux carrières commencées avant 20 ans, avec 40 annuités, celles du « plâtrier » ou du « carreleur » qu’elle oppose à son propre parcours d’avocate, débuté à 23 ans. Les autres partiraient à 62 ans au plus tôt, avec jusqu’à 42 annuités pour le taux plein.
En ce moment
 Le PER que vous alimentez une fois à la retraite peut vous faire perdre 685 € au retrait, quand votre pension n’a pas baissé depuis le versement de décembre
 Les héritiers d’une maison peuvent étaler leurs droits de succession sur trois ans à 2 %, un crédit du fisc qu’une seule échéance oubliée suffit à faire tomber
« Je ne m’appelle pas Jean-Luc Mélenchon, je ne promets pas à tout le monde de partir à la retraite pleine à 60 ans. »
Marine Le Pen, conférence de presse du 14 octobre 2026
Le taux plein automatique resterait à 67 ans, a précisé Jean-Philippe Tanguy, porte-parole du RN sur le budget. Avec un premier emploi à 24 ans, il faudrait travailler 42 ans, « et donc jusqu’à 66 ans », disait-il le 7 octobre sur BFMTV.
| Règle | Aujourd’hui | Annonce du RN |
|---|---|---|
| Âge légal | 62 ans et 9 mois à 64 ans selon l’année de naissance | 62 ans |
| Durée pour le taux plein | 170 à 172 trimestres (42,5 à 43 ans) | 168 trimestres (42 ans) au plus |
| Premier emploi à 18 ou 19 ans | 60 ans et 6 mois à 62 ans, avec 170 à 172 trimestres cotisés | 60 ans avec 160 trimestres (40 ans) |
| Taux plein sans condition | 67 ans | 67 ans |
Le barème actuel intègre la suspension de la réforme de 2023 [1] [2], y compris pour les carrières longues, qui partent de 58 à 63 ans [3].
Premier emploi à 19 ans : deux ans de gagnés ; à 25 ans, rien sur le taux plein
Nous avons appliqué ces bornes à un salarié né à partir de 1966, qui a travaillé sans interruption depuis son premier emploi, en cherchant l’âge le plus précoce d’une retraite sans décote. Selon nos calculs, tout dépend de l’âge du premier emploi :
- À 17 ans : 60 ans aujourd’hui grâce à la carrière longue, 60 ans avec le RN. Rien ne change.
- À 19 ans : 62 ans aujourd’hui, le temps de cotiser 172 trimestres, contre 60 ans avec 40 annuités. Le plus gros gain, deux ans.
- De 20 à 24 ans : un an de gagné au moins, puisque 42 annuités remplacent 43. Un début à 22 ans mène au taux plein à 64 ans au lieu de 65.
- À 25 ans ou plus : 67 ans dans les deux cas, car 25 + 42 = 67.
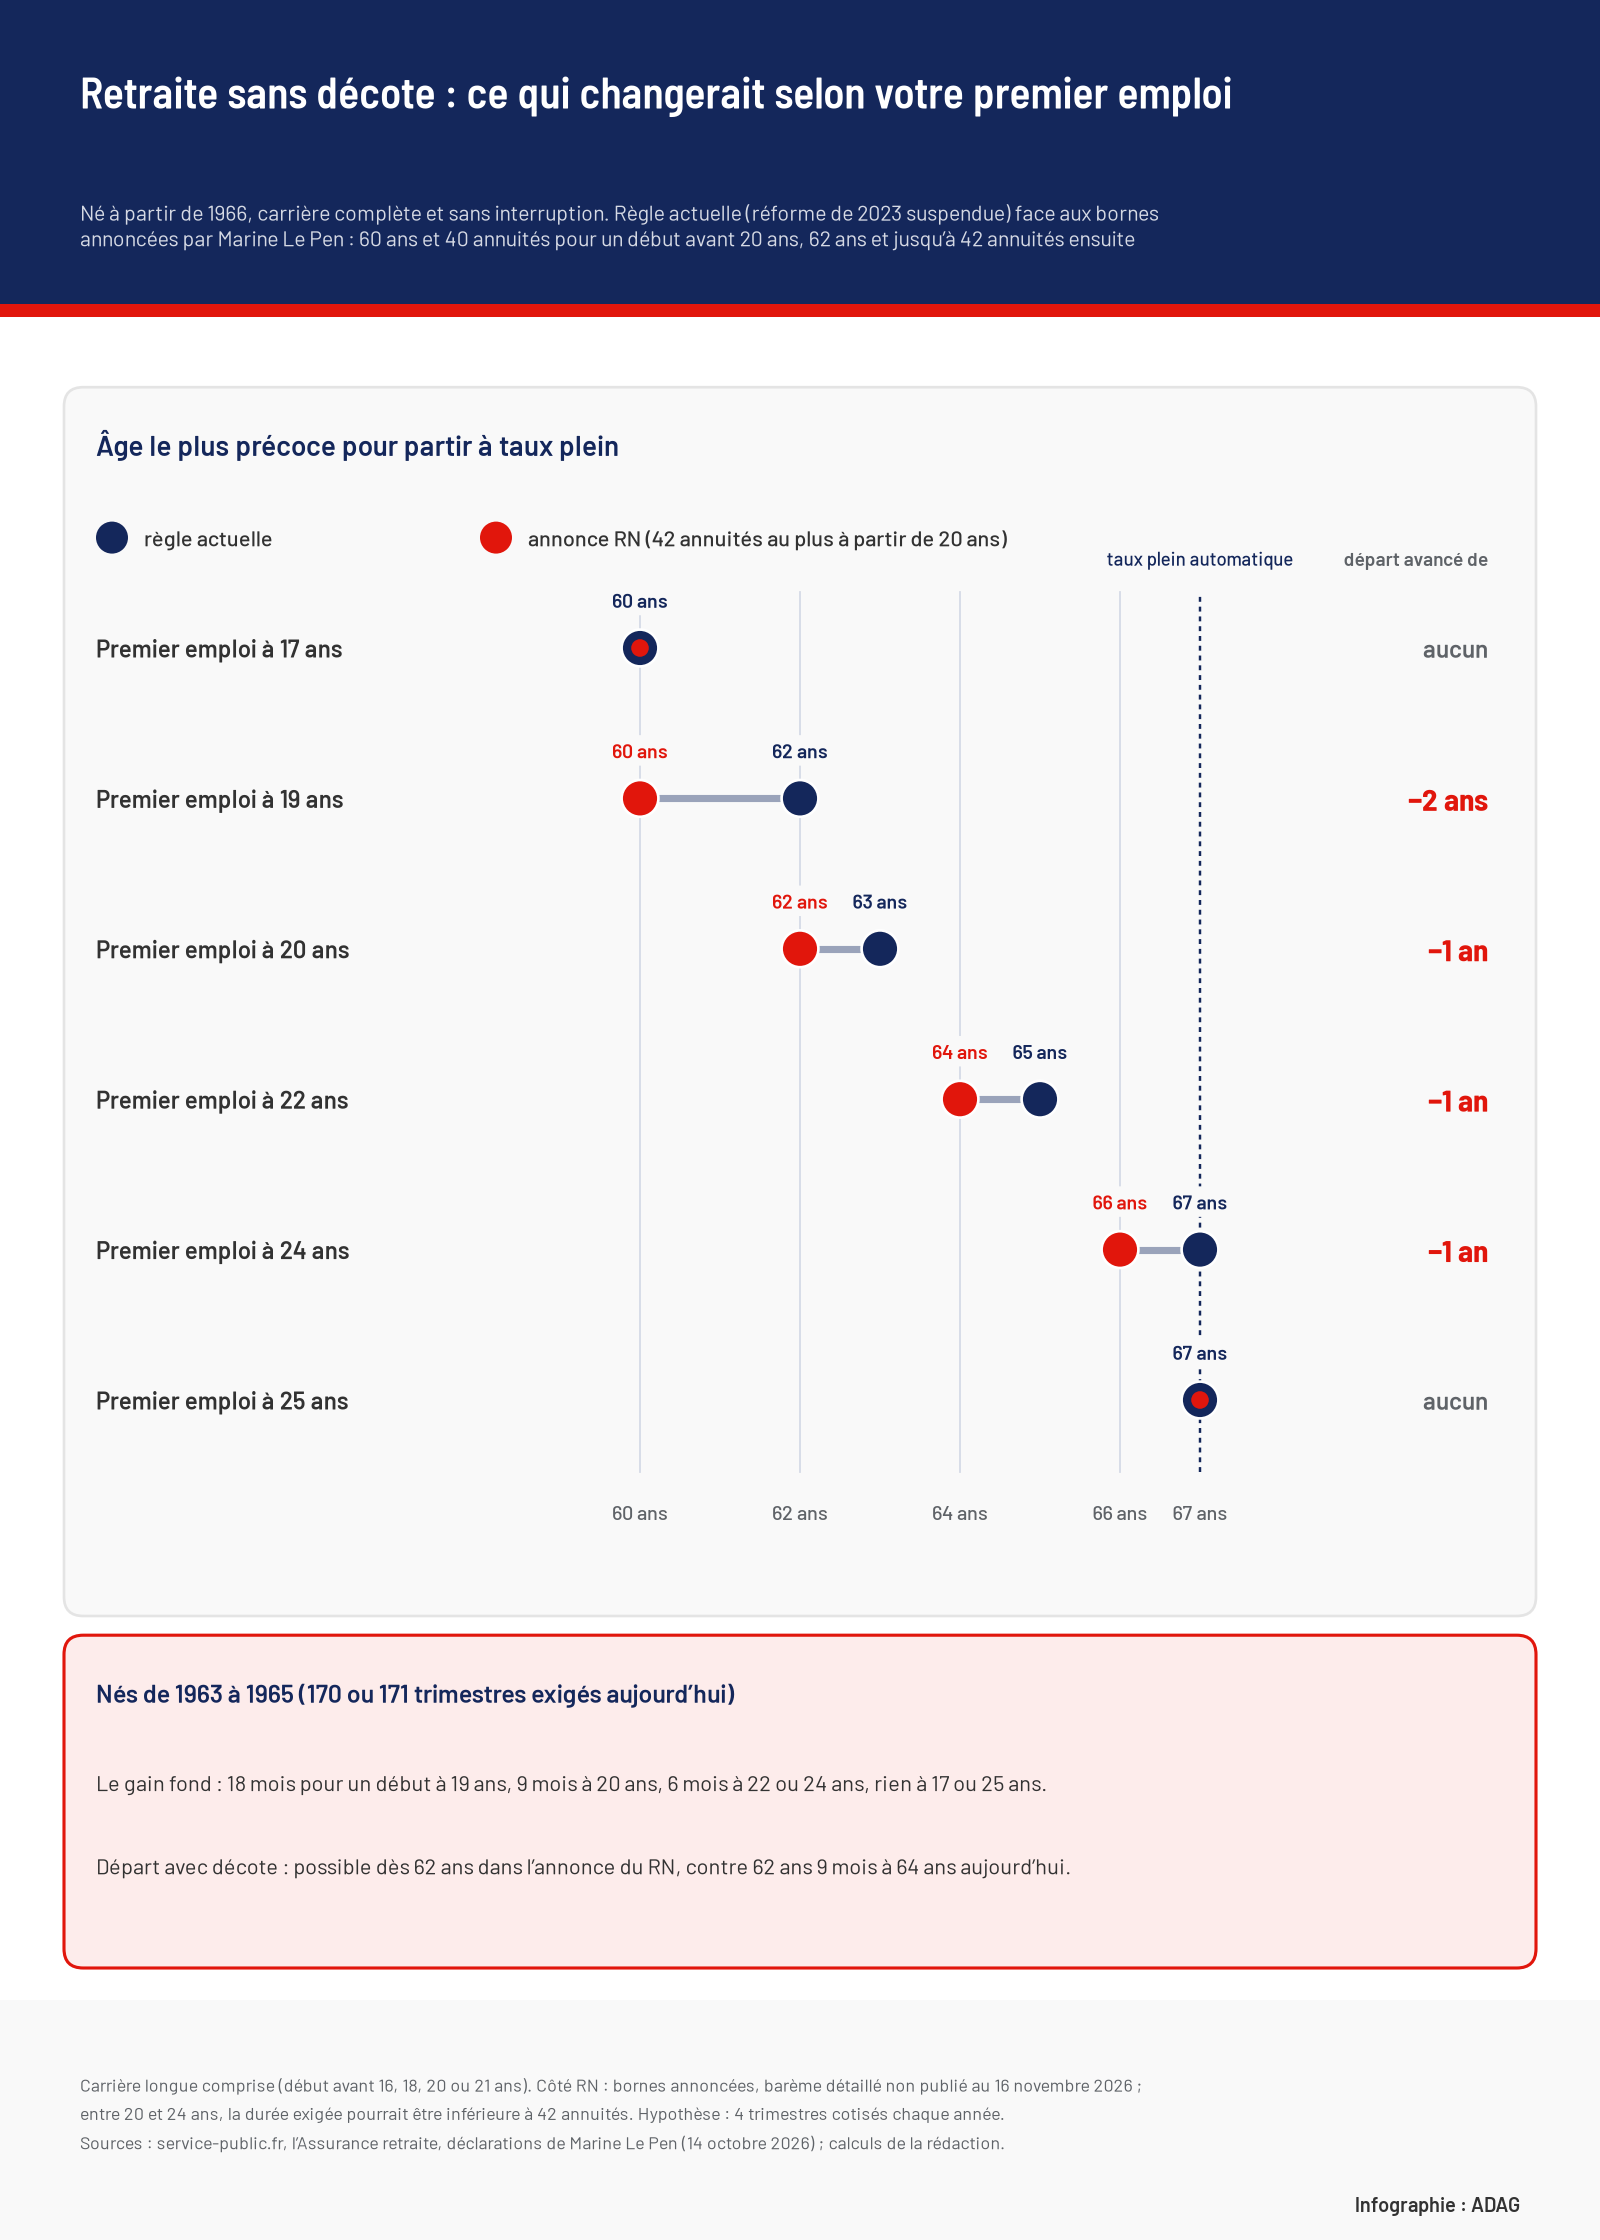
Pour les générations 1963 à 1965, à qui l’on demande 170 ou 171 trimestres, le gain tombe à 18 mois au mieux. C’est pourtant là que se joue le coût : dans la génération 1962, près de 57 % des assurés avaient cotisé avant 20 ans, et 10,5 % seulement avaient débuté à 25 ans ou plus, rappelle l’Institut Montaigne [4].
Deux zones d’ombre demeurent. Entre 20 et 24 ans, le RN parle d’une montée « progressive » vers 42 annuités ; son programme de 2022 prévoyait déjà un barème progressif à ces âges [5], qui ferait gagner plus d’un an. Et ceux qui ont commencé avant 16 ans partent aujourd’hui à 58 ans [3] : un plancher unique à 60 ans les retarderait, sauf si les « facilités de départ pour les carrières longues » promises par Jordan Bardella les protègent.
Partir à 62 ans sans les 42 annuités : jusqu’à 25 % de décote
Aujourd’hui, chaque trimestre manquant retire 0,625 point au taux de la retraite de base, qui vaut 50 % au taux plein, dans la limite de 20 trimestres ; la caisse retient le plus petit écart, face à la durée exigée ou face à 67 ans [6].
Si ces règles restent en l’état, un salarié entré dans la vie active à 25 ans qui part à 62 ans aurait 148 trimestres sur 168. Il lui en manquerait 20, le maximum : son taux tomberait à 37,5 % au lieu de 50 %, avant même la proratisation. Avec les règles actuelles, il ne peut pas partir avant 64 ans, avec un taux de 42,5 %, selon nos calculs. Deux ans plus tôt, donc, au prix de 5 points de taux.
9,5 milliards d’euros affichés, jusqu’à 34,7 milliards estimés
Marine Le Pen chiffre sa mesure à « quelque 9 milliards d’euros » par an en rythme de croisière. L’annexe de son contre-budget du 6 octobre l’inscrit à 9,5 milliards en 2031, financés par une ligne « réparation du système actuel » censée rapporter 15 milliards, « sans qu’aucune mesure concrète ne soit décrite », relève l’Institut de l’Entreprise [7].
| Qui | Ce qui est chiffré | Montant par an |
|---|---|---|
| RN, contre-budget | Sa réforme, en 2031 | 9,5 Md€ |
| Cour des comptes | Gain de la réforme de 2023 pour les régimes, vers 2030 | environ 10 Md€ |
| Cour des comptes | Âge légal à 63 ans au lieu de 64, en 2035 | 5,8 Md€ |
| Cour des comptes | 42 ans de durée au lieu de 43, en 2035 | 3,9 Md€ |
| Institut Montaigne | Programme RN de 2022 | 26,5 Md€ |
| Institut Montaigne | Programme RN de 2024, horizon 2027 | 34,7 Md€ |
La Cour des comptes n’a pas chiffré le plan du RN, mais ses variantes donnent l’ordre de grandeur [8]. Un an d’âge légal en moins coûterait 5,8 milliards en 2035 ; le RN en propose deux. Le passage à 42 ans de durée, soit 168 trimestres dès la génération 1966, correspond exactement à sa variante à 3,9 milliards en 2035, puis 7,7 milliards en 2045. L’Institut Montaigne ajoute plus de 10 milliards si les complémentaires revenaient aussi sur leurs mesures d’âge [4].
Trimestres plus durs à valider, majoration des pères : où le RN cherche 15 à 20 milliards
Le RN promet 15 à 20 milliards d’économies sur les retraites en corrigeant des « mesures injustes ou inefficaces ». Jordan Bardella en a dévoilé la principale dans son livre Gouverner : travailler davantage pour valider un trimestre, aujourd’hui acquis avec 150 heures payées au Smic. Vendredi sur LCI, il a ajouté vouloir réduire « le nombre de trimestres qu’on vous accorde lorsque vous êtes au chômage », selon l’AFP.
Autre piste rapportée par l’AFP : la majoration de 10 % versée aujourd’hui au père et à la mère de trois enfants ou plus [9] serait réservée aux mères. Reste la capitalisation, décrite « sur la base du volontariat » dans le livre de Jordan Bardella, alors que l’entourage de la candidate évoque désormais un pilier obligatoire alimenté par une partie des cotisations.
Ce que la présentation du 17 novembre doit encore trancher
- La validation d’un trimestre : nouveau seuil et sort du chômage.
- Les complémentaires : alignement ou non de l’Agirc-Arrco.
- Les 15 milliards de « réparation » : quelles mesures, et qui paie.
Sources et références
[1] Service-public.fr — « À partir de quel âge un salarié peut-il partir en retraite ? », vérifié le 14 août 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F14043
[2] Service-public.fr — « Combien de trimestres un salarié doit-il avoir pour bénéficier d’une retraite à taux plein ? », vérifié le 1er janvier 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F35063
[3] L’Assurance retraite — « Carrière longue : quels changements avec la suspension de la réforme des retraites ? », 2026
https://www.lassuranceretraite.fr/portail-info/hors-menu/actualites-nationales/actif/2026/carriere-longue-quels-changement.html
[4] Institut Montaigne — Législatives 2024, Rassemblement national : « Abroger la réforme des retraites et pour ceux ayant commencé à travailler avant 20 ans, partir à 40 annuités de cotisations »
https://www.institutmontaigne.org/legislatives-2024/rassemblement-national/abroger-la-reforme-des-retraites-et-pour-ceux-ayant-commence-a-travailler-avant-20-ans-partir-a-40-annuites-de-cotisations/
[5] Institut Montaigne — Présidentielle 2022, Marine Le Pen : « Restaurer la retraite à 60 ans à taux plein avec 40 annuités et revaloriser le minimum vieillesse »
https://www.institutmontaigne.org/presidentielle-2022/marine-le-pen/restaurer-la-retraite-a-60-ans-a-taux-plein-avec-40-annuites-et-revaloriser-le-minimum-vieillesse
[6] Service-public.fr — « Montant de la retraite du salarié du secteur privé », vérifié le 1er septembre 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F21552
[7] Institut de l’Entreprise — « Contre-budget du RN : 140 milliards affichés, moins de 10 milliards crédibles », note de contexte, 6 octobre 2026
https://www.institut-entreprise.fr/wp-content/uploads/2026/10/Analyse-primaire-contre-budget-RN-Note-de-contexte-IDEP.pdf
[8] Cour des comptes — « Situation financière et perspectives du système de retraites », communication au Premier ministre, février 2025
https://www.ccomptes.fr/sites/default/files/2025-03/20250220-Situation-financiere-et-perspectives-du-systeme-de%20retraites.pdf
[9] Service-public.fr — « Comment les enfants sont-ils pris en compte pour la retraite du salarié ? », vérifié le 14 août 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F16336