Sommaire
En EHPAD, l’Assurance maladie finance le tarif soins, mais certains frais médicaux restent à payer.
La mutuelle pour une personne en EHPAD est-elle utile, ou ajoute-t-elle une dépense évitable ? Vous cherchez à repérer les frais qu’elle peut couvrir et à choisir une protection adaptée aux besoins de votre proche.
Mutuelle en EHPAD, facultative mais utile pour les soins restant à payer
Vous n’avez pas à souscrire une mutuelle pour entrer en EHPAD. Mais elle peut rembourser certains frais de santé personnels qui ne sont pas compris dans le tarif soins.
Elle ne paie ni l’hébergement, ni les repas, ni l’entretien, ni le tarif dépendance. Selon le contrat, elle peut rembourser :
- les consultations médicales facturées au résident et le ticket modérateur ;
- les prothèses dentaires et les appareils auditifs ;
- certains frais d’hospitalisation.
Le tarif choisi par l’EHPAD joue aussi sur le paiement des soins. Avec un tarif partiel, les frais médicaux personnels sont généralement payés comme à domicile. Avec un tarif global, l’enveloppe versée à l’établissement peut couvrir certaines dépenses, dont les consultations de généralistes et les examens courants.
Demandez à l’EHPAD quels soins sont facturés au résident. Puis comparez ces frais aux garanties de votre contrat avant de choisir une formule.
Les garanties à vérifier
- Les spécialistes : le ticket modérateur et, si nécessaire, les dépassements d’honoraires.
- Le dentaire et l’audition : les remboursements des prothèses, couronnes et appareils auditifs.
- L’optique : le forfait lunettes, surtout si elles sont renouvelées souvent.
- L’hospitalisation : le forfait journalier, les honoraires et la chambre particulière.
- Les limites du contrat : délais de carence et plafonds annuels.
Si la personne a surtout besoin de soins courants, une formule simple peut suffire. Des soins dentaires, des appareils auditifs ou une hospitalisation peuvent justifier de meilleures garanties.
Ce que coûte un séjour en EHPAD, hors tarif soins
La facture comprend surtout l’hébergement et la dépendance. L’Assurance maladie paie les soins. Le résident ne reçoit pas de facture pour ce tarif.
Le tarif dépendance varie selon le niveau d’autonomie, mesuré par le GIR :
- GIR 1 et 2 : tarif dépendance le plus élevé ;
- GIR 3 et 4 : tarif intermédiaire ;
- GIR 5 et 6 : tarif le plus bas.
| Type d’établissement | Prix moyen mensuel d’une chambre individuelle | Ce que le montant comprend |
|---|---|---|
| EHPAD habilité à l’aide sociale | 2 164 € | Hébergement et tarif dépendance |
| EHPAD non habilité à l’aide sociale | 3 128 € | Hébergement et tarif dépendance |
| Tarif soins | Pris en charge par l’Assurance maladie | Soins collectifs et une partie du matériel médical |
Le montant dépend de la commune, du statut de l’EHPAD, de la chambre et des prestations choisies. Le comparateur officiel donne le prix mensuel sur 30 jours, sans déduire les aides.
Certains frais peuvent aussi rester à la charge du résident. C’est le cas des consultations non couvertes par le financement de l’établissement, ainsi que des équipements médicaux ou de confort.
Quel niveau de garantie choisir pour éviter une couverture inutile
La mutuelle paie certains soins médicaux, pas l’hébergement. Pour choisir une formule, séparez bien ces deux budgets.
À vérifier auprès de l’EHPAD
- Demandez à l’EHPAD si les consultations de généralistes sont facturées au résident et quelles dépenses restent habituellement à la charge des familles.
Une formule intermédiaire peut suffire si la personne consulte peu de spécialistes et a peu de soins dentaires. Une prothèse dentaire, un appareil auditif ou des hospitalisations répétées peuvent justifier des garanties plus fortes.
Un remboursement à 200 % de la base de l’Assurance maladie ne rembourse pas 200 % du prix facturé. Demandez une simulation pour une couronne, des lunettes ou une consultation spécialisée.
Si les revenus sont modestes, la Complémentaire santé solidaire peut remplacer une mutuelle classique. Selon les ressources, elle est gratuite ou coûte moins d’un euro par jour et par personne.
Réduire le reste à charge avec les aides publiques
Pour estimer ce qu’il reste à payer, partez de la facture. Déduisez les aides. Distinguez les frais d’hébergement, de dépendance et de soins.
L’APA en établissement peut payer une partie du tarif dépendance. Elle concerne les personnes de 60 ans ou plus, classées en GIR 1 à 4. En GIR 5 ou 6, elles n’y ont pas droit en établissement.
Pour payer l’hébergement, vous pouvez demander l’APL si l’EHPAD est conventionné, ou l’ALS dans le cas contraire.
- l’APL est possible si l’EHPAD est conventionné ;
- sinon, une demande d’ALS peut être faite ;
- l’APL et l’ALS ne sont pas cumulables ;
- la demande se fait auprès de la Caf ou de la MSA.
L’aide sociale à l’hébergement (ASH) peut payer une partie ou la totalité des frais d’hébergement si les ressources ne suffisent pas. Elle concerne les établissements habilités. Le département peut aussi prendre en compte les ressources des obligés alimentaires.
Pour demander l’ASH, préparez les justificatifs d’épargne et de patrimoine. Ajoutez les informations sur le conjoint et les obligés alimentaires. Déposez la demande dès l’entrée en EHPAD. Les délais de traitement peuvent obliger votre famille à avancer les premières factures.
Réduction d’impôt et comparaison du reste à charge
Si votre proche vit en EHPAD et est domicilié fiscalement en France, ses frais d’hébergement et de dépendance peuvent donner droit à une réduction d’impôt. Les soins ne sont pas pris en compte.
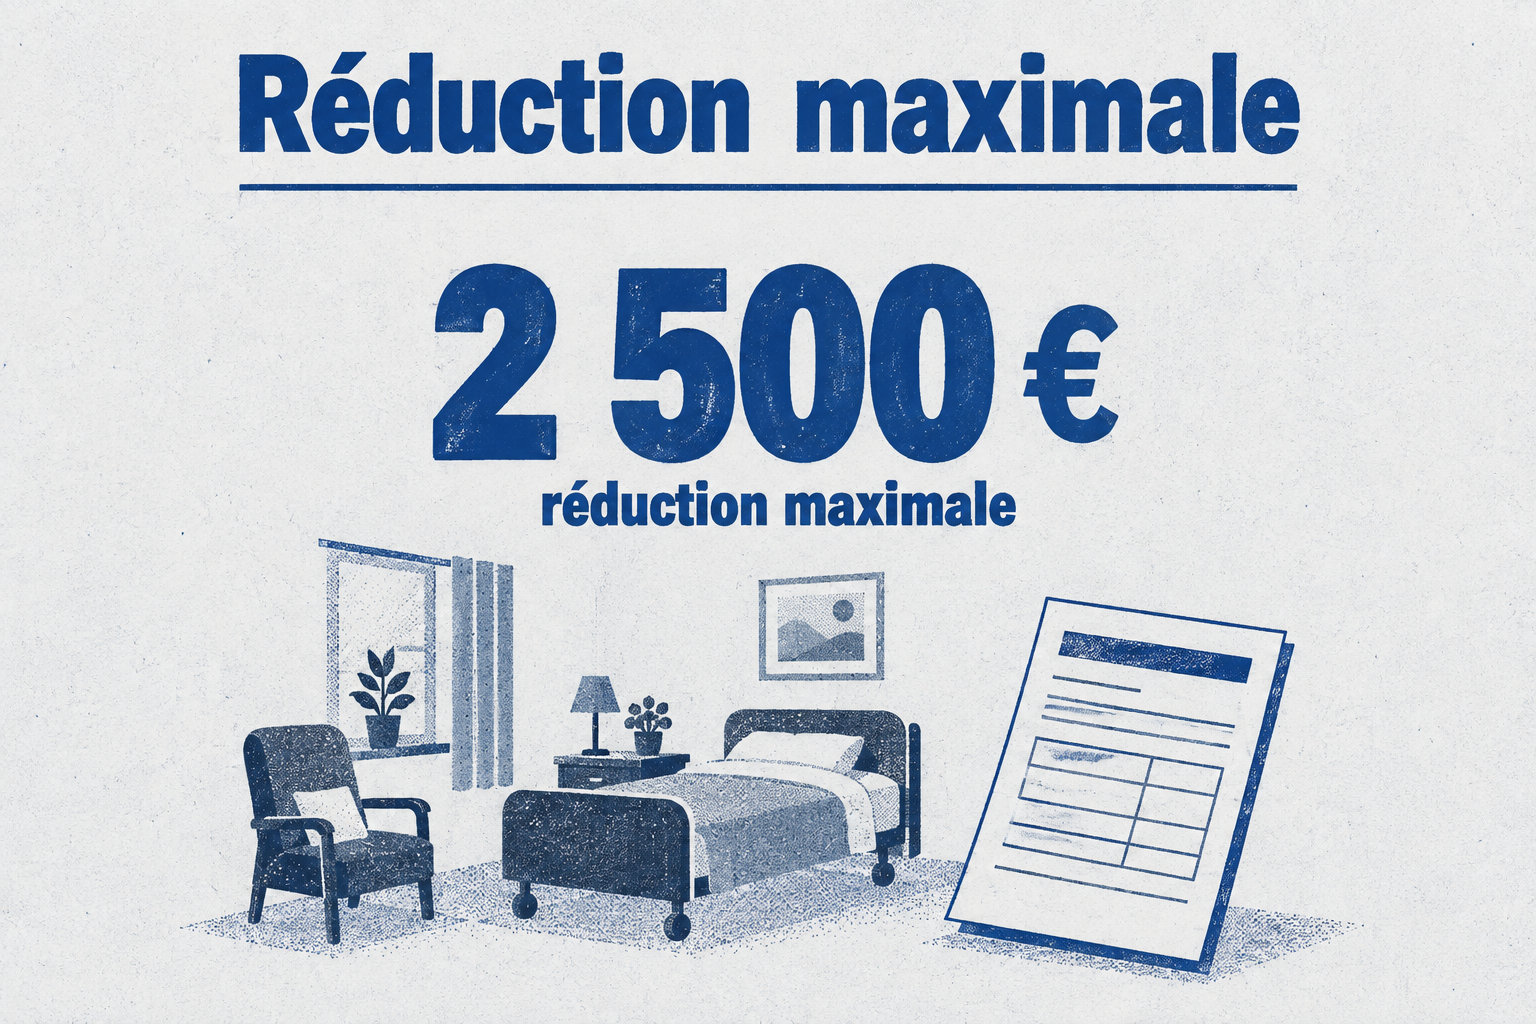
La réduction est de 25 % des dépenses payées, après déduction de l’APA, de l’APL, de l’ALS et des autres aides pour l’hébergement ou la dépendance. Les dépenses sont plafonnées à 10 000 € par an et par personne. La réduction peut donc atteindre 2 500 €.
Cette réduction baisse l’impôt dû. Si le foyer n’est pas imposable, elle ne donne pas lieu à un crédit d’impôt.
Avant de choisir ou de résilier une mutuelle, demandez à l’EHPAD quelles consultations et quels équipements restent facturés au résident. Comparez ces dépenses aux garanties actuelles, puis demandez une simulation pour les soins envisagés afin d’ajuster la couverture sans payer pour des garanties inutiles.
Foire aux questions
Comment demander la Complémentaire santé solidaire en EHPAD ?
Vous pouvez vérifier vos droits sur votre compte ameli ou déposer une demande auprès de votre caisse d’Assurance maladie. La caisse étudie les ressources du foyer et peut accorder une couverture gratuite ou avec une participation financière.
Peut-on résilier une mutuelle après l’entrée en EHPAD ?
Oui, vous pouvez résilier un contrat individuel sans frais ni délai après sa première année. La résiliation prend effet un mois après la réception de votre demande par l’organisme complémentaire.
La mutuelle de l’ancien employeur peut-elle être conservée à la retraite ?
Oui, la couverture collective de l’ancien employeur peut être maintenue au départ à la retraite, sous certaines conditions. La cotisation est généralement recalculée : comparez le nouveau tarif et les garanties avec ceux d’une complémentaire senior avant de choisir.
Quelle aide peut proposer l’Agirc-Arrco en cas de difficulté financière ?
Les caisses Agirc-Arrco peuvent accorder une aide financière individuelle après examen de la situation. Elles peuvent aussi vous accompagner pour rechercher un établissement, comprendre les coûts et repérer les aides possibles.