 Retraite et bien-être

Sommaire
Le lien entre le salaire minimum et la pension de réversion tient en une ligne du code de la sécurité sociale : le plafond annuel de ressources d’une personne seule vaut 2 080 fois le Smic horaire brut en vigueur au 1er janvier, et celui d’un couple 1,6 fois plus [1]. C’est cette date qui compte. La paie de décembre ne change rien pour les veufs : l’Assurance retraite, la caisse du régime général, recalculera ses plafonds sur le Smic du 1er janvier 2027, comme elle le fait chaque fin d’année par circulaire.
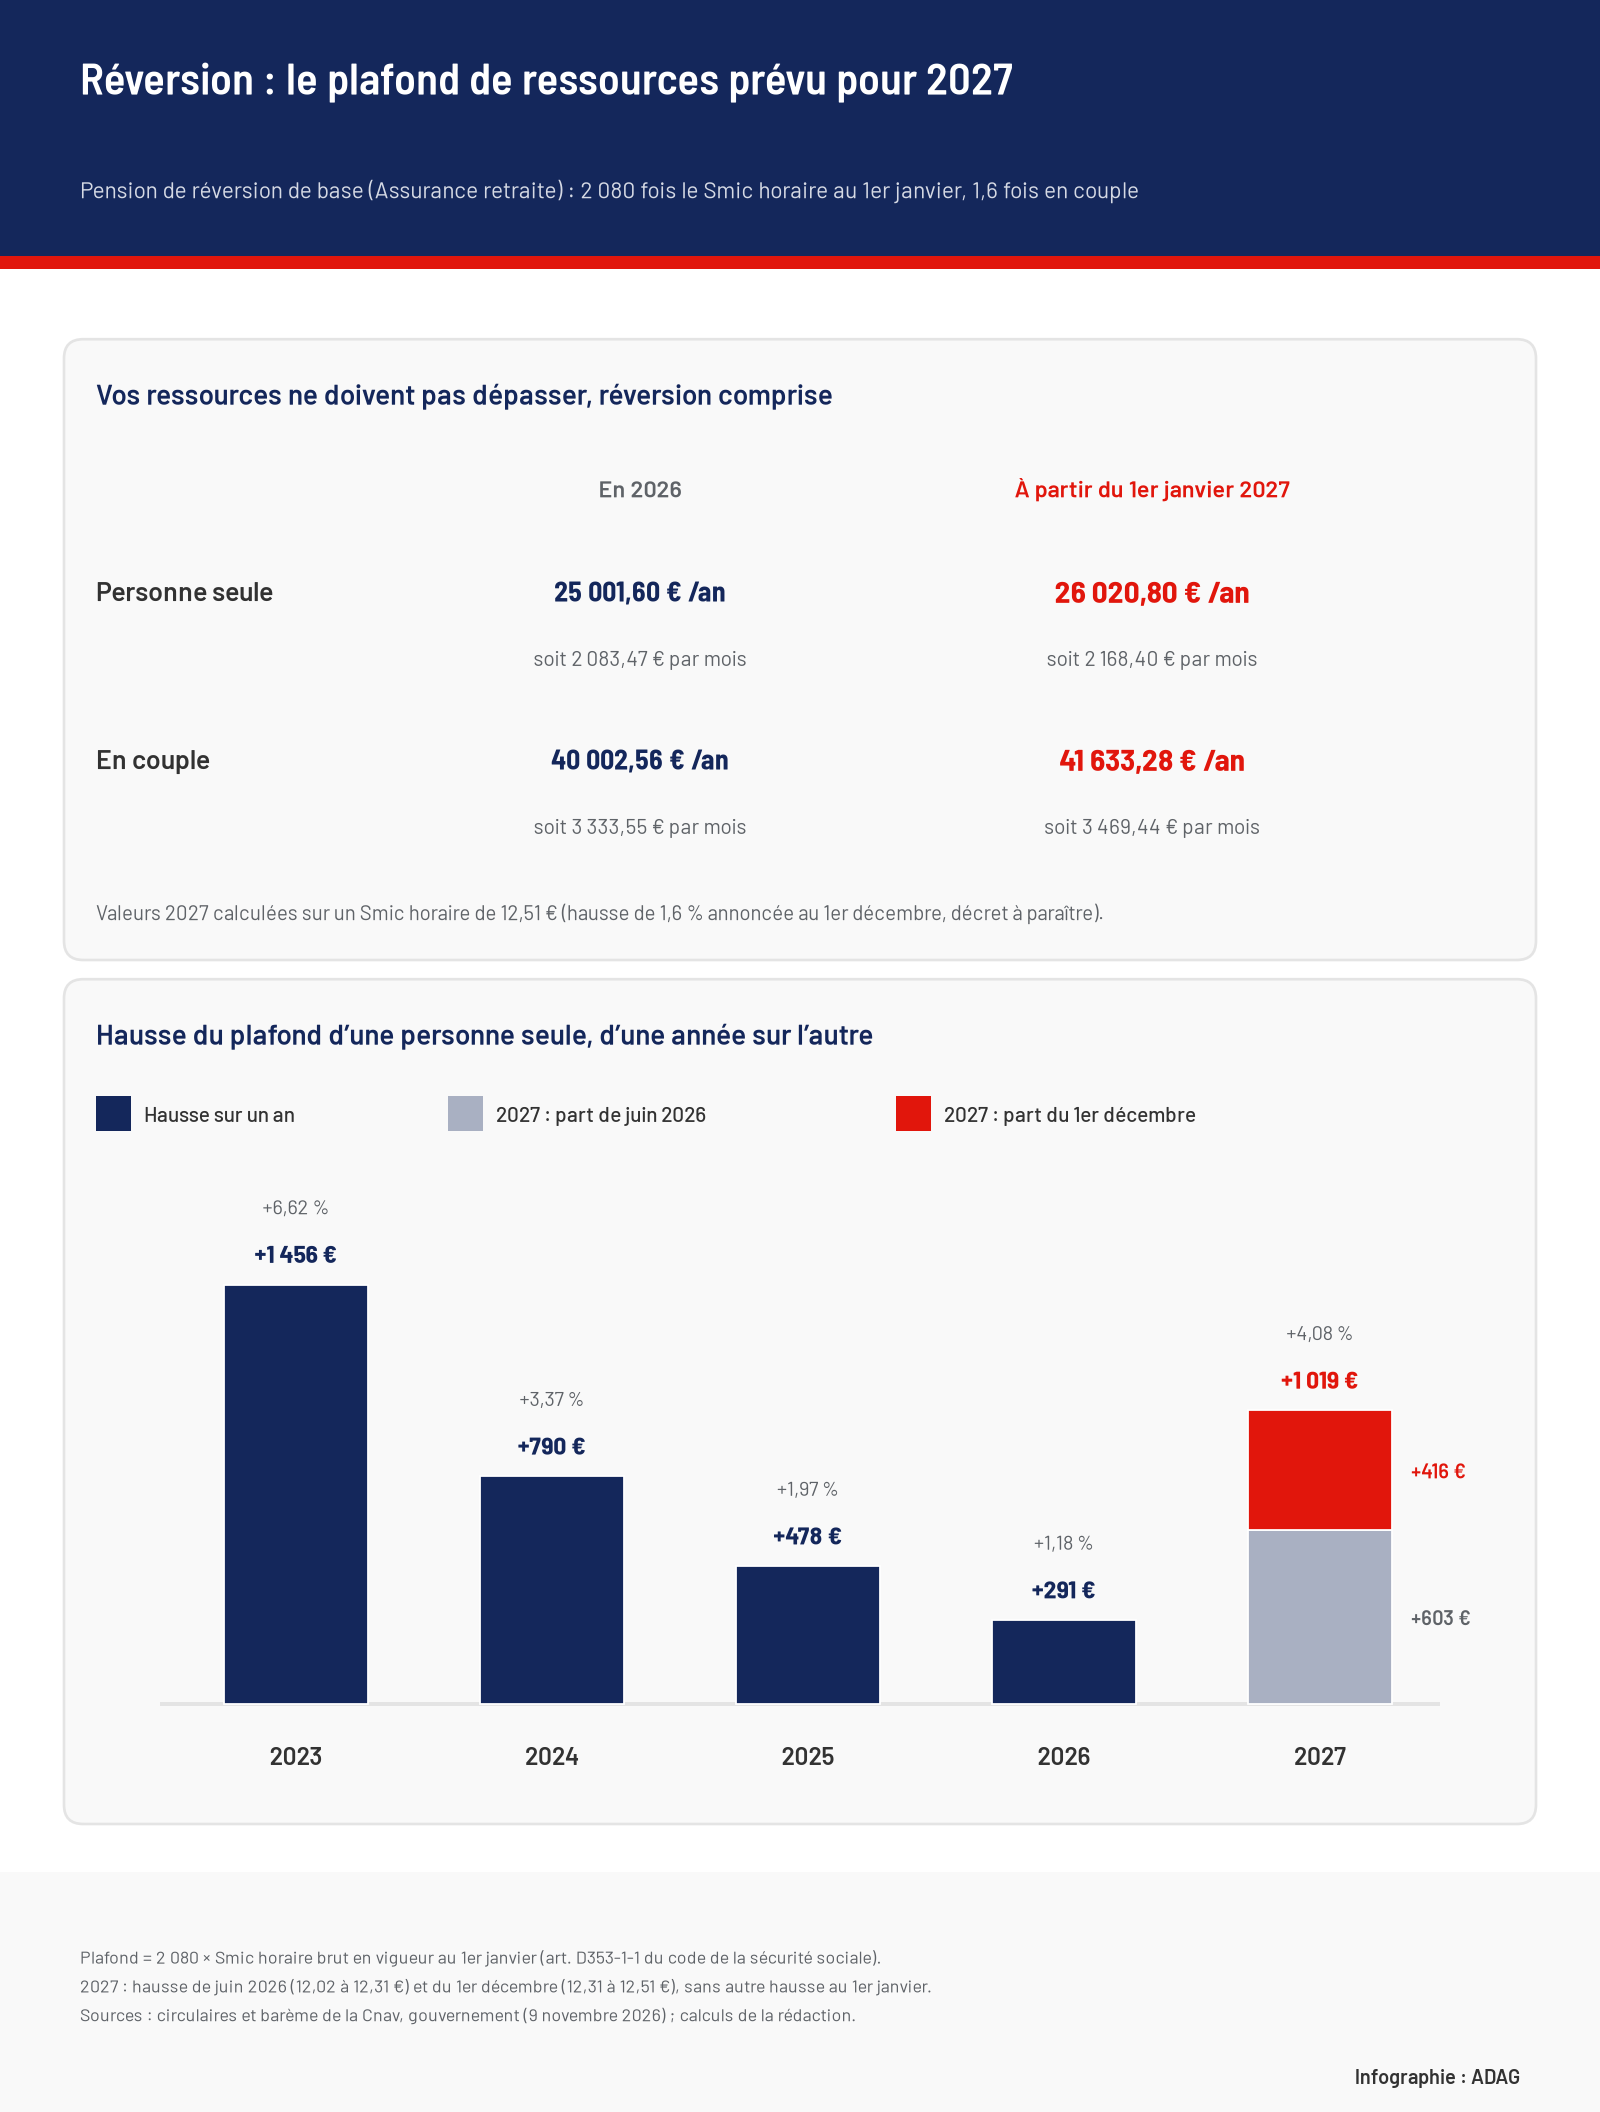
La réversion de base possible jusqu’à 26 020,80 € de ressources en 2027
Le gouvernement a annoncé le 9 novembre, à l’issue de la conférence sociale, une hausse de 1,6 % du Smic au 1er décembre, qui anticipe la revalorisation habituelle de janvier [2]. Appliquée aux 12,31 € de l’heure en vigueur depuis juin, elle donne 12,51 €. Multiplié par 2 080, ce taux fixe le plafond d’une personne seule à 26 020,80 € par an, soit 2 168,40 € par mois, et celui d’un couple à 41 633,28 €. Le décret qui doit fixer le nouveau Smic n’est pas encore paru au Journal officiel : ces montants restent des calculs, que la circulaire de la Cnav viendra confirmer.
Le précédent de 2024 montre que le mécanisme tient. Le Smic avait été relevé de 2 % au 1er novembre 2024, à 11,88 €, sans nouvelle hausse en janvier, et le plafond 2025 avait bien été fixé à 2 080 fois 11,88 €, soit 24 710,40 € [3].
Une hausse de 4,1 %, dont la plus grosse part vient de juin
Le saut est plus fort que la seule hausse de décembre. En juin 2026, le Smic était déjà passé de 12,02 € à 12,31 €, mais le plafond de cette année était resté calé sur la valeur de janvier, à 25 001,60 €. Les deux hausses se cumulent donc en 2027 : +1 019,20 € par an pour une personne seule, dont 603,20 € dus à la hausse de juin et 416 € à celle du 1er décembre. En couple, le gain atteint 1 630,72 €. C’est la plus forte progression depuis 2023, quand l’inflation avait fait grimper le plafond de 6,6 % ; les trois années suivantes, il n’avait gagné que 291 à 790 € par an.
Ces plafonds s’entendent en brut, réversion comprise. La caisse additionne vos retraites personnelles de base et complémentaires, vos revenus d’activité retenus à 70 % après 55 ans et un revenu fictif de 3 % par an sur vos biens et votre épargne personnels. Elle laisse de côté la résidence principale, les biens de la communauté ou reçus au décès, et la réversion de l’Agirc-Arrco [4] [5]. Nous avions détaillé ce calcul pour les propriétaires dans notre article sur le revenu fictif de 3 %.
Qui y gagne : les veufs entre 2 083 et 2 168 € de ressources par mois
Deux groupes profitent du nouveau plafond. Le premier n’a aujourd’hui droit à rien : une personne seule dont les ressources retenues dépassent 2 083,47 € par mois se voit refuser la réversion de base en 2026. En 2027, tant qu’elle reste sous 2 168,40 €, elle peut en toucher une partie. En couple, la fenêtre va de 3 333,55 € à 3 469,44 € par mois.
Le second touche déjà une réversion amputée. La pension est réduite pour que réversion et ressources ne dépassent pas le plafond [6] : chaque euro de plafond en plus revient donc au veuf, dans la limite de sa réversion à taux plein. Le gain atteint au plus 84,93 € par mois pour une personne seule et 135,89 € en couple.
| Vos ressources par mois | En 2026 | En 2027 |
|---|---|---|
| 1 500 € | 500 € | 500 € |
| 1 800 € | 283,47 € | 368,40 € |
| 2 000 € | 83,47 € | 168,40 € |
| 2 100 € | 0 € | 68,40 € |
| 2 200 € | 0 € | 0 € |
Au-delà de ce cas type, tout dépend de vos ressources, de votre situation de couple et du montant de la réversion : le simulateur ci-dessous refait le calcul avec vos chiffres, en 2026 et en 2027.
Une réversion déjà figée ne profitera pas du nouveau plafond
Le nouveau plafond ne vaut que pour les réversions qui peuvent encore bouger. La réglementation de la Cnav fixe une date de dernière révision : trois mois après le point de départ de toutes vos retraites personnelles, de base et complémentaires, ou, si vous n’avez droit à aucune retraite personnelle, le premier jour du mois qui suit l’âge légal [7]. Passé cette date, ni une hausse du plafond ni une baisse de vos revenus ne changent plus le montant.
Ceux qui y gagnent sont donc surtout des veufs et veuves de 55 ans ou plus pas encore retraités, ou pas encore de tous leurs régimes, et ceux qui vont déposer une première demande. Les cas de révision que décrit la Cnav partent de vos ressources : un changement de revenus, l’attribution d’une retraite personnelle, et ses contrôles à 55 ans, à l’âge légal et à l’âge du taux plein augmenté de trois mois [7].
Reste une autre variable : vos propres retraites, qui comptent dans les ressources. Le budget de la Sécurité sociale pour 2027, encore en discussion, prévoit de geler en janvier les pensions de base de deux retraités sur trois, comme nous l’avons expliqué dans notre article sur la revalorisation de janvier. À pension figée, toute la hausse du plafond devient de la marge ; si vos retraites progressent, une partie de cette marge est reprise.
Ce que vous pouvez faire avant le 1er janvier
- Refaites le compte de vos ressources comme la caisse : elle regarde les trois mois civils qui précèdent la date d’effet, ou les douze mois si ces trois mois dépassent le quart du plafond, soit 6 505,20 € pour une personne seule en 2027 [7].
- Si votre demande a été refusée de peu en 2026, une nouvelle demande avec une date d’effet en 2027 sera examinée face au plafond de 2027, qui vaut pour les réversions attribuées à partir du 1er janvier [1]. La date d’effet est toujours un premier du mois et ne peut pas précéder le dépôt [6].
- Si votre réversion est réduite et encore révisable, signalez à votre Carsat toute baisse de revenus : la révision prend effet le premier jour du mois qui suit [7].
- Ne mélangez pas les régimes : la réversion complémentaire de l’Agirc-Arrco, versée sans condition de ressources, ne dépend pas de ce plafond [8].
Sources et références
[1] L’Assurance retraite (Cnav) — circulaire n° 2025/33 du 23 décembre 2025, « Revalorisation du Smic au 1er janvier 2026 et incidences en matière de législation vieillesse », point 2.1 (plafonds de ressources de la réversion, article D353-1-1 du code de la sécurité sociale)
https://legislation.lassuranceretraite.fr/Pdf/circulaire_cnav_2025_33_23122025.pdf
[2] Gouvernement — « Conférence sociale : hausse du SMIC de 1,6 % », info.gouv.fr, 9 novembre 2026
https://www.info.gouv.fr/actualite/conference-sociale-hausse-du-smic-de-1-6
[3] L’Assurance retraite — Législation, barème « Plafond de ressources pour la retraite de réversion » (valeurs depuis le 1er juillet 2004)
https://legislation.lassuranceretraite.fr/#/bareme?file_leaf_ref=retraite_reversion_plafond_ressource_bar.aspx
[4] L’Assurance retraite — Législation, « Évaluation des ressources » (retraite de réversion)
https://legislation.lassuranceretraite.fr/#/expose?file_leaf_ref=retraite_reversion_ressource_evaluation_ressource_ex.aspx
[5] L’Assurance retraite — Législation, « Ressources exclues pour la retraite de réversion »
https://legislation.lassuranceretraite.fr/#/bareme?file_leaf_ref=retraite_reversion_ressource_exclue_retraite_reversion_list.aspx
[6] Service-Public.fr (DILA) — « Pension de réversion de l’Assurance retraite », fiche F13104
https://www.service-public.gouv.fr/particuliers/vosdroits/F13104
[7] L’Assurance retraite — Législation, « Condition de ressources » (période de référence, modification des ressources, date de la dernière révision, contrôle des ressources ; article R353-1-1 du code de la sécurité sociale)
https://legislation.lassuranceretraite.fr/#/expose?file_leaf_ref=retraite_reversion_ressource_condition_ressource_ex.aspx
[8] Agirc-Arrco — « Pension de réversion du conjoint ou ex-conjoint »
https://www.agirc-arrco.fr/ma-retraite/demander-ma-retraite/la-pension-de-reversion