 Retraite et bien-être

Les retraites qui démarreront à partir du 1er janvier 2027 ne pourront plus se cumuler librement avec un salaire avant 67 ans. La loi de financement de la Sécurité sociale pour 2026 l’a prévu dans son article 102, et l’Assurance retraite détaille désormais ce qui attend les futurs retraités : avant l’âge légal, chaque euro gagné sera retiré de la pension ; entre l’âge légal et 67 ans, la pension baissera de la moitié de ce qui dépasse un seuil qui devrait être fixé à 7 000 € brut par an. [1] [2] [6]
Pour un salarié de 62 ans qui veut lever le pied sans s’arrêter, la question se pose donc autrement que l’an dernier. Deux dispositifs permettent de toucher une partie de sa retraite tout en travaillant : la retraite progressive et le cumul emploi-retraite. Ils se ressemblent de loin, mais pas du tout dans leurs effets. Le premier laisse la retraite grandir jusqu’au départ définitif, le second la fige le jour où on la demande. Avec les nouvelles règles, un même temps partiel peut rapporter de 1 800 € à 2 992 € brut par mois selon la voie choisie, d’après le cas type que nous avons calculé.
À 62 ans, la plupart des salariés n’ont pas encore accès au cumul
Le cumul emploi-retraite suppose d’avoir pris sa retraite. Or, à 62 ans, l’âge légal n’est pas encore atteint : il est de 62 ans et 9 mois pour les personnes nées entre le 1er janvier 1963 et le 31 mars 1965, puis de 63 ans pour celles nées d’avril à décembre 1965, et il continue de monter jusqu’à 64 ans pour les générations nées à partir de 1969. [4] Quelqu’un qui fête ses 62 ans cette année ne peut donc partir à la retraite que par une voie anticipée, comme la carrière longue.
La retraite progressive, elle, est ouverte dès 60 ans pour toutes les retraites progressives qui démarrent depuis le 1er septembre 2025, quelle que soit l’année de naissance. Il faut réunir au moins 150 trimestres, tous régimes de base confondus, et travailler à temps partiel entre 40 % et 80 % de la durée de travail de l’entreprise. [3] [5] À 62 ans, pour un salarié sans carrière longue, c’est donc la seule façon de toucher une partie de sa retraite en continuant de travailler.
Ce qui change pour les retraites qui démarrent en 2027
Jusqu’ici, un retraité parti à taux plein pouvait cumuler sans limite sa pension et un salaire. À partir de 2027, il n’y aura plus de distinction entre cumul intégral et cumul plafonné : seul l’âge comptera. [1] [7] Trois cas sont prévus :
- Départ avant l’âge légal, par exemple pour carrière longue : les revenus d’activité et les revenus de remplacement, comme les indemnités journalières de maladie, sont déduits de la pension dès le premier euro. Selon l’Assurance retraite, quelqu’un qui gagne 1 000 € voit sa retraite diminuer de 1 000 €, et elle peut être totalement suspendue si le revenu dépasse son montant. [1] [2]
- Départ entre l’âge légal et 67 ans : le cumul reste libre jusqu’au seuil annuel. Au-delà, la retraite est réduite de 50 % du dépassement. Avec un seuil de 7 000 € et un revenu de 10 000 €, la baisse est de 1 500 € sur l’année. [1] [2]
- Départ à 67 ans ou plus : le cumul est intégral, sans plafond, et le travail ouvre des droits à une seconde retraite. [1] [2]
Dans les deux premiers cas, les périodes travaillées ne donnent droit à aucune seconde retraite. [2] Le montant de 7 000 € n’est pas encore définitif : le décret d’application de l’article 102 n’a pas été publié, et l’Assurance retraite attend sa parution avant la fin de 2026, avec la liste complète des activités épargnées (médecins et infirmiers vacataires, assistants maternels ou artistes auteurs, notamment). [1] [2] Ces règles ne sont pas rétroactives : elles visent les personnes dont la première retraite prend effet à partir du 1er janvier 2027. Nous avions détaillé ce durcissement, et le débat sur la revalorisation des pensions qui l’accompagne, dans notre article sur le gel des pensions et le cumul emploi-retraite.
Un même temps partiel, quatre revenus très différents
Pour mesurer l’écart, prenons un cas type. Un salarié de 62 ans, né en 1964, gagne 3 000 € brut par mois à temps plein. Son relevé estime sa future retraite, de base et complémentaire, à 1 800 € brut par mois. Il veut passer à 60 %, ce qui ramène son salaire à 1 800 € brut, soit 21 600 € sur l’année.
- En retraite progressive dès 62 ans, il touche la part de retraite qui correspond au temps qu’il ne travaille plus. L’Assurance retraite donne l’exemple d’un temps partiel de 65 % qui ouvre droit à 35 % de la retraite. [3] Ici, 60 % de travail donnent 40 % de 1 800 €, soit 720 €. Total : 2 520 € brut par mois.
- En cumul après un départ anticipé à 62 ans, avec les règles de 2027, ses 1 800 € de salaire sont retirés de sa retraite de 1 800 €. Elle est entièrement suspendue : il garde 1 800 € brut, son seul salaire.
- En cumul après un départ à l’âge légal, à 62 ans et 9 mois, ses 21 600 € dépassent le seuil de 14 600 €. Sa retraite baisse de la moitié, soit 7 300 € par an ou 608 € par mois. Total : 2 992 € brut par mois, jusqu’à 67 ans.
- Pour comparaison, avec les anciennes règles, une retraite à taux plein partie en 2026 se serait ajoutée en entier au salaire : 3 600 € brut par mois.
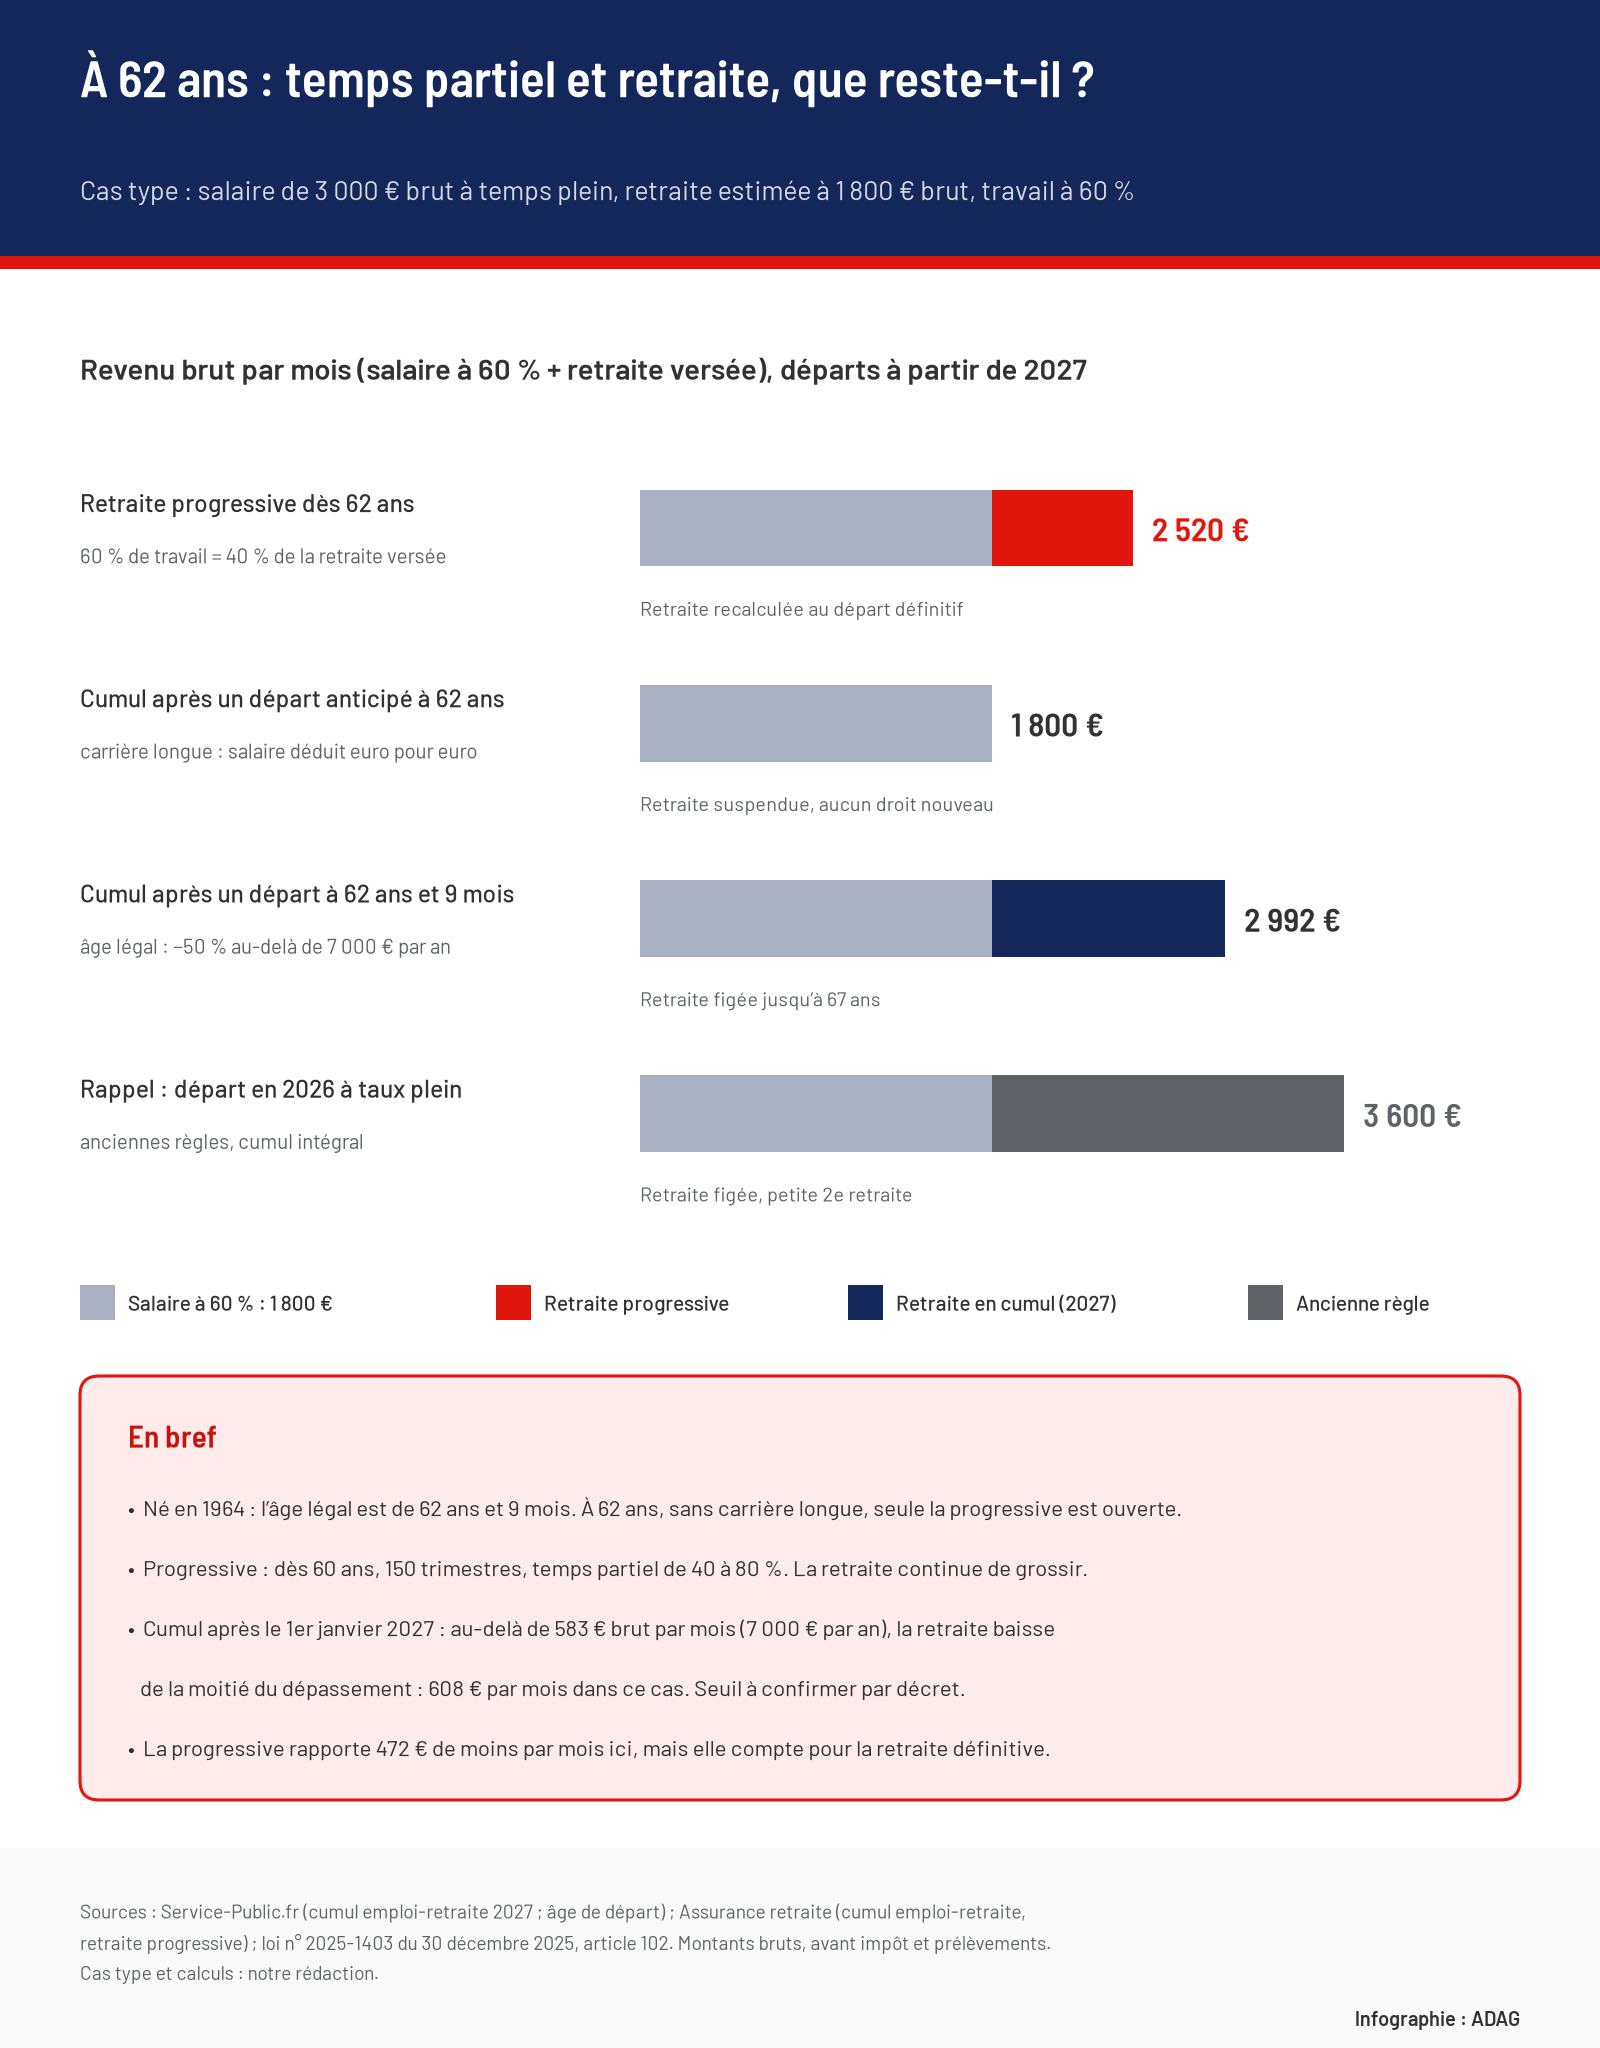
Ces montants sont bruts, avant impôt et prélèvements sociaux, et supposent que la réduction s’applique à l’ensemble des retraites ; sa répartition entre les caisses dépend du décret à paraître. L’Assurance retraite promet un simulateur de cette réduction au premier trimestre 2027. [2] En attendant, le calculateur ci-dessous applique les mêmes règles à votre salaire et à votre retraite estimée.
La progressive rapporte moins tout de suite, mais elle continue de construire la retraite
Dans notre exemple, le cumul à l’âge légal procure 472 € de plus par mois que la retraite progressive. Ce chiffre ne dit pourtant pas tout, car les deux voies ne traitent pas l’avenir de la même façon.
| Retraite progressive | Cumul (départ en 2027, avant 67 ans) | |
|---|---|---|
| Âge d’accès | 60 ans, avec 150 trimestres | Âge légal, ou plus tôt en départ anticipé |
| Temps de travail | Entre 40 % et 80 % | Libre |
| Retraite définitive | Recalculée avec la période travaillée | Figée, sans seconde retraite |
| Retour en arrière | Possible, la retraite n’est pas encore demandée | Impossible |
En retraite progressive, la pension versée est provisoire. Les cotisations de la période à temps partiel sont prises en compte quand le salarié demande sa retraite définitive, qui est alors recalculée. [3] Cette retraite définitive ne peut pas être inférieure au montant entier qui a servi de base au calcul de la part versée. [5] Avec l’accord de l’employeur, le salarié peut même cotiser sur la base d’un salaire à temps plein, pour obtenir la même retraite que s’il n’avait pas réduit son activité. [3] Pour une carrière déjà longue, le comparateur JeChange estime qu’environ trois ans de transition ajoutent de 3 à 6 % à la pension définitive, selon le temps de travail conservé. [8] Sur 1 800 €, cela représente de 54 à 108 € par mois, versés jusqu’au bout de la retraite.
Le cumul, lui, rapporte davantage pendant la période de travail, mais la retraite est arrêtée le jour du départ. Pour quelqu’un à qui il manque des trimestres, ce jour-là fixe aussi une décote définitive, alors que la progressive permet de continuer à en valider. Elle a deux autres contraintes : le temps partiel doit rester entre 40 % et 80 %, et il faut l’accord de l’employeur. Celui-ci dispose de deux mois pour répondre à la demande écrite ; un refus doit être motivé par l’incompatibilité avec l’activité de l’entreprise, et sans réponse, l’accord est réputé acquis. [5]
Avec les règles de 2027, le cumul avant 67 ans garde surtout son intérêt pour une petite activité. Sous 583 € brut par mois en moyenne, soit 7 000 € par an, la retraite n’est pas réduite entre l’âge légal et 67 ans. Une telle activité ne peut pas se faire en retraite progressive, qui impose au moins 40 % d’un temps plein. Les deux voies peuvent aussi se succéder : une progressive jusqu’au départ définitif, puis, pour une retraite demandée à 67 ans ou plus, un cumul sans limite qui ouvre de nouveaux droits. [1] [8] L’ordre inverse est impossible, puisqu’une retraite demandée ne se reprend pas.
Partir avant 2027 : une fenêtre très étroite pour la génération 1964
Les retraites qui prennent effet au plus tard en décembre 2026 restent soumises aux anciennes règles, même si l’emploi reprend en 2027. [1] Pour un salarié né en 1964, l’âge légal de 62 ans et 9 mois tombe entre octobre 2026 et octobre 2027. Une retraite démarre le premier jour d’un mois : seules les personnes nées en janvier ou en février 1964 peuvent encore la faire partir en novembre ou en décembre 2026. Celles nées à partir de mars, sauf le 1er, ne pourront partir qu’en 2027, avec les nouvelles règles.
Partir tôt n’est pas toujours gagnant. « Il vaut parfois mieux partir avec une décote pour cumuler salaire et retraite à 100 % demain, plutôt que de bénéficier d’une retraite à taux plein avec la future franchise de 7 000 euros », explique au magazine Capital Arnaud Recroix, cofondateur du cabinet Juste Retraite, qui rappelle que la décote est définitive et que le calcul se fait au cas par cas. [9] Le gouvernement attend de cette réforme environ 1,9 milliard d’euros d’économies par an en 2030, selon les chiffres rapportés par Capital. [9]
Côté retraite progressive, la demande se fait en ligne sur le site de l’Assurance retraite, une seule fois pour tous les régimes. Il faudra en déposer une seconde au moment du départ définitif, qui n’est pas automatique : c’est elle qui déclenche le recalcul de la retraite avec les années à temps partiel. [3]
Sources et références
[1] Service-Public.fr (DILA) — « De nouvelles règles pour le cumul emploi-retraite à partir de 2027 », 22 mai 2026
https://www.service-public.gouv.fr/particuliers/actualites/A18914
[2] L'Assurance retraite — « Cumuler emploi et retraite », page consultée le 24 octobre 2026
https://www.lassuranceretraite.fr/portail-info/home/actif/montant-retraite/cumuler-emploi-retraite.html
[3] L'Assurance retraite — « Retraite progressive », page consultée le 24 octobre 2026
https://www.lassuranceretraite.fr/portail-info/home/actif/je-souhaite-partir-plus-tot/retraite-progressive.html
[4] Service-Public.fr (DILA) — « À partir de quel âge un salarié peut-il partir en retraite ? », page consultée le 24 octobre 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F14043
[5] Ministère du Travail — « La retraite progressive », fiche mise à jour le 28 mai 2026
https://travail-emploi.gouv.fr/la-retraite-progressive
[6] Loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026, article 102 (Légifrance)
https://www.legifrance.gouv.fr/jorf/article_jo/JORFARTI000053226930
[7] economie.gouv.fr — « Cumul emploi-retraite : quelles sont les règles ? », 24 juin 2026
https://www.economie.gouv.fr/particuliers/preparer-ma-retraite-et-ma-succession/cumul-emploi-retraite-quelles-sont-les-regles
[8] JeChange — « Retraite progressive contre cumul emploi-retraite : le choix à 62 ans qui fixe la pension à vie », 22 octobre 2026
https://www.jechange.fr/credit/news/retraite-progressive-contre-cumul-emploi-retraite-choix-62-ans-pension-a-vie
[9] Capital — « Cumul emploi-retraite : ce que la réforme de 2027 va vous coûter, selon votre âge », 22 octobre 2026
https://www.capital.fr/votre-retraite/cumul-emploi-retraite-ce-que-la-reforme-de-2027-va-vous-couter-selon-votre-age-1531189