 Retraite et bien-être

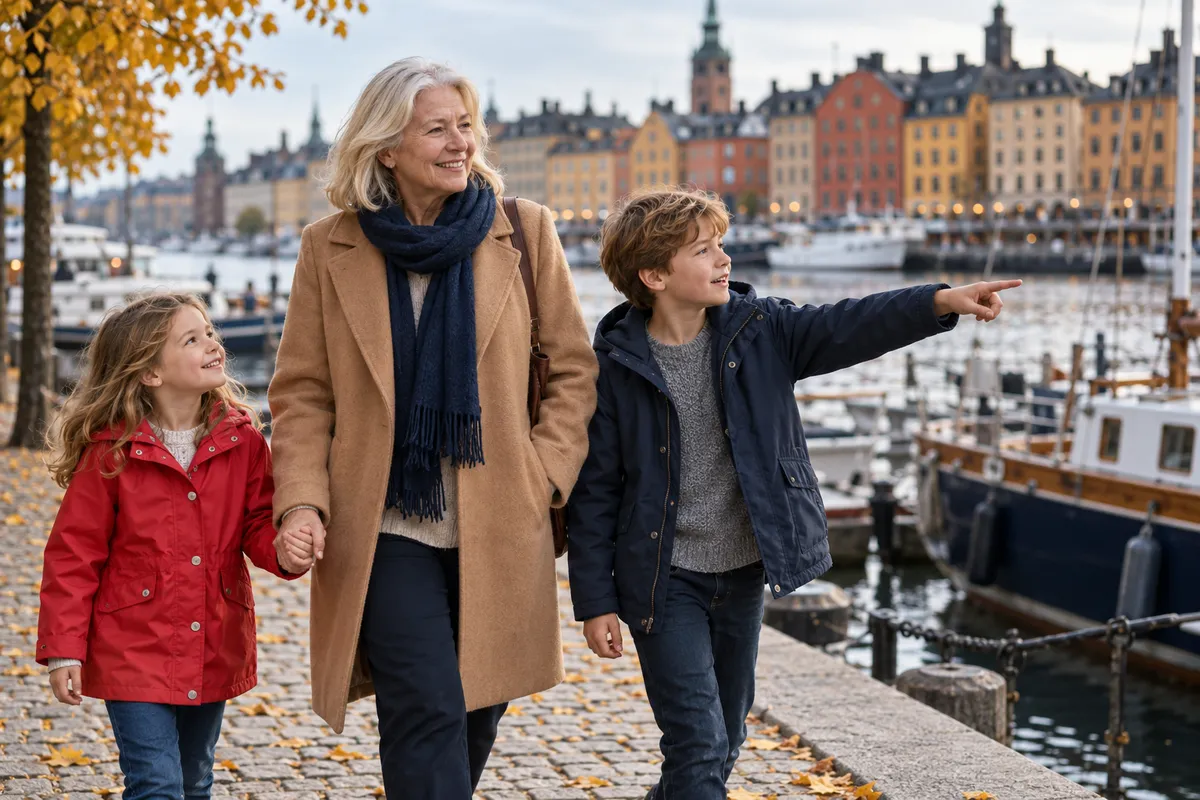
À Stockholm, Yaël Vorm, 69 ans, ne compte plus ce qu’il y a dans son porte-monnaie. Cette retraitée suédoise, rencontrée par franceinfo dans un reportage repris par Pleine Vie, perçoit 3 500 € brut par mois. Pendant vingt-cinq ans, elle et ses employeurs successifs ont versé 300 000 € sur son épargne retraite ; placée en actions suédoises et japonaises, cette somme avait doublé pour atteindre 600 000 € au moment de son départ. « Ça me permet d’amener mes petits-enfants en vacances », raconte-t-elle. [1]
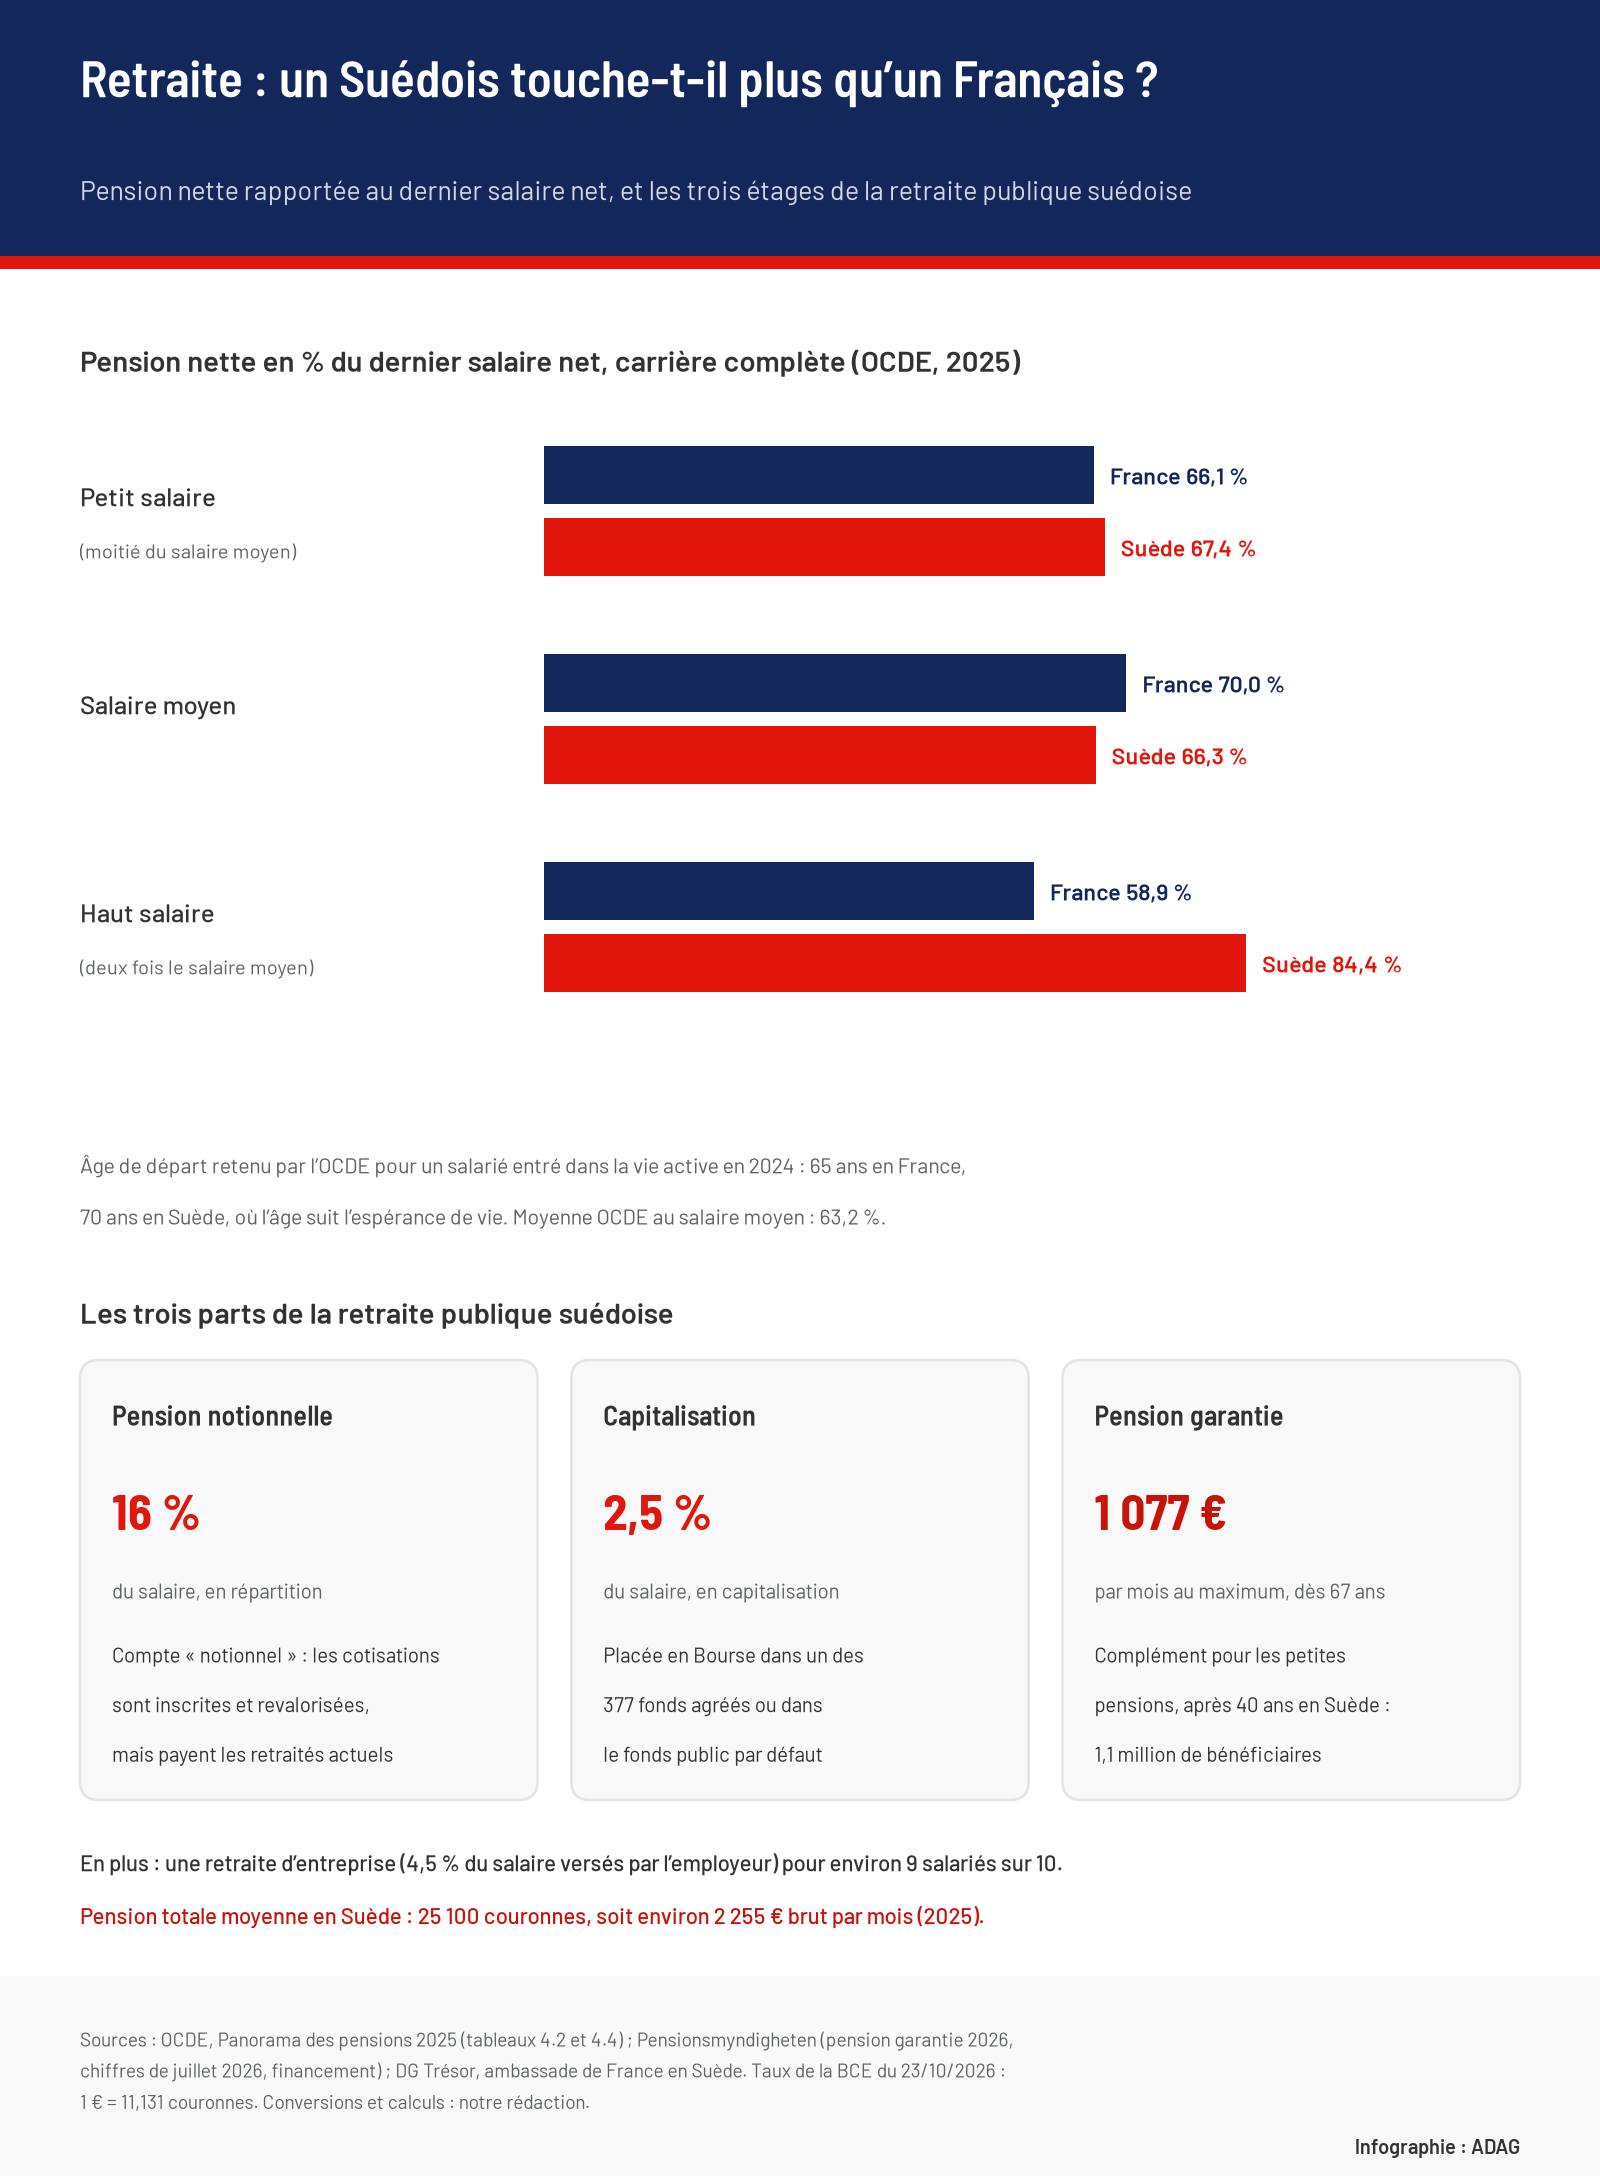
Son histoire tombe en plein débat français : Édouard Philippe, Bruno Retailleau ou David Lisnard proposent régulièrement d’ajouter une part d’épargne placée en Bourse au système par répartition. [1] Mais le cas de Yaël dit peu de chose du retraité suédois ordinaire. Quand l’OCDE compare les deux pays pour une carrière complète au salaire moyen, la pension nette représente 66,3 % du dernier salaire net en Suède, contre 70 % en France, avec un départ fixé à 70 ans d’un côté et à 65 ans de l’autre. [3] Le modèle suédois a des atouts réels, mais ce n’est pas au salarié moyen qu’il profite le plus.
Yaël touche environ une fois et demie la pension moyenne suédoise
Pour situer ces 3 500 €, il faut les comparer à ce que perçoivent les autres retraités du pays. Selon l’agence suédoise des retraites, la Pensionsmyndigheten, la pension totale moyenne des retraités vivant en Suède, retraite publique, retraite d’entreprise et épargne privée comprises, atteignait 25 100 couronnes par mois avant impôt en 2025 (chiffre provisoire). [4] Au cours publié par la Banque centrale européenne le 23 octobre 2026, soit 11,131 couronnes pour un euro, cela fait environ 2 255 €. [10] Les femmes touchent en moyenne 21 600 couronnes (environ 1 941 €), les hommes 29 000 couronnes (environ 2 605 €). [4] Avec 3 500 €, soit près de 39 000 couronnes, Yaël perçoit donc à peu près 1,5 fois la moyenne nationale, selon notre calcul.
L’écart est encore plus net avec le filet de sécurité du système. La pension garantie suédoise ne dépasse pas 11 988 couronnes par mois pour une personne seule, soit environ 1 077 €. [5] Certaines reprises présentent la pension de Yaël comme le double de ce socle public : elle en représente en réalité plus de trois fois le montant maximal.
Reste à savoir d’où vient son capital. La part de la retraite publique placée en Bourse ne reçoit que 2,5 % du revenu, et la DG Trésor indique que ce versement ne peut dépasser 1 110 couronnes par mois, soit environ 100 €. [8] Même versé au maximum pendant vingt-cinq ans, il n’aurait apporté qu’environ 30 000 €, selon notre calcul, soit un dixième des 300 000 € cités. Ce sont donc surtout les cotisations de ses employeurs et ses propres versements qui expliquent la somme, comme le précise le reportage. [1] [8]
Au salaire moyen, un Français garde 70 % de son salaire, un Suédois 66 %
Le bon outil pour comparer deux pays aux salaires et aux prix différents est le taux de remplacement : la part du dernier salaire que la pension permet de conserver. Dans son Panorama des pensions 2025, l’OCDE le calcule pour un salarié qui commence à travailler à 22 ans en 2024 et cotise sans interruption jusqu’à l’âge normal de départ de son pays, en comptant les régimes obligatoires et, pour la Suède, les retraites d’entreprise qui couvrent presque tous les salariés. [3]
| Niveau de salaire | France | Suède |
|---|---|---|
| Moitié du salaire moyen | 66,1 % | 67,4 % |
| Salaire moyen | 70,0 % | 66,3 % |
| Deux fois le salaire moyen | 58,9 % | 84,4 % |
| Âge de départ retenu | 65 ans | 70 ans |
Pension nette en pourcentage du dernier salaire net, carrière complète. Source : OCDE, Panorama des pensions 2025, tableau 4.4. [3]
Pour un petit salaire, les deux pays font presque jeu égal. Au salaire moyen, la France fait mieux de 3,7 points, avec cinq ans de travail en moins dans le calcul de l’OCDE. La moyenne des pays de l’organisation se situe à 63,2 %. [3] La Suède ne passe nettement devant que pour les hauts revenus : sa retraite publique ne prend en compte le salaire que jusqu’à un plafond, et les retraites d’entreprise prennent le relais avec une cotisation qui monte de 4,5 % à 30 % du salaire au-dessus de ce plafond. [3] En brut, au salaire moyen, la pension suédoise atteint 63,7 % du dernier salaire, dont 13,6 points apportés par la retraite d’entreprise ; en France, les 56,6 % viennent entièrement des régimes obligatoires, base et complémentaire. [3]
La France plafonne elle aussi une partie de la pension : la retraite de base ne peut pas dépasser la moitié du plafond de la Sécurité sociale, soit 2 037,50 € brut par mois pour un départ en 2027. Mais la complémentaire Agirc-Arrco, calculée en points, s’y ajoute, ce qui explique un taux de remplacement plus régulier d’un niveau de salaire à l’autre.
Pension notionnelle, capitalisation et pension garantie : les trois parts du système public suédois
Depuis la réforme entrée en vigueur à la fin des années 1990, chaque salarié suédois cotise pour sa retraite publique à hauteur de 18,5 % de son revenu ouvrant droit à pension. Il en paie 7 %, son employeur 10,21 %, ce qui représente au total 17,21 % du salaire brut. [6] [8] Cet argent alimente deux comptes, auxquels s’ajoute un troisième étage financé par l’État :
- La pension notionnelle (inkomstpension), 16 points sur 18,5. C’est de la répartition : les cotisations payent les pensions des retraités actuels. Mais chacune est inscrite sur un compte individuel, revalorisé comme le revenu moyen du pays. Au départ, ce capital fictif est converti en pension mensuelle selon l’espérance de vie de la génération : plus on part tard, plus la pension est élevée. [6] [8]
- La pension par capitalisation (premiepension), 2,5 points. Cette part est réellement placée, dans un ou plusieurs des 377 fonds agréés choisis par l’épargnant, ou à défaut dans un fonds public. 6,5 millions de Suédois ont un tel compte ; le rendement moyen des fonds a été de 4,4 % en 2025. [4] [6]
- La pension garantie (garantipension). Elle complète les petites pensions, jusqu’à 11 988 couronnes par mois pour une personne seule et 10 853 couronnes pour une personne mariée, soit environ 1 077 € et 975 €. Elle n’est versée qu’à partir de 67 ans et suppose 40 ans de résidence en Suède depuis l’âge de 16 ans ; chaque année manquante la réduit d’un quarantième. Elle disparaît quand la pension liée aux revenus atteint 18 241 couronnes, environ 1 639 €. [5]
Ce dernier étage pèse plus qu’on ne l’imagine : en juillet 2026, 1,1 million de retraités touchaient une pension garantie, seule ou en complément de leur pension de revenu, pour 2,3 millions de bénéficiaires d’une retraite publique. [4] Au-dessus de ces trois parts, environ neuf salariés sur dix bénéficient d’une retraite d’entreprise prévue par les conventions collectives, qui représente selon la DG Trésor 25 à 30 % de la pension moyenne, et jusqu’à la moitié pour les hauts revenus. [8]
Le revers du modèle : partir plus tard et accepter une pension qui s’ajuste seule
La Suède n’a pas d’âge légal unique. La retraite publique peut être demandée au plus tôt trois ans avant un « âge de référence » fixé à 67 ans de 2026 à 2032, soit à 64 ans, et la pension garantie n’est versée qu’à partir de cet âge de référence. [7] Celui-ci suit l’espérance de vie, ce qui explique les 70 ans retenus par l’OCDE pour les jeunes qui entrent aujourd’hui sur le marché du travail. [3] En 2025, les Suédois prenaient leur retraite à 65,4 ans en moyenne. [4]
L’autre différence tient au pilotage. En France, quand les comptes se dégradent, c’est une nouvelle loi qui change les règles, comme le montre le débat actuel au Parlement sur un gel des pensions en 2027. En Suède, le taux de cotisation de la pension notionnelle reste fixé à 16 %, et c’est la pension qui s’adapte : quand les engagements du système dépassent ses ressources, un mécanisme d’équilibrage automatique revalorise les comptes et les pensions moins vite que les revenus. [6] Selon la DG Trésor, le taux de remplacement assuré par ce premier étage est passé d’environ 60 % à 50 % du revenu depuis la fin des années 1990 ; ce sont les bonnes performances des retraites d’entreprise qui ont permis de maintenir le niveau global des pensions. [8]
La part placée en Bourse ajoute enfin un risque que la répartition n’a pas. Clément Ouaine, un Français de 38 ans installé à Stockholm, l’assume : « Si j’ai un krach boursier demain, ça sera catastrophique peut-être. En tout cas, sur l’échelle de plusieurs décennies, c’est négligeable. » [2] Le capital de Yaël a doublé sur vingt-cinq ans, mais une chute des marchés juste avant le départ peut amputer l’épargne d’un futur retraité au moment où il en a besoin. [1]
En France, les retraités vivent en moyenne aussi bien que le reste de la population
Le Conseil d’orientation des retraites (COR) rappelle dans son rapport de juin 2026 un point souvent oublié dans ces comparaisons. En 2023, le niveau de vie moyen des retraités français, qui tient compte de la taille du ménage, atteignait 2 473 € par mois, contre 2 468 € pour l’ensemble de la population. La France figure parmi les pays européens où le niveau de vie des plus de 65 ans, rapporté à celui de toute la population, est le plus élevé ; dans le classement publié par le COR, la Suède arrive derrière elle. [9]
Ce niveau a un coût : les retraites ont représenté 422 milliards d’euros en 2025, soit 14,1 % du PIB, ce qui place la France au deuxième rang des pays suivis par le COR, derrière l’Italie. Rapportée au nombre d’habitants, la dépense suédoise reste pourtant supérieure à la dépense française. [9] Et l’avantage français devrait s’éroder : avec les règles actuelles, le COR projette que le niveau de vie des retraités ne représenterait plus que 90,3 % de celui de l’ensemble de la population en 2070, contre 100,2 % en 2023. [9]
Sources et références
[1] Pleine Vie — « Yaël, retraitée suédoise de 69 ans ayant doublé sa pension : “J'ai un bon niveau de vie. Je ne compte pas ce qu'il y a dans mon porte-monnaie” », 24 octobre 2026
https://www.pleinevie.fr/retraite-travail/retraite/yael-retraitee-suedoise-de-69-ans-ayant-double-sa-pension-jai-un-bon-niveau-de-vie-je-ne-compte-pas-ce-quil-y-a-dans-mon-porte-monnaie-229849.html
[2] Pleine Vie — « Clément, salarié français de 38 ans expatrié en Suède : “Je pense que ma retraite sera beaucoup plus confortable en Suède qu'en France” », 23 octobre 2026
https://www.pleinevie.fr/retraite-travail/retraite/clement-salarie-francais-de-38-ans-expatrie-en-suede-je-pense-que-ma-retraite-sera-beaucoup-plus-confortable-en-suede-quen-france-229850.html
[3] OCDE — Pensions at a Glance 2025 (Panorama des pensions 2025), tableaux 4.1, 4.2 et 4.4 et indicateurs associés, novembre 2025
https://www.oecd.org/content/dam/oecd/en/publications/reports/2025/11/pensions-at-a-glance-2025_76510fe4/e40274c1-en.pdf
[4] Pensionsmyndigheten — Korta pensionsfakta (chiffres clés des retraites), consulté le 25 octobre 2026
https://www.pensionsmyndigheten.se/nyheter-och-press/pressrum/kortapensionsfakta
[5] Pensionsmyndigheten — Det här är garantipension (la pension garantie), consulté le 25 octobre 2026
https://www.pensionsmyndigheten.se/forsta-din-pension/sa-fungerar-pensionen/garantipension
[6] Pensionsmyndigheten — Finansiering av pensionssystemet (financement du système de retraite), consulté le 25 octobre 2026
https://www.pensionsmyndigheten.se/forsta-din-pension/om-pensionssystemet/finansiering-av-pensionssystemet
[7] Pensionsmyndigheten — Riktålder för allmän pension (âge de référence de la retraite publique), consulté le 25 octobre 2026
https://www.pensionsmyndigheten.se/ga-i-pension/planera-din-pension/pensionsaldrar-och-riktalder
[8] DG Trésor, service économique de l'ambassade de France en Suède — Le système de retraite suédois
https://www.tresor.economie.gouv.fr/Articles/ec4827e2-c260-4298-9054-9bda177f3110/files/1777394c-45bd-4054-a64d-aa030bcff8d0
[9] Conseil d'orientation des retraites — Rapport annuel, juin 2026, synthèse
https://www.cor-retraites.fr/sites/default/files/2026-06/Synth%C3%A8se_RA_2026_0.pdf
[10] Banque centrale européenne — Taux de change de référence euro/couronne suédoise, 23 octobre 2026
https://data.ecb.europa.eu/data/datasets/EXR/EXR.D.SEK.EUR.SP00.A