 Retraite et bien-être

Sommaire
Un livret A ouvert pour un premier salaire puis oublié après un déménagement, le compte courant d’une mère décédée que personne n’a fait fermer, l’assurance vie souscrite par un oncle dont la famille ignorait l’existence : c’est cet argent, dit « en déshérence », que la Caisse des dépôts garde pour le compte de ses propriétaires. Les retraités y sont doublement exposés, comme titulaires de comptes ouverts il y a des décennies et comme héritiers de leurs parents. Le débat budgétaire a surtout montré qu’une grande partie de ces sommes n’est jamais réclamée.
Le prélèvement de 17 % sur l’épargne en déshérence rayé par les députés, pas encore enterré
L’article 23 du projet de loi de finances pour 2027 prévoyait un prélèvement exceptionnel de 17 % sur les avoirs en déshérence conservés par la Caisse des dépôts, calculé sur le stock arrêté au 31 décembre 2026 et versé à l’État avant le 25 janvier 2027 [1]. Le gouvernement en attendait 1,4 milliard d’euros [2]. Lundi 2 novembre, en séance, les députés ont adopté plusieurs amendements identiques qui suppriment l’article, venus aussi bien du Rassemblement national que du député Horizons François Jolivet [2][3].
Les deux camps ont avancé des arguments proches. Pour le groupe RN, « l’épargne de nos concitoyens n’est pas une manne à la disposition de la puissance publique » [2]. François Jolivet y voit le fait d’« anticiper l’appropriation par l’État de sommes qui ne lui appartiennent pas encore », une recette « contraire à l’esprit de la loi du 13 juin 2014 » [3], la loi Eckert qui organise depuis 2016 le transfert des comptes inactifs à la Caisse des dépôts.
Ce vote ne règle pas le sort de la mesure. Les députés doivent encore se prononcer sur l’ensemble de la partie « recettes » du budget, dont le vote solennel a été reporté, et ils ont jusqu’au 17 novembre pour achever la première lecture. Si cette partie est rejetée, comme cela a été le cas pour le budget de la Sécurité sociale le 23 octobre, le texte part au Sénat dans sa version initiale, celle du gouvernement, donc avec l’article 23 [4]. Un recours au 49.3 permettrait aussi au gouvernement de choisir les amendements qu’il garde.
Ce que les 17 % auraient changé pour vous : rien si vous réclamez votre argent
Le chiffre a fait peur, mais le texte ne retirait rien à celui qui réclame son dû. Si un titulaire ou un héritier se manifestait après le prélèvement, l’État devait d’abord rendre à la Caisse des dépôts la part prélevée, avec les intérêts, puis la Caisse restituait l’intégralité de la somme [1]. Sur un dossier de 943 €, le montant moyen rendu en 2025 [5], environ 160 € seraient partis vers l’État en janvier 2027, pour revenir avant le versement à l’ayant droit. Pour les sommes jamais réclamées, l’État aurait simplement touché plus tôt une partie de ce qu’il encaisse de toute façon au bout de trente ans.
C’est cette échéance qui pèse vraiment sur l’épargnant. En 2025, la Caisse des dépôts a versé 89 millions d’euros à l’État et aux collectivités d’outre-mer au titre de la déchéance trentenaire, et 640,7 millions depuis 2017 [5]. Selon notre calcul, l’argent perdu définitivement en 2025 représente 54 % de celui qui a été rendu à ses propriétaires la même année.
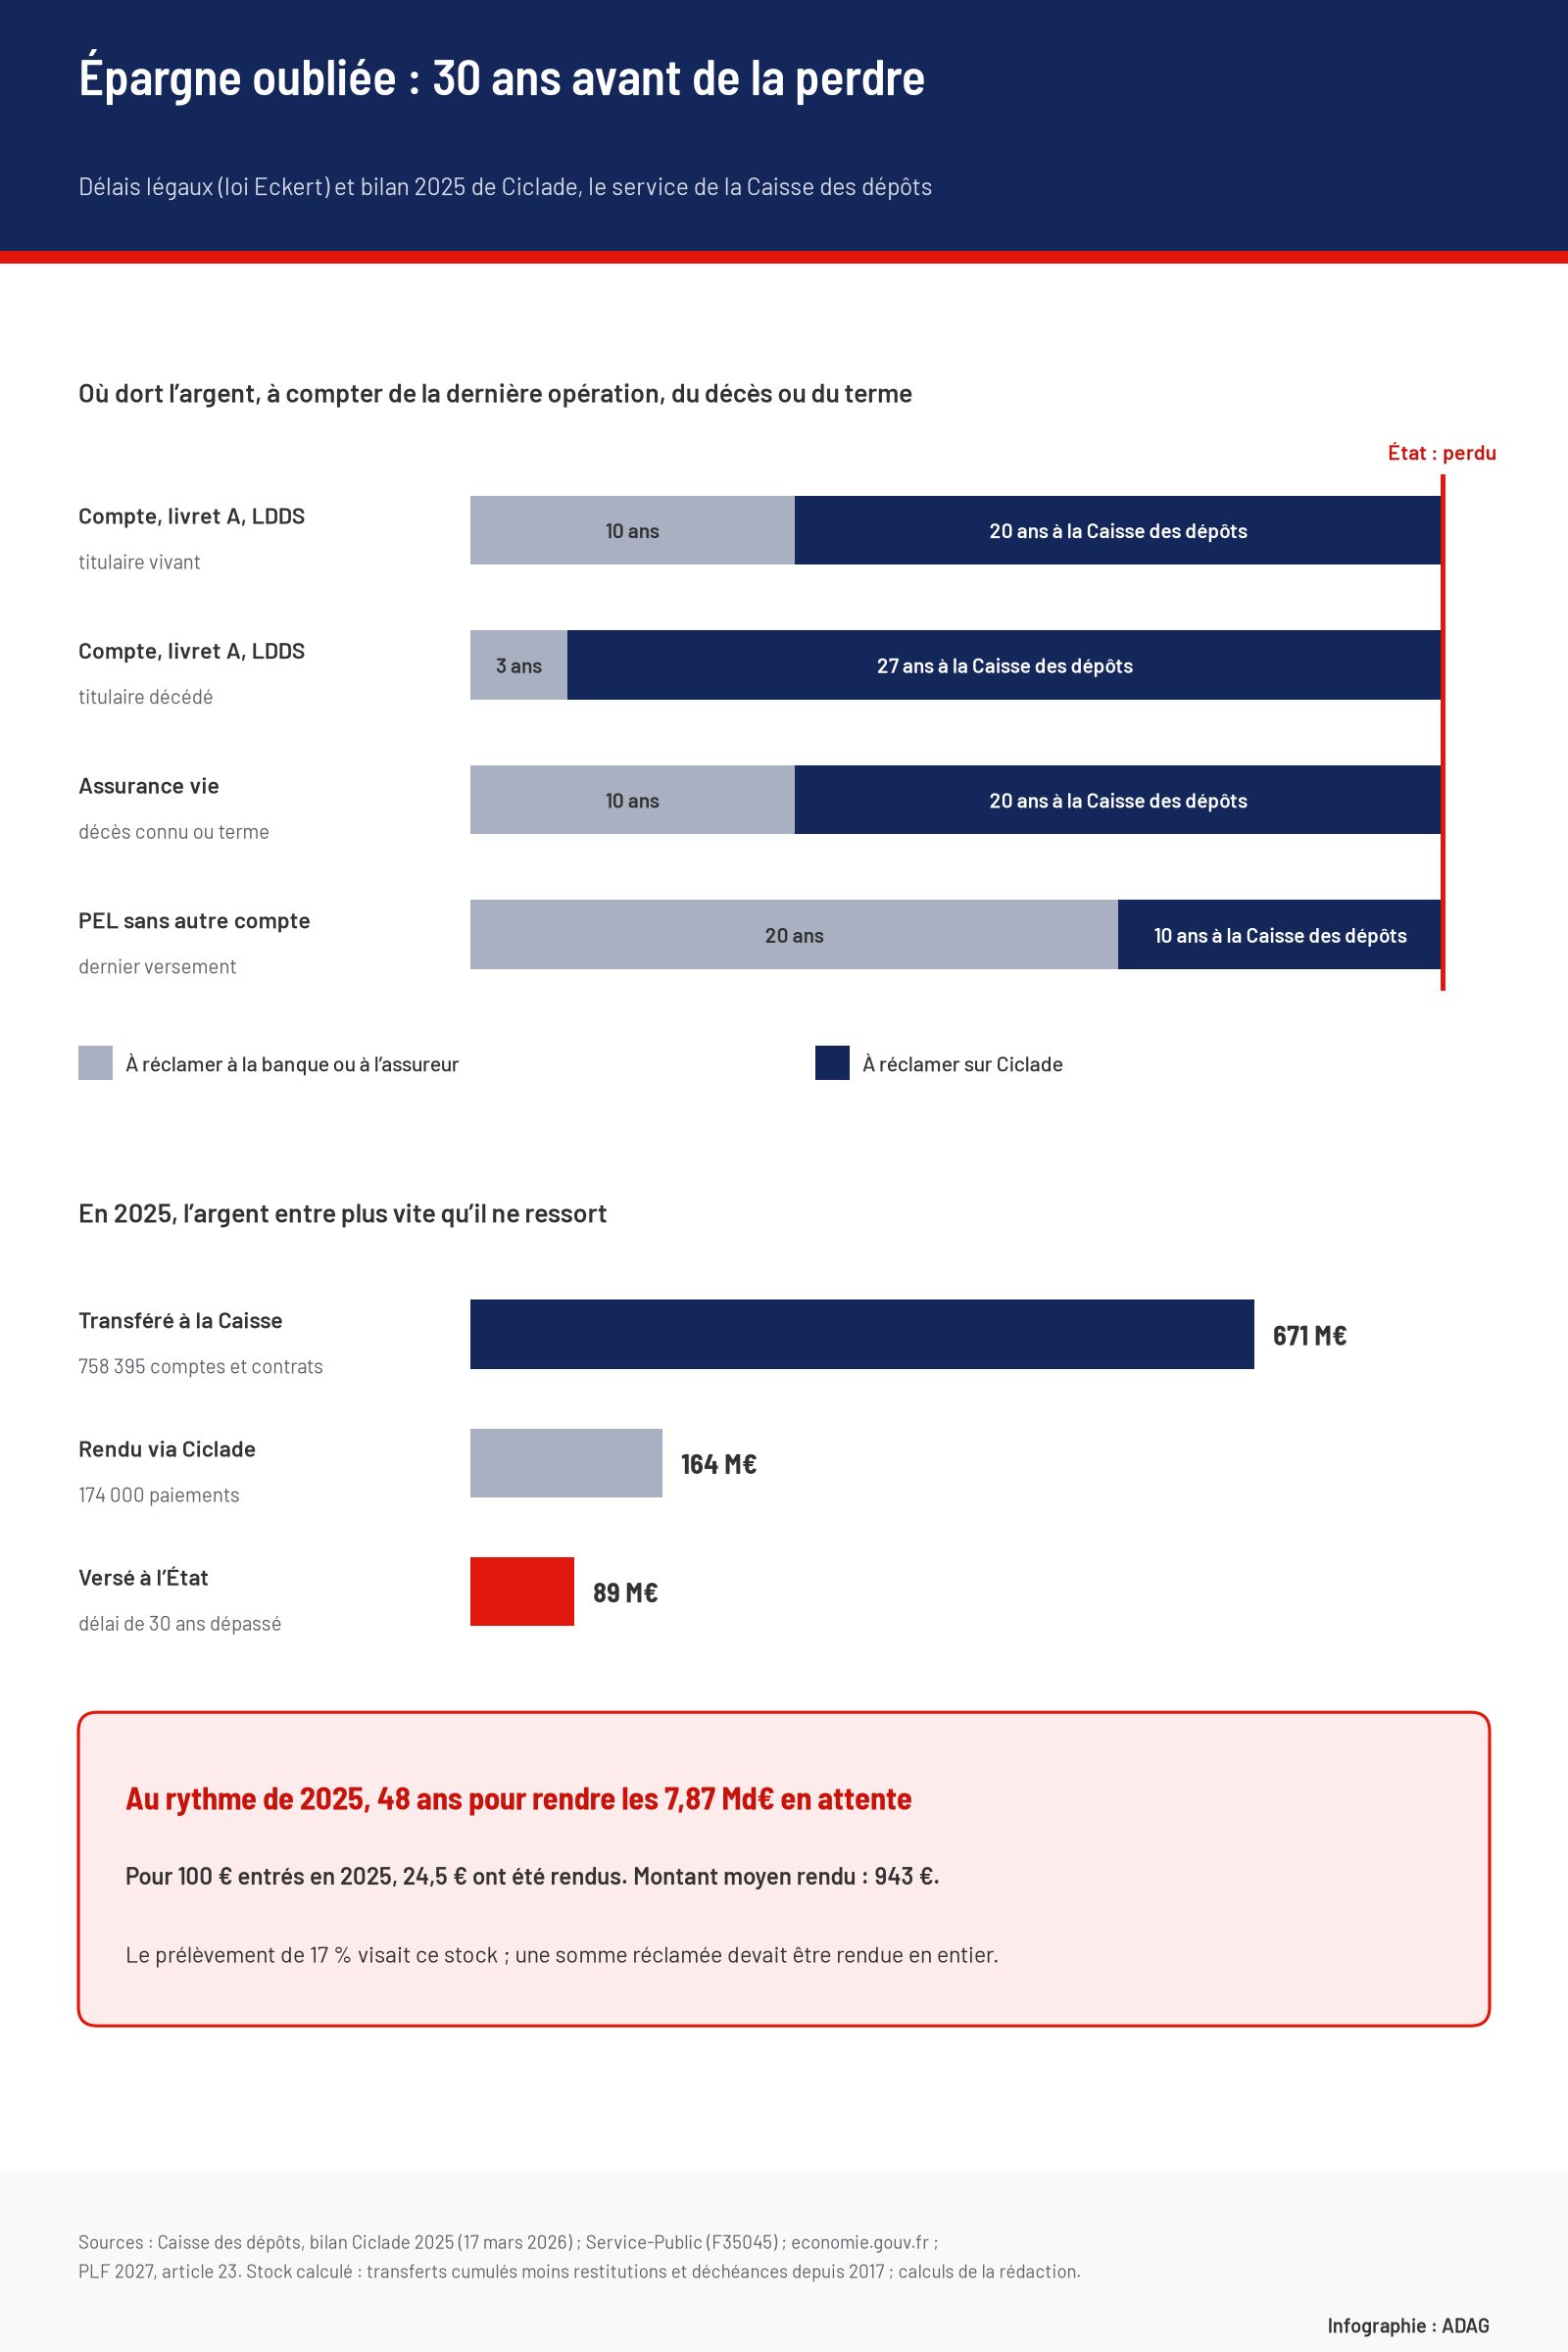
Compte, livret, assurance vie : 30 ans au total avant de perdre son argent
Avant d’arriver à la Caisse des dépôts, l’argent passe par une période d’inactivité chez la banque ou l’assureur. Un compte courant devient inactif après 12 mois sans opération ni contact, un livret A, un LDDS, un LEP ou un compte-titres après 5 ans [6]. La banque doit alors prévenir le titulaire chaque année, et elle ne peut prélever aucun frais sur un livret réglementé ; sur un compte de dépôt, les frais restent plafonnés à 30 € par an [6]. Le compte est ensuite clôturé et son solde transféré à la Caisse, selon les délais suivants.
| Situation | Chez la banque ou l’assureur | Puis à la Caisse des dépôts |
|---|---|---|
| Compte ou livret, titulaire vivant | 10 ans après la dernière opération ou le dernier contact | 20 ans |
| Compte ou livret, titulaire décédé | 3 ans après le décès | 27 ans |
| Assurance vie non réclamée | 10 ans après le terme du contrat ou la date où l’assureur apprend le décès | 20 ans |
| PEL sans autre compte dans la banque | 20 ans après le dernier versement | 10 ans |
Ces délais se lisent en dates très concrètes. Un livret dont la dernière opération remonte à 2016 a pu être transféré à la Caisse des dépôts cette année : il restera réclamable jusqu’en 2046. Le compte d’un parent mort en 2023, que les héritiers n’ont pas réclamé, part à la Caisse en 2026 et peut être récupéré jusqu’en 2053 [6][7]. Passé ce terme, Service-Public est sans ambiguïté : « vous ne pourrez plus récupérer les fonds » [6].
48 ans pour tout rendre : l’argent oublié arrive plus vite qu’il ne repart
Les chiffres publiés par la Caisse des dépôts le 17 mars 2026 montrent un déséquilibre durable. En 2025, banques, assureurs et gestionnaires d’épargne salariale lui ont transféré 671,09 millions d’euros, répartis sur 758 395 comptes et contrats, soit 885 € par compte en moyenne selon notre calcul. Dans le même temps, 164,4 millions ont été rendus, en hausse de 8 % sur un an, pour environ 174 000 paiements [5]. Pour 100 € entrés en 2025, 24,5 € sont donc ressortis vers leurs propriétaires.
Depuis l’ouverture de Ciclade en janvier 2017, 9,71 milliards d’euros ont été transférés et près de 1,2 milliard restitués [5]. En retirant aussi les sommes déjà versées à l’État, il reste environ 7,87 milliards d’euros en attente, hors intérêts ; le bilan d’activité de la Banque des territoires affiche un encours moyen de 8 milliards pour Ciclade en 2025 [8]. Au rythme de restitution de 2025, il faudrait 48 ans pour rendre ce stock, plus que les 20 à 27 ans pendant lesquels la Caisse le conserve. Sans démarche des intéressés, la plus grande partie finira donc au budget de l’État, avec ou sans prélèvement anticipé.
Les réclamations progressent pourtant : 200 000 demandes de restitution ont été déposées en 2025, contre 94 000 en 2024, et le site a reçu près de 10,6 millions de visiteurs [5].
Retrouver un compte ou une assurance vie oubliés sur Ciclade, et ailleurs
Ciclade est le seul service officiel pour rechercher les sommes déjà transférées à la Caisse des dépôts, et il est gratuit [5]. La recherche demande le nom, les prénoms, la date de naissance, la nationalité et, le cas échéant, la date de décès du titulaire ; le numéro de compte ou l’IBAN aide mais n’est pas obligatoire [5][7]. Elle peut être lancée par le titulaire, un héritier, un bénéficiaire ou un notaire. En cas de correspondance, il faut créer un espace personnel et envoyer les justificatifs ; la somme est rendue par virement, en entier et sans commission, après déduction de la fiscalité. Pendant leur séjour à la Caisse, les avoirs sont rémunérés à 0,30 % [5].
Ciclade ne voit pas tout. Il ne recense que les comptes et contrats ouverts en France et déjà transférés. Selon l’endroit où se trouve l’argent, la démarche change :
- assurance vie d’un proche mort il y a moins de dix ans, ou dont l’assureur n’a appris le décès que récemment : les fonds sont encore chez l’assureur, et c’est l’Agira qui interroge l’ensemble des compagnies [6] ;
- compte ou livret encore chez la banque : la demande se fait directement auprès de l’établissement, tant que les délais de conservation ne sont pas dépassés [7] ;
- épargne retraite d’entreprise ou individuelle : le site info-retraite.fr recense les contrats d’épargne retraite supplémentaire souscrits au cours de la carrière, utiles à vérifier au moment du départ [6].
Dernière précaution avant de chercher, la Caisse des dépôts met en garde contre les tentatives de fraude par téléphone, courriel ou internet. Elle « ne contacte pas les particuliers, ni les notaires, ni les avocats pour les informer de l’existence de sommes non réclamées, ni pour leur remettre directement ces sommes » [9] : un appel qui annonce un héritage oublié et réclame des coordonnées ne vient pas d’elle.
Sources et références
[1] Fondation iFRAP — « Le prélèvement de 17 % sur l’épargne en déshérence des Français », 12 octobre 2026 (analyse de l’article 23 du PLF 2027)
https://www.ifrap.org/budget-et-fiscalite/le-prelevement-de-17-sur-lepargne-en-desherence-des-francais
[2] Assemblée nationale — PLF pour 2027 (n° 3210), amendement n° I-677 de suppression de l’article 23 (groupe Rassemblement national), adopté
https://www.assemblee-nationale.fr/dyn/17/amendements/3210A/AN/677.pdf
[3] Assemblée nationale — PLF pour 2027 (n° 3210), amendement n° I-836 de suppression de l’article 23 (François Jolivet), adopté
https://www.assemblee-nationale.fr/dyn/17/amendements/3210A/AN/836.pdf
[4] LCP — « Budget 2027 : calendrier, procédure, pistes d’atterrissage… Où en est-on des débats budgétaires à l’Assemblée ? », 2 novembre 2026
https://lcp.fr/actualites/budget-2027-calendrier-procedure-pistes-d-atterrissage-ou-en-est-on-des-debats
[5] Banque des Territoires (Caisse des dépôts) — « Comptes et contrats inactifs : Ciclade a restitué 164 millions d’euros aux bénéficiaires en 2025 », communiqué du 17 mars 2026
https://www.banquedesterritoires.fr/sites/default/files/2026-03/2026-03-17-CP_Banque_des_Territoires-bilan_Ciclade_2025_0.pdf
[6] Service-Public — « Comptes inactifs et assurances-vie non réclamées : comment récupérer l’argent ? », fiche F35045
https://www.service-public.gouv.fr/particuliers/vosdroits/F35045
[7] economie.gouv.fr — « Avec Ciclade, comment se faire restituer les fonds d’un compte inactif ? », 20 mars 2026
https://www.economie.gouv.fr/particuliers/gerer-mon-argent/gerer-mon-budget-et-mon-epargne/avec-ciclade-comment-se-faire-restituer-les-fonds-dun-compte-inactif
[8] Banque des Territoires — « Bilan d’activité 2025 », conférence de presse du 8 avril 2026
https://www.caissedesdepots.fr/sites/ms-cdc-fr/files/2026-04/Bilan_2025_Banque_des_Territoires.pdf
[9] Caisse des dépôts — Ciclade, service de recherche des sommes oubliées, page d’accueil et mise en garde contre la fraude
https://ciclade.caissedesdepots.fr/