 Retraite et bien-être

Sommaire
Le chiffre circulait depuis le printemps avec un conditionnel. Service-Public écrivait encore que le décret « devrait fixer le montant à 7 000 € » [1]. C’est désormais écrit dans le code de la sécurité sociale : « Pour l’année 2027, son montant est fixé à sept mille euros », précise le décret n° 2026-1017, qui ajoute que ce seuil « s’apprécie sur une année civile » et suivra chaque 1er janvier l’évolution du plafond de la Sécurité sociale [2]. Le second décret, n° 2026-1016, dresse la liste des activités qui échappent au calcul [3].
Ceux qui perdent le plus sont les futurs retraités qui auraient eu droit, avec les règles actuelles, au cumul intégral : partis à l’âge légal avec une carrière complète, ils pouvaient jusqu’ici garder toute leur pension quel que soit leur salaire. Le ministre du travail, Jean-Pierre Farandou, a défendu la réforme devant les députés en assurant que « dans environ 60 % des cas, le cumul reste possible sans baisse de pension par rapport à la situation actuelle », tout en reconnaissant son « objectif financier » : 2 milliards d’euros d’économies pour les caisses de retraite « en régime de croisière » [4].
Cumul emploi-retraite en 2027 : l’âge de départ décide de tout
La distinction entre cumul intégral et cumul plafonné disparaît. Le taux plein ne protège plus : seul compte l’âge auquel la retraite démarre et celui que vous avez pendant que vous travaillez [1].
- Avant l’âge légal (départ anticipé pour carrière longue, par exemple) : les revenus d’activité, et les revenus de remplacement comme les indemnités journalières de maladie, sont retirés de la pension en totalité, dès le premier euro [1].
- De l’âge légal à 67 ans : 7 000 € brut de revenus libres sur l’année civile, puis la pension baisse de la moitié de ce qui dépasse [2]. L’âge légal va de 62 ans et 9 mois pour les personnes nées entre 1963 et mars 1965 à 64 ans pour celles nées à partir de 1969 [5].
- À partir de 67 ans : cumul sans plafond, et les cotisations versées ouvrent des droits à une nouvelle pension, une seule fois [1][3].
La réforme supprime aussi le délai de six mois imposé jusqu’ici à celui qui reprenait un emploi chez son dernier employeur [4].
Ce que la règle retire, salaire par salaire
Le calcul est simple à poser : on retire 7 000 € du revenu brut de l’année, puis on divise le reste par deux. 7 000 € sur douze mois, c’est 583 € brut par mois, soit environ 455 € net pour un salarié. Au-delà de ce petit temps partiel, chaque mois travaillé entame la retraite. Le tableau ci-dessous l’applique à des salaires réguliers versés toute l’année.
| Salaire brut par mois | Retenue de l’âge légal à 67 ans | Retenue avant l’âge légal |
|---|---|---|
| 500 € | 0 € | 500 € par mois |
| 750 € | 83 € par mois (1 000 € par an) | 750 € par mois |
| 1 000 € | 208 € par mois (2 500 € par an) | 1 000 € par mois |
| 1 500 € | 458 € par mois (5 500 € par an) | 1 500 € par mois |
| 2 000 € | 708 € par mois (8 500 € par an) | 2 000 € par mois |
| 2 500 € | 958 € par mois (11 500 € par an) | 2 500 € par mois |
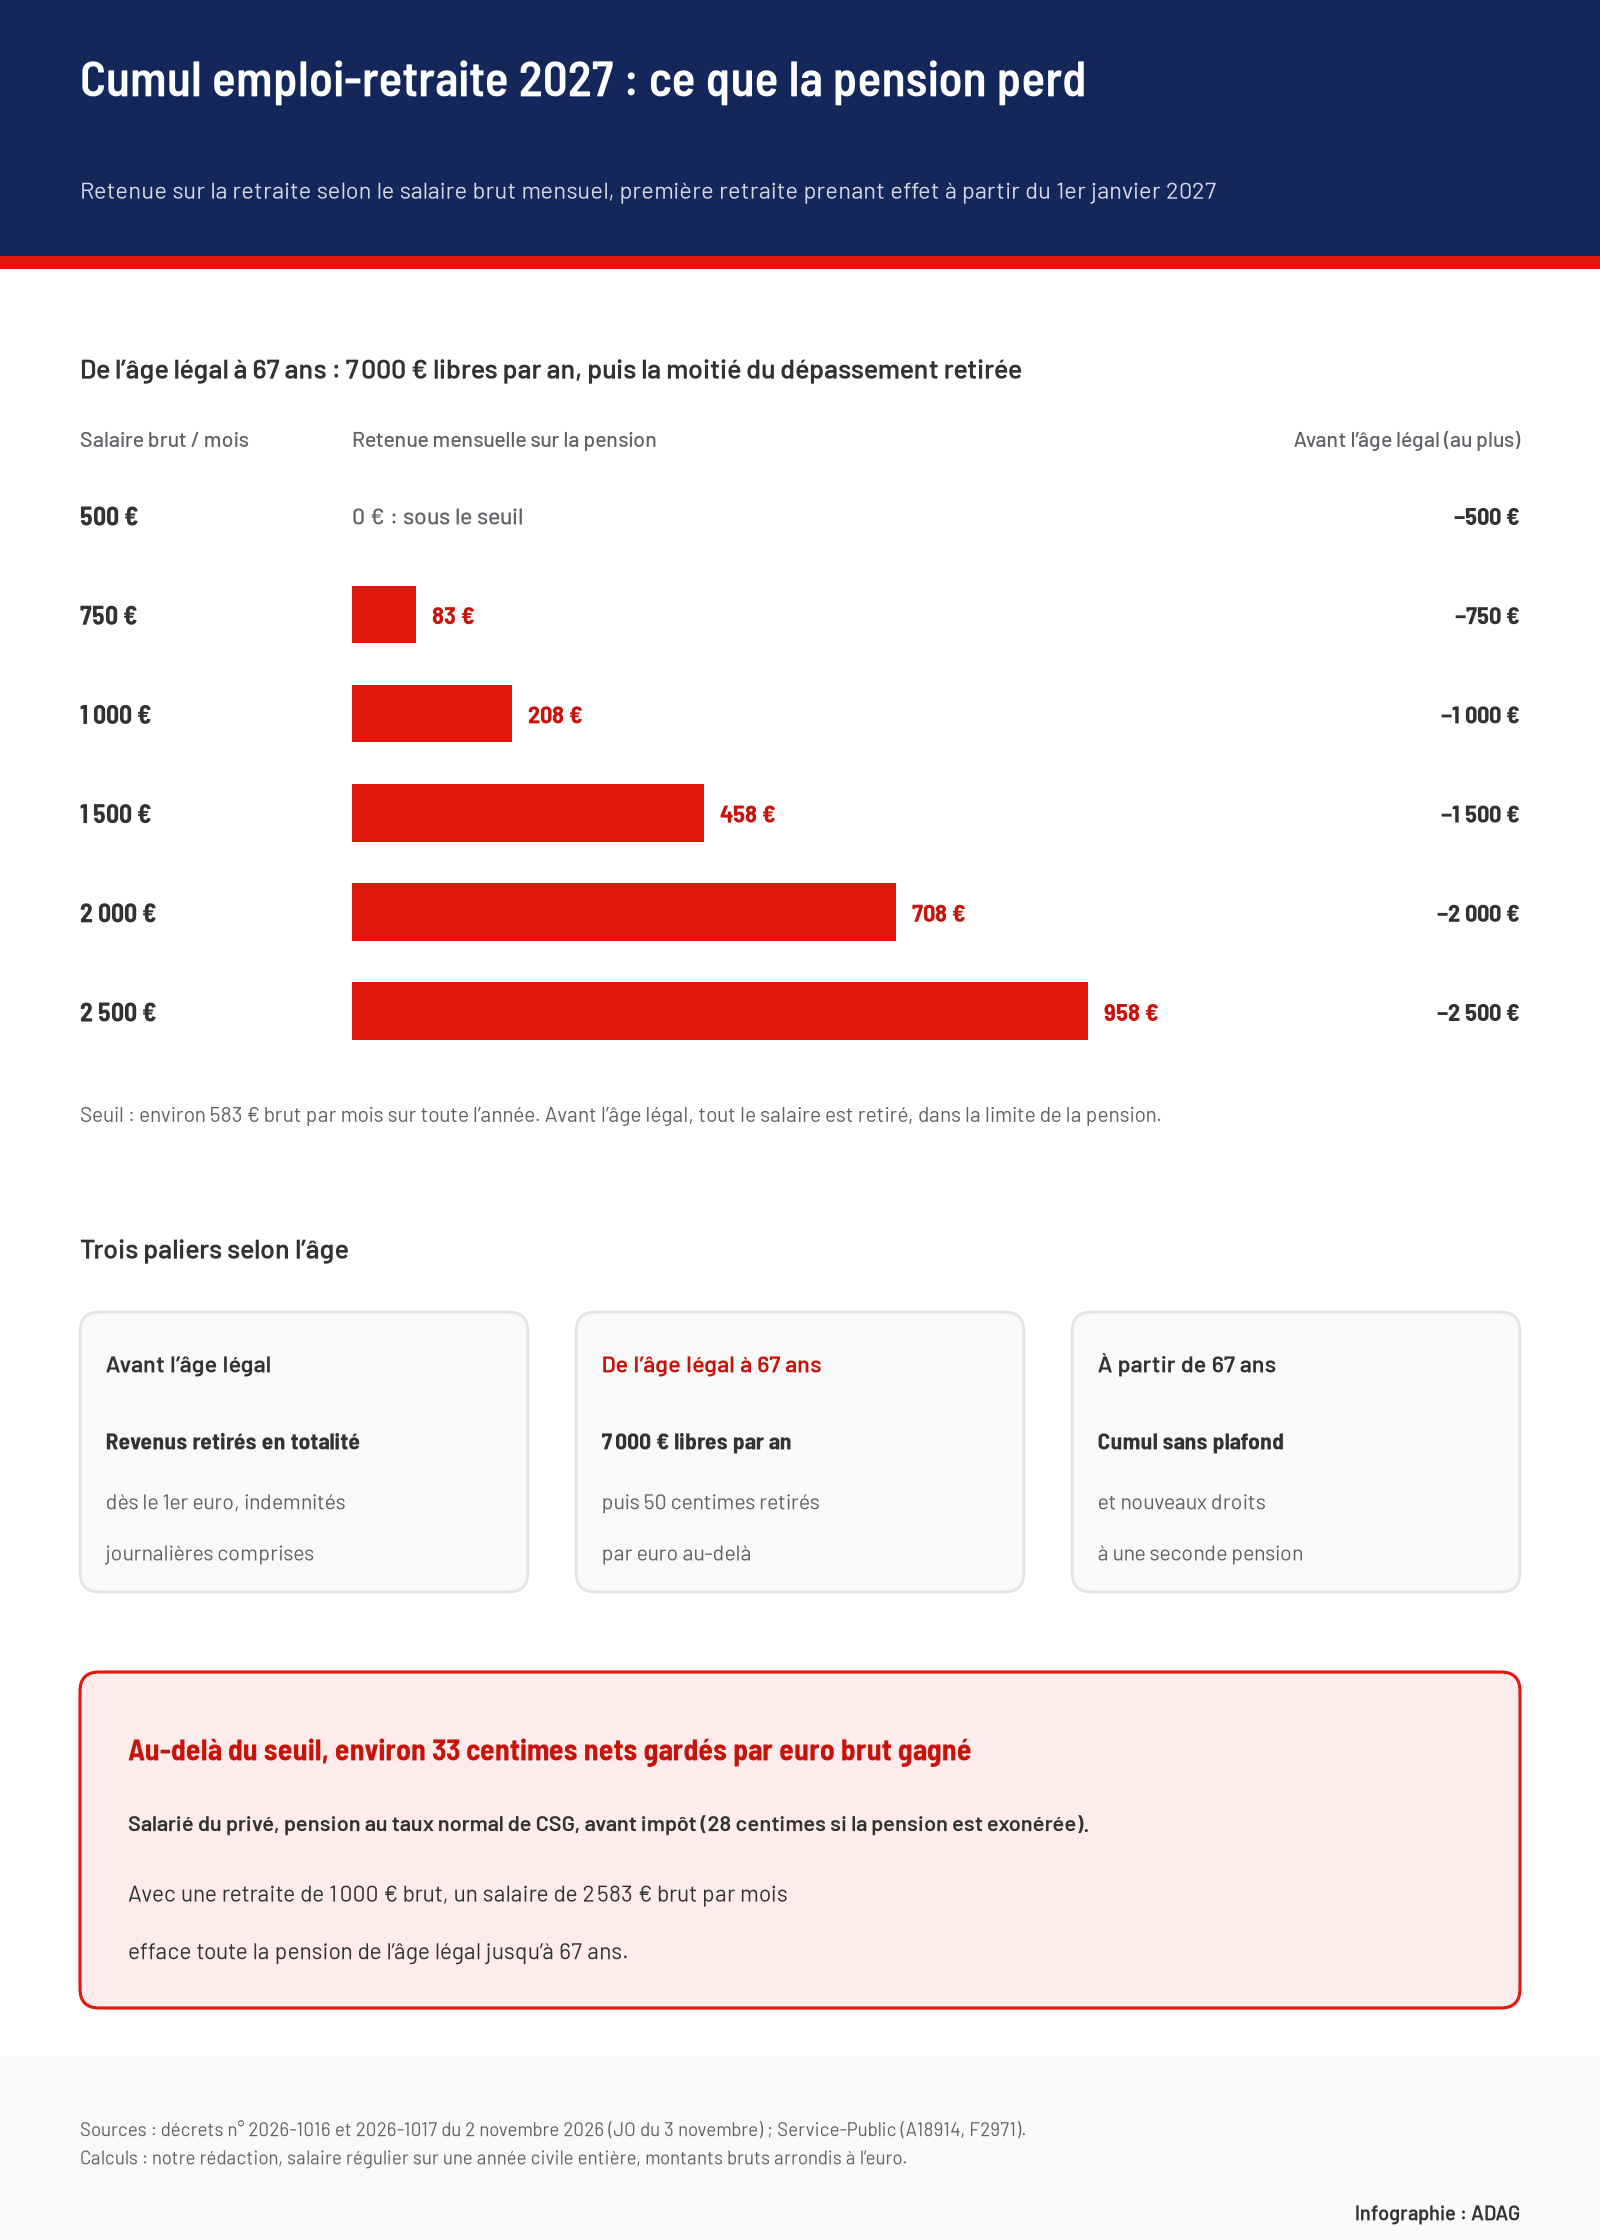
Prenons une retraite de 1 400 € brut par mois et un salaire de 1 500 € brut. Entre l’âge légal et 67 ans, la pension tombe à 942 € et le total brut à 2 442 €, contre 2 900 € avec un cumul intégral des règles actuelles. Avant l’âge légal, le salaire dépasse la pension : il ne reste que les 1 500 € de salaire. La retenue ne peut jamais dépasser les pensions de la période [2], mais elle peut les vider : avec une retraite de 1 000 € brut, un salaire de 2 583 € brut par mois efface toute la pension jusqu’à 67 ans.
Le calculateur ci-dessous applique ces règles à votre pension, à vos revenus d’activité et à votre palier d’âge.
Au-delà de 7 000 €, il reste environ 33 centimes par euro gagné
La formule des « 50 centimes retirés par euro » se lit en brut des deux côtés. Pour un salarié du privé qui paie environ 22 % de cotisations, hypothèse de notre calcul, un euro brut de salaire rapporte à peu près 78 centimes net. En face, les 50 centimes de pension retirés auraient été versés après CSG, CRDS et Casa, soit 9,1 % au taux normal [6]. Le retraité perd donc environ 45 centimes nets de pension et garde à peu près 33 centimes sur chaque euro brut gagné au-delà du seuil, avant impôt sur le revenu.
Le paradoxe touche les petites pensions. Un retraité exonéré de CSG perd 50 centimes nets entiers et ne garde que 28 centimes, contre 32 centimes au taux médian de 7,4 %. Et seules les cotisations versées à partir de 67 ans ouvrent droit à une nouvelle pension [1]. Avant l’âge légal, le calcul devient négatif : un euro brut de salaire rapporte environ 78 centimes nets mais retire un euro brut de retraite, soit 91 centimes nets au taux normal. Tant que le salaire n’a pas absorbé toute la pension, travailler fait baisser le revenu net d’un retraité parti en avance. Pour qui veut continuer à temps partiel avant cet âge, la retraite progressive, qui fait grimper la pension définitive, se compare de près au cumul.
Micro-entrepreneurs : c’est le chiffre d’affaires qui compte
Pour un salarié, les revenus retenus sont ceux soumis à la CSG. Pour un travailleur indépendant classique, c’est son assiette sociale. Pour un micro-entrepreneur, en revanche, le décret retient « le chiffre d’affaires ou recettes », pas le bénéfice [2]. Un retraité consultant ou artisan qui facture 20 000 € dans l’année perd 6 500 € de pension, soit 542 € par mois, même si ses frais lui ont laissé bien moins.
Les indépendants ont aussi une démarche nouvelle : déclarer à l’Assurance retraite, dans le mois, toute reprise ou poursuite d’activité, sa date de début et sa nature, puis son arrêt. Sans cette déclaration, la retraite de base et la complémentaire sont suspendues jusqu’à ce qu’elle arrive ; les sommes bloquées sont ensuite reversées, retenue déduite [2].
Une retenue étalée sur douze mois, mais parfois prélevée tout de suite
L’Assurance retraite fait le calcul pour tous les régimes, sur l’année civile. La retenue est ensuite déduite en douze parts égales sur les mois qui suivent, sans pouvoir réduire la pension du mois de plus d’un tiers ; ce qui n’a pas pu être prélevé l’est les mois suivants, dans la même limite. Elle frappe d’abord les retraites de base, en commençant par la plus élevée, puis les complémentaires comme l’Agirc-Arrco [2].
Une exception concerne les salariés et les micro-entrepreneurs : quand les revenus du mois dépassent la pension du mois, la caisse peut retenir la réduction tout de suite, pendant l’activité, sauf contestation de l’assuré dans le mois qui suit son information [2]. C’est le cas de l’exemple à 1 500 € de salaire face à une retraite de 1 400 €.
Médecins, assistantes maternelles, réservistes : les revenus mis de côté
Le décret n° 2026-1016 exclut du calcul les revenus de plusieurs activités [3] :
- la participation à des jurys de concours publics, à des instances consultatives et les consultations données occasionnellement ;
- les professionnels de santé qui exercent dans une zone sous-dotée, la réserve sanitaire et la permanence des soins en libéral ;
- les vacations des médecins et infirmiers retraités dans les hôpitaux et les établissements médico-sociaux, jusqu’à 910 heures ou 260 demi-journées par an et dans la limite du plafond de la Sécurité sociale, au-delà duquel la pension baisse de la moitié du dépassement ;
- les assistants maternels, assistants familiaux et gardes d’enfants ;
- les transports scolaires et le transport spécialisé de personnes à mobilité réduite ;
- les réserves militaire, de la police, des douanes et pénitentiaire, ainsi que les navigants de la sécurité civile ;
- l’accompagnement d’un repreneur par le cédant de son entreprise, et les droits d’auteur tirés d’œuvres créées avant la retraite.
Les aides à domicile auprès de personnes âgées ou les gardiens d’immeuble logés par leur employeur figurent seulement dans une autre liste du même décret, celle des activités qu’il n’est pas nécessaire de quitter pour toucher sa retraite : leurs salaires, eux, restent comptés dans le seuil de 7 000 € [3].
Qui garde les règles actuelles
Les deux décrets visent uniquement les assurés dont la première retraite de base prend effet à partir du 1er janvier 2027 [2][3]. Une retraite qui démarre au plus tard le 1er décembre 2026 reste sous les règles actuelles, même si l’emploi est repris en 2027 : cumul intégral à l’âge légal avec le taux plein, plafond de 1,6 Smic ou du dernier salaire sinon [4]. Ceux qui partent l’an prochain doivent en revanche intégrer cette retenue à leur calcul avant de choisir leur date.
Une année où l’on change de palier, en atteignant l’âge légal ou 67 ans en cours d’année, les revenus sont proratisés selon les mois passés dans chaque palier [2]. Un arrêté du ministre doit encore fixer la liste des justificatifs à fournir pour faire reconnaître une activité exclue du calcul [2].
Sources et références
[1] Service-Public — « De nouvelles règles pour le cumul emploi-retraite à partir de 2027 », actualité du 22 mai 2026
https://www.service-public.gouv.fr/particuliers/actualites/A18914
[2] Décret n° 2026-1017 du 2 novembre 2026 relatif au cumul emploi retraite, Journal officiel n° 0257 du 3 novembre 2026, texte n° 4
https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000055047344
[3] Décret n° 2026-1016 du 2 novembre 2026 relatif au cumul emploi retraite, Journal officiel n° 0257 du 3 novembre 2026, texte n° 3
https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000055047286
[4] Assemblée nationale — question orale n° 798 d’Éric Liégeon et réponse du ministre du travail et des solidarités, publiée le 1er juillet 2026
https://questions.assemblee-nationale.fr/q17/17-798QOSD.htm
[5] Service-Public — « À partir de quel âge un salarié peut-il partir en retraite ? », fiche F14043, vérifiée le 14 août 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F14043
[6] Service-Public — « CSG et CRDS sur les revenus d’activité et de remplacement », fiche F2971
https://www.service-public.gouv.fr/particuliers/vosdroits/F2971