 Retraite et bien-être

Sommaire
La baisse vaut aussi pour ceux qui ont ouvert leur plan il y a des années : Crédit Agricole Assurances l’applique « à l’ensemble du stock de contrats et aux nouvelles adhésions », en agence comme en ligne [1]. Pour un épargnant qui alimente encore son PER, c’est une économie immédiate. Pour un retraité qui s’apprête à le récupérer, la question est ailleurs : le fisc ne taxe pas de la même façon un capital pris d’un coup, un capital pris par morceaux et une rente, et l’écart dépend de détails que la banque ne règle pas à sa place.
PER Assurance Perspective : ce que le Crédit Agricole change depuis le 3 novembre
Le contrat se souscrit désormais depuis l’application Ma Banque ou l’espace client, sans rendez-vous. Le parcours en ligne ne propose pour l’instant que la gestion pilotée, où l’assureur réduit peu à peu la part d’actions à l’approche de la date de départ, avec trois profils au choix. La gestion libre, où l’on choisit soi-même ses supports, reste réservée à l’agence [1].
| Élément | Avant | Depuis le 3 novembre |
|---|---|---|
| Frais sur chaque versement | 2,50 % | 1 % au plus (0 % en ligne en 2026 et 2027) |
| Changement de supports en gestion libre | 0,50 % | Gratuit |
| Premier versement minimum | 500 € | 300 € |
| Versement libre minimum | 250 € | 100 € |
| Versement programmé minimum | 50 € par mois | 30 € par mois |
Sur 1 000 € versés, les frais passent donc de 25 € à 10 € au plus. Les frais de gestion prélevés chaque année sur l’épargne baissent aussi, mais le communiqué ne donne pas les nouveaux taux. L’assureur met en avant les performances 2025 de sa gestion pilotée pour un départ dans vingt ans, nettes de frais : 7,72 % en profil prudent, 9,82 % en équilibré et 11,22 % en dynamique. Ce sont des performances passées, sur une seule année. « Préparer sa retraite doit pouvoir se faire simplement, à son rythme et selon ses besoins », résume Séverine Tourtois, directrice de l’épargne retraite individuelle de Crédit Agricole Assurances [1].
Retraité imposé à 11 % : une déduction plus étroite qu’avant 70 ans
La loi de finances pour 2026 a fermé une porte aux plus âgés : les versements faits à partir de 70 ans ne sont plus déductibles du revenu imposable depuis le 1er janvier 2026. En échange, la part du capital qui en provient sortira sans impôt sur le revenu, seuls les gains restant taxés [2]. Avant 70 ans, un retraité sans revenu d’activité dispose du plafond minimal de déduction, soit 4 710 € pour les versements de 2026, et les plafonds non utilisés se reportent désormais sur cinq ans [3].
À 11 %, déduire 4 710 € fait économiser 518 € d’impôt l’année suivante, pour 47 € de frais au plus en agence au lieu de 117,75 € avant la baisse. Mais cet impôt n’est que repoussé : la somme déduite sera taxée à la sortie, au barème. Un retraité qui reste dans la tranche à 11 % ne gagne donc que du temps sur ses versements, alors que ses gains seront taxés à 31,4 % : 12,8 % d’impôt et 18,6 % de prélèvements sociaux depuis la hausse de la CSG de 2026 [4]. Sur 8 000 € de gains, cela fait 2 512 €, contre 1 631 € pour un célibataire qui retire les mêmes gains d’une assurance-vie de plus de huit ans, restée à 17,2 % de prélèvements sociaux et taxée à 7,5 % au-delà d’un abattement de 4 600 € [5].
Sortie en capital : la case qui garde l’impôt près de 12 % au lieu de 27 %
Au moment de récupérer le capital, l’administration coupe la somme en deux. La part qui correspond aux versements déduits s’ajoute aux revenus de l’année, au barème, sans l’abattement de 10 % dont profitent les pensions. La part des gains est soumise au prélèvement forfaitaire de 12,8 %, plus les prélèvements sociaux [6][7].
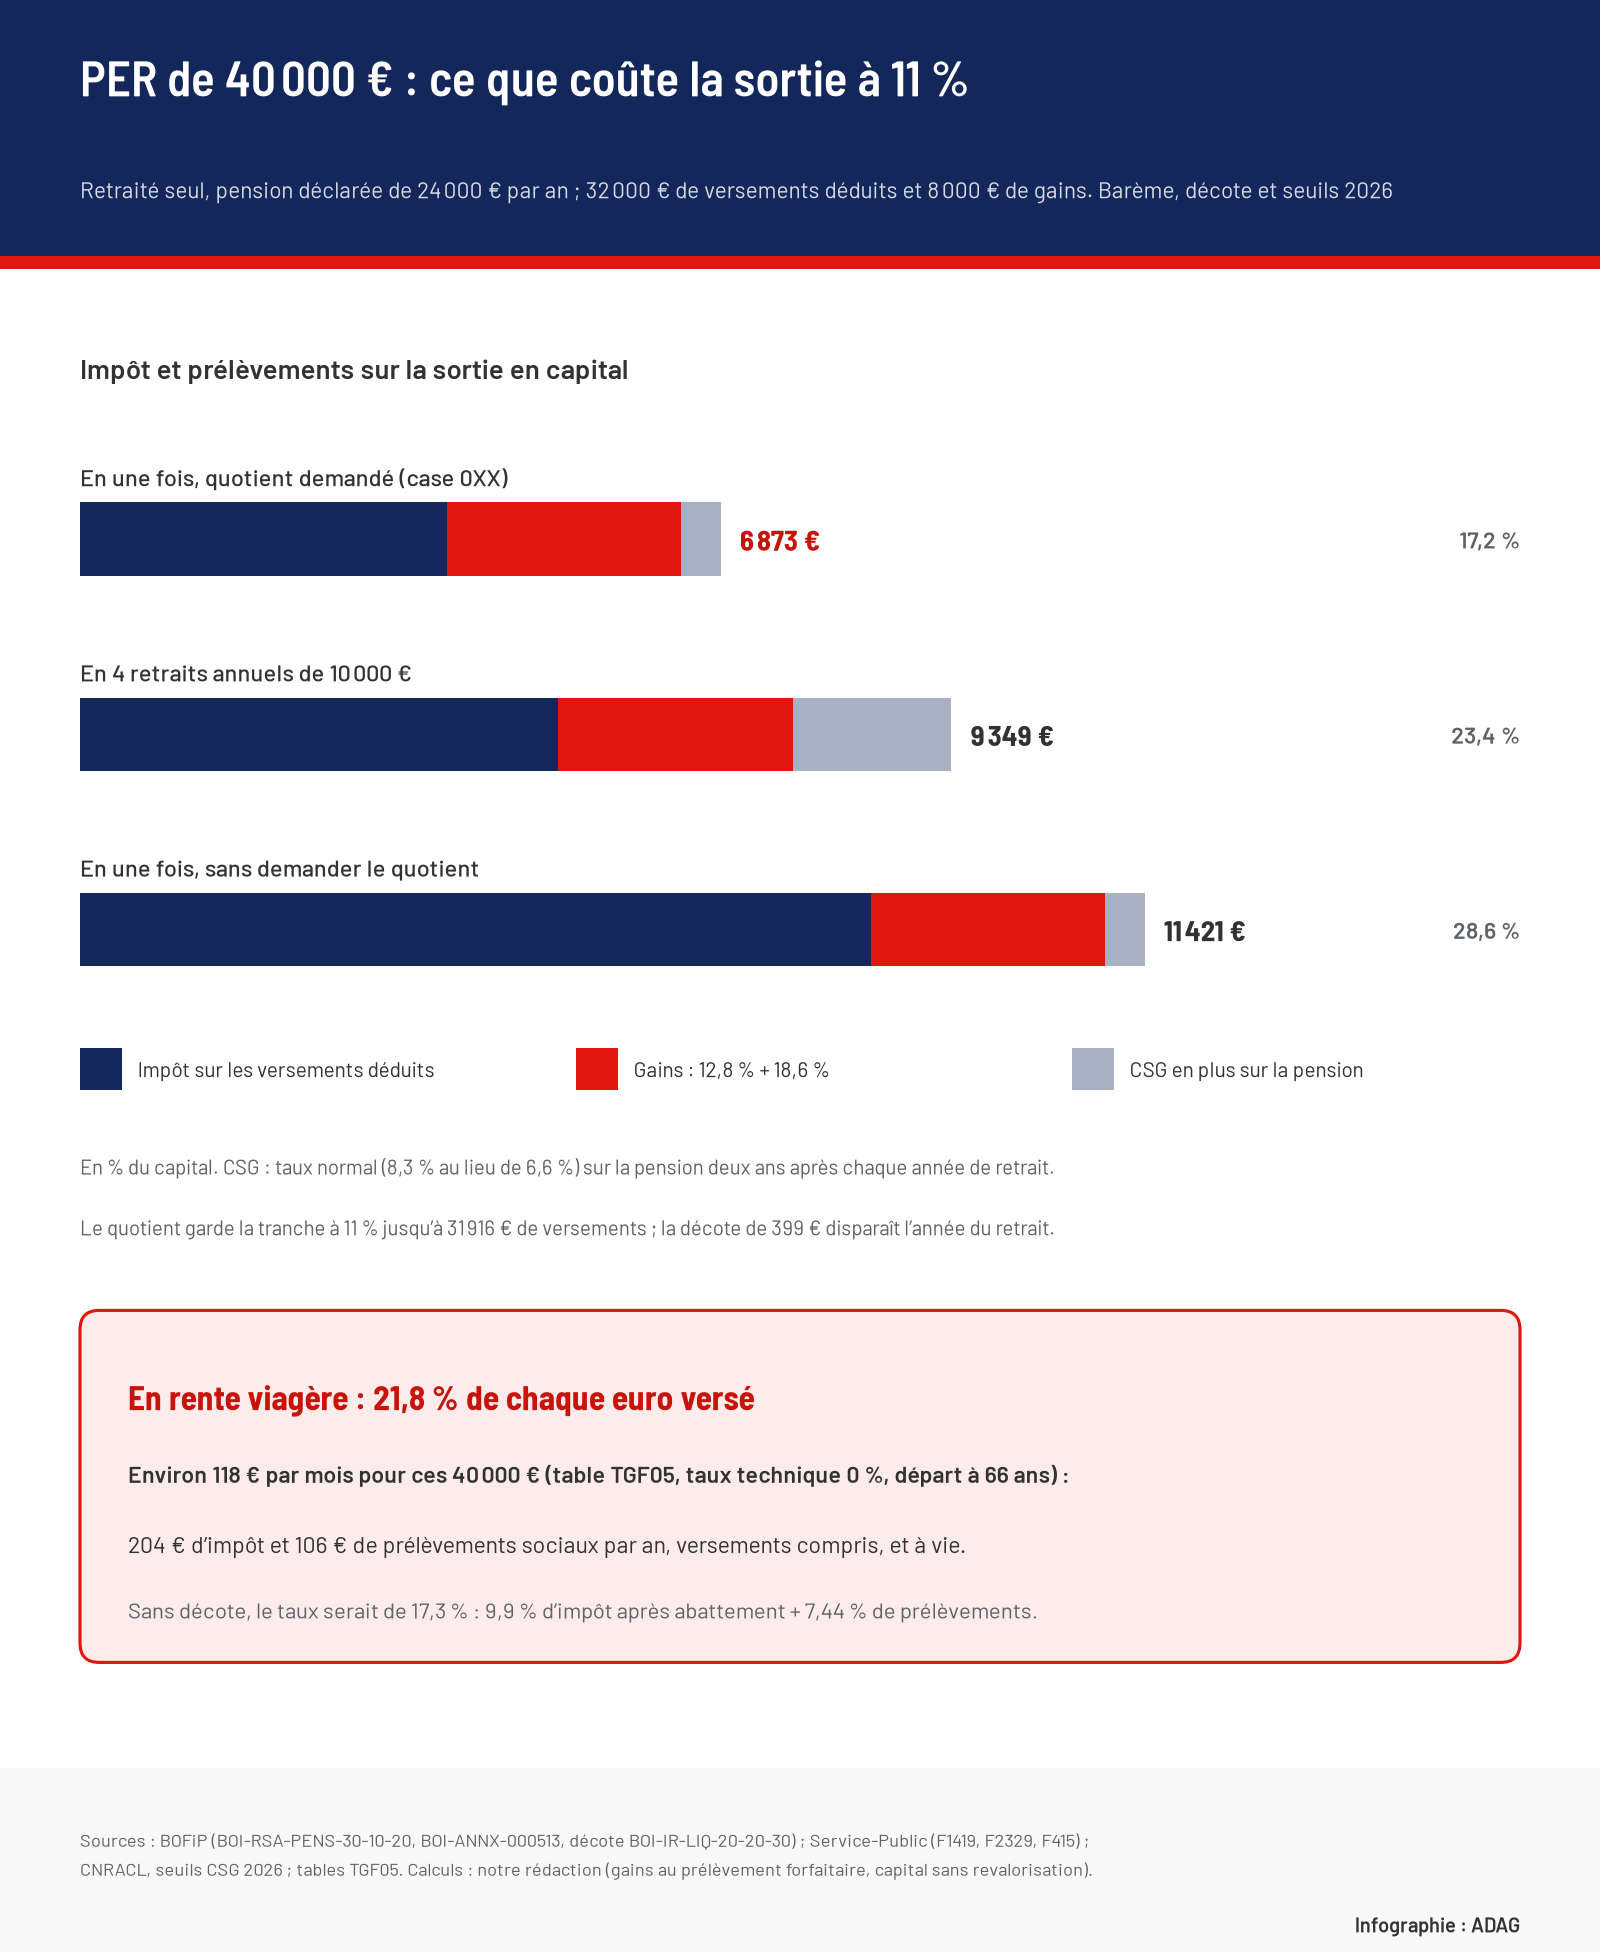
Prenons un retraité seul qui déclare 24 000 € de pension par an, soit 2 000 € par mois. Après abattement, son revenu imposable est de 21 600 € : il paie 1 100 € avant décote, la réduction automatique des petits impôts, et 701 € après [8][9]. Son PER vaut 40 000 €, dont 32 000 € de versements déduits et 8 000 € de gains. Ajoutés tels quels à ses revenus, les 32 000 € le feraient monter dans la tranche à 30 % : selon notre calcul, son impôt augmenterait de 8 483 €, soit 26,5 % de la somme.
Le fisc prévoit pourtant un amortisseur. Le capital d’un PER est un revenu exceptionnel admis au système du quotient, quel que soit son montant [6] : l’impôt est calculé sur un quart de la somme, puis multiplié par quatre. Il faut le demander en inscrivant le montant dans la case 0XX de la déclaration complémentaire, et non dans les cases habituelles [10]. Avec le quotient, le supplément tombe à 3 935 €, soit 12,3 % des versements. Le taux dépasse un peu 11 % parce que la décote disparaît l’année du retrait. Pour ce profil, la tranche à 11 % tient jusqu’à 31 916 € de versements sortis en une seule fois.
Retirer son PER en quatre fois coûte plus cher qu’en une seule
Le réflexe courant consiste à étaler les retraits pour ne pas changer de tranche. Le quotient change le calcul. Un capital versé en plusieurs fois n’est plus considéré comme exceptionnel dès qu’un versement de même nature a été touché dans les trois années précédentes [6] : les retraits rapprochés s’imposent donc au barème normal. En quatre retraits annuels de 10 000 €, notre retraité ajoute chaque année 8 000 € de versements à ses revenus. Il reste dans la tranche à 11 %, mais son impôt brut passe à 1 984 €, juste au-dessus du seuil de 1 982 € où la décote s’arrête. Il paie alors 1 283 € de plus par an, soit 5 133 € sur quatre ans, contre 3 935 € en une fois.
L’autre coût se voit deux ans plus tard sur le relevé de pension. La CSG prélevée sur une retraite dépend du revenu fiscal de référence, qui comprend tout le capital imposable et les gains. Au-delà de 26 472 € pour une personne seule, la pension passe au taux normal de 8,3 % au lieu du taux médian de 6,6 % [11]. La règle qui exige un dépassement deux années de suite ne protège que les retraités exonérés ou au taux réduit [12]. Pour notre retraité, déjà au taux médian, chaque année de retrait se paie : environ 426 € de CSG en plus sur une pension brute d’environ 25 000 €, un peu moins après la part de CSG déductible. Une seule année en cas de sortie unique, quatre années avec quatre retraits. Le même revenu fiscal sert aussi à d’autres droits, comme le chèque énergie ou certaines exonérations de taxe foncière.
Le calculateur ci-dessous refait ces trois scénarios avec vos propres montants, pour une personne seule ou un couple marié ou pacsé.
En rente viagère, l’impôt revient chaque année, versements compris
La rente ne fait pas la différence entre ce qui vient des versements et ce qui vient des gains. Issue de versements déduits, elle est imposée comme une pension, après l’abattement de 10 %. Les prélèvements sociaux de 18,6 % portent sur une fraction fixée selon l’âge au premier versement : 40 % entre 60 et 69 ans, 30 % à partir de 70 ans [2]. Pour un retraité à 11 % sans décote, cela fait 17,3 % de chaque euro de rente entre 60 et 69 ans, puis 15,5 % à partir de 70 ans.
Converti à 66 ans avec la table de mortalité que les assureurs doivent retenir et sans taux d’intérêt garanti, le PER de notre retraité donnerait environ 118 € par mois. Il paierait chaque année 204 € d’impôt en plus, car la décote recule, et 106 € de prélèvements sociaux : 21,8 % de la rente. Le compte se fait sur la durée. Avec une espérance de vie de 28 ans à 66 ans selon cette table, cela représente environ 8 700 €, contre 6 873 € tout compris pour une sortie en une fois avec quotient. Un retraité qui vit plus longtemps que la moyenne touche davantage, et paie davantage. La rente laisse aussi son revenu fiscal sous le seuil du taux normal de CSG.
Le PER permet enfin de panacher : une partie en capital et le reste en rente viagère, comme le prévoit le contrat Perspective [13]. Pour le retraité à 11 %, c’est la part prise en capital qui se règle le mieux en un seul retrait déclaré en case 0XX, dans la marge qui reste sous la tranche à 30 %.
Sources et références
[1] Crédit Agricole Assurances — « Le Crédit Agricole lance l’adhésion 100 % en ligne sur son PER Assurance Perspective », communiqué du 3 novembre 2026
https://presse.credit-agricole.com/le-credit-agricole-lance-ladhesion-100-en-ligne-sur-son-per-assurance-perspective/?lang=fra
[2] BOFiP — « Synthèse du régime d’imposition des plans d’épargne retraite (PER) », BOI-ANNX-000513, 10 août 2026
https://bofip.impots.gouv.fr/bofip/14911-PGP.html/identifiant=BOI-ANNX-000513-20260810
[3] impots.gouv.fr — « Épargne retraite », modifié le 7 avril 2026
https://www.impots.gouv.fr/particulier/epargne-retraite
[4] Service-Public — « Prélèvements sociaux (CSG, CRDS...) sur les revenus du patrimoine et de placements », fiche F2329, vérifiée le 30 juin 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F2329
[5] economie.gouv.fr — « Quelle est la fiscalité de l’assurance-vie ? », 17 septembre 2026
https://www.economie.gouv.fr/particuliers/gerer-mon-argent/gerer-mon-budget-et-mon-epargne/quelle-est-la-fiscalite-de-lassurance-vie
[6] BOFiP — « Pensions et rentes viagères — Prestations de retraite en capital », BOI-RSA-PENS-30-10-20, 10 août 2026
https://bofip.impots.gouv.fr/bofip/7456-PGP.html/identifiant=BOI-RSA-PENS-30-10-20-20260810
[7] impots.gouv.fr — « Pensions, Retraites », modifié le 8 avril 2026
https://www.impots.gouv.fr/particulier/pensions-retraites
[8] Service-Public — « Quel est le barème de l’impôt sur le revenu ? », fiche F1419, vérifiée le 15 avril 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F1419
[9] BOFiP — « Décote prévue au 4 du I de l’article 197 du CGI », BOI-IR-LIQ-20-20-30, 7 avril 2026
https://bofip.impots.gouv.fr/bofip/2495-PGP.html/identifiant%3DBOI-IR-LIQ-20-20-30-20260407
[10] impots.gouv.fr — « Revenus exceptionnels »
https://www.impots.gouv.fr/particulier/revenu-exceptionnel-ou-differe
[11] CNRACL — « CSG/CRDS/CASA - Taux et seuils sur les pensions dues en 2026 »
https://www.juris-cnracl.retraites.fr/paiement-suivi-de-la-pension/le-paiement-de-la-pension/cotisations-sociales/csg/crds/casa/csg/crds/casa-taux-et-seuils-sur-les-pensions-dues-en-2026
[12] Cnav — circulaire n° 2019-9 du 21 janvier 2019, « Conditions d’assujettissement et d’exonération à la CSG, CRDS et à la Casa à compter du 1er janvier 2019 »
https://legislation.lassuranceretraite.fr/Pdf/circulaire_cnav_2019_09_21012019.pdf
[13] Crédit Agricole — « Plan Épargne Retraite (PER) Assurance Perspective »
https://www.credit-agricole.fr/particulier/epargne/retraite/per-assurance.html