 Retraite et bien-être

Sommaire
La nouvelle édition de L’Avenir en commun, parue ce vendredi 6 novembre en ligne et en librairie, compte 1 069 mesures, dont 238 nouvelles [1]. Jean-Luc Mélenchon doit la présenter cet après-midi, samedi 7 novembre, lors d’un meeting prévu au Parc des expositions du Bourget. Sur les retraites, l’essentiel n’est pas nouveau : la France insoumise reprend des promesses portées depuis plusieurs campagnes, avec une différence de calendrier. Le retour à 60 ans se ferait désormais en deux temps, d’abord 62 ans, puis 60 ans au cours du mandat [2].
Pour quelqu’un qui est déjà à la retraite, ou qui la prendra dans les prochains mois, l’âge de départ compte moins que le montant versé chaque mois. Trois des huit mesures touchent directement ce montant. Ce sont aussi celles dont le coût n’apparaît nulle part.
Les huit mesures retraites du programme de Jean-Luc Mélenchon
La version synthétique du programme publiée en ligne regroupe les retraites en huit mesures [3]. Le tableau les classe selon les personnes concernées et selon leur présence, ou non, dans le budget de la première année présenté par LFI le 14 octobre [2].
| Mesure | Qui est concerné | Montant dans le budget 2027 de LFI |
|---|---|---|
| Abrogation de la réforme à 64 ans, puis retraite à 60 ans pour 40 annuités | Futurs retraités | 9 Md€ pour le retour à 62 ans ; 60 ans non chiffré |
| Toutes les pensions au moins au niveau du Smic revalorisé | Retraités à carrière complète | Aucun |
| Minimum vieillesse au seuil de pauvreté | Retraités aux plus faibles ressources | Aucun |
| Trimestres validés au titre du RSA | Futurs retraités | Aucun |
| Hausse progressive des cotisations et dividendes soumis à cotisation | Salariés, entreprises | Recette, non chiffrée à part |
| Indexation des retraites sur les salaires | Tous les retraités | Aucun : les 8 Md€ prévus indexent sur l’inflation |
| Fonds de réserve interdit d’investir dans les secteurs polluants | Aucun effet sur les pensions | Sans objet |
| Suppression de la décote | Futurs retraités partis sans tous leurs trimestres | Aucun |
La décote est la réduction appliquée à la pension de ceux qui partent sans tous leurs trimestres : le programme ne dit pas si sa suppression profiterait aussi aux pensions déjà calculées avec une décote. Pour un retraité actuel, restent donc trois leviers, que notre simulateur calcule à partir de votre propre pension.
Une pension au niveau du Smic, mais quel Smic ?
La promesse revient d’un programme à l’autre : porter au moins au niveau du Smic la pension d’une personne qui a fait une carrière complète. Le programme du Nouveau Front populaire, en 2024, la formulait plus précisément : augmenter « le minimum contributif (pension de retraite pour une carrière complète) au niveau du SMIC » [4]. Le minimum contributif est le complément que l’Assurance retraite ajoute à une petite retraite de base liquidée au taux plein.
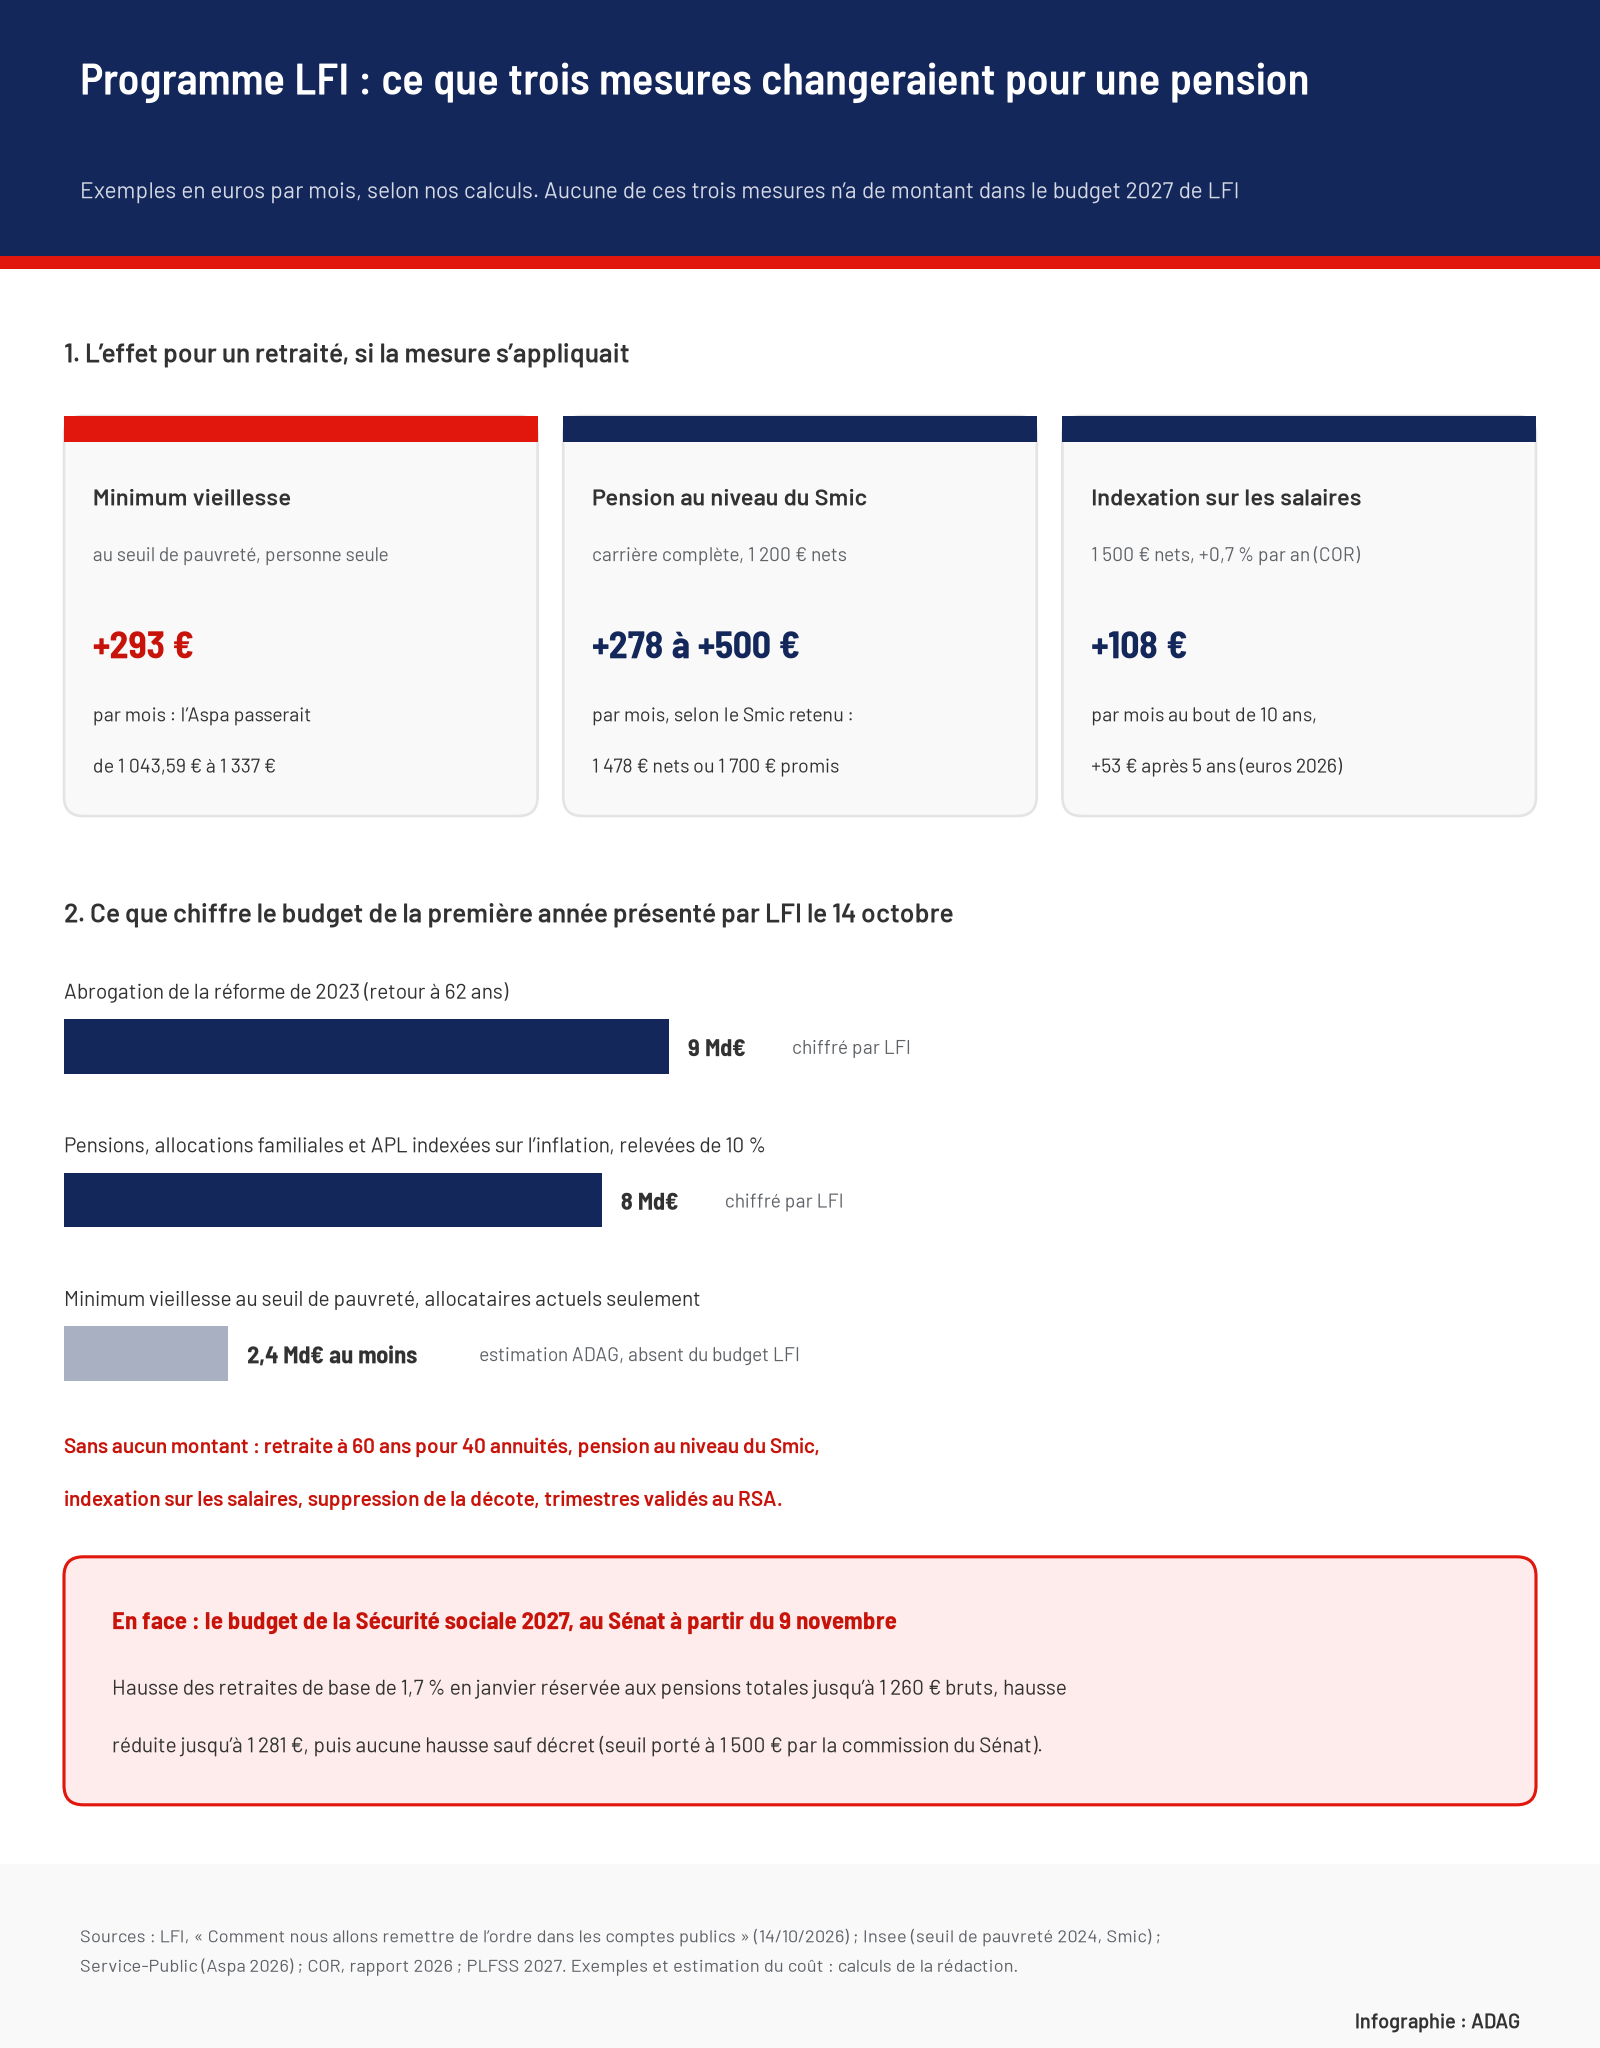
Le texte ne dit pas si la comparaison se fait en net ou en brut, ni avec quel Smic. Depuis le 1er juin 2026, le Smic à temps plein vaut 1 477,93 euros nets par mois [5] ; LFI promet de le porter à 1 700 euros nets [2]. Selon nos calculs, une retraitée à carrière complète qui touche 1 200 euros nets gagnerait 278 euros par mois avec le Smic actuel, et 500 euros avec celui promis par LFI. À 1 000 euros nets, l’écart monte à 478 euros, puis 700 euros.
Le Cercle de l’Épargne le relève dans son point mensuel du 5 novembre : « le niveau en euros d’une pension minimale dépendrait du SMIC retenu au moment de la mise en œuvre » [6]. Le budget de LFI cite bien l’objectif de « porter la pension minimum au niveau du SMIC pour une carrière complète », mais sans lui attribuer de montant [2]. Les carrières incomplètes n’entrent pas dans cette promesse telle qu’elle est rédigée.
Minimum vieillesse au seuil de pauvreté : 293 euros de plus par mois pour une personne seule
Le minimum vieillesse, versé aujourd’hui pour l’essentiel sous le nom d’allocation de solidarité aux personnes âgées (Aspa), complète les ressources d’un retraité jusqu’à un plafond : 1 043,59 euros par mois pour une personne seule et 1 620,18 euros pour un couple depuis le 1er janvier 2026 [7]. Le seuil de pauvreté visé par LFI est celui de l’Insee, fixé à 60 % du niveau de vie médian : 1 337 euros par mois pour une personne seule en 2024, 2 005 euros pour un couple sans enfant [8].
Porter le plafond de l’Aspa à ce seuil donnerait 293,41 euros de plus par mois à une personne seule, soit 28,1 % de hausse et 3 520 euros sur un an. Pour un couple, si le seuil retenu était celui de l’Insee, le gain atteindrait 384,82 euros par mois pour les deux. Comme l’Aspa complète les ressources jusqu’au plafond, chaque allocataire vivant seul recevrait exactement cette différence, quelle que soit sa petite pension.
Fin 2024, 753 900 personnes touchaient le minimum vieillesse, dont 580 800 vivant seules [9]. Selon nos calculs, relever le plafond au seuil de pauvreté coûterait au moins 2,4 milliards d’euros par an rien que pour ces allocataires, sans compter les retraités dont les ressources se situent entre 1 043 et 1 337 euros et qui deviendraient éligibles. Le budget 2027 de LFI ne contient pas cette dépense. Il finance en revanche, pour 9,5 milliards d’euros, une garantie d’autonomie des jeunes fixée au même seuil de 1 337 euros [2].
Le programme ne dit rien des conditions actuelles du minimum vieillesse : il s’ouvre en principe à 65 ans et peut être récupéré à la succession lorsque l’actif net dépasse 108 586,14 euros pour un décès en 2026 [7].
Indexation sur les salaires : un gain qui grandit avec les années
Les retraites de base sont revalorisées chaque 1er janvier selon la hausse des prix hors tabac. Les indexer sur les salaires revient à faire profiter les retraités de la hausse du pouvoir d’achat des actifs. À long terme, le Conseil d’orientation des retraites (COR) retient une progression de la productivité, donc des salaires réels, de 0,7 % par an dans son scénario central, avec des variantes à 0,4 % et 1 % [10].
Avec 0,7 % par an, une pension de 1 500 euros nets serait plus élevée de 53 euros par mois au bout de cinq ans, et de 108 euros au bout de dix ans, en euros d’aujourd’hui. Sur dix ans, le supplément cumulé avoisinerait 7 078 euros. Pour 1 000 euros nets, l’écart serait de 72 euros par mois après dix ans. La règle joue aussi dans l’autre sens : en 2022, le salaire net moyen du privé a baissé de 1,0 % en euros constants, selon l’Insee [11]. Cette année-là, une pension indexée sur les salaires aurait moins progressé qu’une pension indexée sur les prix.
C’est le point le plus mal compris du programme. La ligne de 8 milliards d’euros du budget 2027 ne finance pas l’indexation sur les salaires. Le document de LFI parle de « l’inflation, sur laquelle nous indexerons toutes les pensions, allocations familiales et APL, qui seront rehaussées de 10 % (8 milliards d’euros) » [2]. La phrase ne précise pas ce que couvre la hausse de 10 %. À ce montant, elle ne peut pas concerner l’ensemble des retraites : celles-ci ont représenté 422 milliards d’euros en 2025, selon le COR, et 10 % de plus coûteraient plus de 42 milliards [10].
Ce que LFI chiffre, et ce qu’elle renvoie au début de 2027
Le document budgétaire du 14 octobre, qui prévoit 106,4 milliards d’euros de recettes nouvelles et 81,7 milliards de dépenses nouvelles, prévient lui-même qu’il « ne constitue pas un chiffrage complet du programme » [2]. Seules deux lignes concernent les retraites : 9 milliards pour abroger « la réforme Borne qui a porté la retraite à 64 ans », présentée comme « un premier pas vers le retour à la retraite à 60 ans avec 40 annuités, objectif sur un mandat », et les 8 milliards de l’indexation sur l’inflation.
Le Cercle de l’Épargne invite à distinguer « la mesure de début de mandat, son estimation et l’objectif final » : selon lui, « le coût annoncé pour la première ne constitue pas le financement intégral du second » [6]. Le chiffrage complet du programme est attendu au début de 2027 [1]. Côté recettes, la version synthétique prévoit une hausse progressive des cotisations et l’assujettissement des dividendes [3], sans montant propre aux retraites. LFI défend une logique d’ensemble : selon son document, ces dépenses doivent relancer l’activité et mettre le pays « sur une trajectoire pluriannuelle stabilisant le ratio dette / PIB » [2].
En face, le gel des pensions prévu pour 2027
Pendant que les candidats promettent, le budget de la Sécurité sociale pour 2027, rejeté par les députés, arrive au Sénat dans sa version initiale. Son article 35 limite la hausse légale de janvier, estimée à 1,7 %, aux retraités dont le total des pensions ne dépasse pas 1 260 euros bruts par mois. Au-dessus, la revalorisation serait fixée par décret, jusqu’à un gel, ce qui ramènerait la hausse moyenne des retraites de base à 0,2 % [12]. Le gouvernement en attend 4,1 milliards d’euros d’économies [13].
La commission des affaires sociales du Sénat veut porter ce seuil à 1 500 euros, ce qui protégerait de l’inflation 40 % des retraités, contre un tiers dans le texte du gouvernement. L’examen en séance a lieu du 9 au 18 novembre [14]. Le refus de ce gel est précisément ce que LFI chiffre dans ses 8 milliards : son document parle de « protéger le pouvoir d’achat en refusant la désindexation des pensions » [2].
Pour une retraite de base de 1 000 euros bruts au-dessus du seuil, un gel complet représenterait 17 euros de hausse en moins chaque mois en 2027, soit 204 euros sur l’année. Le gel ne vise que les régimes de base : comme le rappelle le Cercle de l’Épargne, il ne fixe pas la valeur du point de la complémentaire Agirc-Arrco [6].
Sources et références
[1] La Dépêche du Midi — « Présidentielle 2027 : de la retraite à 60 ans au Smic à 1 700 euros, que propose Jean-Luc Mélenchon dans son programme ? », 6 novembre 2026
https://www.ladepeche.fr/2026/11/06/presidentielle-2027-de-la-retraite-a-60-ans-au-smic-a-1-700-euros-que-propose-jean-luc-melenchon-dans-son-programme-13639985.php
[2] La France insoumise — « Comment nous allons remettre de l’ordre dans les comptes publics », orientations budgétaires 2027, 14 octobre 2026 (PDF)
https://melenchon2027.fr/wp-content/uploads/2026/10/Comment-nous-allons-remettre-de-l-ordre-dans-les-comptes-publics.pdf
[3] L’Avenir en commun, version synthétique 2027 — rubrique « Retraites », reprise mot pour mot par le site lavenirencommun.org (non affilié à la campagne)
https://www.lavenirencommun.org/programme/economie-travail-et-logement/retraites/
[4] Nouveau Front populaire — « Contrat de législature », 2024 (PDF publié sur le site de campagne Mélenchon 2027)
https://melenchon2027.fr/wp-content/uploads/2026/04/PROGRAMME-FRONT-POPULAIRE.pdf
[5] Insee — « Montant mensuel net du Smic pour 35 heures de travail par semaine », série 000879878, 2 novembre 2026
https://www.insee.fr/fr/statistiques/serie/000879878
[6] Cercle de l’Épargne — « Le coin de la campagne : point mensuel sur les retraites », 5 novembre 2026
https://cercledelepargne.com/le-coin-de-la-campagne-point-mensuel-sur-les-retraites
[7] Service-Public — « Allocation de solidarité aux personnes âgées (Aspa) », fiche F16871, vérifiée le 23 juin 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F16871
[8] Insee — « Niveau de vie et pauvreté en 2024 », Insee Première n° 2117, juillet 2026
https://www.insee.fr/fr/statistiques/9019316
[9] Insee — « Allocataires du minimum vieillesse », données 2024 (source Drees), 26 février 2026
https://www.insee.fr/fr/statistiques/2407793
[10] Conseil d’orientation des retraites — Rapport annuel, synthèse, juin 2026 (PDF)
https://www.cor-retraites.fr/sites/default/files/2026-06/Synth%C3%A8se_RA_2026.pdf
[11] Insee — « Les salaires dans le secteur privé en 2022 », Insee Première n° 1971, novembre 2023
https://www.insee.fr/fr/statistiques/7707884
[12] HCFEA, Conseil de l’âge — Avis sur le projet de loi de financement de la Sécurité sociale pour 2027, octobre 2026 (PDF)
https://hcfea.gouv.fr/sites/hcfea/files/2026-10/HCFEA%20-%20Conseil%20de%20l%27%C3%A2ge%20-%20Avis%20PLFSS%202027%20VF.pdf
[13] Sénat — « Projet de loi de financement de la sécurité sociale pour 2027 », L’essentiel, commission des affaires sociales, novembre 2026 (PDF)
https://www.senat.fr/lessentiel/plfss2027.pdf
[14] Public Sénat — Guillaume Jacquot, « Budget 2027 de la Sécurité sociale : les sénateurs proposent de revaloriser sur l’inflation les pensions de retraite allant jusqu’à 1500 euros », 4 novembre 2026
https://www.publicsenat.fr/actualites/sante/budget-2027-de-la-securite-sociale-les-senateurs-proposent-de-revaloriser-sur-linflation-les-pensions-allant-jusqua-1500-euros