 Retraite et bien-être

Sommaire
La phrase vient d’un long entretien avec l’économiste François Lenglet, publié le 25 octobre sur TF1. Interrogé sur sa vie personnelle, le candidat de La France insoumise reconnaît avoir « eu de la chance » et relève lui-même le « paradoxe » : « Je suis un partisan de la retraite par répartition et je vis de pensions de retraite que les assemblées acquièrent par des fonds de pensions. » Il ajoute qu’il ne « recommande pas à la société » ce système, dont il ne se plaint « certainement pas » pour ce qui le concerne [1][2].
Le débat s’est aussitôt porté sur l’ancien parlementaire. Il laisse de côté une réalité plus large : en France, la capitalisation n’est pas un projet de campagne réservé à quelques élus. Elle fonctionne déjà, de façon obligatoire, pour tous les fonctionnaires titulaires, et un second étage facultatif existe pour ceux qui veulent épargner davantage. Ces deux dispositifs publient leurs comptes, ce qui permet de mesurer ce qu’ils rapportent vraiment à un agent public.
Le RAFP, le fonds de pension obligatoire des fonctionnaires depuis 2005
La pension principale d’un fonctionnaire est calculée sur son traitement indiciaire, c’est-à-dire son salaire hors primes. Pour que les primes ouvrent aussi quelques droits, la loi du 21 août 2003 portant réforme des retraites a créé la Retraite additionnelle de la fonction publique (RAFP), en place depuis 2005 pour les agents de l’État, des collectivités et des hôpitaux. Chaque année, le fonctionnaire cotise sur ses primes, heures supplémentaires et indemnités, dans la limite de 20 % de son traitement indiciaire brut. Le taux est de 10 %, payé pour moitié par l’agent et pour moitié par l’employeur [3].
Ces cotisations ne paient pas les retraités d’aujourd’hui. Elles sont placées. La Cour des comptes le résume ainsi : c’est « l’un des rares régimes obligatoires financés en capitalisation », tenu de constituer une provision couvrant tous ses engagements, de sorte que, s’il était fermé, il pourrait « payer la dernière prestation due au dernier bénéficiaire » [4]. Fin 2025, l’établissement qui le gère, l’ERAFP, détenait 53,6 milliards d’euros d’actifs pour 4,4 millions d’agents cotisants et 43 000 employeurs publics. Ses placements ont rapporté 8,6 % en 2025 et 4,7 % par an en moyenne depuis 2005, crise de 2008 comprise [3].
Une rente RAFP de 38 euros par mois en moyenne, moins de 2 % de la pension
Ces milliards se traduisent pourtant par des sommes modestes au moment de la retraite. En 2025, le RAFP a servi 659 774 rentes, d’un montant moyen de 454 euros bruts par an, soit 38 euros par mois. Les rentes ouvertes dans l’année sont un peu plus élevées : 536 euros par an, 45 euros par mois [3]. Face à la pension totale moyenne d’un ancien fonctionnaire civil de l’État, 2 440 euros par mois fin 2023 selon la Cour des comptes, cela représente moins de 2 %. Pour un ancien agent territorial ou hospitalier, dont la pension moyenne est de 1 760 euros, la proportion reste du même ordre [4].
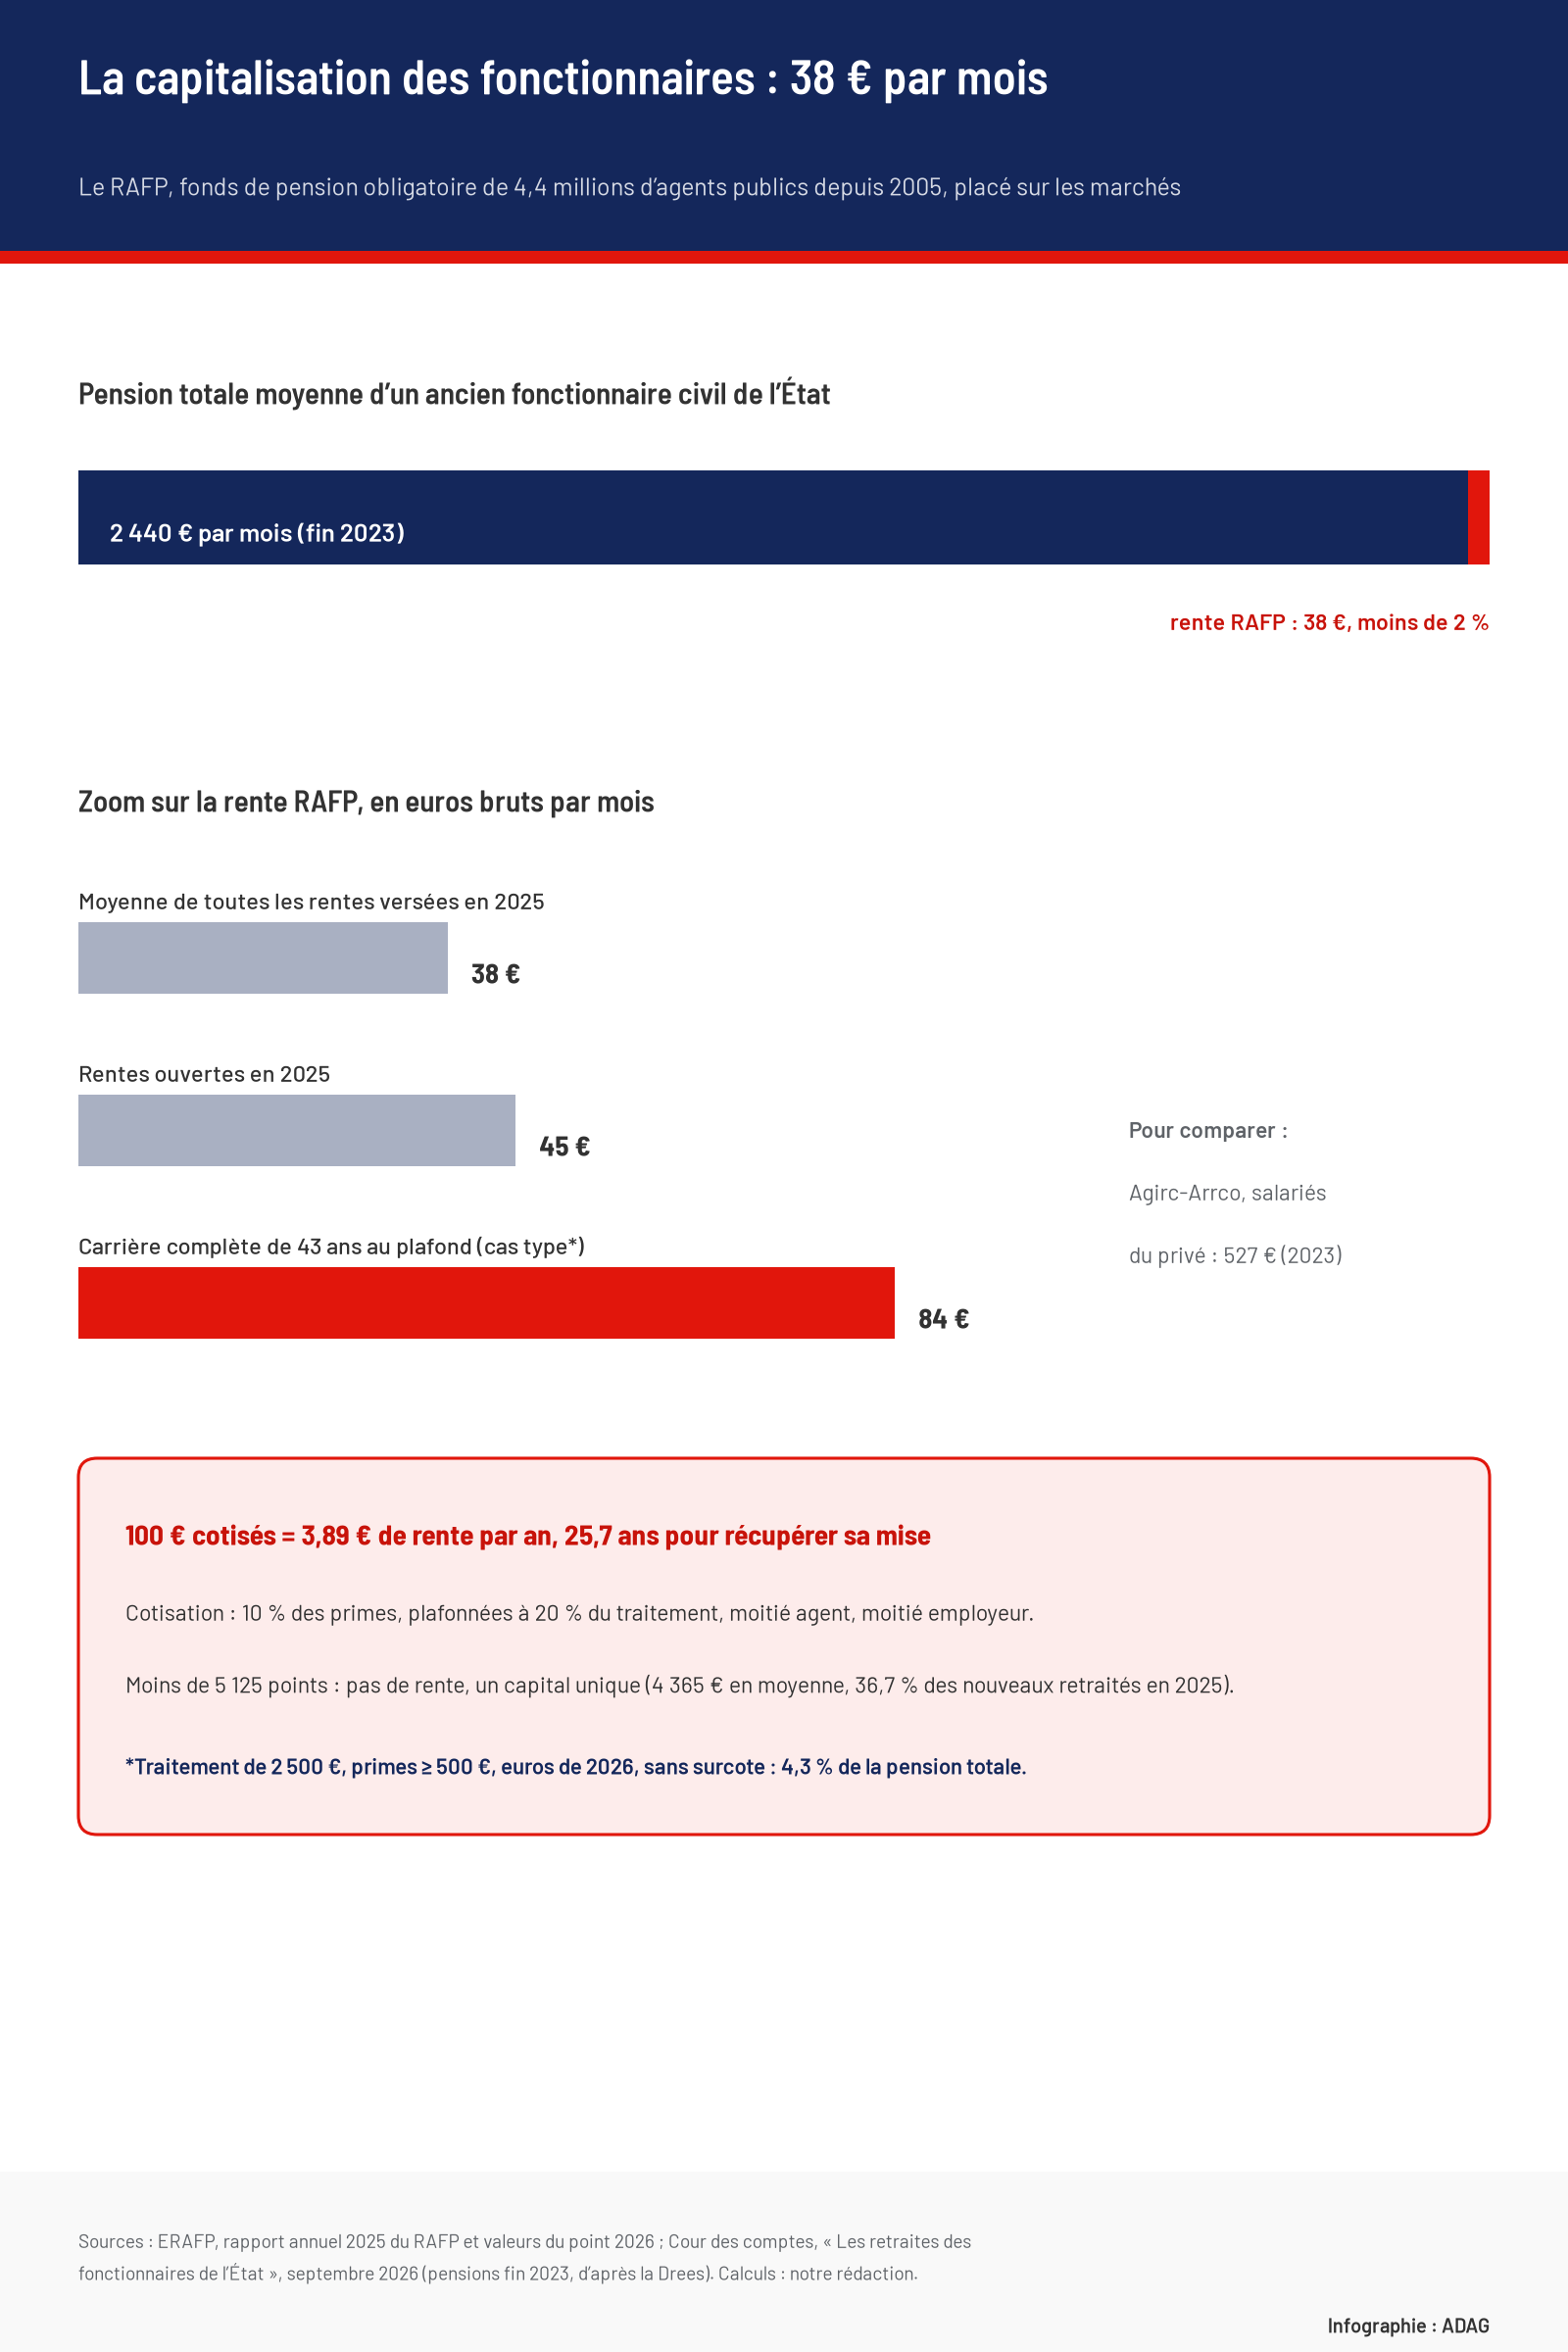
La comparaison avec le privé montre l’écart d’échelle : en 2023, la retraite complémentaire Agirc-Arrco versait en moyenne 527 euros par mois, contre 34 euros pour le RAFP. La Cour prévient que cette pension additionnelle « n’est en rien assimilable à une pension complémentaire » [4].
Beaucoup de fonctionnaires ne touchent d’ailleurs jamais de rente. Le RAFP n’en verse une qu’à partir de 5 125 points. En dessous, l’agent reçoit un capital unique au moment de son départ. C’était le cas de 36,7 % des retraités qui ont ouvert leurs droits en 2025, pour un capital moyen de 4 365 euros [3].
Ce que rapportent 100 euros cotisés au RAFP
Le régime fonctionne par points. En 2026, un point s’achète 1,4596 euro et rapporte 0,05671 euro de rente par an [5]. Autrement dit, 100 euros de cotisations donnent 3,89 euros de rente annuelle, versée à vie. L’ERAFP calcule qu’il faut 25,7 ans de retraite pour récupérer sa mise si la rente n’était jamais revalorisée, et 21 ans si elle suit une inflation de 2 % par an. La durée moyenne de versement est estimée à 29,4 ans, et 32,2 ans en comptant la pension de réversion versée au conjoint [3]. La rente a été revalorisée de 1,4 % au 1er janvier 2026, et de 26,5 % au total depuis 2013, pour une inflation de 20,4 % sur la période [3][5].
Le montant reste faible pour deux raisons que la Cour des comptes met en avant : l’assiette est étroite et le taux de cotisation bas [4]. Le régime est aussi jeune. Personne n’a encore cotisé une carrière entière : les premiers points datent de 2005. Pour voir ce que donnera une vie complète de cotisations, nous avons calculé le cas d’un fonctionnaire qui cotiserait au maximum pendant 43 ans, avec les valeurs du point de 2026.
| Cas type, carrière complète au plafond | Montant |
|---|---|
| Traitement indiciaire brut | 2 500 € par mois |
| Primes retenues (plafond de 20 %) | 500 € par mois |
| Cotisation RAFP, agent et employeur | 50 € par mois, dont 25 € pour l’agent |
| Points acquis en 43 ans | 17 676 points |
| Rente RAFP | 1 002 € par an, soit 84 € par mois |
| Part dans la pension totale | 4,3 % |
Ce calcul suppose que la valeur d’achat et la valeur de service du point évoluent au même rythme, ce qui garde le rendement de 3,89 %, et compare la rente à une pension principale à taux plein de 75 % du traitement, soit 1 875 euros. Un départ après 62 ans augmente la rente : l’exemple publié par l’ERAFP, celui d’une affiliée partie à 67 ans, affiche une majoration de 22 % [3]. Même dans ce scénario favorable, la capitalisation reste un appoint : 84 euros représentent 2,8 % du dernier salaire de 3 000 euros, primes comprises. La Cour des comptes arrive au même ordre de grandeur pour un fonctionnaire de catégorie B né en 1990 : sa pension RAFP représenterait 2 % de son dernier salaire, contre 51 % pour la pension principale [4].
Préfon, la capitalisation que les agents publics choisissent eux-mêmes
À côté du RAFP, les agents publics disposent d’un étage facultatif, bien plus ancien : Préfon-Retraite. L’association est née il y a plus de 55 ans parce que les fonctionnaires étaient alors la seule catégorie sans retraite complémentaire obligatoire [6]. Fondée par quatre organisations syndicales de fonctionnaires, elle a souscrit un contrat d’assurance de groupe géré par CNP Retraite, filiale de CNP Assurances, avec Axa et Allianz [7]. Depuis le 1er décembre 2019, c’est un plan d’épargne retraite (PER) à points, ouvert aux titulaires, aux contractuels et à leurs proches : l’adhérent verse ce qu’il veut, achète des points et sort en rente, en capital ou les deux [6]. Préfon revendique 500 000 adhérents depuis sa création et 14 milliards d’euros d’encours, soit 21 % de l’épargne retraite individuelle des Français [8].
Le nombre d’épargnants actifs est bien plus modeste que celui du RAFP. Fin 2025, Préfon comptait 211 120 cotisants et 152 691 retraités qui touchent leur rente [7], quand 4,4 millions d’agents cotisent d’office au RAFP. Le fonctionnement de la capitalisation se lit dans ses comptes : en 2025, le régime a versé 716,9 millions d’euros de prestations pour 285,8 millions de cotisations nettes, l’écart étant couvert par 455,6 millions de produits financiers tirés des placements [7]. Au 1er janvier 2026, les rentes ont été revalorisées de 2,57 % et la valeur en capital des droits de 3,2 % net [7][8]. Sur longue période, Préfon affiche une hausse de 116 % de ses rentes depuis 1990, pour une inflation de 79,4 % [6].
Le régime des sénateurs, une répartition adossée à des réserves
Les « fonds de pensions » dont parle Jean-Luc Mélenchon ne ressemblent pas tout à fait à ces deux dispositifs. L’ancien sénateur de l’Essonne, ancien député européen et ancien député des Bouches-du-Rhône relève de régimes propres aux assemblées. Celui du Sénat repose sur une caisse autonome créée en 1905. Le Sénat le décrit comme une « répartition provisionnée » : les sénateurs en fonction cotisent pour payer les pensions des anciens, et des actifs financiers ont été constitués pour consolider l’équilibre du régime. Il est financé par la cotisation des sénateurs, une cotisation employeur du Sénat et un prélèvement sur les revenus de ces placements, sans transfert de l’État [9].
Le Sénat précise que les réformes de 2003, 2010, 2014 et 2023 y ont été transposées et que l’effort de cotisation des sénateurs reste supérieur de 40 % au niveau moyen des Français [9]. La part de capitalisation y est donc réelle, sans faire de cette caisse un fonds de pension pur comme le RAFP, tenu de couvrir chaque droit acquis par des placements.
Le désaccord politique, lui, porte sur la généralisation. David Lisnard, Bruno Retailleau et Édouard Philippe proposent d’ajouter un pilier de capitalisation au système actuel. Jean-Luc Mélenchon veut revenir à un âge légal de 60 ans, financé notamment par une hausse graduelle des cotisations et une taxation des dividendes [1][10]. Devant les étudiants de l’Essec, le 27 octobre, il jugeait la capitalisation trop instable : « À la première crise financière : “Couic !” Vous n’avez plus un rond » [1]. Le RAFP, lancé trois ans avant la crise de 2008, a pourtant traversé celle-ci : ses placements affichent 4,7 % par an depuis l’origine et ses rentes ont progressé plus vite que les prix depuis 2013. Ce qui lui manque, c’est l’ampleur : 10 % des primes, plafonnées à 20 % du traitement, ne produiront jamais qu’un complément.
L’ERAFP l’écrit lui-même dans son rapport annuel : les rentes actuelles « ne donnent toutefois qu’une vision encore partielle de ce que les affiliés percevront lorsqu’ils auront cotisé au Régime sur une carrière complète ». Les liquidations en rente dépassent celles en capital depuis 2022, et la part des rentes dans les sommes versées est passée de 5 % en 2015 à 59 % en 2025 [3].
Sources et références
[1] Le Figaro — « «Je vis très confortablement» : Mélenchon admet avoir une bonne retraite grâce à la capitalisation sans vouloir la «recommander à la société» », Martin Hézode, 28 octobre 2026
https://www.lefigaro.fr/conjoncture/je-vis-tres-confortablement-melenchon-admet-avoir-une-bonne-retraite-grace-a-la-capitalisation-sans-vouloir-la-recommander-a-la-societe-20261028
[2] Le Parisien — « « Un paradoxe » : Jean-Luc Mélenchon avoue vivre « très confortablement » grâce à la retraite par capitalisation qu’il combat », Nathan Chaize, 30 octobre 2026
https://www.leparisien.fr/elections/presidentielle/un-paradoxe-jean-luc-melenchon-avoue-vivre-tres-confortablement-grace-a-la-retraite-par-capitalisation-quil-combat-30-10-2026-J5OKNSSH5RHOPPJTIUOBG3HJQ4.php
[3] ERAFP — Rapport annuel 2025 de la Retraite additionnelle de la fonction publique, juin 2026
https://media.rafp.fr/s3fs-public/2026-06/RAFP-RA2025-V6.pdf
[4] Cour des comptes — « Les retraites des fonctionnaires de l’État », communication à la commission des finances de l’Assemblée nationale, septembre 2026
https://www.ccomptes.fr/sites/default/files/2026-09/20260922-Retraites-fonctionnaires-de-l-Etat.pdf
[5] RAFP — « Le RAFP revalorise la valeur du point pour 2026 », 6 janvier 2026
https://www.rafp.fr/actualites/rafp-revalorise-valeur-du-point-pour-2026
[6] Préfon — « PER Préfon-Retraite : la solution retraite des agents publics »
https://www.prefon.fr/ma-retraite-de-fonctionnaire/la-solution-prefon-retraite.html
[7] Préfon — Rapport de gestion Préfon-Retraite 2025
https://www.prefon.asso.fr/assets/files/publications/rapport-gestion/rapport-de-gestion-prefon-2025.pdf
[8] Préfon — « PER Préfon-Retraite : un rendement de 3,20 % net sur le capital en 2025 », communiqué de presse, 20 janvier 2026
https://www.prefon.asso.fr/assets/files/presse/2026/cp-prefon-retraite-rendement-2025.pdf
[9] Sénat — « La protection sociale des sénateurs », page mise à jour le 30 mars 2026
https://www.senat.fr/connaitre-le-senat/role-et-fonctionnement/la-protection-sociale-des-senateurs.html
[10] Le JDD — « Retraite : Mélenchon vit «très confortablement» de la capitalisation, mais «ne la recommande pas à la société» », Quentin Gérard, 1er novembre 2026
https://www.lejdd.fr/politique/retraite-melenchon-vit-tres-confortablement-de-la-capitalisation-mais-ne-la-recommande-pas-a-la-societe-187542