 Retraite et bien-être

Sommaire
Le reportage de France 3 Nouvelle-Aquitaine, publié le 7 novembre, raconte la transmission qui a réussi : à Gradignan, près de Bordeaux, un nouveau PDG a repris une chaudronnerie de trente salariés et a été épaulé pendant trois mois par les anciens dirigeants. Derrière chaque repreneur accompagné, il y a un cédant qui part à la retraite, et pour lui la fiscalité de la vente dépend autant de la date à laquelle il touche sa pension que du prix obtenu.
Car l’avantage fiscal réservé au dirigeant qui vend en partant à la retraite n’a rien d’automatique. Il ne porte que sur une partie de ce que le fisc prélève, et celui qui manque le calendrier paie l’impôt plein, parfois deux ans après avoir encaissé le prix.
Transmission d’entreprise : 370 000 TPE et PME à céder d’ici 2030, trois fois le rythme actuel
Le défi décrit en Nouvelle-Aquitaine vaut pour tout le pays. L’étude de Bpifrance Le Lab, menée avec CCI France et CMA France auprès d’environ 5 000 dirigeants, chiffre à 370 000 le nombre d’entreprises d’au moins un salarié que leurs patrons comptent transmettre dans les cinq ans, dont 310 000 TPE [1]. Ce chiffre est national : il est parfois cité comme s’il concernait la seule région.
Ce que dit l’étude de Bpifrance
- 40 % des dirigeants de TPE, PME et ETI comptent transmettre leur entreprise d’ici 2030.
- 130 000 transmissions seulement auraient lieu en cinq ans au rythme actuel, près de trois fois moins que les intentions.
- 64 % des projets sont déclenchés par un départ à la retraite, et 28 % des dirigeants n’ont pas encore commencé à y réfléchir.
Ce retard de préparation a un coût direct pour le cédant. Les règles fiscales du départ à la retraite imposent un calendrier que l’on ne rattrape pas après coup, et elles diffèrent selon que l’artisan ou le commerçant exerce en société ou en nom propre.
Abattement de 500 000 € : les conditions pour le dirigeant qui vend ses parts de SARL ou de SAS
Le gérant de SARL ou le président de SAS qui cède ses titres relève de l’article 150-0 D ter du code général des impôts. Sa plus-value est réduite d’un abattement fixe de 500 000 € avant le calcul de l’impôt sur le revenu, à condition de cocher toutes les cases fixées par l’administration fiscale [2]. Le dispositif, prolongé par la loi de finances pour 2025, vaut pour les ventes conclues jusqu’au 31 décembre 2031.
- La société : une PME de moins de 250 salariés, soumise à l’impôt sur les sociétés, avec une activité commerciale, artisanale, industrielle, agricole ou libérale exercée sans interruption depuis cinq ans.
- Le cédant : dirigeant depuis cinq ans sans interruption, il a détenu au moins 25 % des droits de vote ou des bénéfices pendant la même période, et ses titres depuis au moins un an.
- La vente : elle porte sur l’intégralité de ses titres, et le cédant ne détient aucun droit dans la société qui rachète.
- Le départ : il cesse toute fonction dans la société, de direction comme salariée, et fait valoir ses droits à la retraite dans les deux ans qui précèdent ou qui suivent la cession.
L’abattement se demande sur un formulaire spécifique, le n° 2074-DIR, joint à la déclaration de revenus. Il ne s’utilise qu’une fois par société, même si les titres sont vendus en plusieurs fois [3].
Le délai de 24 mois se compte autour de la vente, dans les deux sens
La condition de départ fonctionne comme une fenêtre de quatre ans centrée sur la date de cession. Le dirigeant peut prendre sa retraite d’abord, puis trouver un acheteur dans les deux ans. Il peut aussi vendre d’abord, rester quelque temps pour passer le relais, puis partir avant la fin du vingt-quatrième mois.
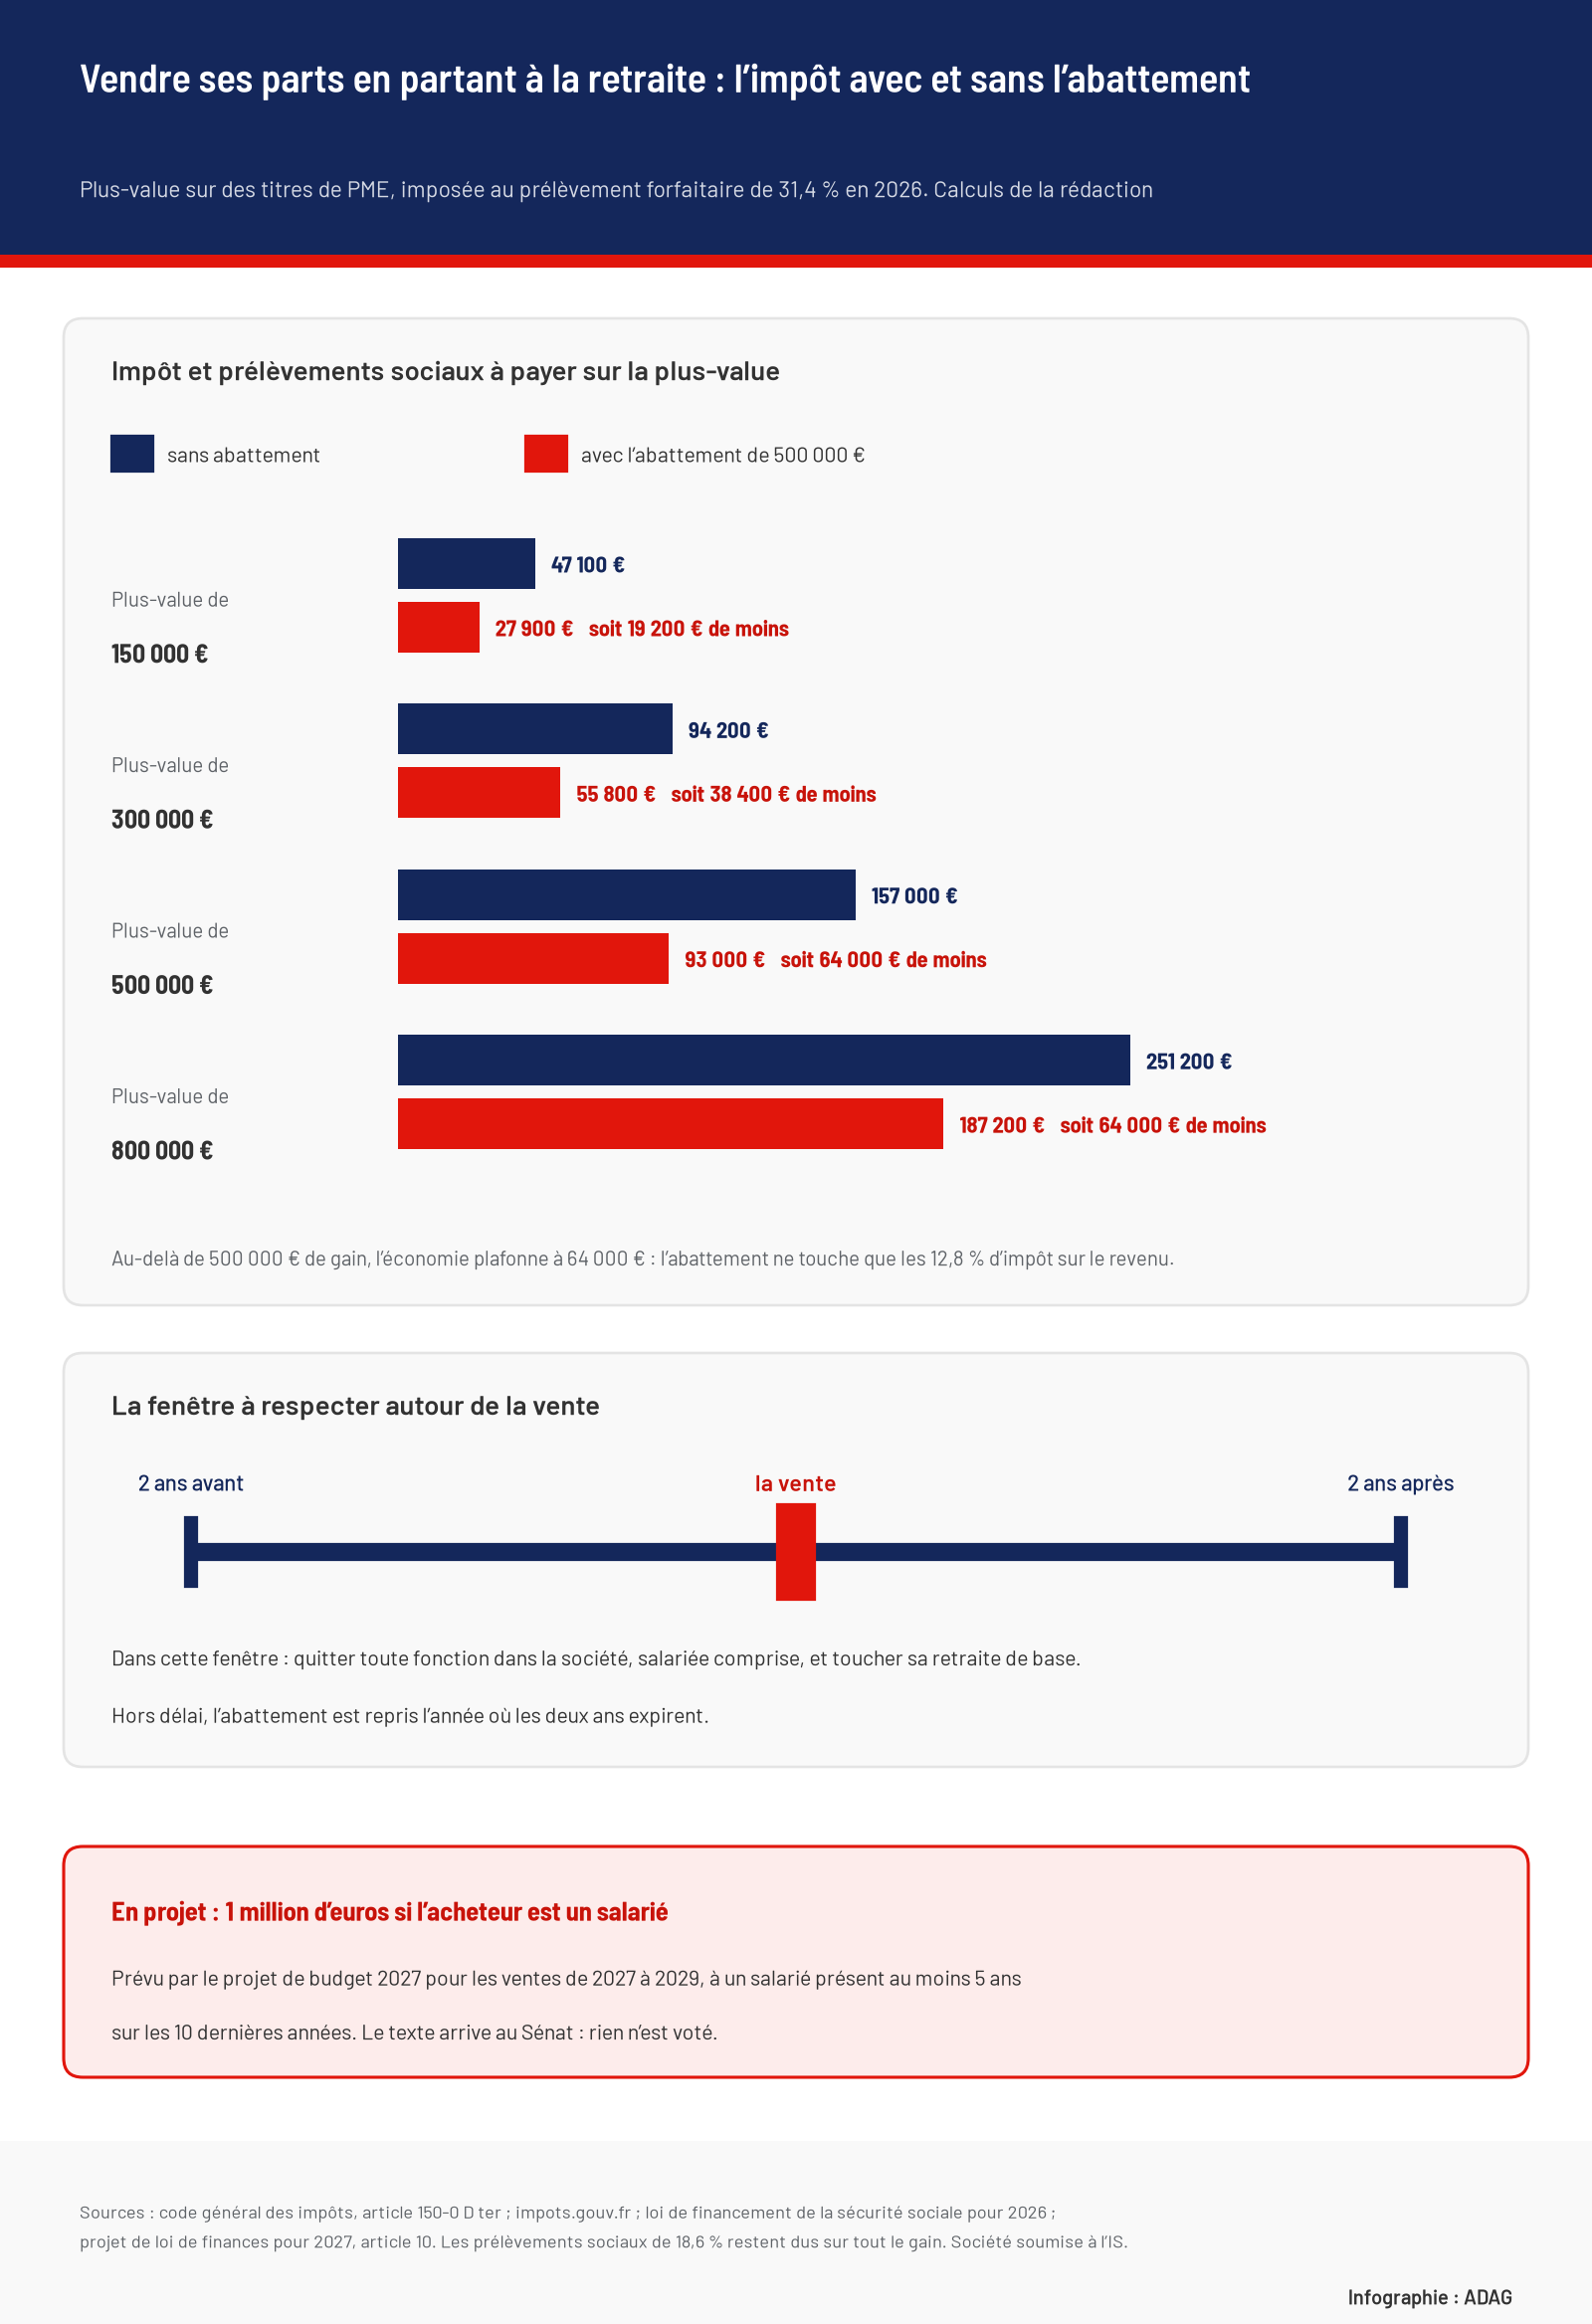
La date qui compte n’est pas celle de la dernière journée de travail. C’est la date d’entrée en jouissance de la retraite de base, dans le régime auquel le dirigeant était affilié au titre de sa fonction de direction [2]. Un cédant qui accompagne son repreneur plusieurs mois et dépose sa demande de pension trop tard peut donc sortir de la fenêtre sans s’en rendre compte.
La sanction tombe avec retard. Lorsque le cédant n’a pas quitté ses fonctions ou liquidé sa retraite au terme des deux ans, l’abattement est remis en cause et la plus-value correspondante est imposée au titre de l’année où le délai expire, et non de l’année de la vente [3]. L’exemple de la doctrine fiscale décrit un dirigeant qui vend en 2016 et voit l’impôt revenir en 2018.
Attention au contrat d’accompagnement
Rester dans l’entreprise après la vente pour former le repreneur reste possible, mais toute fonction, même salariée, doit avoir cessé dans le délai. Un contrat de travail prolongé au-delà des deux ans fait perdre l’abattement. L’allongement à trois ans accordé aux dirigeants partis en retraite entre 2019 et 2021 ne concerne plus les départs d’aujourd’hui.
Ce que l’abattement retire vraiment : l’impôt sur le revenu, pas les 18,6 % de prélèvements sociaux
En 2026, une plus-value de cession de titres est taxée par défaut au prélèvement forfaitaire unique de 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, un taux relevé par la loi de financement de la sécurité sociale pour 2026 [4]. L’abattement ne joue que sur la première part. Les prélèvements sociaux restent dus sur le gain entier [2].
Nos calculs donnent la mesure de l’avantage. Pour une plus-value de 300 000 €, le cédant paie 94 200 € sans abattement et 55 800 € avec, soit 38 400 € de moins. Jusqu’à 500 000 € de gain, l’impôt sur le revenu disparaît et il ne reste que les 18,6 % de prélèvements sociaux. Au-delà, l’économie plafonne à 64 000 €, soit 12,8 % de 500 000 €.
À ne pas confondre
L’abattement allège l’impôt, pas le revenu fiscal de référence. L’administration rajoute son montant au revenu fiscal de l’année de la vente [3]. C’est ce revenu qui sert à vérifier les seuils de la contribution exceptionnelle sur les hauts revenus, et qui entre, deux ans plus tard, dans le calcul du taux de CSG prélevé sur la pension.
Artisan ou commerçant en nom propre : une exonération sans plafond, mais pas pour les murs
L’artisan ou le commerçant qui exerce en entreprise individuelle, ou comme associé d’une société soumise à l’impôt sur le revenu, relève d’un autre texte, l’article 151 septies A. Le régime est plus généreux : toutes les plus-values professionnelles dégagées par la vente sont exonérées d’impôt sur le revenu, sans plafond, à court comme à long terme [5].
Les conditions reprennent la même logique de départ. L’activité, commerciale, artisanale, industrielle, agricole ou libérale, doit avoir été exercée depuis au moins cinq ans, l’entreprise doit être une PME, et le cédant doit cesser toute fonction dans l’entreprise et faire valoir ses droits à la retraite dans les deux ans qui suivent ou précèdent la cession. Il ne doit pas non plus détenir plus de 50 % de l’entreprise qui rachète [5].
- Les murs : les plus-values immobilières sont exclues de l’exonération, même quand le local figure à l’actif de l’entreprise.
- Les prélèvements sociaux : ils restent dus sur les plus-values exonérées d’impôt sur le revenu.
Le commerçant qui possède les murs de sa boutique a donc intérêt à chiffrer séparément la vente du fonds et celle du local. D’autres exonérations existent selon le montant des recettes ou la valeur de l’activité cédée, et un expert-comptable peut vérifier laquelle s’applique le mieux.
Vendre à un salarié : le projet de budget 2027 doublerait l’abattement, si le Sénat le garde
Le projet de loi de finances pour 2027 crée, à son article 10, un « pacte Papin » destiné aux reprises d’entreprises. Pour le dirigeant qui part à la retraite, l’abattement fixe passerait à 1 000 000 € lorsque l’acheteur est un ou plusieurs salariés de la société, ou une société dont tous les associés sont salariés [6]. Le gouvernement le présente comme le pendant, hors du cercle familial, du pacte Dutreil.
- Un salarié ancien : au moins un des acheteurs a travaillé cinq ans dans la société au cours des dix années précédant la vente.
- Un engagement de cinq ans : il dirige l’entreprise et conserve les titres pendant les cinq ans qui suivent, faute de quoi l’abattement renforcé est repris.
- Une vente entre 2027 et 2029 : seules les cessions réalisées du 1er janvier 2027 au 31 décembre 2029 seraient concernées.
Le même article ramènerait à 0,1 % les droits payés par un salarié qui rachète un fonds de commerce ou une clientèle de PME, au-delà des premiers 23 000 € [6]. Pour un artisan qui vend son fonds à son ouvrier ou à son apprenti devenu compagnon, la différence pèserait sur le financement de l’acheteur plus que sur la plus-value du vendeur.
Rien n’est acquis. En séance, les députés ont adopté un amendement socialiste qui visait à supprimer le volet consacré au cédant [7].
« Ce mécanisme n’aide nullement l’entreprise à se développer, mais permet au cédant d’accumuler plus de trésorerie suite à la cession. »
Exposé de l’amendement n° I-784, groupe Socialistes et apparentés, Assemblée nationale
Le 4 novembre, l’Assemblée a ensuite rejeté toute la partie recettes du budget, ce qui vaut rejet du texte en première lecture [8]. Le Sénat repart donc de la version du gouvernement, doublement compris. Pour un dirigeant qui signe d’ici le 31 décembre, la question ne se pose pas : sa vente reste soumise à l’abattement de 500 000 €.
Le choix d’un repreneur salarié a déjà ses arguments hors fiscalité. Dans l’enquête de Bpifrance, 79 % des anciens salariés devenus patrons disent avoir atteint leurs objectifs de départ, contre 70 % de l’ensemble des repreneurs, mais 44 % d’entre eux ont buté sur le financement de la reprise [1].
Sources et références
[1] Bpifrance Le Lab — « Transmission et reprise d’entreprise : un potentiel de marché élevé mais des freins à lever pour faciliter les transactions », communiqué, 27 novembre 2025
https://presse.bpifrance.fr/transmission-et-reprise-dentreprise-un-potentiel-de-marche-eleve-mais-des-freins-a-lever-pour-faciliter-les-transactions
[2] impots.gouv.fr — « Dirigeant d’une société soumise à l’impôt sur les sociétés, je cède mes parts pour partir à la retraite : puis-je bénéficier d’un avantage particulier ? », mis à jour le 16 juin 2026
https://www.impots.gouv.fr/professionnel/questions/dirigeant-de-societe-je-cede-mes-parts-pour-partir-en-retraite-puis-je
[3] BOFiP-Impôts — BOI-RPPM-PVBMI-20-40-20, « Abattement fixe applicable aux gains de cession de titres de PME réalisés par les dirigeants lors de leur départ à la retraite — Modalités d’application de l’abattement »
https://bofip.impots.gouv.fr/bofip/11408-PGP
[4] Service-Public.fr — « Prélèvements sociaux (CSG, CRDS…) sur les revenus du patrimoine et de placements », vérifié le 30 juin 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F2329
[5] impots.gouv.fr — « Je cède mon entreprise individuelle pour partir à la retraite : la plus-value réalisée est-elle imposable ? », mis à jour le 27 octobre 2026
https://www.impots.gouv.fr/professionnel/questions/je-cede-mon-entreprise-individuelle-pour-partir-en-retraite-devrai-je-payer
[6] Assemblée nationale — Projet de loi de finances pour 2027, n° 3210, article 10 « Soutien aux reprises d’entreprises (pacte Papin) », 1er octobre 2026
https://www.assemblee-nationale.fr/dyn/17/textes/l17b3210_projet-loi
[7] Assemblée nationale — Amendement n° I-784 (2e rect.) à l’article 10 du projet de loi de finances pour 2027, groupe Socialistes et apparentés (PDF)
https://www.assemblee-nationale.fr/dyn/17/amendements/3210A/AN/784.pdf
[8] Assemblée nationale — « Rejet, en première lecture, du projet de loi de finances pour 2027 », 4 novembre 2026
https://www.assemblee-nationale.fr/dyn/actualites-accueil-hub/rejet-en-premiere-lecture-du-projet-de-loi-de-finances-pour-2027