 Retraite et bien-être

Sommaire
Aujourd’hui, la loi revalorise chaque 1er janvier les retraites de base comme les prix : la hausse suit l’inflation hors tabac des douze derniers mois connus [1]. Désindexer « d’un point », c’est retirer un point à cette hausse. Avec 2 % d’inflation, votre pension progresserait de 1 % ; avec la hausse de 1,7 % prévue pour janvier 2027 [2], de 0,7 %. Chaque année, l’écart se reporte sur la suivante.
Bruno Le Maire présente ce jeudi 12 novembre son projet « Une autre France », en vue de la présidentielle de 2027. Selon RMC, qui lui consacrait sa chronique matinale, l’ancien ministre de l’Économie y propose de désindexer d’un point toutes les pensions de retraite. Il défend l’idée depuis la rentrée. Le 13 septembre, au Grand Jury RTL, il l’a rangée parmi les mesures censées ramener le déficit public à 3 % du PIB en 2029, avec une seule exception : le minimum vieillesse. Le lendemain sur BFMTV, il précisait :
« Je propose un point, ça vous rapporte 3 à 4 milliards d’euros. »
Bruno Le Maire, BFMTV, 14 septembre 2026
Il promettait aussi une mesure limitée dans le temps, appliquée « jusqu’à ce que la France soit revenue sous les 3 % de déficit », puis « on arrête ». C’est ce point qui compte le plus pour votre retraite : même si la désindexation s’arrête, l’argent perdu ne revient pas.
Un point de moins chaque année : votre pension 9,4 % sous les prix au bout de dix ans
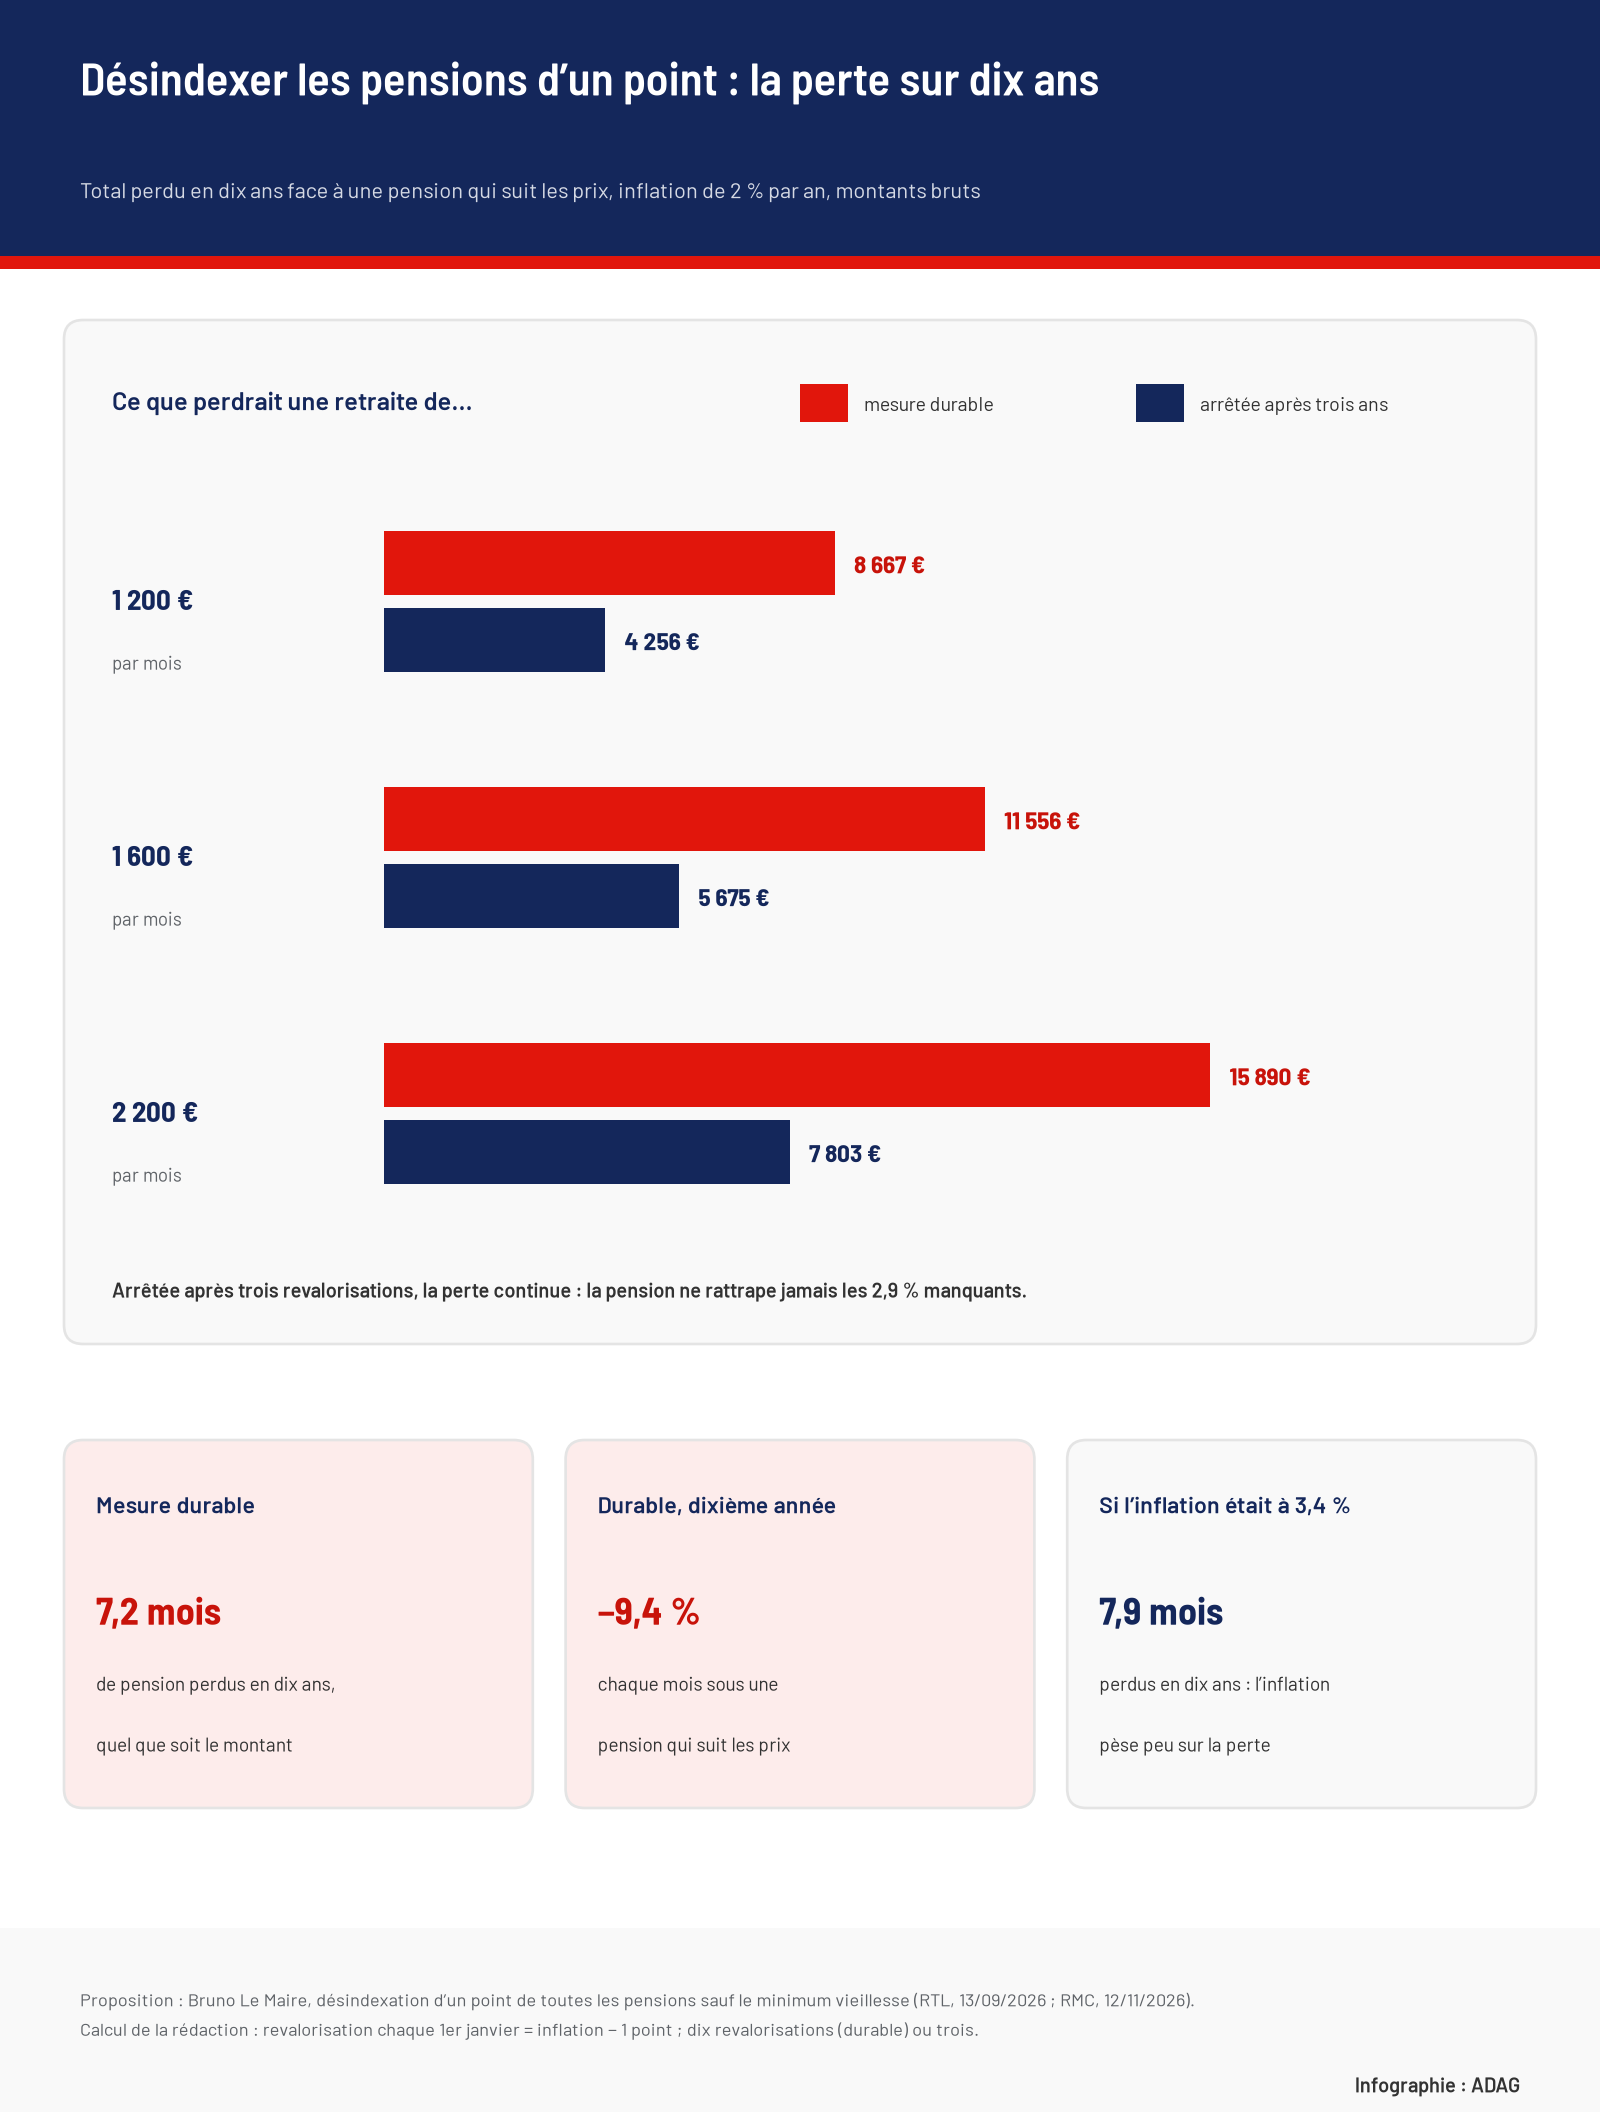
Un point paraît peu. Mais il se cumule : après cinq revalorisations amputées, votre pension se trouve 4,8 % sous une pension qui aurait suivi les prix ; après dix, l’écart atteint 9,4 %. Nous avons calculé ce que cela représente, en euros bruts, pour trois montants de pension, avec une inflation de 2 % par an. Le montant du milieu, 1 600 €, est proche de la pension moyenne de droit direct, qui était de 1 752 € brut fin 2024 selon la Drees [3].
| Pension brute | Perdu en 5 ans | Perdu en 10 ans | Manque par mois la 10e année |
|---|---|---|---|
| 1 200 € | 2 248 € | 8 667 € | 137 € |
| 1 600 € | 2 997 € | 11 556 € | 183 € |
| 2 200 € | 4 121 € | 15 890 € | 252 € |
Les sommes grandissent vite après la cinquième année, parce que chaque revalorisation amputée s’ajoute aux précédentes. Rapportée à la pension, la perte est la même pour tous : 7,2 mois de pension sur dix ans, que vous touchiez 1 200 € ou 2 200 €. Les plus grosses pensions perdent davantage d’euros, mais personne n’y échappe en proportion, sauf les bénéficiaires du minimum vieillesse.
À 3,4 % d’inflation, la perte monte à 7,9 mois de pension, guère plus
On pourrait croire qu’une inflation forte aggrave beaucoup la facture. Elle pèse en réalité peu, car c’est l’écart d’un point qui compte, pas le niveau des prix. En octobre, l’Insee mesurait une hausse des prix de 3,4 % sur un an, selon son estimation provisoire [4]. Si ce rythme durait dix ans, la désindexation coûterait 9 426 € à une retraite de 1 200 €, 12 568 € à une retraite de 1 600 € et 17 281 € à une retraite de 2 200 €, soit 7,9 mois de pension. Avec 1,7 % d’inflation, on tomberait à 7,1 mois.
Le cas d’une inflation très basse reste flou. Sous 1 %, retirer un point ferait baisser les pensions en euros. La proposition ne dit pas si la hausse serait alors simplement ramenée à zéro, comme lors d’un gel ; notre calcul retient cette hypothèse.
Arrêtée en 2029, la mesure laisserait quand même 2,9 % de moins à vie
Prenons Bruno Le Maire au mot : trois revalorisations désindexées, le temps de revenir sous 3 % de déficit, puis retour à la règle normale. Votre pension recommencerait alors à suivre les prix, mais en partant d’un niveau plus bas. Elle resterait 2,9 % sous une pension indexée, chaque mois, jusqu’à la fin de votre retraite, car rien ne prévoit de rattrapage.
Pour une retraite de 1 600 €, cela fait 51 € de moins par mois la cinquième année et 57 € la dixième, l’écart grossissant avec les revalorisations suivantes. Sur dix ans, la perte atteint 5 675 €, soit 3,5 mois de pension ; 4 256 € pour 1 200 € et 7 803 € pour 2 200 €. C’est la moitié de la version durable, mais pas une perte temporaire.
Une retraite de 1 200 € touchée, contrairement au gel du budget 2027
La proposition arrive alors que le Parlement débat déjà d’une autre façon de freiner les pensions. Le projet de budget de la Sécurité sociale pour 2027 réserve la hausse de janvier, prévue à 1,7 %, aux retraités dont le total des pensions ne dépasse pas 1 260 € par mois. Sur 18,3 millions de retraités, 12,2 millions n’auraient aucune revalorisation, soit deux sur trois [2]. La commission des affaires sociales du Sénat veut relever ce seuil à 1 500 € [5] ; le vote sur l’ensemble du texte est attendu le 18 novembre.
Les deux mesures ne frappent pas les mêmes retraités :
- Gel du budget 2027 : une seule année, toute la hausse supprimée au-dessus du seuil, et seulement sur la retraite de base.
- Désindexation de Bruno Le Maire : un point de moins chaque année, sur toutes les pensions, sans autre seuil annoncé que le minimum vieillesse.
Une retraite de 1 200 €, à l’abri du gel prévu pour 2027, perdrait donc sa protection avec la désindexation. Sur BFMTV, Bruno Le Maire a aussi dit vouloir préserver « les retraites les plus modestes », sans fixer de montant ; tant qu’aucun seuil n’est écrit, notre tableau s’applique dès le premier euro au-dessus du minimum vieillesse.
Calculez ce que vous perdriez avec votre pension
Le simulateur ci-dessous refait notre calcul avec le total de vos pensions brutes, l’inflation que vous retenez et la durée de la mesure : trois revalorisations, cinq ou une désindexation durable.
Base, complémentaire, fonctionnaires : quelles pensions seraient visées
L’État fixe par la loi la revalorisation des retraites de base du privé, des indépendants et des fonctionnaires : c’est là qu’une désindexation s’appliquerait sans détour. Les complémentaires Agirc-Arrco des anciens salariés du privé sont revalorisées chaque année par le conseil d’administration du régime, où siègent les syndicats et le patronat. Le point Agirc-Arrco est ainsi passé de 1,4386 € à 1,4587 € au 1er novembre 2026, une hausse de 1,4 % décidée par les partenaires sociaux [6], en dessous de l’inflation d’octobre.
Pour un ancien salarié du privé dont la complémentaire suivrait les prix, seule la part de base de sa pension subirait la désindexation, et sa perte serait plus faible que dans notre tableau. Dans le simulateur, indiquez alors le seul montant de votre retraite de base pour estimer ce qu’elle perdrait.
Sources et références
[1] Service-Public — « Pensions de retraite de base : quelle revalorisation au 1er janvier 2026 ? », publié le 24 décembre 2025, mis à jour le 7 janvier 2026
https://www.service-public.gouv.fr/particuliers/actualites/A17919
[2] Sénat — avis n° 139 (2026-2027) de la commission des finances sur le projet de loi de financement de la sécurité sociale pour 2027, 3 novembre 2026 (PDF)
https://www.senat.fr/rap/a26-139/a26-1391.pdf
[3] Drees — « Les retraités et les retraites », édition 2026, fiche 05 « Le niveau des pensions » (PDF)
https://drees.solidarites-sante.gouv.fr/sites/default/files/2026-10/RR2026%20-%20Fiche%2005%20-%20Le%20niveau%20des%20pensions.pdf
[4] Insee — « En octobre 2026, les prix à la consommation augmenteraient de 3,4 % sur un an », Informations rapides n° 266, 30 octobre 2026
https://www.insee.fr/fr/statistiques/9107965
[5] Sénat — amendement n° 321 de la commission des affaires sociales à l’article 35 du projet de loi de financement de la sécurité sociale pour 2027, 4 novembre 2026
https://www.senat.fr/amendements/2026-2027/138/Amdt_321.html
[6] Agirc-Arrco — « Valeurs de service du point et salaires de référence, valeurs d’achat du point : historique », novembre 2026 (PDF)
https://www.agirc-arrco.fr/storage/2024/10/Compilation_valeurs_de_point_novembre_2026.pdf