 Retraite et bien-être

Sommaire
Un quart des 65 ans et plus se disent prêts à « sauter une génération » pour transmettre directement à leurs petits-enfants, selon l’Observatoire des solidarités intergénérationnelles réalisé par l’Ifop pour l’ASAC-FAPES [1]. Le moment s’y prête : le projet de budget pour 2027, que la commission des finances du Sénat examinait ce jeudi 12 novembre [2], veut encourager les dons d’argent aux jeunes. Mais pour une somme comme 20 000 €, la vraie différence ne se joue pas au Parlement. Elle dépend de la voie choisie, et l’écart va de zéro à près de 1 900 €.
20 000 € pour un petit-enfant : 0 € par un don, 1 876 € par testament
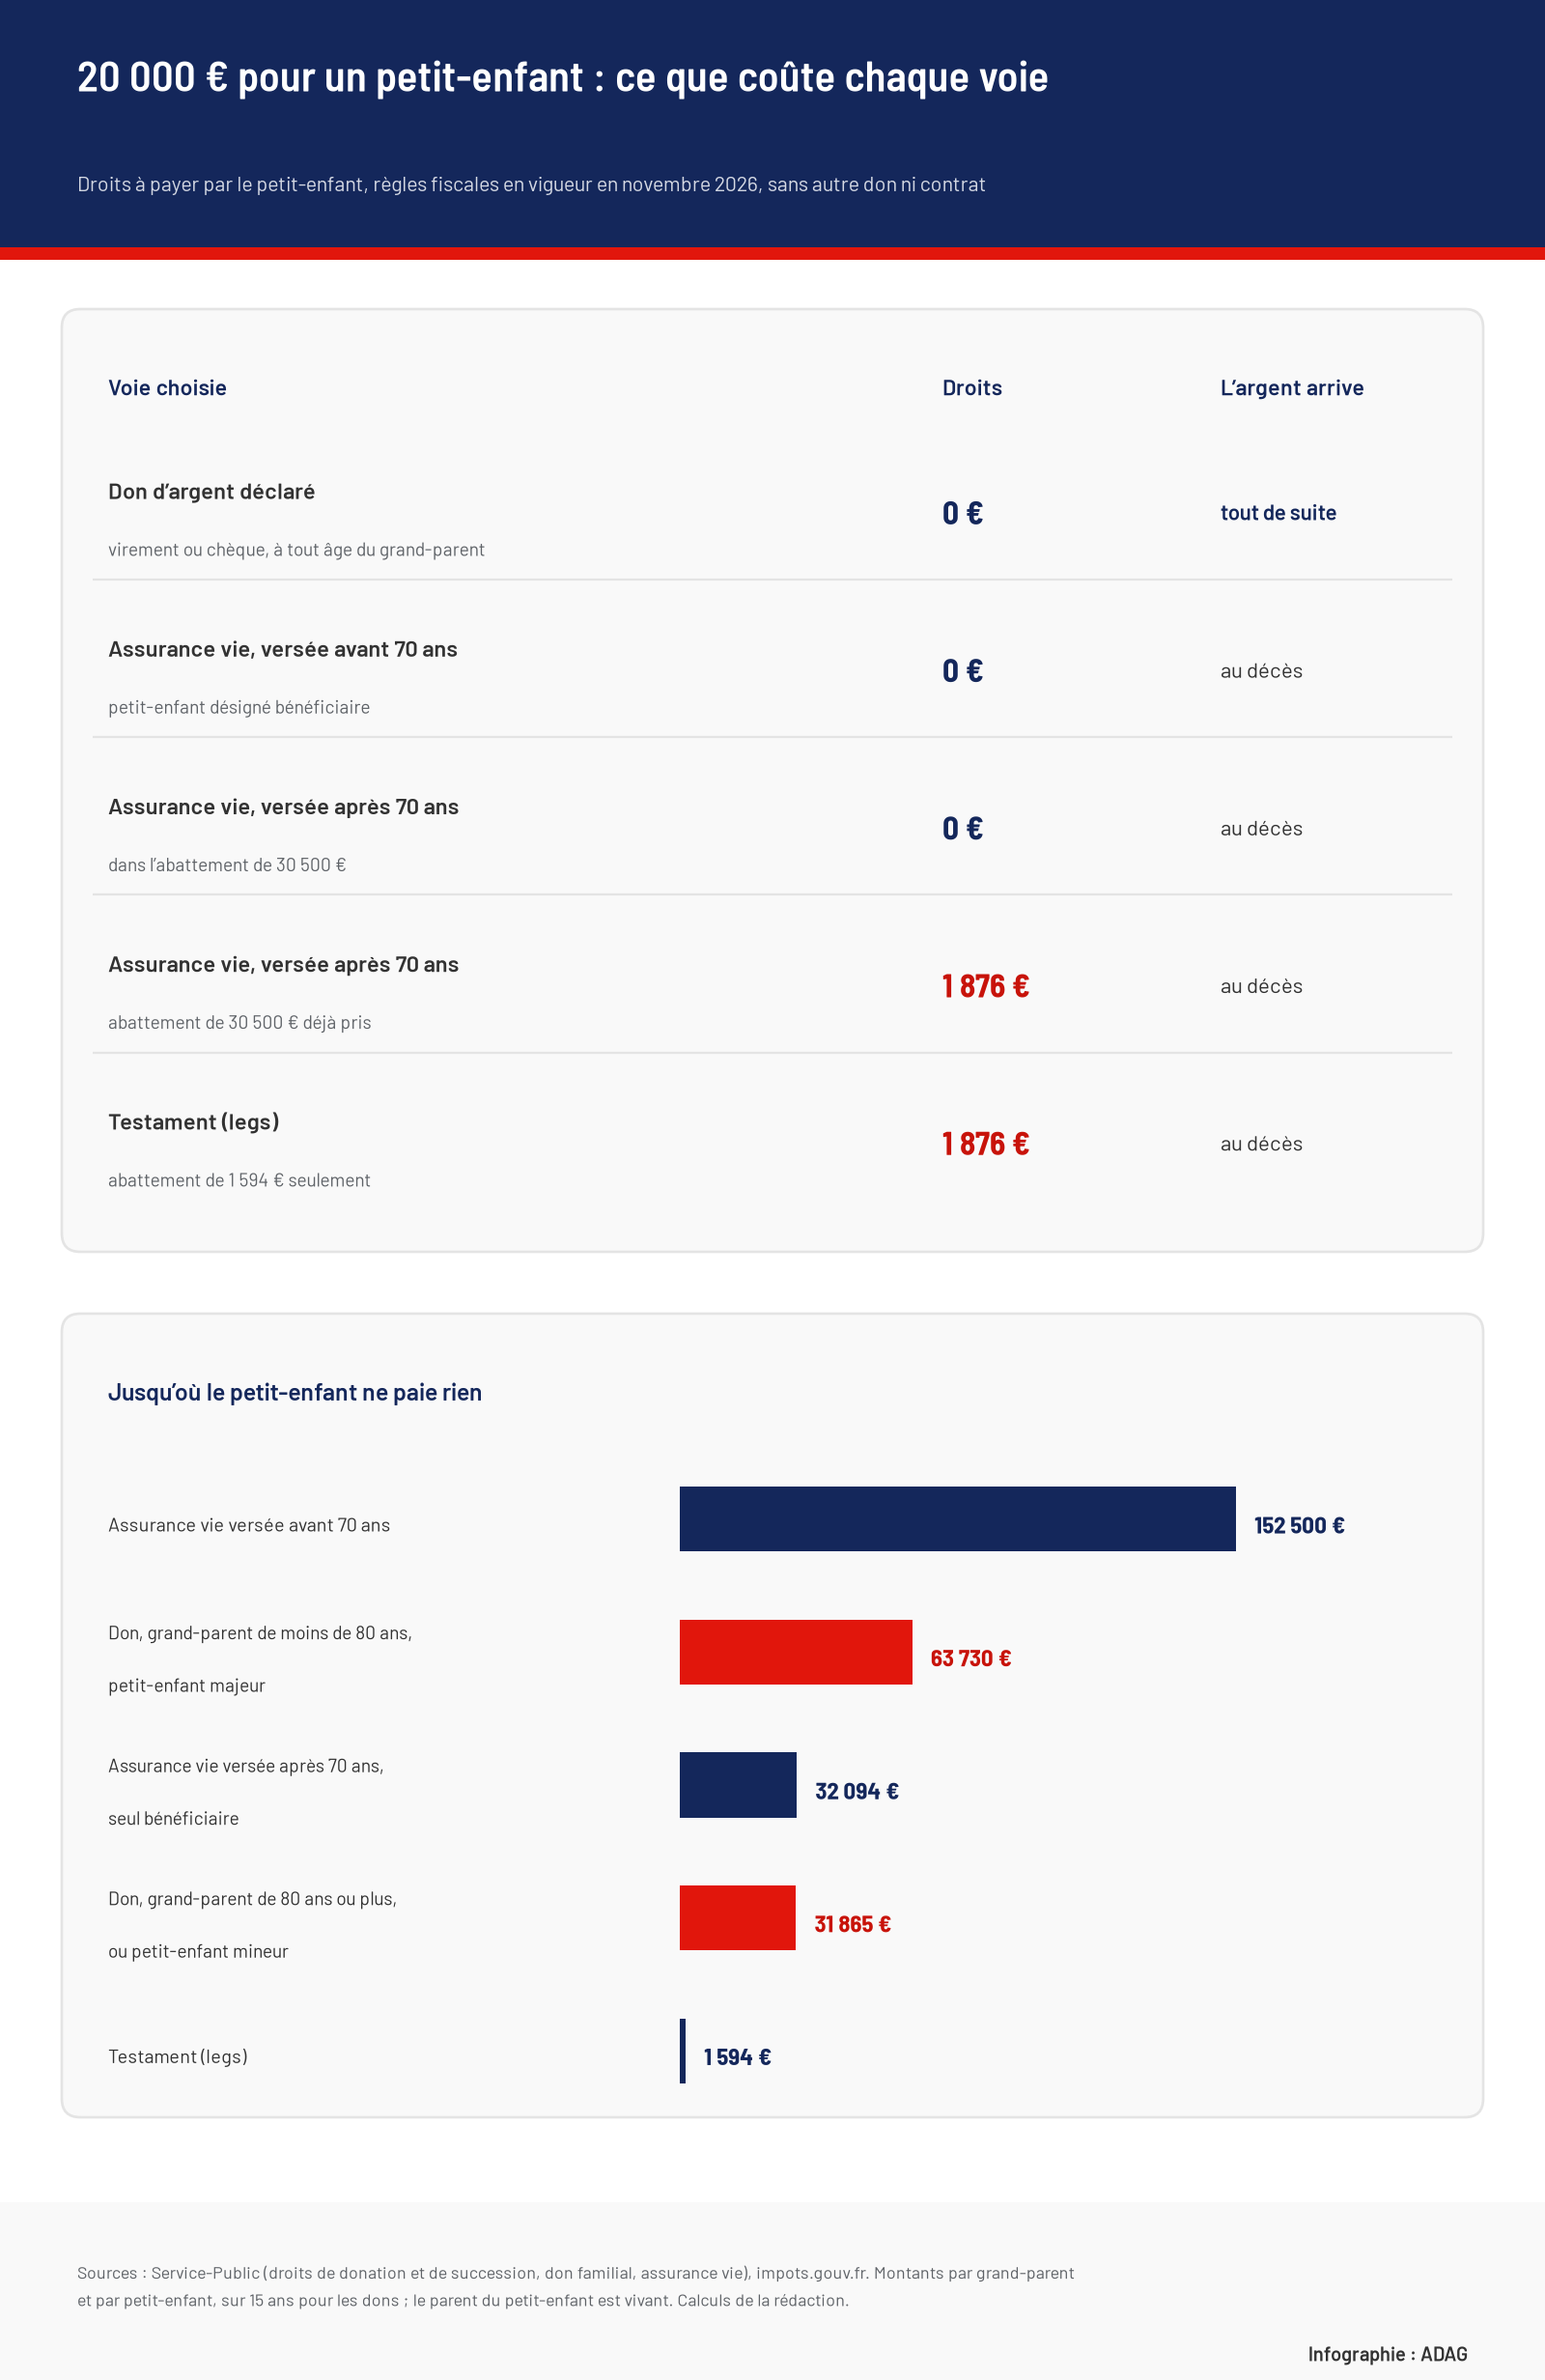
Chaque petit-enfant dispose d’un abattement de 31 865 € sur ce qu’il reçoit de chacun de ses grands-parents, sur une période de quinze ans [3]. Cet abattement ne pose aucune condition d’âge : il vaut pour un grand-parent de 70 comme de 90 ans, et pour un petit-enfant mineur. Un don de 20 000 € passe donc entièrement dessous.
S’y ajoute le don familial de sommes d’argent, lui aussi de 31 865 €, réservé à un grand-parent de moins de 80 ans qui donne à un petit-enfant majeur, par chèque, virement ou espèces [4]. Les deux se cumulent : jusqu’à 63 730 € par grand-parent et par petit-enfant sans un euro de droits.
La même somme léguée par testament change de régime. Tant que son père ou sa mère est vivant, le petit-enfant ne vient pas à la succession à sa place et n’a droit qu’à un abattement de 1 594 € [5]. Sur 20 000 €, il reste 18 406 € taxés au barème en ligne directe, de 5 % à 20 % à ce niveau : 1 876 € de droits, selon nos calculs.
| Voie | Droits | L’argent arrive |
|---|---|---|
| Don d’argent déclaré | 0 € | Tout de suite |
| Assurance vie, versée avant 70 ans | 0 € | Au décès |
| Assurance vie, versée après 70 ans, abattement libre | 0 € | Au décès |
| Assurance vie après 70 ans, abattement déjà pris | 1 876 € | Au décès |
| Testament | 1 876 € | Au décès |
Assurance vie : avant ou après 70 ans, deux abattements très différents
Désigner un petit-enfant comme bénéficiaire d’une assurance vie ne lui donne rien tout de suite : il touche le capital au décès de l’assuré. En attendant, le grand-parent garde son épargne et peut la retirer s’il en a besoin. C’est l’argument mis en avant par les assureurs, mais la facture fiscale dépend de l’âge auquel l’argent a été versé.
- Versements avant 70 ans : chaque bénéficiaire reçoit jusqu’à 152 500 € sans impôt, puis paie 20 % jusqu’à 700 000 € [6]. Pour 20 000 €, rien à payer.
- Versements après 70 ans : l’exonération tombe à 30 500 €, pour l’ensemble des contrats de l’assuré et partagée entre tous ses bénéficiaires ; au-delà, les sommes versées sont taxées comme un héritage, les gains restant exonérés [7].
Ce second cas réserve une surprise. Un grand-parent qui a déjà placé 30 500 € après ses 70 ans au profit de ses enfants a épuisé l’abattement. Les 20 000 € qu’il ajoute pour sa petite-fille sont alors taxés comme un legs : 1 876 € dans notre calcul, après le seul abattement de 1 594 €.
À 80 ans passés, l’écart entre les deux voies se resserre. Pour 50 000 € transmis à un petit-enfant, le don coûte 1 821 € faute de don familial, et une assurance vie alimentée après 70 ans 1 776 € si aucun autre versement n’entame les 30 500 €. Le choix porte alors moins sur l’impôt que sur le moment : tout de suite, ou au décès.
Le piège des quinze ans : un don passé réduit l’abattement
Les abattements se rechargent tous les quinze ans, et le fisc additionne tous les dons faits par le même grand-parent au même petit-enfant sur cette période [3]. Un don de 31 865 € fait en 2018 pour des études a donc déjà consommé l’abattement.
Le cas compte surtout après 80 ans, quand le don familial n’est plus possible. Selon nos calculs, une grand-mère de 82 ans qui a donné 31 865 € à son petit-fils il y a huit ans paiera 2 194 € de droits sur 20 000 € donnés aujourd’hui, plus que par testament. Avant 80 ans, le don familial lui laisserait encore 31 865 € sans droits.
À ne pas confondre
L’argent offert pour un anniversaire, un mariage, une naissance ou la réussite à un examen est un présent d’usage : il n’entre pas dans ces compteurs et ne se déclare pas, à condition de rester proportionné aux revenus de celui qui l’offre [4].
Notre simulateur refait ces calculs avec votre somme, votre âge et les dons déjà faits.
Budget 2027 : pour 20 000 €, rien à gagner à attendre janvier
L’article 4 du projet de loi de finances pour 2027 porterait le don familial de 31 865 € à 50 000 € et taxerait à 6 % les dons d’argent jusqu’à 100 000 € par bénéficiaire de moins de 50 ans, pour les dons faits du 1er janvier au 30 juin 2027 [8]. Les députés avaient allongé cette fenêtre, mais l’Assemblée nationale a rejeté le texte le 4 novembre [9] : le Sénat repart de la version du gouvernement, en séance à partir du 20 novembre, avec un vote final prévu le 9 décembre [10].
Pour un don de 20 000 €, déjà sans droits, la réforme ne change rien. Elle ne compte qu’au-delà de 63 730 € par grand-parent, comme nous l’avions calculé pour un don de 50 000 € dans un précédent article.
Une autre échéance tombe plus tôt. Jusqu’au 31 décembre 2026, un petit-enfant peut recevoir jusqu’à 100 000 € par grand-parent sans droits pour acheter un logement neuf ou sur plan, ou financer la rénovation énergétique de sa résidence principale, sans condition d’âge du donateur [4]. L’argent doit être utilisé dans les six mois, et le logement rester sa résidence principale, ou être loué comme telle, pendant cinq ans.
Déclarer le don : un mois, en ligne, sans notaire
Un don d’argent n’exige pas de passer chez le notaire. Le petit-enfant doit en revanche le déclarer, même exonéré, et la démarche tient en trois étapes [4].
- Verser la somme par chèque ou virement, ce qui laisse une trace de la date et du montant.
- Déclarer dans le mois suivant le don, depuis l’espace Finances publiques du petit-enfant sur impots.gouv.fr : le calcul des droits éventuels y est automatique.
- Garder la preuve de la déclaration : elle date le don, et les quinze ans avant un nouveau don sans droits courent à partir de ce jour.
Seul le don exonéré pour un logement neuf ou des travaux de rénovation énergétique échappe à la déclaration en ligne : il passe par le formulaire papier de don manuel, envoyé en double exemplaire au service de l’enregistrement [4].
Sources et références
[1] ASAC-FAPES — « Journée mondiale des grands-parents : les seniors prêts à “sauter une génération” », Observatoire des solidarités intergénérationnelles Ifop pour ASAC-FAPES, 3e édition, enquête du 26 au 31 mars 2026 auprès de 1 000 personnes
https://lessentieldelassurance.asac-fapes.fr/actualite/30640/journee-mondiale-des-grands-parents-les-seniors-prets-a-sauter-une-generation
[2] Sénat — Commission des finances, « PLF pour 2027 – Examen des articles de la première partie du projet de loi de finances pour 2027 », 12 novembre 2026
https://www.senat.fr/travaux-parlementaires/commissions/commission-des-finances.html
[3] Service-Public — « Quels sont les droits à payer sur une donation selon le lien avec le donateur ? »
https://www.service-public.gouv.fr/particuliers/vosdroits/F14203
[4] Service-Public — « Droits de donation - Biens imposables et principales exonérations », vérifié le 1er janvier 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F10203
[5] Service-Public — « Droits de succession - Évaluation de la succession et calcul des droits », vérifié le 9 février 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F14198
[6] Service-Public — « Impôt sur le revenu - Comment sont imposés les revenus d’un contrat d’assurance-vie ? »
https://www.service-public.gouv.fr/particuliers/vosdroits/F22414
[7] impots.gouv.fr — « Je suis bénéficiaire d’une assurance-vie, comment la déclarer ? »
https://www.impots.gouv.fr/particulier/questions/je-suis-beneficiaire-dune-assurance-vie-comment-la-declarer
[8] Ministère de l’Économie — « PLF 2027 : les principales mesures pour les particuliers et les entreprises »
https://www.economie.gouv.fr/actualites/plf-2027-les-principales-mesures-pour-les-particuliers-et-les-entreprises
[9] Sénat — « Projet de loi de finances pour 2027 », la loi en clair
https://www.senat.fr/travaux-parlementaires/textes-legislatifs/la-loi-en-clair/projet-de-loi-de-finances-pour-2027.html
[10] Sénat — « Calendrier de la discussion du projet de loi de finances pour 2027 », 3 novembre 2026 (PDF)
https://www.senat.fr/ordre-du-jour/files/Calendrier_budgetaire_2027.pdf