 Retraite et bien-être

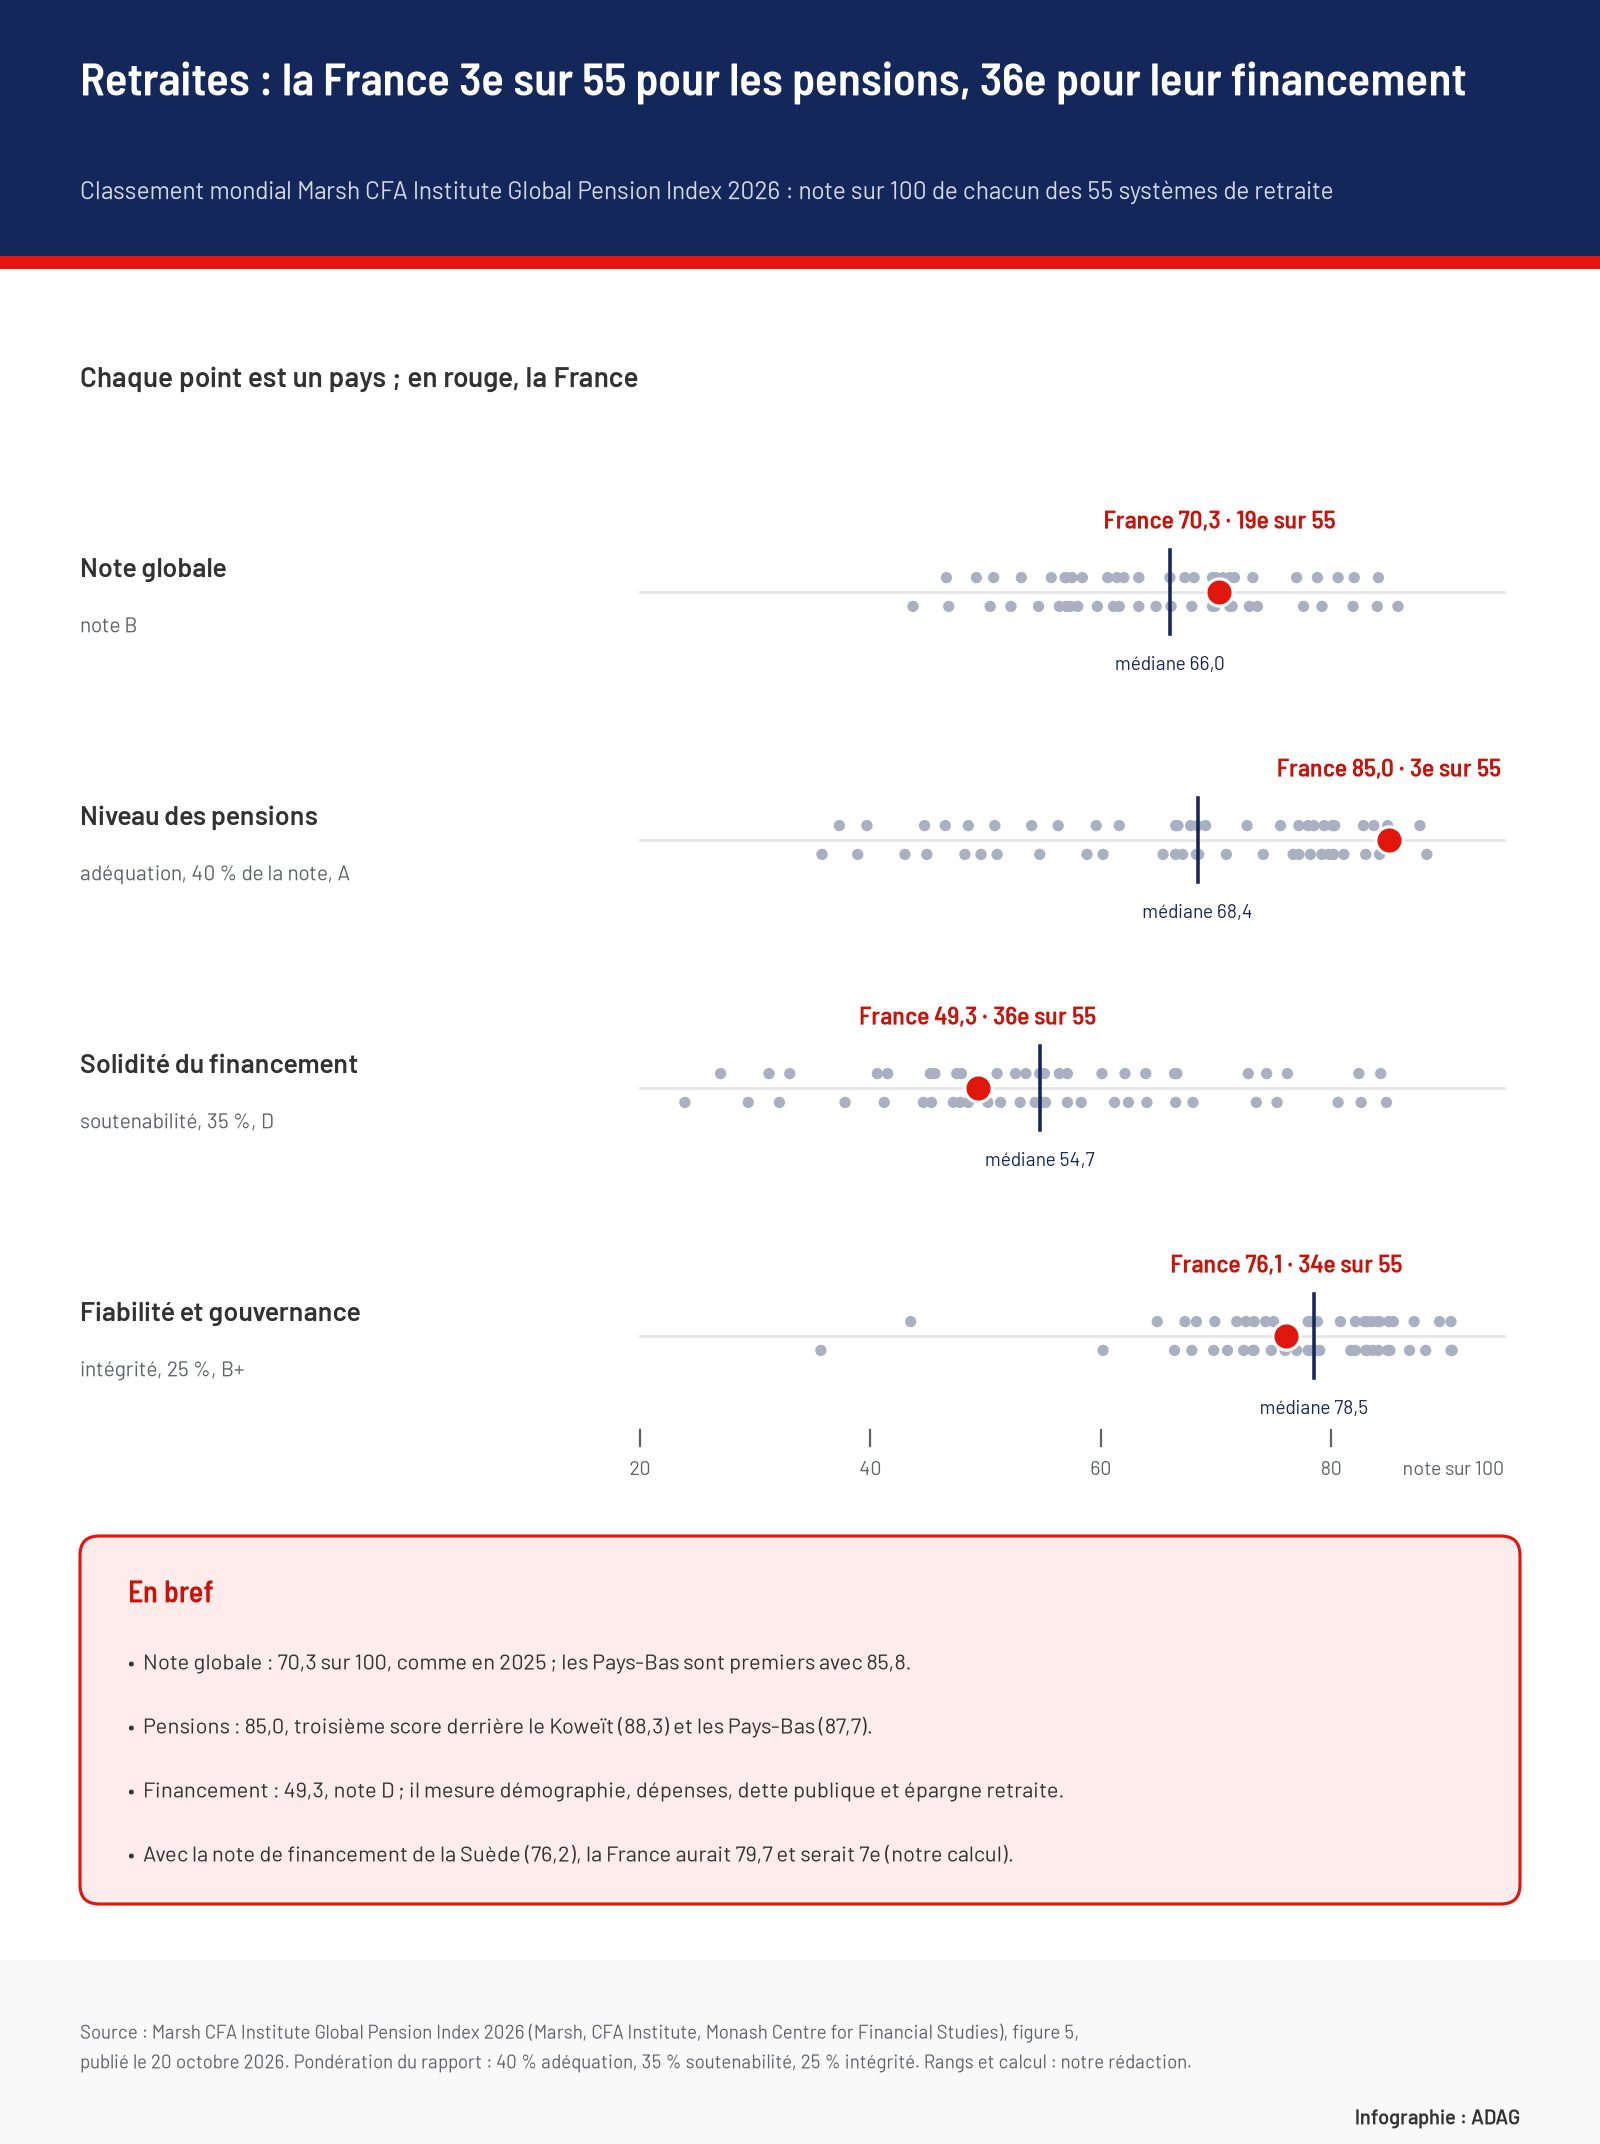
Le classement mondial des retraites publié le 20 octobre par Marsh et CFA Institute place la France au 19e rang sur 55 pays, avec 70,3 sur 100 et la note B, exactement son score de 2025 [1][3]. Ce rang moyen cache deux notes opposées : la France obtient le 3e meilleur score du monde pour le niveau de ses pensions, 85,0, mais seulement 49,3 et la note D pour la solidité de leur financement, soit le 36e rang sur ce critère, d’après notre lecture du tableau complet du rapport [2].
Pour un retraité, ce D ne retire pas un euro de pension. Il décrit un système qui verse bien aujourd’hui mais dont le financement reste fragile. C’est justement ce financement que le budget de la Sécurité sociale pour 2027 cherche à corriger, en commençant par la hausse des pensions de janvier.
Classement mondial des retraites 2026 : la France 3e pour les pensions, 36e pour leur financement
Longtemps appelé « indice Mercer », le Marsh CFA Institute Global Pension Index en est à sa 18e édition. Il compare 55 systèmes de retraite qui couvrent 66 % de la population mondiale, à partir de plus de 50 indicateurs regroupés en trois critères : l’adéquation, c’est-à-dire le niveau des pensions (40 % de la note), la soutenabilité, soit la solidité du financement (35 %), et l’intégrité, qui juge la fiabilité des règles et de la gouvernance (25 %) [2][3]. Les Pays-Bas restent premiers avec 85,8, devant le Danemark (84,1), l’Islande (84,0), Singapour (82,0), Israël (81,9) et l’Australie (80,6), les six seuls pays notés A [3].
| Critère | Note de la France | Rang sur 55 | Meilleur pays |
|---|---|---|---|
| Note globale | 70,3 (B) | 19e | Pays-Bas, 85,8 |
| Niveau des pensions (40 %) | 85,0 (A) | 3e | Koweït, 88,3 |
| Solidité du financement (35 %) | 49,3 (D) | 36e | Danemark, 84,8 |
| Fiabilité et gouvernance (25 %) | 76,1 (B+) | 34e | Finlande, 90,5 |
Sur le niveau des pensions, seuls le Koweït (88,3) et les Pays-Bas (87,7) font mieux que la France [2]. Le critère change pourtant cette année : il tient compte pour la première fois du revenu à 80 ans, et plus seulement au moment du départ, avec un poids d’un quart dans la question sur le taux de remplacement [2]. La France garde sa place sur le podium avec cette règle plus exigeante. Le Conseil d’orientation des retraites (COR) fait le même constat avec ses propres chiffres : en 2023, le niveau de vie des retraités, 2 473 € par mois et par unité de consommation, égalait celui de l’ensemble de la population (2 468 €), et la France figure parmi les pays européens où le niveau de vie relatif des plus de 65 ans est le plus élevé [5].
Le 19e rang se lit avec prudence. Le Canada (70,6) ou le Royaume-Uni (71,6) sont à moins de 5 points, et les auteurs préviennent qu’un tel écart ne suffit pas à dire qu’un système est meilleur qu’un autre ; au-delà de 5 points, la différence devient nette [2]. Pour situer n’importe quel pays face à la France, notre outil reprend les notes des 55 systèmes du classement.
Note D en soutenabilité : ce que le classement reproche au financement
La soutenabilité ne mesure pas la générosité, mais la capacité à tenir dans la durée : part de la population couverte par une épargne retraite, montant des fonds accumulés, démographie, poids des dépenses publiques, dette de l’État et croissance [2]. Un D désigne, selon le rapport, un système qui a des points forts mais aussi « des faiblesses majeures » à corriger (notre traduction) [2]. Avec 49,3, la France reste sous la médiane des 55 pays, à 54,7.
« Malgré la réforme de 2023, la question du financement des retraites demeure entière, dans un contexte de vieillissement démographique. »
Manon Carlési, co-responsable de l’offre Transition Emploi Retraite chez Marsh Ressources Humaines et Investissements en France [1]
Il y a un an, la même experte prévenait que la suspension de cette réforme « pourrait avoir raison du maintien de la notation de la France en 2026 » [4]. Ce n’est pas arrivé : la note globale est restée à 70,3 et celle du financement a même gagné 0,7 point, de 48,6 à 49,3 [2].
Les chiffres du COR expliquent ce D. En 2025, le système de retraite a enregistré un déficit de 5,1 milliards d’euros, et il resterait dans le rouge sur toute la période étudiée : 0,2 point de PIB en 2030, 0,9 point en 2045 et 2,4 points en 2070 [5]. La cause principale est démographique : on comptait 3,6 personnes de 20 à 64 ans pour une de 65 ans et plus en 2009, 2,5 en 2025, et l’on n’en compterait plus qu’environ 1,62 en 2070 [5]. Les retraites pèsent 14,1 % du PIB, la part la plus élevée des pays suivis par le COR après l’Italie, et la suspension de la réforme de 2023 coûte 1,8 milliard d’euros par an jusqu’en 2032 [5].
Avec le financement de la Suède, la France serait 7e
Le poids de ce D se mesure. Nous avons recalculé la note de la France avec la pondération du rapport, en ne changeant que la soutenabilité. Avec la note médiane des 55 pays (54,7), elle obtiendrait 72,2 et la 14e place. Avec celle de la Suède (76,2), elle atteindrait 79,7 et la 7e place, à 0,3 point du A. L’écart entre ses deux notes, 35,7 points entre pensions et financement, est le 8e plus grand des 55 pays. Ceux qui font pire sont surtout au sud de l’Europe : l’Espagne (50,0 points d’écart), l’Autriche, l’Italie, la Belgique et le Portugal, ainsi que les Émirats arabes unis et le Brésil.
La Suède, 8e avec 78,8, suit presque le chemin inverse : 78,2 pour le niveau des pensions, moins que la France, mais 76,2 pour leur financement, le 6e score mondial [2]. Dans notre comparaison entre un retraité suédois et un retraité français, les chiffres de l’OCDE montraient qu’un salarié moyen garde 66 % de son salaire net à la retraite en Suède, contre 70 % en France, en partant cinq ans plus tard.
Pour un retraité en 2027, la note D ne baisse pas la pension, elle freine sa hausse
Le classement n’a aucun effet direct : aucune caisse ne calcule une pension à partir de cet indice. Mais le besoin de financement qu’il pointe se retrouve dans le budget de la Sécurité sociale pour 2027. Son article 35 revalorise normalement la retraite de base jusqu’à 1 260 € brut par mois de pensions au total, complémentaires comprises ; au-delà de 1 281 €, la retraite de base n’augmenterait pas en janvier 2027 tant qu’aucun décret n’est pris [6]. Aucune pension ne baisse en euros : c’est la hausse légale, estimée à 1,7 % par la Commission des comptes de la Sécurité sociale, qui disparaît [6][7]. Pour un retraité à la pension moyenne de 1 705 €, nous avons calculé une hausse perdue de 17 € par mois.
Rien n’est encore voté. Les députés ont rejeté le texte le 23 octobre sans examiner la partie sur les pensions, et le Sénat le reprend à partir du 9 novembre dans la version du gouvernement [8]. Les complémentaires suivent leurs propres règles : l’Agirc-Arrco a augmenté ses pensions de 1,4 % au 1er novembre 2026 [9].
Pour ceux qui partent en 2027, surtout les personnes nées en 1964 et au début de 1965, la suspension de la réforme s’applique : depuis le 1er septembre 2026, leur âge légal est de 62 ans et 9 mois, avec 170 trimestres pour le taux plein [10]. Le report à 64 ans ne vise plus que les personnes nées à partir de 1969 [10].
L’effet de long terme est plus discret. Selon le COR, la pension moyenne continuerait de progresser en euros constants, mais moins vite que les salaires, car au régime général les droits acquis et les pensions suivent les prix et non les salaires ; les taux de remplacement des salariés du privé comme des fonctionnaires baisseraient ainsi au fil des générations [5]. C’est par ce glissement lent, bien plus que par une baisse brutale des pensions, qu’une note de financement restée basse se traduit pour les futurs retraités.
Les pistes du rapport : travailler plus longtemps et épargner davantage
Pour la France, Manon Carlési cite parmi les leviers à envisager « le maintien en activité des seniors et le développement de l’épargne retraite par capitalisation » [1]. Le rapport mondial demande plus largement d’assouplir les âges de départ, jugeant les bornes habituelles de 60 à 65 ans « de plus en plus en décalage avec la réalité d’une vie plus longue et en meilleure santé » [1]. Le COR relève de son côté que, parmi les leviers étudiés, le report de l’âge de départ est le seul qui améliore à la fois les comptes des retraites et le reste des finances publiques, avec pour contrepartie moins de temps libre [5].
Sources et références
[1] Mercer France (Marsh) — « Le vieillissement de la population à l’échelle mondiale met les systèmes de retraite sous une pression croissante », communiqué sur le Marsh CFA Institute Global Pension Index 2026, octobre 2026
https://www.mercer.com/fr-fr/about/newsroom/marsh-cfa-institute-global-pension-index-2026/
[2] Marsh, CFA Institute, Monash Centre for Financial Studies — Marsh CFA Institute Global Pension Index 2026, rapport complet (figure 5, chapitre sur le vieillissement, changements 2025-2026)
https://www.mercer.com/assets/au/en_au/shared-assets/local/attachments/pdf-26298138-pac-mer-mcgpi-26-au-v2b.pdf
[3] CFA Institute Research and Policy Center — « Marsh CFA Institute Global Pension Index 2026 », 20 octobre 2026
https://rpc.cfainstitute.org/research/reports/2026/marsh-cfa-institute-global-pension-index-2026
[4] Mercer France — « Mercer CFA Institute Global Pension Index 2025 (MCGPI) », communiqué, octobre 2025
https://www.mercer.com/fr-fr/about/newsroom/mercer-cfa-institute-global-pension-index-2025--mcgpi-/
[5] Conseil d’orientation des retraites — Rapport annuel « Évolutions et perspectives des retraites en France », synthèse, juin 2026
https://www.cor-retraites.fr/sites/default/files/2026-06/Synth%C3%A8se_RA_2026_0.pdf
[6] Assemblée nationale — Projet de loi de financement de la sécurité sociale pour 2027, n° 3211, article 35, déposé le 1er octobre 2026
https://www.assemblee-nationale.fr/dyn/docs/PRJLANR5L17B3211.raw
[7] Commission des comptes de la Sécurité sociale — « Les comptes de la Sécurité sociale », rapport d’octobre 2026
https://www.securite-sociale.fr/files/live/sites/SSFR/files/medias/CCSS/2026/CCSS-octobre-2026_assemble_VDEF.pdf
[8] NosParlementaires — « Calendrier du PLFSS 2027 : rejeté par les députés, le budget de la Sécu passe au Sénat », mis à jour le 24 octobre 2026
https://nosparlementaires.fr/actualites/plfss-2027-calendrier-examen-date-par-date
[9] Agirc-Arrco — Communiqué « Retraites complémentaires Agirc-Arrco : une revalorisation de +1,4 % au 1er novembre 2026 », 14 octobre 2026
https://www.agirc-arrco.fr/storage/261014_Communique-de-presse_Revalorisation-valeur-du-point-Agirc-Arrco.pdf
[10] Service-Public.fr (DILA) — « Suspension de la réforme des retraites : qui est concerné ? », 27 février 2026
https://www.service-public.gouv.fr/particuliers/actualites/A18825