 Retraite et bien-être

Sommaire
Le compte à rebours part du jour du décès, pas du premier rendez-vous chez le notaire. Entre les obsèques, le tri du logement, l’estimation de la maison et les relevés de banque à réunir, les semaines filent vite, surtout quand la fratrie vit loin. Les notaires établissent 95 % des déclarations de succession en France [1], mais l’administration fiscale garde les héritiers pour interlocuteurs : celui qui confie le dossier à un notaire reste responsable du dépôt et du paiement [2].
Les fiches officielles énumèrent les pénalités sans dire ce qu’elles pèsent pour une famille. Nous les avons chiffrées mois par mois, sur la succession moyenne relevée par les notaires : à montant hérité égal, c’est la date de dépôt qui fait passer la note de quelques dizaines d’euros à plus de mille.
Déclaration de succession : six mois à compter du décès, et une tolérance jusqu’à la fin du mois
Pour un décès en France métropolitaine, la déclaration doit être déposée dans les six mois à compter du jour du décès ; le délai passe à douze mois si la personne est morte à l’étranger. Si le dernier jour tombe un dimanche ou un jour férié, il glisse au premier jour ouvrable suivant, et les services fiscaux tolèrent un dépôt jusqu’au dernier jour du mois [2]. Pour un décès le 10 mars 2026, l’échéance tombe donc le 10 septembre 2026, avec une marge jusqu’au 30 septembre.
Les droits se paient au moment du dépôt. Un paiement fractionné (trois versements au plus sur un an, sept sur trois ans si la moitié au moins de la succession est faite de biens non liquides, comme une maison) ou différé (biens reçus en nue-propriété, par exemple) peut être accordé, contre des garanties et des intérêts, mais la demande doit être jointe à la déclaration [3]. Tout retard sur un versement fait perdre le bénéfice du fractionnement.
Tout le monde n’a pas de déclaration à faire. Un enfant, un petit-enfant, un parent, le conjoint marié ou le partenaire de Pacs en est dispensé si l’actif brut de la succession est inférieur à 50 000 € et s’il n’a reçu que des dons ou donations déjà déclarés ; pour les autres héritiers, un neveu par exemple, le seuil tombe à 3 000 €. Au-delà, le conjoint, pourtant exonéré de droits, n’est pas dispensé de déclaration [2].
Pourquoi le treizième mois coûte presque dix fois plus que les six précédents réunis
Deux pénalités se superposent. L’intérêt de retard, d’abord : 0,20 % des droits par mois, compté à partir du premier jour du mois qui suit l’échéance et jusqu’au dernier jour du mois du paiement [4]. Un dépôt quelques jours après la date limite, mais dans le même mois, ne coûte donc rien. La majoration, ensuite : 10 % des droits, appliquée à partir du premier jour du septième mois qui suit l’expiration du délai de six mois [5], c’est-à-dire au treizième mois après le décès [2]. Elle monte à 40 % si la déclaration n’est toujours pas déposée 90 jours après une mise en demeure envoyée en recommandé.
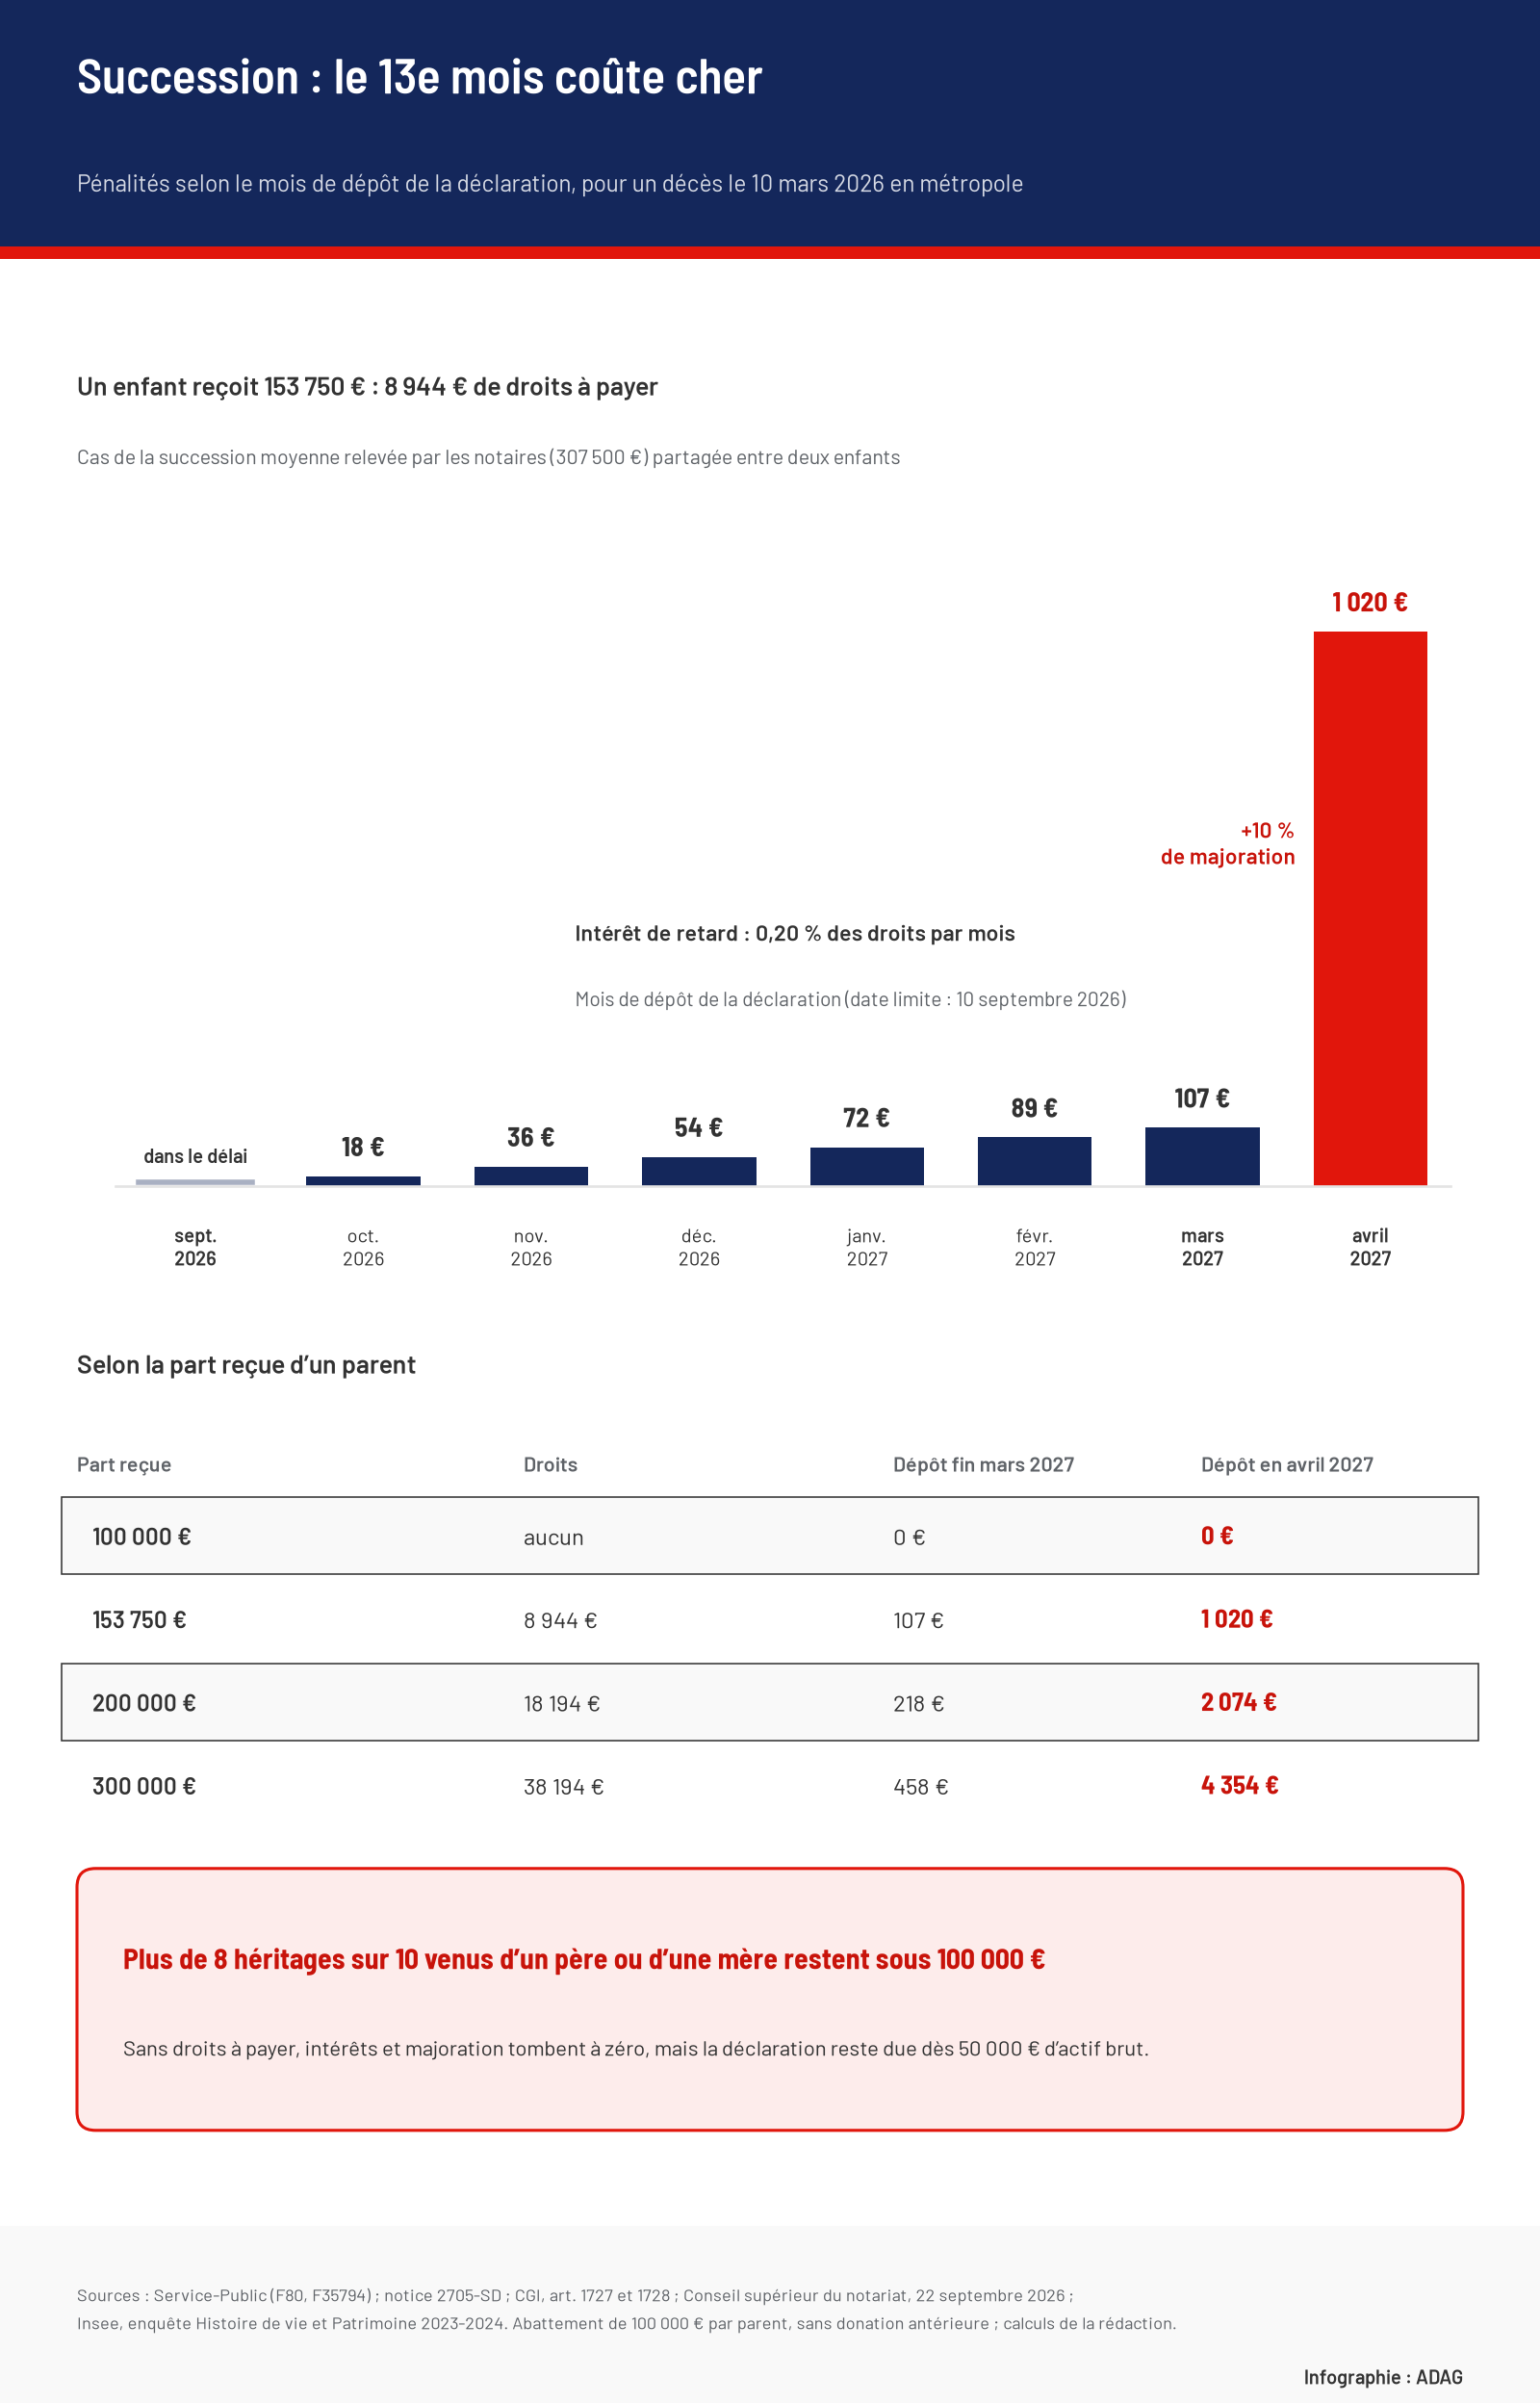
Pour mesurer l’écart, nous avons pris la succession moyenne relevée par le Conseil supérieur du notariat dans son enquête de mai 2026, soit 307 500 € d’actif au décès [1], partagée entre deux enfants. Chacun reçoit 153 750 €, retire l’abattement de 100 000 € et paie 8 944 € de droits selon le barème en ligne directe [6]. Pour un décès le 10 mars 2026, notre calcul donne :
- dépôt en octobre 2026, un mois après l’échéance : 18 € d’intérêts ;
- dépôt fin mars 2027, six mois après l’échéance : 107 € ;
- dépôt en avril 2027 : 1 020 €, dont 894 € de majoration et 125 € d’intérêts.
Un mois de plus multiplie donc la facture par 9,5. Le rapport est le même quel que soit le montant, puisque les deux pénalités se calculent en pourcentage des droits : pour un enfant qui reçoit 300 000 € d’un parent, 38 194 € de droits, le dépôt passe de 458 € de pénalités fin mars à 4 354 € en avril.
Quand l’inventaire traîne, parce qu’un bien reste à estimer ou qu’un compte a été oublié, la notice officielle de la déclaration prévoit le versement d’un acompte. Il oblige à déposer ensuite la déclaration, et l’intérêt de retard porte sur les sommes encore dues après le délai de six mois [7].
Héritage moyen : un chiffre qui dit peu de ce que chacun reçoit
Le montant moyen de 307 500 € décrit une succession entière, avant partage, et il est tiré vers le haut par les gros patrimoines. Les notaires précisent eux-mêmes que plus de 60 % des successions qu’ils traitent ne donnent lieu à aucun droit et que 27,2 % ont été précédées d’au moins une donation ; l’assurance vie, elle, passe souvent hors de la déclaration de succession [1].
Côté héritiers, l’Insee a interrogé 11 940 ménages entre juin 2023 et janvier 2024. Début 2024, 41 % d’entre eux avaient déjà hérité au moins une fois [8]. Les montants restent pour la plupart modestes : sur l’ensemble des héritages reçus, 32,3 % sont inférieurs à 8 000 €, 27,4 % se situent entre 8 000 et 30 000 €, 24,9 % entre 30 000 et 100 000 €, et 15,4 % seulement atteignent 100 000 € ou plus. Pour les héritages venus d’un père ou d’une mère, cette dernière part est de 17,3 % [9]. Les montants sont ceux déclarés par les ménages, au moment de la transmission.
Plus de huit héritages sur dix venus d’un parent restent donc sous l’abattement de 100 000 € par enfant. Comme l’intérêt de retard et la majoration se calculent sur les droits, ils tombent alors à zéro. La déclaration reste pourtant due dès que l’actif brut de la succession atteint 50 000 €, même quand personne n’a rien à payer.
Abattements : le lien de parenté pèse plus que la date de dépôt
Le montant exonéré dépend du lien avec le défunt [6] :
- conjoint marié ou partenaire de Pacs : exonéré de droits ;
- enfant : 100 000 € au décès de chacun des deux parents, diminués de certaines donations déjà reçues ; au-delà, le taux atteint vite 20 %, de 15 933 € à 552 324 € de part taxable ;
- frère ou sœur : 15 932 €, puis 35 % et 45 % ;
- neveu ou nièce : 7 967 €, puis 55 % ;
- petit-enfant : 1 594 € si son parent est vivant, sauf s’il hérite à sa place ;
- héritier en situation de handicap : 159 325 € de plus, cumulables.
Pour un neveu, un frère ou une sœur, les mêmes 10 % de majoration s’appliquent sur des droits beaucoup plus lourds : le retard y coûte d’autant plus cher.
Les allègements discutés pour le budget 2027 portent sur les donations faites de son vivant, et ils ne sont pas encore votés [10]. C’est avant le décès que la facture des enfants peut baisser, par des donations dont l’abattement se renouvelle tous les quinze ans [10] ; une fois le décès survenu, ce sont les délais qui comptent.
Quand il y a plusieurs héritiers, une seule signature suffit pour déposer la déclaration, mais ils sont solidaires du paiement des droits : le retard d’un seul se paie à plusieurs. Seuls les héritiers exonérés, comme le conjoint, échappent à cette solidarité, sans être dispensés de déclarer [2].
Sources et références
[1] Conseil supérieur du notariat — « Rapport “Grande Transmission” : étude du Conseil supérieur du notariat », communiqué du 22 septembre 2026 (enquête auprès de 1 270 offices, mai 2026)
https://presse.notaires.fr/la-grande-transmission-etude-du-conseil-superieur-du-notariat?lang=fr
[2] Service-Public — « Droits de succession - Déclaration », fiche F80
https://www.service-public.gouv.fr/particuliers/vosdroits/F80
[3] Service-Public — « Paiement des droits de succession », fiche F36432, vérifiée le 24 juillet 2025
https://www.service-public.gouv.fr/particuliers/vosdroits/F36432
[4] Légifrance — Code général des impôts, article 1727 (intérêt de retard)
https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000051213330
[5] Légifrance — Code général des impôts, article 1728 (défaut ou retard de déclaration), version en vigueur depuis le 21 février 2026
https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000045916890
[6] Service-Public — « Quels sont les droits à payer sur une succession selon le lien avec le défunt ? », fiche F35794, vérifiée le 19 août 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F35794
[7] impots.gouv.fr — Notice de la déclaration de succession, formulaire n° 2705-SD
https://www.impots.gouv.fr/sites/default/files/formulaires/2705-sd/2025/2705-sd_5193.pdf
[8] Insee — « Début 2024, en France hors Mayotte, 41 % des ménages ont déjà hérité et 20 % ont déjà reçu une donation », Insee Résultats, 7 avril 2026
https://www.insee.fr/fr/statistiques/8960217?sommaire=8960228
[9] Insee — « Transmissions intergénérationnelles en 2024 : donations, héritages et aides », chiffres détaillés (tableaux héritages, enquête Histoire de vie et Patrimoine 2023-2024)
https://www.insee.fr/fr/statistiques/8960185?sommaire=8960228
[10] Que Choisir — « Donation aux enfants ou aux petits-enfants : vaut-il mieux attendre 2027 ? », 2 novembre 2026
http://www.quechoisir.org/actualite-donation-aux-enfants-ou-aux-petits-enfants-vaut-il-mieux-attendre-2027-n179182/