 Retraite et bien-être

Sommaire
Le plan d’épargne retraite n’a jamais compté autant d’adeptes : 13,7 millions de titulaires fin juin, 787 000 de plus en six mois, selon le ministère de l’Économie [1]. Chaque fin d’année, le même tableau circule pour convaincre les retardataires : versement multiplié par le taux de la tranche, soit 330 €, 900 €, 1 230 € ou 1 350 € pour 3 000 € placés. Ce calcul est juste pour une partie des contribuables seulement. Car la somme versée se retranche du revenu, et l’impôt qui en découle passe par d’autres rouages que le seul taux marginal, la tranche qui frappe vos derniers euros.
Nous avons refait le calcul foyer par foyer, avec le barème des revenus de 2026 inscrit dans le projet de loi de finances pour 2027 : tranches relevées de 2,1 %, décote de 915 € pour une personne seule et de 1 513 € pour un couple [2]. Ce barème n’est pas encore voté : rejeté par l’Assemblée nationale, le budget est en cours d’examen au Sénat [3].
En ce moment
PER : pour un salarié seul sous 2 800 € par mois, la déduction vaut 16 %, pas 11 %
Le premier écart vient de la décote, cette réduction automatique accordée aux petits impôts. Pour une personne seule, elle vaut 915 € moins 45,25 % de l’impôt calculé : plus l’impôt baisse, plus elle grossit. Chaque euro d’impôt effacé par le versement en ramène donc 0,45 de décote en plus. Résultat, dans la tranche à 11 %, la déduction rapporte en réalité 16 % de la somme versée.
Pour un salarié seul, cela couvre presque toute la tranche. Entre 1 941 € et 2 796 € de salaire net imposable par mois, 3 000 € versés font baisser l’impôt de 479 €, pas de 330 €. À 2 500 € par mois, l’impôt prévu passe ainsi de 1 507 € à 1 028 €. Plus bas, le versement efface tout l’impôt : jusqu’à 1 940 €, il rend au plus 540 €, car un impôt inférieur à 61 € n’est pas réclamé. Sous 1 663 €, il n’y a rien à effacer.
La décote, de 1 513 €, joue aussi pour les couples. Un couple avec deux enfants qui gagne 5 000 € net imposable par mois doit 1 438 € : 3 000 € versés lui rendent 479 €. Sans enfant, au même salaire, ce couple récupère aussi 479 € ; à 5 500 € par mois, il sort de la décote et retombe à 330 €.
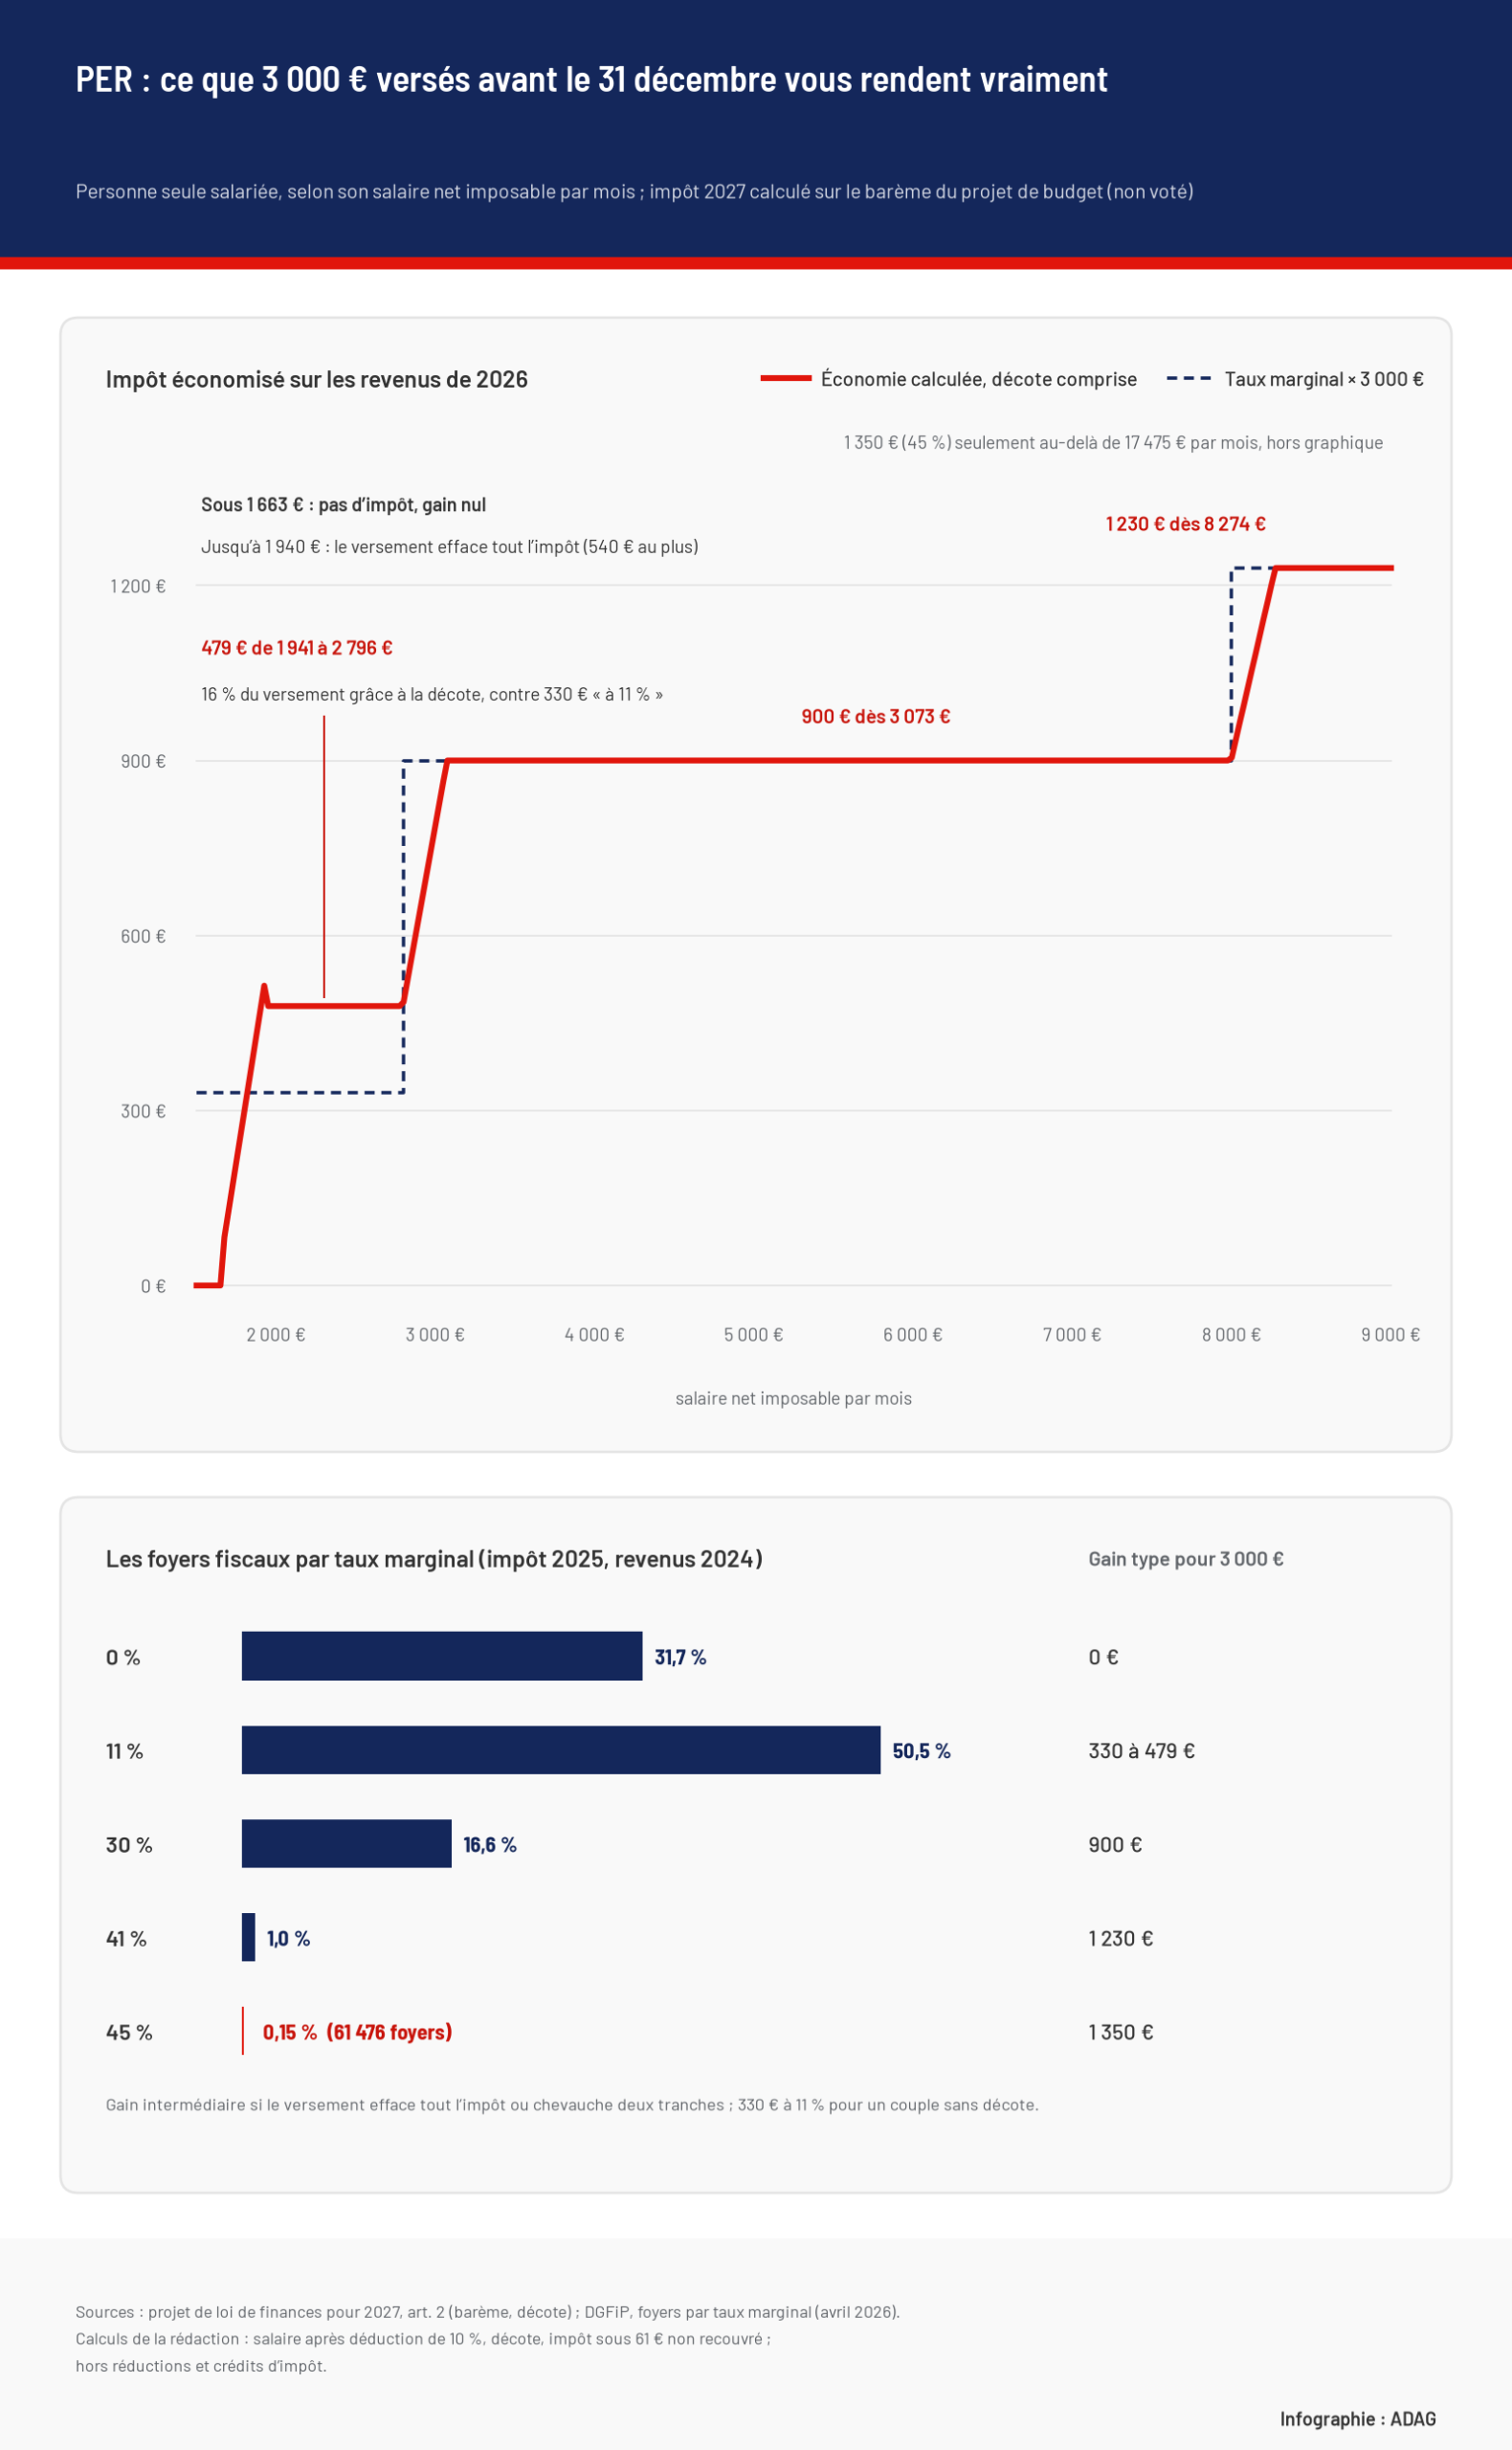
900 € au-delà de 3 073 € par mois, 1 350 € pour 61 476 foyers
Les 900 € du tableau ne s’obtiennent qu’au-dessus de 3 073 € net imposable par mois pour une personne seule. Entre 2 796 € et 3 073 €, le versement fait redescendre une partie du revenu dans la tranche à 11 % : à 3 000 € par mois, l’économie est de 789 €. Pour un couple avec deux enfants, il faut 7 034 € par mois à deux pour toucher les 900 €.
Surtout, les taux élevés restent rares. Les chiffres de la direction générale des Finances publiques sur l’impôt de 2025 le montrent [4] :
- 0 % : 31,7 % des foyers, pour qui le versement ne rapporte rien.
- 11 % : 50,5 % des foyers, qui gagnent entre 330 € et 479 € selon la décote.
- 30 % : 16,6 % des foyers, soit 900 € pour 3 000 € versés.
- 41 % et 45 % : 1,2 % des foyers à eux deux ; les 1 350 € ne concernent que 61 476 foyers, un sur 674.
Votre taux marginal figure en fin d’avis d’impôt. Le simulateur ci-dessous refait le calcul complet pour votre foyer, décote et quotient familial compris.
Plafond : au moins 4 710 €, et un reliquat de 2023 perdu le 31 décembre
Avant 70 ans, chacun peut déduire au moins 4 710 € de versements faits en 2026 : 3 000 € tiennent donc dans le plafond de tout le monde. Pour un salarié, le plafond vaut 10 % des revenus d’activité de 2025, nets de frais professionnels, dans la limite de 37 680 € [5]. Il ne dépasse le minimum qu’au-delà d’environ 4 360 € net imposable par mois. Attention : il est réduit des cotisations à un plan de retraite obligatoire d’entreprise et de l’abondement de l’employeur.
S’y ajoutent les plafonds non utilisés des années précédentes, et la loi de finances pour 2026 a changé la règle. Le report passe de trois à cinq ans, mais seulement pour les plafonds nés à partir de 2026 ; ceux de 2024 et 2025 gardent trois ans [6]. Le reliquat de 2023 sert donc pour la dernière fois cette année. Comme un versement s’impute d’abord sur le plafond de l’année, puis sur le reliquat le plus ancien, il faut verser plus que le plafond 2026 pour l’utiliser [5]. Un couple marié ou pacsé peut mettre ses plafonds en commun.
Avant de verser d’ici le 31 décembre
- Relisez votre avis d’impôt 2026 : taux marginal, impôt payé et le cadre consacré au plafond épargne retraite.
- Demandez la date limite à votre assureur : seules comptent les sommes versées en 2026, et un virement crédité en janvier glisserait sur 2027.
- Peu ou pas imposé ? Cochez la non-déduction au moment du versement : la somme ressortira sans impôt [7].
- Attendez l’été 2027 : la baisse d’impôt apparaîtra sur l’avis établi après la déclaration de vos revenus de 2026.
Retraité déjà parti : plus de déduction à 70 ans, et un impôt qui revient au retrait
Il faut garder en tête que la déduction n’est pas un cadeau : c’est un impôt repoussé. À la sortie en capital, la part qui correspond aux versements déduits s’ajoute aux revenus de l’année et passe au barème, sans l’abattement de 10 % des pensions ; les gains subissent 31,4 %, dont 12,8 % d’impôt et 18,6 % de prélèvements sociaux depuis le 1er janvier 2026 [7] [6]. Un salarié imposé à 30 % qui ressort à 11 % y gagne vraiment. Celui qui ressort dans la même tranche n’a gagné que du temps.
Pour un retraité qui a déjà liquidé sa pension, le calcul se resserre. Depuis le 1er janvier 2026, un versement fait à partir de 70 ans n’est plus déductible, y compris s’il a été fait avant la publication de la loi [6]. La porte n’est pas fermée : on peut toujours verser si le contrat le permet, et cette somme ressortira sans impôt sur le revenu, seuls les gains restant taxés.
Avant 70 ans, un retraité sans revenus d’activité dispose du plafond minimal de 4 710 €. Mais à pension égale, l’impôt repris au retrait égale ou dépasse celui évité au versement : nous l’avions calculé pour un retraité seul qui verse puis retire, avec jusqu’à 685 € de perte à 1 800 € de pension. Le versement de décembre ne rapporte que si les revenus baissent ensuite, par exemple l’année du départ, quand le dernier salaire gonfle encore les revenus.
Sources et références
[1] Ministère de l’Économie, des Finances et de la Souveraineté industrielle, énergétique et numérique — « Épargne retraite : la croissance du PER accélère au bénéfice du financement de l’économie », communiqué de presse n° 1208, 18 novembre 2026
https://presse.economie.gouv.fr/epargne-retraite-la-croissance-du-per-accelere-au-benefice-du-financement-de-leconomie/
[2] Assemblée nationale — Projet de loi de finances pour 2027, n° 3210, enregistré le 1er octobre 2026, article 2 (PDF)
https://www.assemblee-nationale.fr/dyn/17/textes/l17b3210_projet-loi.pdf
[3] Sénat — Compte rendu analytique officiel de la séance du 20 novembre 2026, « Loi de finances pour 2027 »
https://www.senat.fr/cra/s20261120/s20261120_mono.html
[4] DGFiP — « Impôt sur le revenu : nombre de foyers et montant de l’impôt net par taux marginal de taxation du barème », revenus 2024, mis à jour le 7 avril 2026 (tableur)
https://www.impots.gouv.fr/sites/default/files/media/9_statistiques/0_etudes_et_stats/1_statistiques/1_impots_particuliers/ir/nid_25519_ir_taux_marginal.xlsx
[5] Service-Public — « Impôt sur le revenu - Cotisations d’épargne retraite (déduction) », fiche F14709, vérifiée le 15 avril 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F14709
[6] Service-Public — « Plan d’épargne retraite individuel : de nouvelles règles fiscales en 2026 », 29 avril 2026
https://www.service-public.gouv.fr/particuliers/actualites/A18841
[7] Service-Public — « Plan d’épargne retraite (PER) », fiche F34982, vérifiée le 12 octobre 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F34982