 Retraite et bien-être
Sommaire
La question posée aux sondés était plus étroite que le chiffre repris partout. Elle ne visait pas la fin de la répartition, mais deux mesures précises : un complément par capitalisation réservé aux salariés du privé de 40 ans et moins, et un plan d’épargne retraite collectif (PERCOL) dans toutes les entreprises de plus de 10 salariés, alimenté par 15 % de la participation et de l’intéressement. La répartition y était présentée comme la base, qui resterait en place.
Ces deux mesures sont celles que l’AFG, qui représente les sociétés de gestion, défend dans un livre blanc publié en juin [1]. Ses adhérents géreraient l’argent placé. Le sondage, réalisé en ligne fin septembre auprès de 1 000 personnes, a été dévoilé les 16 et 17 novembre. Il rejoint une enquête Ifop pour Yomoni menée fin octobre : 64 % des Français y disaient vouloir une part de capitalisation [2].
En ce moment
 Vous déclarez encore vos revenus sur papier et votre centre des impôts ne répond qu’à un appel sur deux ? Un autre numéro décroche bien plus souvent
 Un retraité modeste exonéré de taxe foncière ne paierait pas un euro de plus si l’impôt suivait le prix des maisons, comme le veut le rapport du 17 novembre
Vrai ou faux ?
Les idées reçues sur la retraite par capitalisation
« Mes cotisations retraite sont déjà placées pour moi. »
FauxLa retraite de base et l’Agirc-Arrco paient les pensions actuelles avec les cotisations du mois. 12 % des Français croient pourtant leurs cotisations placées, et 13 % pensent que le système mélange les deux.
« La capitalisation n’existe pas en France. »
FauxPrès de 13 millions de personnes ont un plan d’épargne retraite (PER), et 2,4 millions de retraités touchent une rente de retraite supplémentaire.
« Le complément proposé ferait monter mes cotisations. »
Pas si simpleLe taux total ne bougerait pas, mais une partie de ce qui achète aujourd’hui des points Agirc-Arrco irait sur un compte à votre nom.
La retraite par capitalisation de l’AFG prendrait un point de cotisation Agirc-Arrco
Sur la part du salaire allant jusqu’au plafond de la Sécurité sociale, soit 4 005 € brut par mois en 2026, l’Agirc-Arrco convertit aujourd’hui 6,20 % du salaire en points de retraite. L’AFG en retirerait 1 point, versé sur un compte-titres individuel : 0,4 % pris sur la part salariale, 0,6 % sur la part de l’employeur [1]. Au-delà du plafond, 2,5 points sur 17 % changeraient de destination.
Rien ne s’ajouterait donc sur la fiche de paie. Le salarié achèterait moins de points Agirc-Arrco, et ce manque serait compensé, ou non, par le rendement de son compte. Les autres règles prévues :
- Qui : les salariés du privé de moins de 41 ans, soit la moitié des cotisants Agirc-Arrco ; les autres resteraient entièrement en répartition.
- Placement : une gestion pilotée selon l’année de départ, presque 100 % en actions à plus de dix ans de la retraite, sans garantie du capital.
- Sortie : un capital bloqué jusqu’à la retraite, versé surtout en rente, avec 20 à 30 % retirables en une fois.
À 2 500 € brut, 25 € placés par mois et 15 points Agirc-Arrco de moins par an
Appliquée au barème 2026, la règle donne des montants modestes. Un point acheté coûte 20,1877 € et rapporte 1,4587 € de pension par an depuis le 1er novembre [3]. D’où, selon le salaire brut :
| Salaire brut | Placé par mois (part salariale) | Points Agirc-Arrco en moins par an |
|---|---|---|
| Smic (1 867 €) | 18,67 € (7,47 €) | 11,1 |
| 2 500 € | 25 € (10 €) | 14,9 |
| 3 500 € | 35 € (14 €) | 20,8 |
| 5 000 € | 64,92 € (25,97 €) | 38,6 |
À 2 500 € brut, chaque année passée dans le nouveau régime retire environ 21,70 € de pension annuelle Agirc-Arrco, aux valeurs d’aujourd’hui. Ces calculs supposent un salaire constant et un départ à 64 ans.
Commencer à 25 ans ou à 40 ans ne demande pas le même rendement
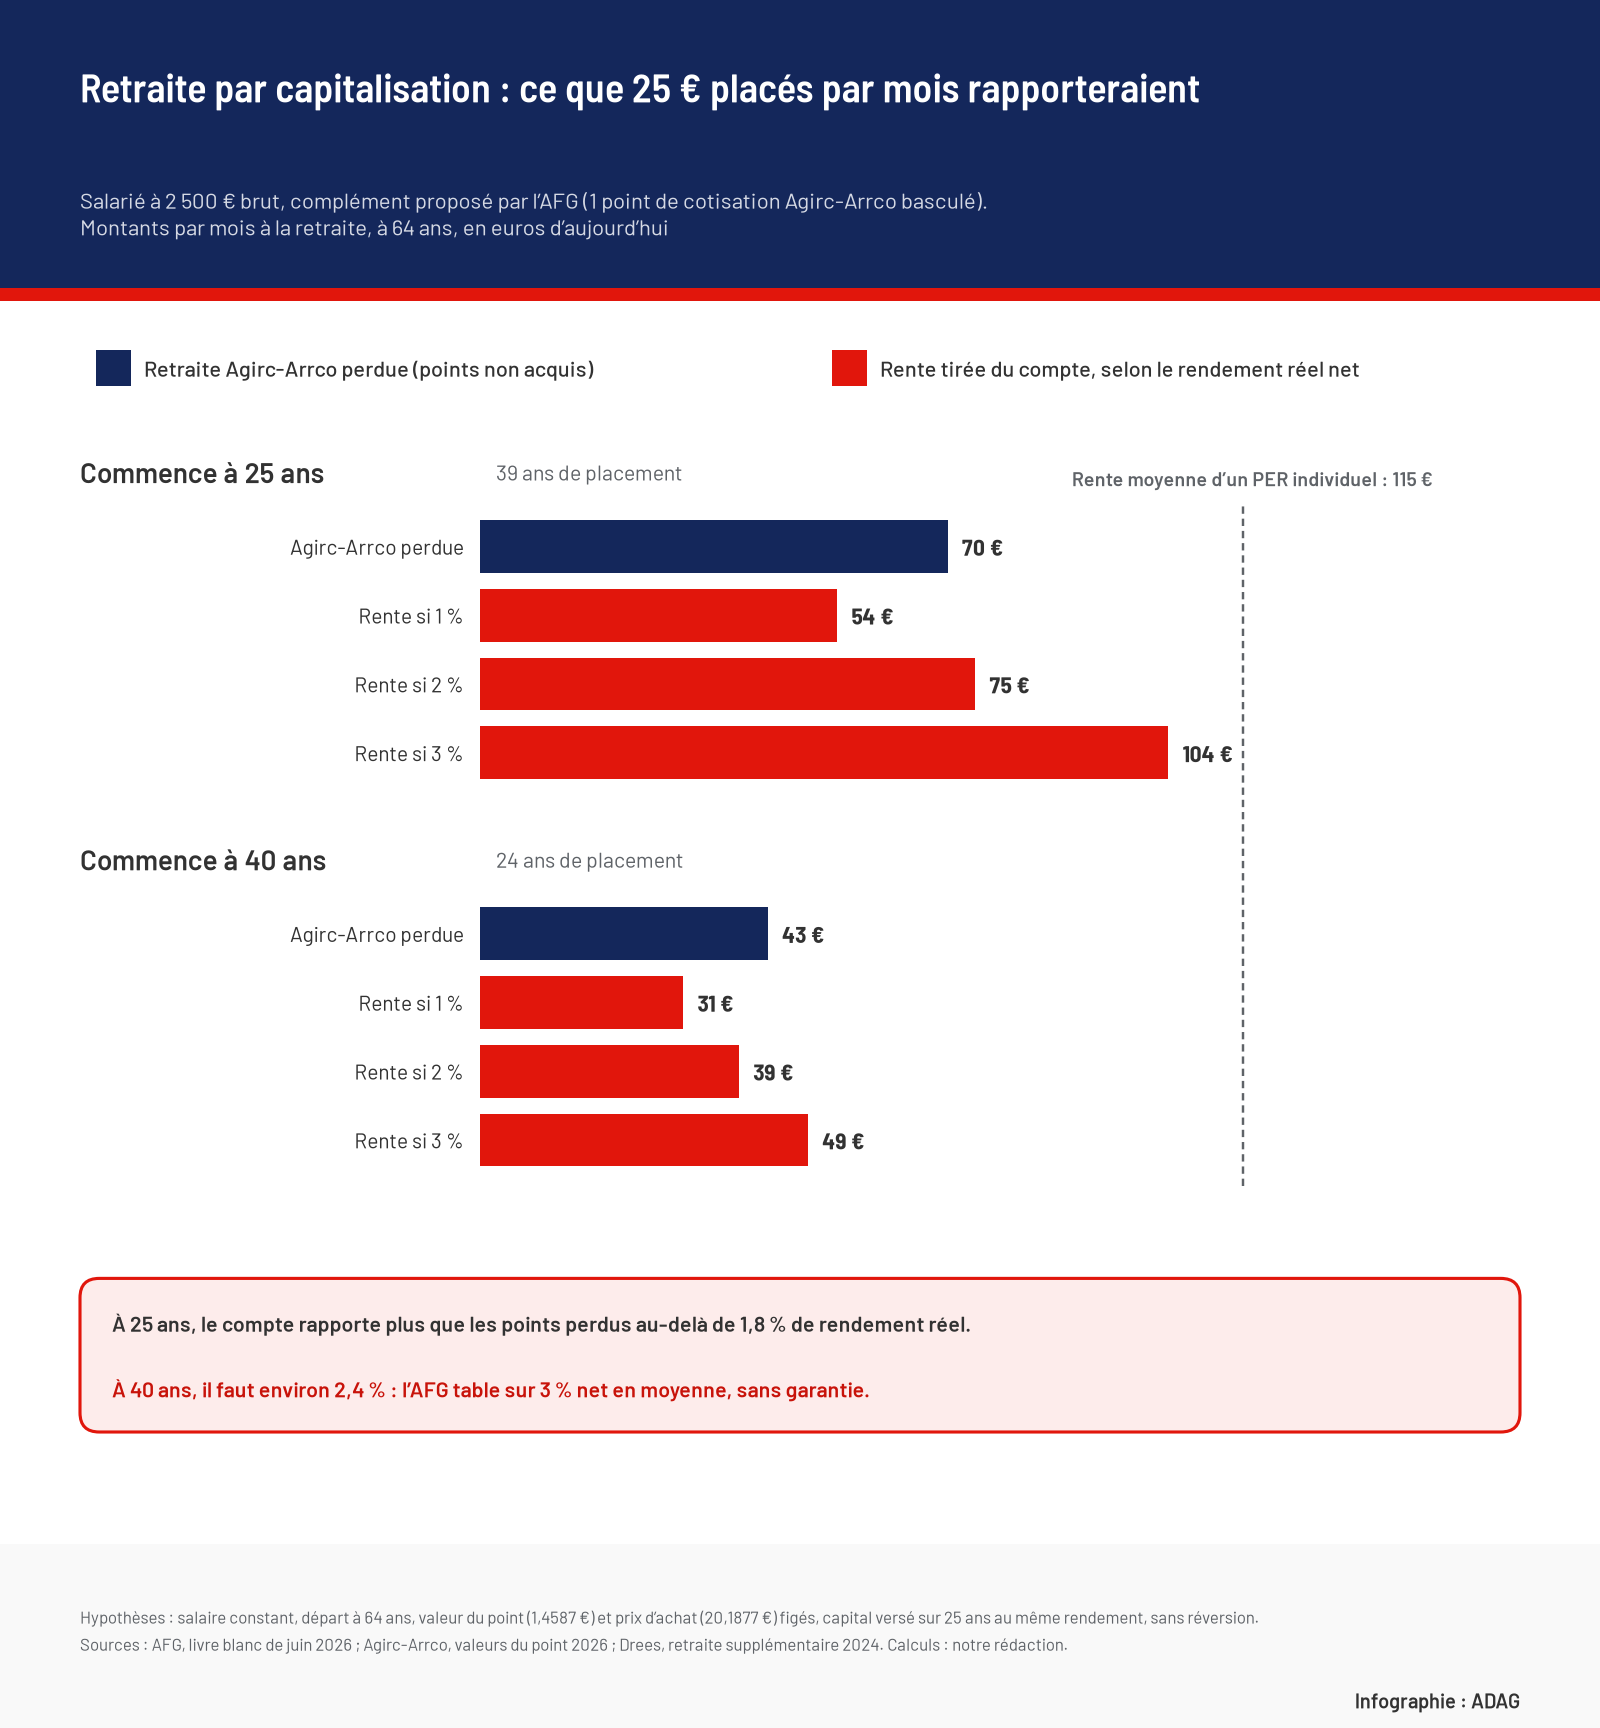
Pour un salarié de 25 ans à 2 500 € brut, 39 années de cotisation feraient perdre 70 € par mois d’Agirc-Arrco à la retraite. Placés à 3 % par an au-dessus de l’inflation, frais déduits, les 300 € annuels formeraient un capital de 21 670 €, soit 104 € par mois s’il est versé sur vingt-cinq ans. À 1 %, il ne verserait que 54 €. Il faut environ 1,8 % de rendement réel pour que le compte rapporte plus que les points perdus.
À 40 ans, le calcul se resserre. Avec 24 ans de placement, le salarié perdrait 43 € par mois de complémentaire et toucherait 49 € à 3 %. Il lui faudrait environ 2,4 % de rendement réel pour simplement ne rien perdre. C’est l’âge limite retenu par l’AFG, qui table elle-même sur 3 % net en moyenne.
La simulation de l’AFG va dans le même sens : pour un salarié né en 2000 à carrière complète, l’ensemble des pensions touchées progresserait de 3,9 % s’il est cadre et de 4,2 % s’il ne l’est pas [1]. « Investir dans des actions et des obligations, c’est la meilleure façon, voire la seule, de protéger le pouvoir d’achat des futurs retraités contre l’inflation », défend Philippe Setbon, son président, cité par Public Sénat. Les points Agirc-Arrco, eux, sont versés à vie et ouvrent une réversion au conjoint, ce que notre calcul sur vingt-cinq ans ne compte pas.
Ce que touchent déjà les retraités : 115 € par mois avec un PER individuel
Fin 2024, selon les données de la Drees, 2,4 millions de retraités touchaient une rente de retraite supplémentaire, et 12,2 % des retraités en percevaient une en leur nom propre [4]. Son montant moyen, 2 388 € par an, est le plus bas depuis 2009 (3 180 €). Par produit :
- PER individuel : 461 500 rentiers, 1 378 € par an en moyenne, environ 115 € par mois.
- PER d’entreprise obligatoire : 60 900 rentiers, 1 607 € par an, environ 134 € par mois.
- PER d’entreprise collectif (PERCOL) : aucune rente recensée, mais 85 000 sorties en capital en 2024, de 8 857 € en moyenne.
Ces rentes restent souvent petites : pour les PER individuels, les anciens Perp et les contrats Madelin, 42,6 % des bénéficiaires touchent moins de 1 000 € par an [4]. Le PER, créé en 2019, compte pourtant 12,6 millions de titulaires et 141,1 milliards d’euros d’encours fin septembre 2025, selon Bercy, cité par l’AFG [1].
À 3 %, notre salarié de 25 ans à 2 500 € brut toucherait 104 € par mois, un peu moins que la rente moyenne d’un PER individuel aujourd’hui, avec 70 € de complémentaire en moins en face.
15 % de la participation vers le PERCOL : l’autre moitié de la proposition
Le second volet ne touche pas aux cotisations. Sur les 23 milliards d’euros de participation et d’intéressement distribués chaque année, 46 % sont versés tout de suite aux salariés, 47 % placés sur un plan d’épargne entreprise et 7 % seulement sur un Perco ou un PER [1]. L’AFG veut verser automatiquement 10 à 15 % de chaque prime sur le PERCOL, obligatoire dès 11 salariés.
Avec une prime annuelle de 2 000 €, 300 € seraient ainsi bloqués chaque année jusqu’à la retraite. Placés 24 ans à 3 %, ils formeraient 10 328 €. Ces sommes entrent sans impôt sur le revenu, et leur sortie en capital reste exonérée, seules les plus-values subissant les prélèvements sociaux [1].
Ce capital serait ensuite retiré comme aujourd’hui : d’après l’AFG, la grande majorité des titulaires de PER collectif ne prennent que 10 à 20 % des sommes au départ, puis le reste au fil des besoins.
Sources et références
[1] Association française de la gestion financière (AFG) — « Retraites : bâtir ensemble le complément par capitalisation indispensable aux Français. État des lieux et préconisations », livre blanc, juin 2026
https://www.afg.asso.fr/app/uploads/2026/06/Livre-blanc-Retraite-par-Capitalisation_AFG_VF-au-03-06-26.pdf
[2] Ifop pour Yomoni — « Retraites : des Français entre méconnaissance et incompréhension du système actuel », enquête en ligne du 22 au 26 octobre 2026 auprès de 2 000 personnes
https://www.ifop.com/wp-content/uploads/2026/11/cp_ifop_yomoni_retraite_2026.10.29.pdf
[3] Agirc-Arrco — « Valeurs de service du point et salaires de référence, valeurs d’achat du point : historique », novembre 2026 (PDF)
https://www.agirc-arrco.fr/storage/2024/10/Compilation_valeurs_de_point_novembre_2026.pdf
[4] Drees — Données sur la retraite supplémentaire au 31 décembre 2024 (fichier de données de « Les retraités et les retraites », édition 2026, graphiques 32-1 à 32-3)
https://data.drees.solidarites-sante.gouv.fr/api/datasets/1.0/2034_la-retraite-supplementaire-facultative-et-l-epargne-retraite/attachments/donnees_sur_la_retraite_supplementaire_donnees_au_31_decembre_2024_xlsx/