 Retraite et bien-être

Sommaire
Le nom est né sur un plateau de radio. Le 28 octobre, sur RMC, le député de la Marne Charles de Courson (LIOT) a défendu un « grand emprunt national en demandant aux Français de souscrire à une dette ». Son groupe a donné les conditions qu’il imagine : de 1 000 à 60 000 € par personne, bloqués dix ans, à un taux fixe de 3,5 % dont les intérêts seraient défiscalisés [1][2]. Deux jours plus tard, l’idée a franchi un premier vote, mais par un amendement au budget 2027, et sous une forme bien plus vague que ce qui a été annoncé.
Livret D : ce que contient vraiment l’amendement voté le 30 octobre
Le vendredi 30 octobre, l’amendement n° I-3274 de Michel Castellani a été adopté par 23 voix contre 16, sur 39 suffrages exprimés [3]. Il complète l’article 56 du projet de loi de finances pour 2027, celui qui organise le financement de l’État. Sa phrase centrale tient en une ligne : le ministre chargé des finances « peut proposer la souscription directe de titres de dette de l’État » aux particuliers domiciliés fiscalement en France et aux entreprises françaises [4]. Tout le reste est renvoyé à « un décret en Conseil d’État », qui fixerait « les conditions de versement des fonds, de rémunération, de remboursement et de conservation des titres ».
Le texte adopté ne parle ni de livret, ni de 3,5 %, ni de plafond, ni de durée, ni d’exonération d’impôt. Il s’agirait d’un titre de dette, comparable à une obligation, et non d’un livret sur lequel on dépose et retire son argent quand on veut. Les conditions chiffrées sont celles que les députés LIOT ont décrites à la tribune : « un placement rémunéré à 3,5 % sur dix ans et dont les intérêts seraient défiscalisés », selon Constance de Pélichy [3].
| Point clé | Annoncé par les députés LIOT | Écrit dans l’amendement voté |
|---|---|---|
| Taux | 3,5 % fixe | Renvoyé à un décret |
| Durée | Dix ans, argent bloqué | Renvoyée à un décret |
| Montant | De 1 000 € à 60 000 € par personne | Rien |
| Impôt sur les intérêts | Intérêts « totalement défiscalisés » | Aucune exonération |
L’exonération est le point le plus fragile. Un décret ne peut pas l’accorder : l’article 34 de la Constitution réserve à la loi l’assiette et le taux des impôts. Sans un second article qui exonère ces intérêts, ils seraient taxés comme ceux de n’importe quelle obligation.
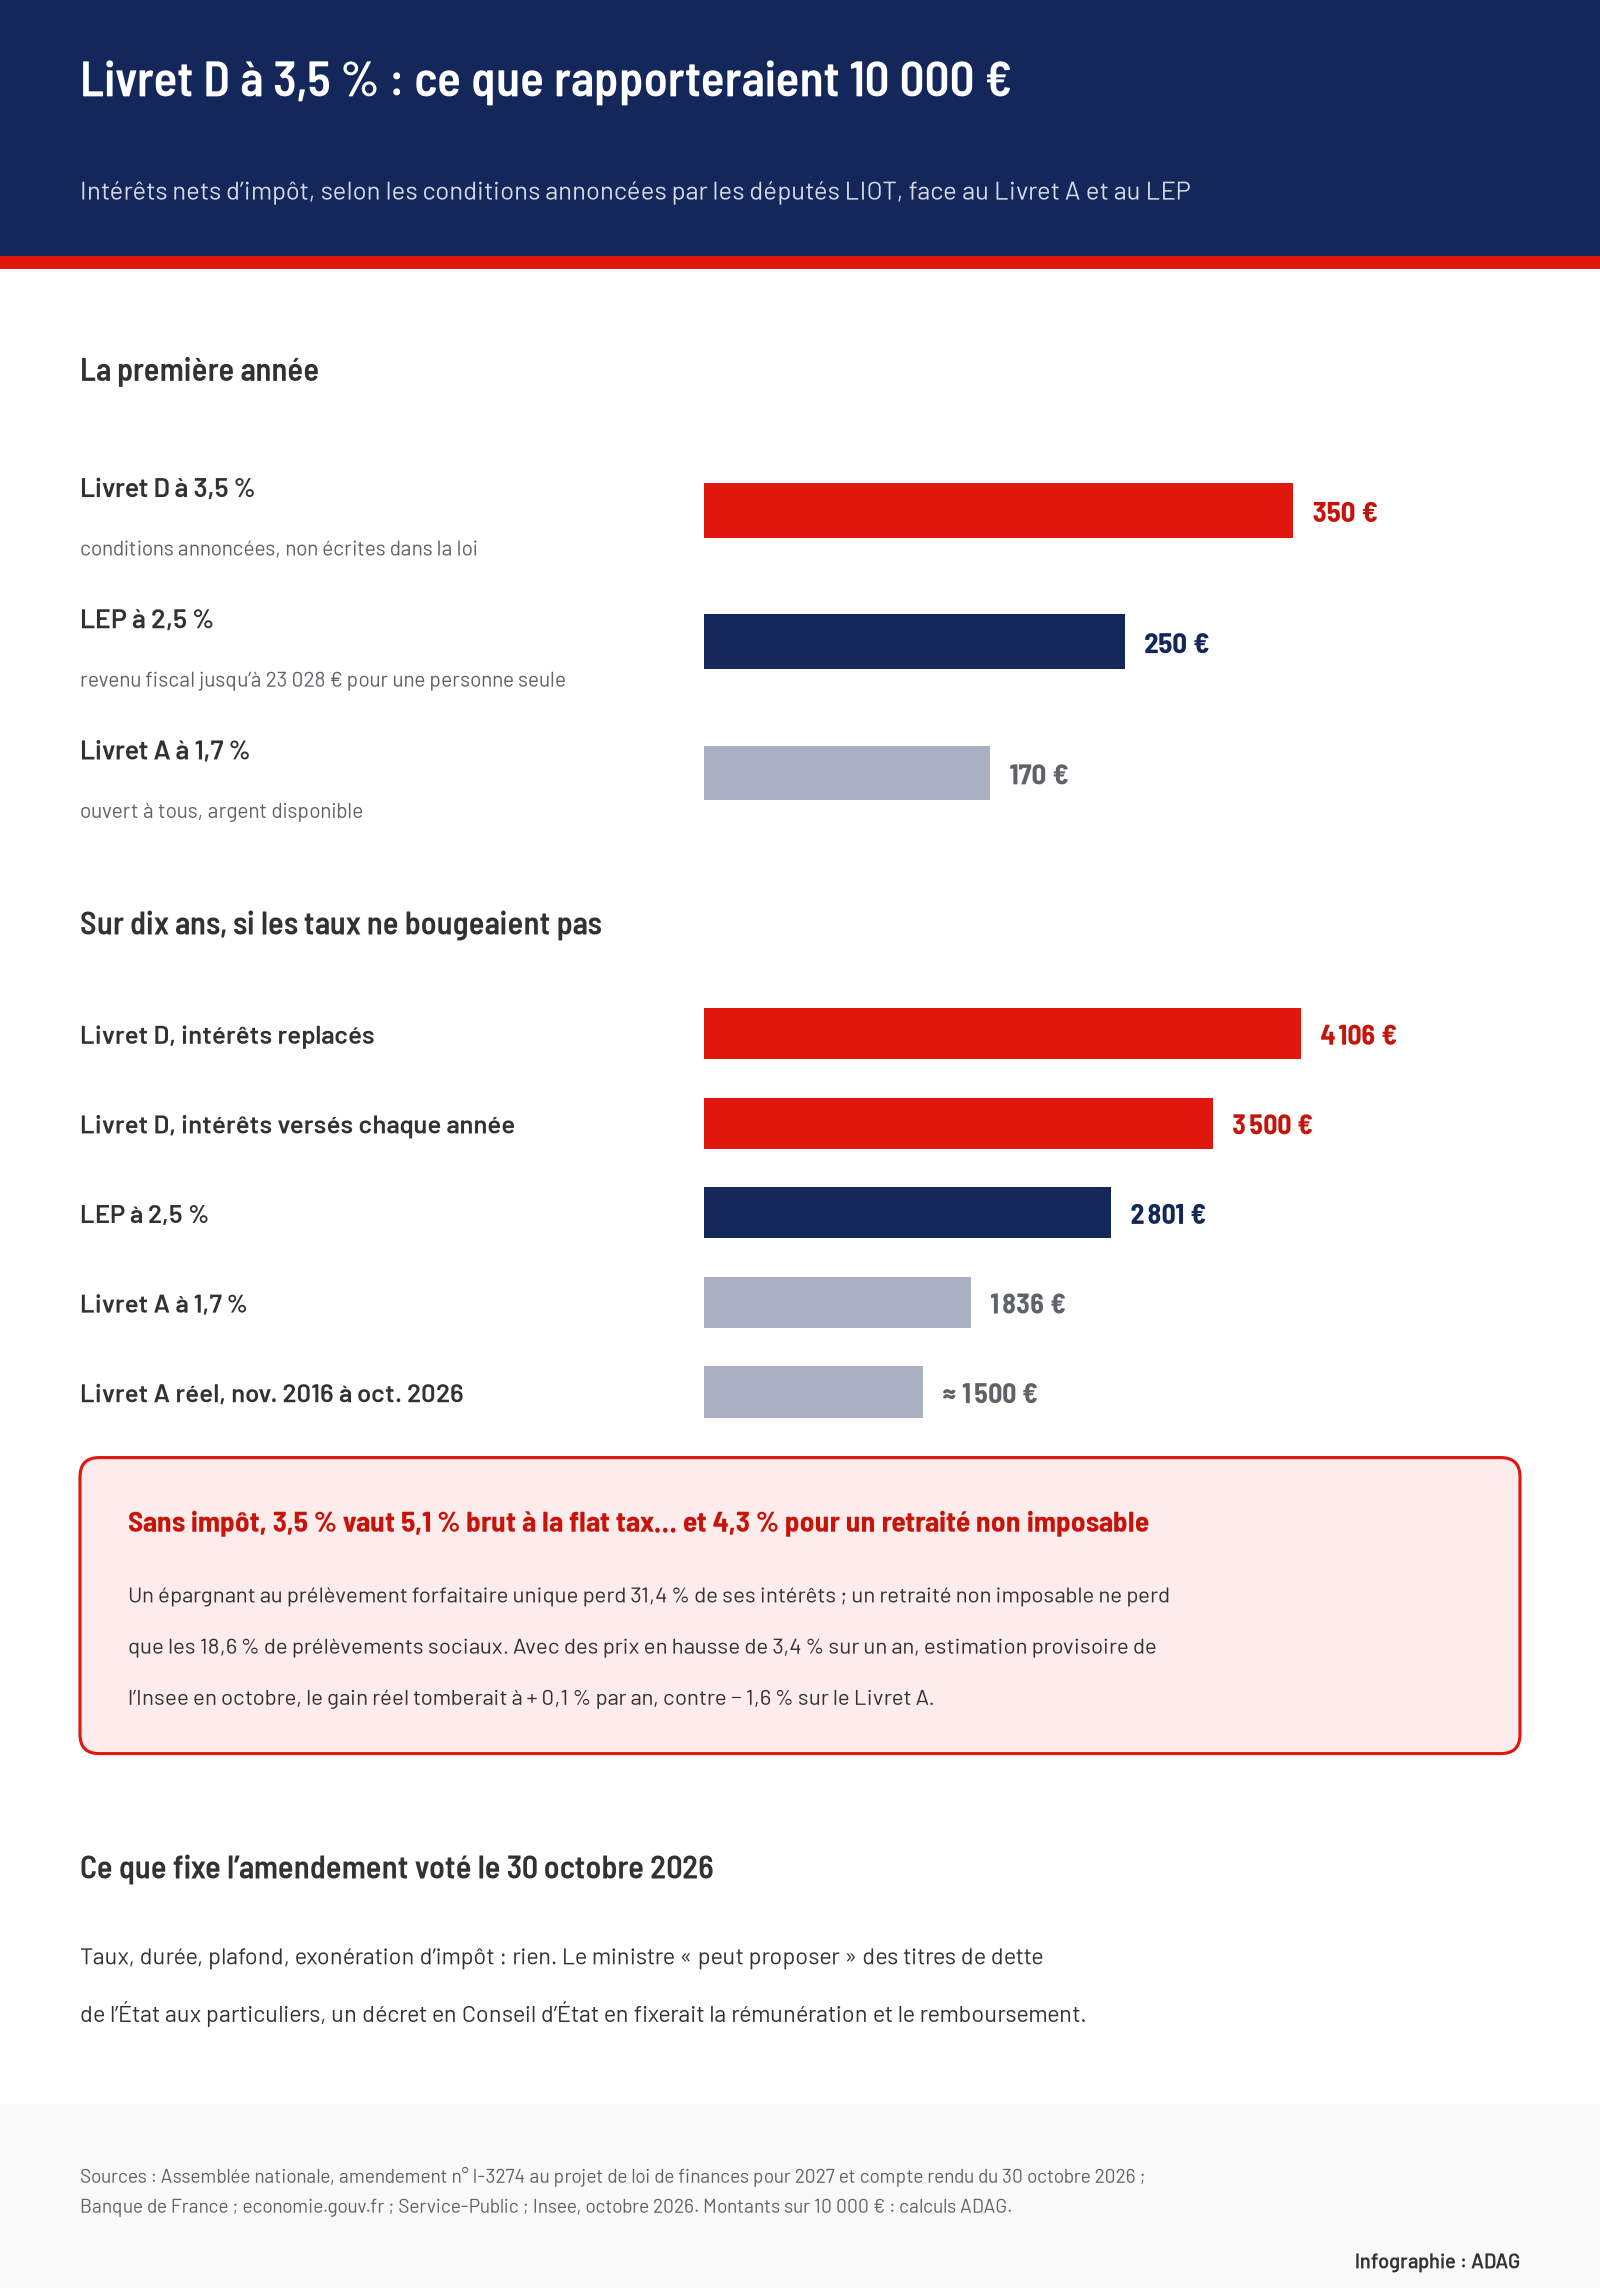
10 000 € placés par un retraité : 350 € la première année, deux fois plus qu’au Livret A
Aux conditions annoncées, 10 000 € rapporteraient 350 € d’intérêts nets la première année. La même somme laissée sur un Livret A, rémunéré 1,7 % depuis le 1er août 2026 [5], en rapporte 170 €. Le LEP, à 2,5 % [6], en rapporte 250 €, mais il n’est ouvert qu’aux foyers dont le revenu fiscal de référence ne dépasse pas 23 028 € pour une personne seule [7], et son plafond est justement de 10 000 €. Au plafond annoncé de 60 000 €, le placement LIOT verserait 2 100 € par an.
Sur dix ans, tout dépend d’une règle que personne n’a encore écrite : les intérêts seraient-ils versés chaque année, comme le coupon d’une obligation d’État, ou ajoutés au capital ? Versés et dépensés, ils feraient 3 500 €. Replacés au même taux, 4 106 €. À taux inchangés, le LEP produirait 2 801 € et le Livret A 1 836 €. L’écart avec ces deux livrets disponibles à tout moment, 1 305 € face au LEP et 2 270 € face au Livret A, donne le prix de dix ans sans pouvoir toucher à son argent.
Sur les dix dernières années, le Livret A a rapporté environ 1 500 €
Comparer avec un Livret A figé à 1,7 % pendant dix ans suppose que son taux ne bouge pas. Il est pourtant revu deux fois par an, au 1er février et au 1er août. Sur la décennie écoulée, il est tombé de 0,75 % au plancher de 0,5 % en février 2020, est monté à 3 % de février 2023 à janvier 2025, puis est redescendu à 1,5 % avant de remonter à 1,7 % [8]. Avec ces taux, 10 000 € placés le 1er novembre 2016 auraient rapporté environ 1 500 € au 31 octobre 2026, soit 1,4 % par an en moyenne. Un taux fixe de 3,5 % aurait fait près de trois fois mieux, intérêts replacés.
Ce taux fixe protège l’épargnant si les prix ralentissent, il l’enferme s’ils accélèrent. Les prix ont augmenté de 3,4 % sur un an en octobre, selon l’estimation provisoire de l’Insee [9]. À ce rythme, 3,5 % ne laisserait que 0,1 % de pouvoir d’achat gagné par an, une dizaine d’euros sur 10 000 €. Le Livret A en fait perdre 1,6 %, environ 164 €, et le LEP 0,9 %, mais leurs taux peuvent être relevés à chaque révision, quand celui du placement LIOT resterait figé pendant dix ans.
« Sans impôt » : un avantage plus mince pour un retraité non imposable
Olivier Serva (LIOT) a résumé l’intérêt du placement en séance : « pour un Français, prêter à 3,5 % avec des intérêts défiscalisés, c’est comme placer son argent à un taux de rémunération de 5 % » [3]. Le calcul tient pour un épargnant soumis au prélèvement forfaitaire unique, la « flat tax » de 31,4 % depuis le 1er janvier 2026, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux [10] : il lui faudrait un placement à 5,1 % brut pour garder 3,5 %.
Beaucoup de retraités ne sont pas dans ce cas. Un retraité non imposable qui choisit le barème de l’impôt sur le revenu ne paie sur ses intérêts que les 18,6 % de prélèvements sociaux [11]. Pour lui, 3,5 % sans impôt équivaut à 4,3 % brut. Et s’il a droit au LEP, ce livret est déjà exonéré d’impôt et de prélèvements sociaux [6].
Dix ans bloqués : le vrai prix pour un retraité
Pour un retraité, le blocage compte davantage que le taux. Un épargnant de 75 ans qui souscrirait en 2027 retrouverait son capital à 85 ans, alors que l’épargne de précaution sert d’abord aux dépenses qu’on ne choisit pas : une chaudière qui lâche, des appareils auditifs, l’entrée en Ehpad d’un conjoint. Ni la possibilité de revendre le titre avant l’échéance, ni le sort des sommes au décès, ni la manière de souscrire ne sont fixés : tout relève du futur décret [4].
Le gouvernement et le rapporteur général du budget ont rappelé que la dette de l’État est déjà accessible aux particuliers. Le ministre de l’Action et des Comptes publics, David Amiel, a cité l’assurance vie, dont les fonds en euros détiennent des obligations de l’État. Philippe Juvin a ajouté que des titres réservés aux particuliers « ont existé par le passé » et « n’ont pas fonctionné », et décrit un « jeu à somme nulle » : « soit l’État y gagne et le particulier qui achète les titres y perd, soit c’est l’inverse » [3]. Pour le groupe LIOT, l’opération ferait au contraire économiser à l’État « jusqu’à 25 milliards d’euros d’intérêts cumulés » en dix ans, Olivier Serva rappelant que la France « emprunte à un taux de 5 % » sur les marchés [3].
Vote solennel le 3 novembre, puis le Sénat
L’amendement fait partie de la première partie du budget 2027, celle des recettes, soumise au vote solennel des députés le mardi 3 novembre après-midi [12]. Le Sénat examinera ensuite le texte et pourra supprimer l’article. Même s’il survit à la navette, le verbe choisi laisse la décision au ministre, qui « peut proposer » ces titres : le gouvernement a donné un avis défavorable en séance.
Michel Castellani défend l’idée depuis une proposition de loi déposée le 30 avril 2024, qui confiait à la Caisse de la dette publique la vente directe de titres de l’État aux Français et aux entreprises, sans taux chiffré [13]. L’amendement de 2026 en « reprend l’objectif » [4], et toujours sans chiffre.
Sources et références
[1] Capital — « 3,5% sans impôt en prêtant à l’Etat, le nouveau placement que des députés veulent créer », 28 octobre 2026
https://www.capital.fr/votre-argent/35-sans-impot-en-pretant-a-letat-le-nouveau-placement-que-des-deputes-veulent-creer-1531325
[2] Outre-mer La 1ère — « Un "emprunt citoyen national" à 3,5 % pour financer la dette, quel est ce nouveau placement proposé par des députés ? », 29 octobre 2026
https://la1ere.franceinfo.fr/saintpierremiquelon/un-emprunt-citoyen-national-a-3-5-pour-financer-la-dette-quel-est-ce-nouveau-placement-propose-par-des-deputes-1752792.html
[3] Assemblée nationale — Compte rendu de la première séance du vendredi 30 octobre 2026 (projet de loi de finances pour 2027, article 56, amendement n° 3274)
https://www.assemblee-nationale.fr/dyn/17/comptes-rendus/seance/session-ordinaire-de-2026-2027/premiere-seance-du-vendredi-30-octobre-2026
[4] Assemblée nationale — Projet de loi de finances pour 2027 (n° 3210), amendement n° I-3274 de M. Michel Castellani et du groupe LIOT, adopté le 30 octobre 2026
https://www.assemblee-nationale.fr/dyn/17/amendements/3210A/AN/3274
[5] Banque de France — « Livret A », fiche pratique pour les particuliers
https://www.banque-france.fr/fr/a-votre-service/particuliers/connaitre-pratiques-bancaires-assurance/epargne/livret-a
[6] Ministère de l’Économie — « Livret d’épargne populaire (LEP) : comment ça marche ? »
https://www.economie.gouv.fr/particuliers/gerer-mon-argent/gerer-mon-budget-et-mon-epargne/livret-depargne-populaire-lep-comment-ca-marche
[7] Service-Public — « Quels sont les plafonds de revenus pour ouvrir un livret d’épargne populaire en 2026 ? »
https://www.service-public.gouv.fr/particuliers/actualites/A18261
[8] Tout sur mes finances — « Taux livrets d’épargne Livret A, LDDS, LEP, PEL jusqu’à fin janvier 2027 » (historique des taux du Livret A)
https://www.toutsurmesfinances.com/placements/livret-a-ldd-lep-pel-les-taux-des-livrets-d-epargne.html
[9] Insee — « En octobre 2026, les prix à la consommation augmenteraient de 3,4 % sur un an », Informations rapides n° 266, 30 octobre 2026
https://www.insee.fr/fr/statistiques/9107965
[10] Ministère de l’Économie — « Comment fonctionne le prélèvement forfaitaire unique (PFU) ? », 20 octobre 2026
https://www.economie.gouv.fr/particuliers/impots-et-fiscalite/gerer-mes-autres-impots-et-taxes/comment-fonctionne-le-prelevement-forfaitaire-unique-pfu
[11] Service-Public — « Prélèvements sociaux (CSG, CRDS...) sur les revenus du patrimoine et de placements »
https://www.service-public.gouv.fr/particuliers/vosdroits/F2329
[12] Assemblée nationale — « Examen de la première partie du projet de loi de finances pour 2027 »
https://www.assemblee-nationale.fr/dyn/actualites-accueil-hub/examen-de-la-premiere-partie-du-projet-de-loi-de-finances-pour-2027
[13] Assemblée nationale — Proposition de loi n° 2546 visant à accroître la part des résidents nationaux parmi les détenteurs de la dette publique, déposée le 30 avril 2024
https://www.assemblee-nationale.fr/dyn/16/textes/l16b2546_proposition-loi.pdf