 Retraite et bien-être

Sommaire
Pour l’âge, cet abattement ne se demande pas : l’administration le retire du revenu du foyer avant le calcul de l’impôt, pour chaque personne qui a plus de 65 ans au 31 décembre, soit, sur les revenus de 2026, née avant le 1er janvier 1962. Il vaut aussi pour les invalides, quel que soit leur âge, qui signalent leur situation sur la déclaration : titulaires de la carte mobilité inclusion portant la mention « invalidité », d’une pension militaire d’invalidité ou d’une pension d’accident du travail d’au moins 40 % [1]. Une personne qui coche les deux conditions n’en bénéficie qu’une fois.
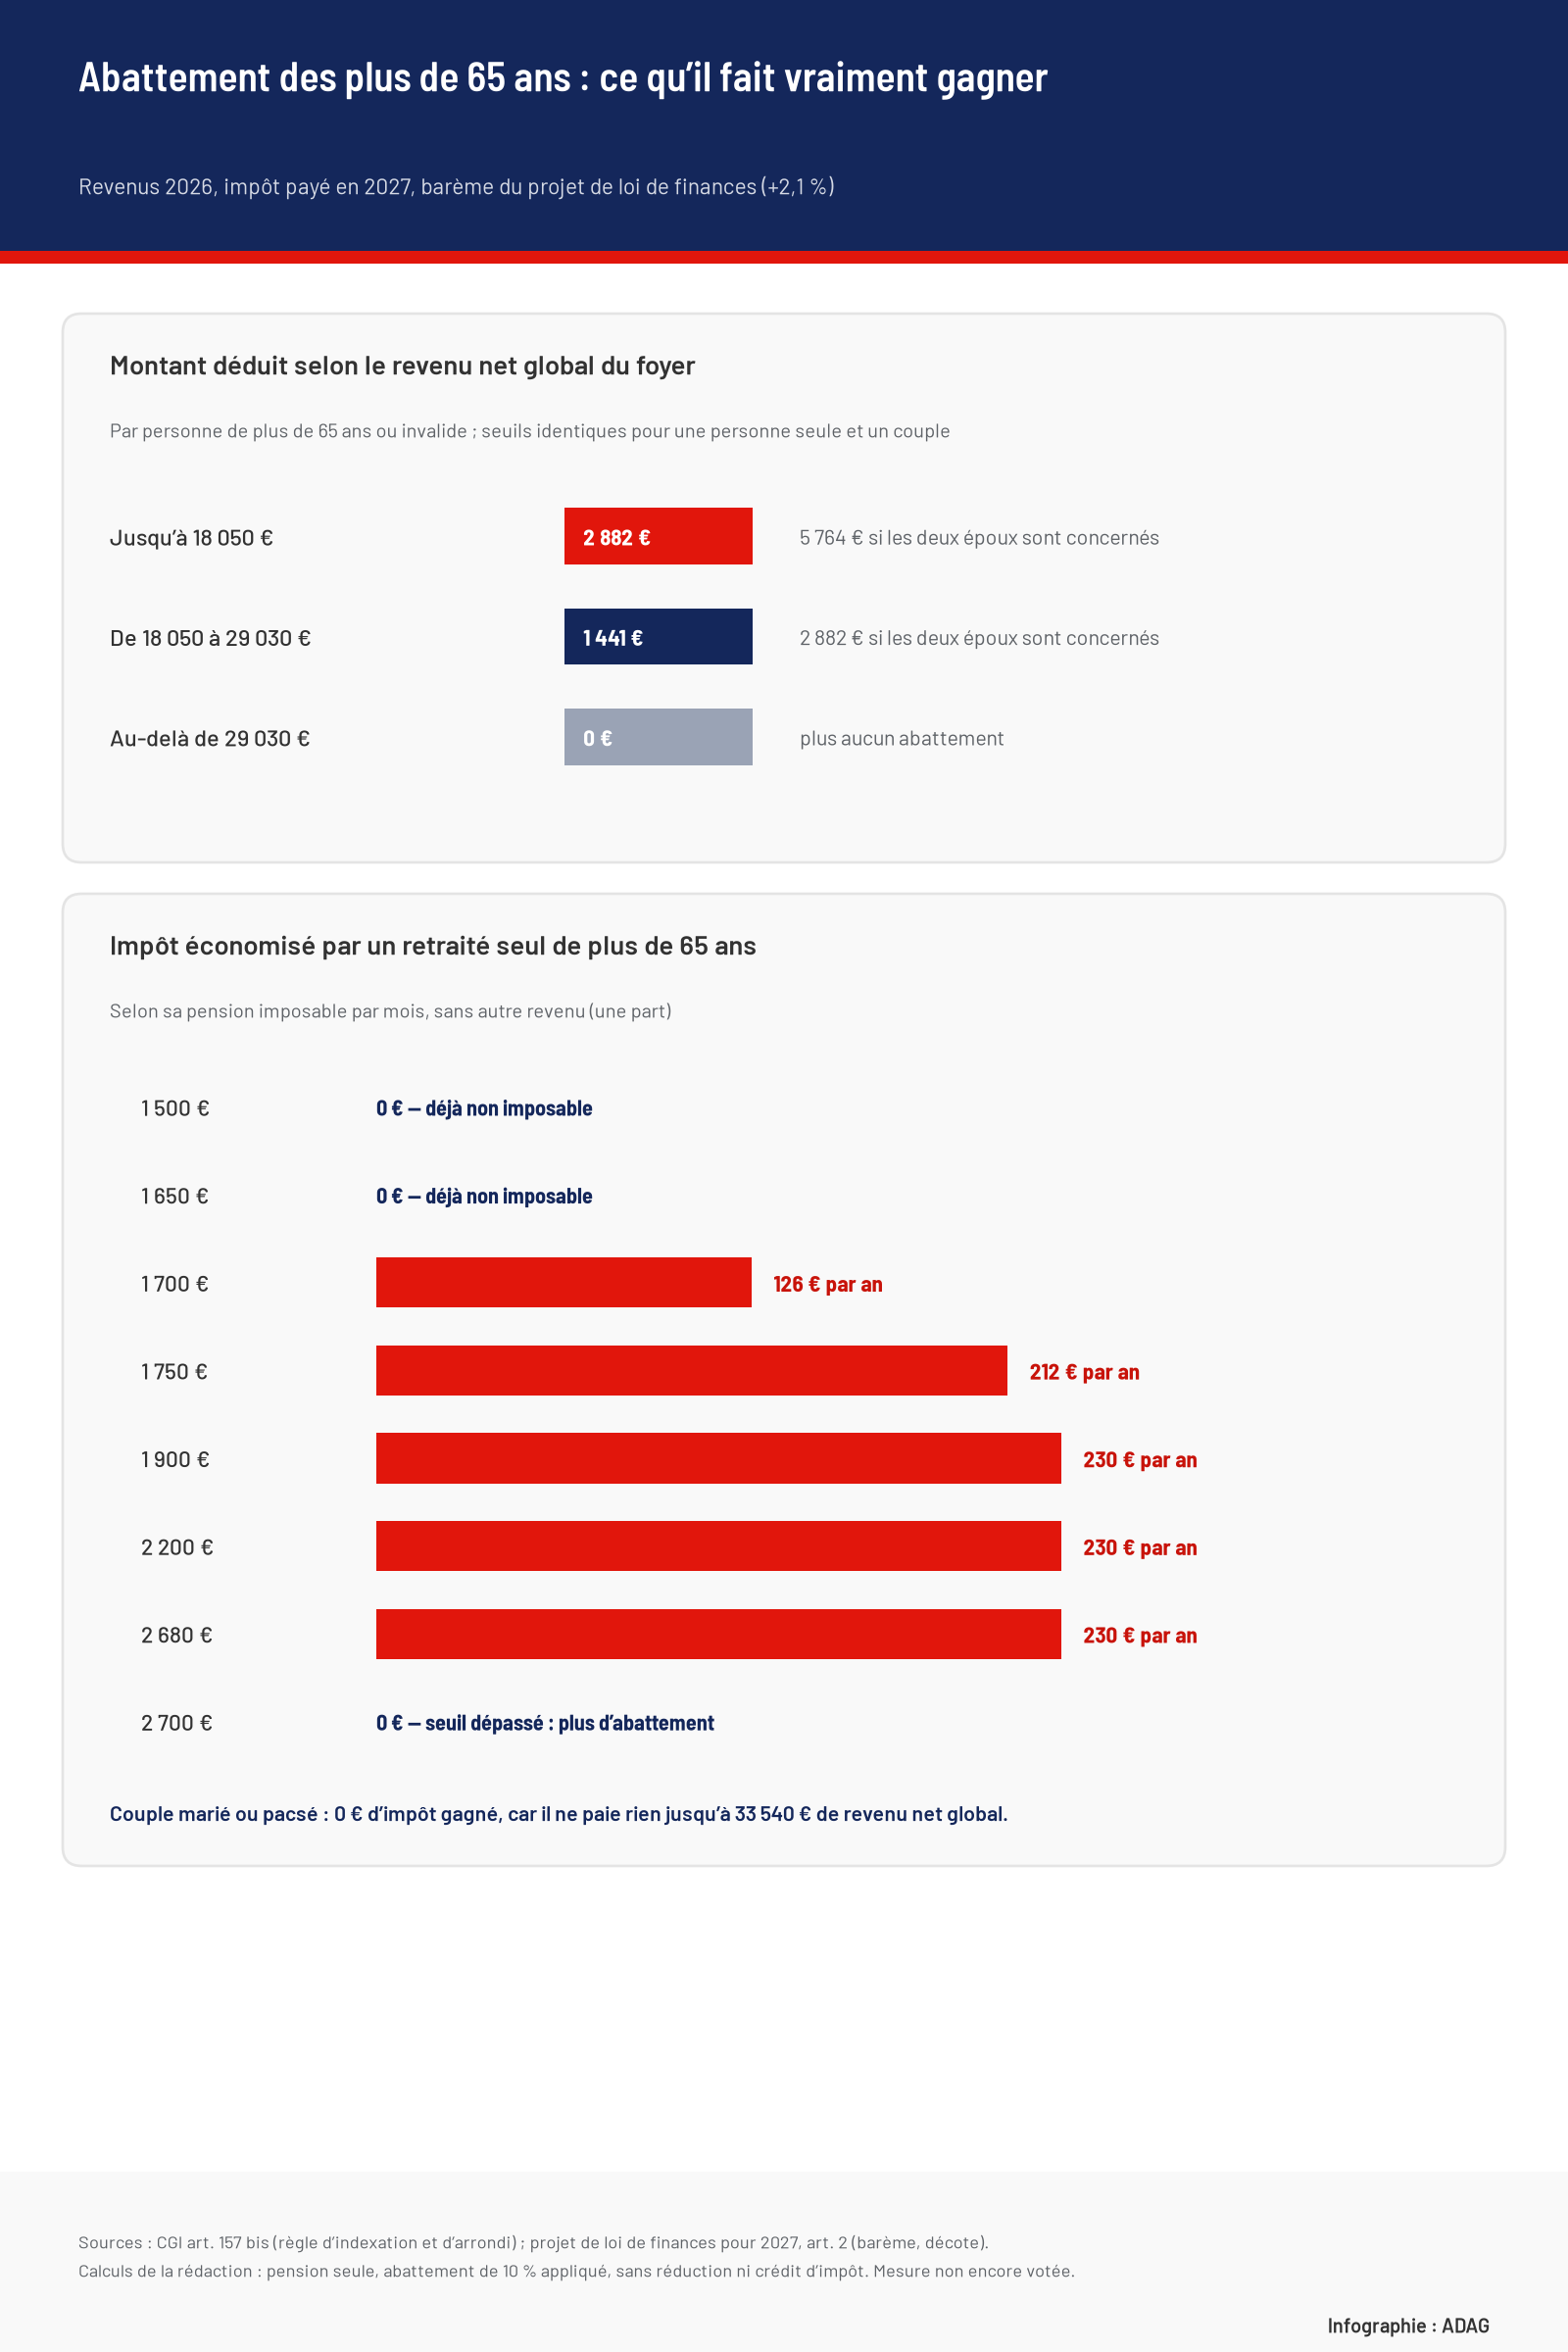
Abattement des plus de 65 ans : 2 882 € et deux seuils relevés de 2,1 % en 2027
Le Code général des impôts ne fixe pas ces montants une fois pour toutes : ils suivent chaque année la limite de la première tranche du barème [2]. Le projet de loi de finances pour 2027 porte cette limite de 11 600 € à 11 844 € par part, soit une hausse de 2,1 % [3]. Appliquée aux montants actuels, 2 822 € et 1 411 € [4], elle donne 2 881,36 € et 1 440,68 €.
La loi impose ensuite un arrondi que les chiffres en circulation oublient : à l’euro supérieur pour l’abattement, à la dizaine d’euros supérieure pour les seuils de revenu [2]. C’est cette règle qui a donné 17 670 € l’an dernier au lieu de 17 667 €. Pour les revenus de 2026, elle conduit à ces montants :
| Revenu net global du foyer | Une personne concernée | Deux époux concernés |
|---|---|---|
| Jusqu’à 18 050 € | 2 882 € | 5 764 € |
| De 18 050 € à 29 030 € | 1 441 € | 2 882 € |
| Au-delà de 29 030 € | 0 € | 0 € |
L’écart avec les 2 881 €, 18 041 € et 29 027 € annoncés n’est que de quelques euros, mais il compte pour un foyer placé pile sur un seuil. Ces montants restent un projet : l’Assemblée nationale a rejeté le 4 novembre la partie recettes du budget, et le Sénat examine depuis le texte initial du gouvernement à partir du 20 novembre [5]. Avant ce rejet, les députés avaient adopté la revalorisation du barème sans en changer les montants.
Le seuil se mesure sur le revenu de tout le foyer, après l’abattement de 10 %
Le revenu qui décide du montant est le revenu net global du foyer fiscal, pas celui de la seule personne âgée [1]. Les pensions y entrent après leur abattement de 10 %, avec les autres revenus imposables au barème, moins les charges déductibles. Les plus-values taxées à un taux proportionnel et les revenus soumis à un prélèvement libératoire n’y entrent pas : un retraité qui a aussi des placements peut garder l’abattement.
Pour un retraité qui ne touche que sa pension, cela donne, en pension imposable par mois :
- Jusqu’à 1 671 € par mois : abattement plein, 2 882 € par personne concernée.
- De 1 671 € à 2 688 € par mois : demi-abattement, 1 441 €.
- Au-delà de 2 688 € par mois : plus rien.
Le montant imposable dépasse d’environ 3,5 % la pension versée (CSG non déductible, CRDS, Casa) : ces seuils correspondent à peu près à 1 615 € et 2 597 € perçus. Si le Sénat rétablissait le plafond de 3 000 € de l’abattement de 10 % sur les pensions, prévu par le gouvernement [3], le second seuil tomberait à 2 669 € imposables par mois.
Retraité seul : le demi-abattement rapporte 230 € par an, l’abattement plein presque rien
Selon nos calculs, l’abattement plein de 2 882 € ne fait presque jamais baisser l’impôt, parce qu’une personne seule sous 1 671 € de pension imposable n’en paie déjà pas. La décote, une réduction réservée aux petits impôts, de 915 € au plus pour une personne seule dans le projet [3], l’efface jusque vers 1 662 € par mois. Entre ces deux montants, le gain ne dépasse pas 77 € par an.
La vraie économie se trouve dans la tranche suivante. Dans la zone de la décote, chaque euro de revenu imposable en moins fait gagner les 11 % du barème, plus une part de décote : près de 16 centimes au total. Les 1 441 € du demi-abattement valent ainsi 230 € d’impôt en moins par an :
- 1 700 € de pension imposable par mois : 126 € d’impôt en moins.
- 1 750 € : 212 €.
- De 1 800 € à 2 688 € : 230 €, et un peu plus vers 1 790 €, où l’impôt restant tombe sous 61 € et n’est pas réclamé.
- 2 000 € : l’impôt passe de 644 € à 414 €.
Le simulateur ci-dessous refait ce calcul pour votre foyer.
Une personne seule qui a droit à une demi-part, parce qu’elle a élevé seule un enfant au moins cinq ans (la « case L »), ne commence à payer l’impôt que vers 23 880 € de revenu net global. Pour elle, le gain n’apparaît qu’autour de 2 220 € de pension imposable par mois. Un invalide qui a droit à une demi-part supplémentaire voit lui aussi le gain arriver plus haut.
Couple marié ou pacsé : l’abattement doublé ne change pas l’impôt
Le montant doublé pour un couple dont les deux membres ont plus de 65 ans ne lui fera pourtant gagner aucun euro d’impôt. Le seuil de 29 030 € ne double pas, lui, et avec deux parts, un couple ne paie rien jusqu’à 33 540 € de revenu net global, selon nos calculs sur le barème et la décote de 1 513 € du projet [3]. Tout couple qui a droit à l’abattement est donc déjà non imposable.
L’abattement ne lui est pas inutile pour autant. Il abaisse le revenu fiscal de référence, que l’administration calcule sur les revenus diminués des abattements spéciaux [6]. Le couple sous 18 050 € le voit baisser de 5 764 €, celui de la tranche suivante de 2 882 €. Or ce revenu fixe le taux de CSG sur les pensions deux ans plus tard, et ouvre ou ferme plusieurs aides : chèque énergie, exonération de taxe foncière après 75 ans.
Les retraités qui vivent en couple sans être mariés ni pacsés déclarent chacun leurs revenus. Chacun a son propre seuil : deux concubins à 2 000 € de pension imposable chacun gagnent 230 € d’impôt chacun, quand un couple marié aux mêmes pensions, à 43 200 € de revenu net global, n’a plus droit à rien.
Un euro au-dessus de 29 030 € coûte 230 € d’impôt
L’abattement ne diminue pas en douceur. Pour un retraité seul, 29 030 € de revenu net global donnent 1 601 € d’impôt ; 29 031 € en donnent 1 831 €, parce que les 1 441 € disparaissent. Il faut 274 € de revenu supplémentaire pour retrouver le même revenu après impôt. Le même saut existe à 18 050 €, mais il reste sans effet pour une personne seule, qui n’est pas imposable à ce niveau.
Le budget 2027, que le Sénat examine à partir du 20 novembre, limite à 3 000 € par foyer l’abattement de 10 % sur les pensions de retraite. Un couple perd de l’abattement dès 1 250 € de pension chacun, mais selon nos calculs, la décote efface la hausse d’impôt jusque vers 1 525 €.
ADAG
La revalorisation de 2,1 % déplace ces marches vers le haut. Un retraité qui frôlait le seuil de 28 430 € sur ses revenus de 2025 reste sous le nouveau tant que son revenu ne progresse pas de plus de 2,1 %. Il le dépasse si un revenu ponctuel, des loyers ou un rappel de pension s’y ajoutent, et l’abattement est aussi repris si un contrôle relève ses revenus au-dessus de la limite [1].
Sources et références
[1] BOFiP-Impôts — BOI-IR-BASE-40-20260407, « IR - Base d’imposition - Abattements spéciaux pour personnes âgées, invalides ou enfants à charge ayant fondé un foyer distinct », 7 avril 2026
https://bofip.impots.gouv.fr/bofip/2036-PGP.html/identifiant=BOI-IR-BASE-40-20260407
[2] Légifrance — Code général des impôts, article 157 bis, version en vigueur depuis le 1er juillet 2026
https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000051765211
[3] Assemblée nationale — Projet de loi de finances pour 2027, n° 3210, enregistré le 1er octobre 2026, articles 2 et 3 (PDF)
https://www.assemblee-nationale.fr/dyn/17/textes/l17b3210_projet-loi.pdf
[4] impots.gouv.fr — Brochure pratique 2026, « Calcul de l’impôt » (abattements des personnes âgées ou invalides, quotient familial, décote) (PDF)
https://www.impots.gouv.fr/www2/fichiers/documentation/brochure/ir_2026/pdf_som/21-calcul_impot_369a382.pdf
[5] Sénat — « Calendrier de la discussion du projet de loi de finances pour 2027 », 3 novembre 2026 (PDF)
https://www.senat.fr/ordre-du-jour/files/Calendrier_budgetaire_2027.pdf
[6] BOFiP-Impôts — BOI-IF-TH-10-50-30-20, « Conditions d’application relatives aux ressources », définition du revenu fiscal de référence, § 120
https://bofip.impots.gouv.fr/bofip/5934-PGP.html/identifiant%3DBOI-IF-TH-10-50-30-20-20121127