 Retraite et bien-être

Sommaire
Le député de la Manche Philippe Gosselin (Droite républicaine) demandait au gouvernement ce qu’il comptait faire de plus contre les faux placements en cryptomonnaies, y compris pour accompagner les victimes. La réponse du ministère de l’Économie dresse surtout l’inventaire de ce qui existe déjà. Sur les victimes, elle ne dit rien de nouveau [1].
Le seul engagement tient en une phrase, prudente :
« Le Gouvernement reste attentif à l’évolution de ces pratiques frauduleuses et n’exclut pas de nouvelles adaptations, notamment en matière de publicité financière en ligne et de lutte contre l’usurpation d’identité. »
Ministère de l’Économie, réponse à la question écrite n° 13322
Le même jour, le Comité consultatif du secteur financier (CCSF), où siègent banques, assureurs, associations de consommateurs et parlementaires, a rendu publique une recommandation adoptée le 10 novembre. Elle va plus loin sur la publicité, mais elle s’adresse à la Commission européenne, qui réfléchit à réviser le règlement MiCA sur les crypto-actifs [2].
En ce moment
 Les retraités espagnols verront leur pension suivre les prix en janvier malgré les élections, quand la hausse de 1,8 % prévue en France dépend des députés
 Donner sa maison à ses enfants en gardant l’usufruit coûte souvent plus chez le notaire qu’au fisc, car ses émoluments portent sur la valeur entière du bien
Arnaques aux cryptos : ce qui protège déjà votre épargne et ce qui n’est encore qu’une proposition
Pour l’épargnant, la frontière est simple : tout ce que cite Bercy fonctionne déjà, tout ce que propose le CCSF attend un futur texte européen.
| Mesure | Qui | Où en est-on |
|---|---|---|
| Listes noires, mises en garde, signalements au parquet | AMF | En place |
| Blocage de sites non autorisés par le tribunal de Paris | AMF | En place : 135 adresses en 2025 |
| Sanction des publicités de prestataires non agréés et des « finfluenceurs » | DGCCRF | En place |
| Encadrement strict de la publicité des cryptos les plus spéculatives | CCSF, vers Bruxelles | Proposé |
| Fin du contournement par les plateformes hors Union européenne | CCSF, vers Bruxelles | Proposé |
| Nouvelles règles sur la publicité en ligne et l’usurpation d’identité | Gouvernement | « N’exclut pas » |
Le CCSF s’inspire de la loi Sapin II, qui interdit déjà en France la publicité par voie électronique pour certains contrats financiers très spéculatifs. Il vise les parrainages, les « récompenses » et la ludification, ces mécanismes de jeu qui poussent à décider vite [2]. Il demande aussi d’abandonner des mots comme « épargne », « livret sur crypto-actifs » ou « récompense », qui font croire à un produit sans risque, au profit de « rémunération ». Ces recommandations ne contraignent personne : elles nourrissent la discussion européenne.
Côté loi française, Bercy rappelle que des mesures de la proposition de loi Labaronne sur la fraude financière sont passées dans la loi du 25 juin 2026 contre les fraudes, notamment sur la publicité et le démarchage frauduleux [1]. Elles renforcent l’enquête et la sanction, pas l’indemnisation.
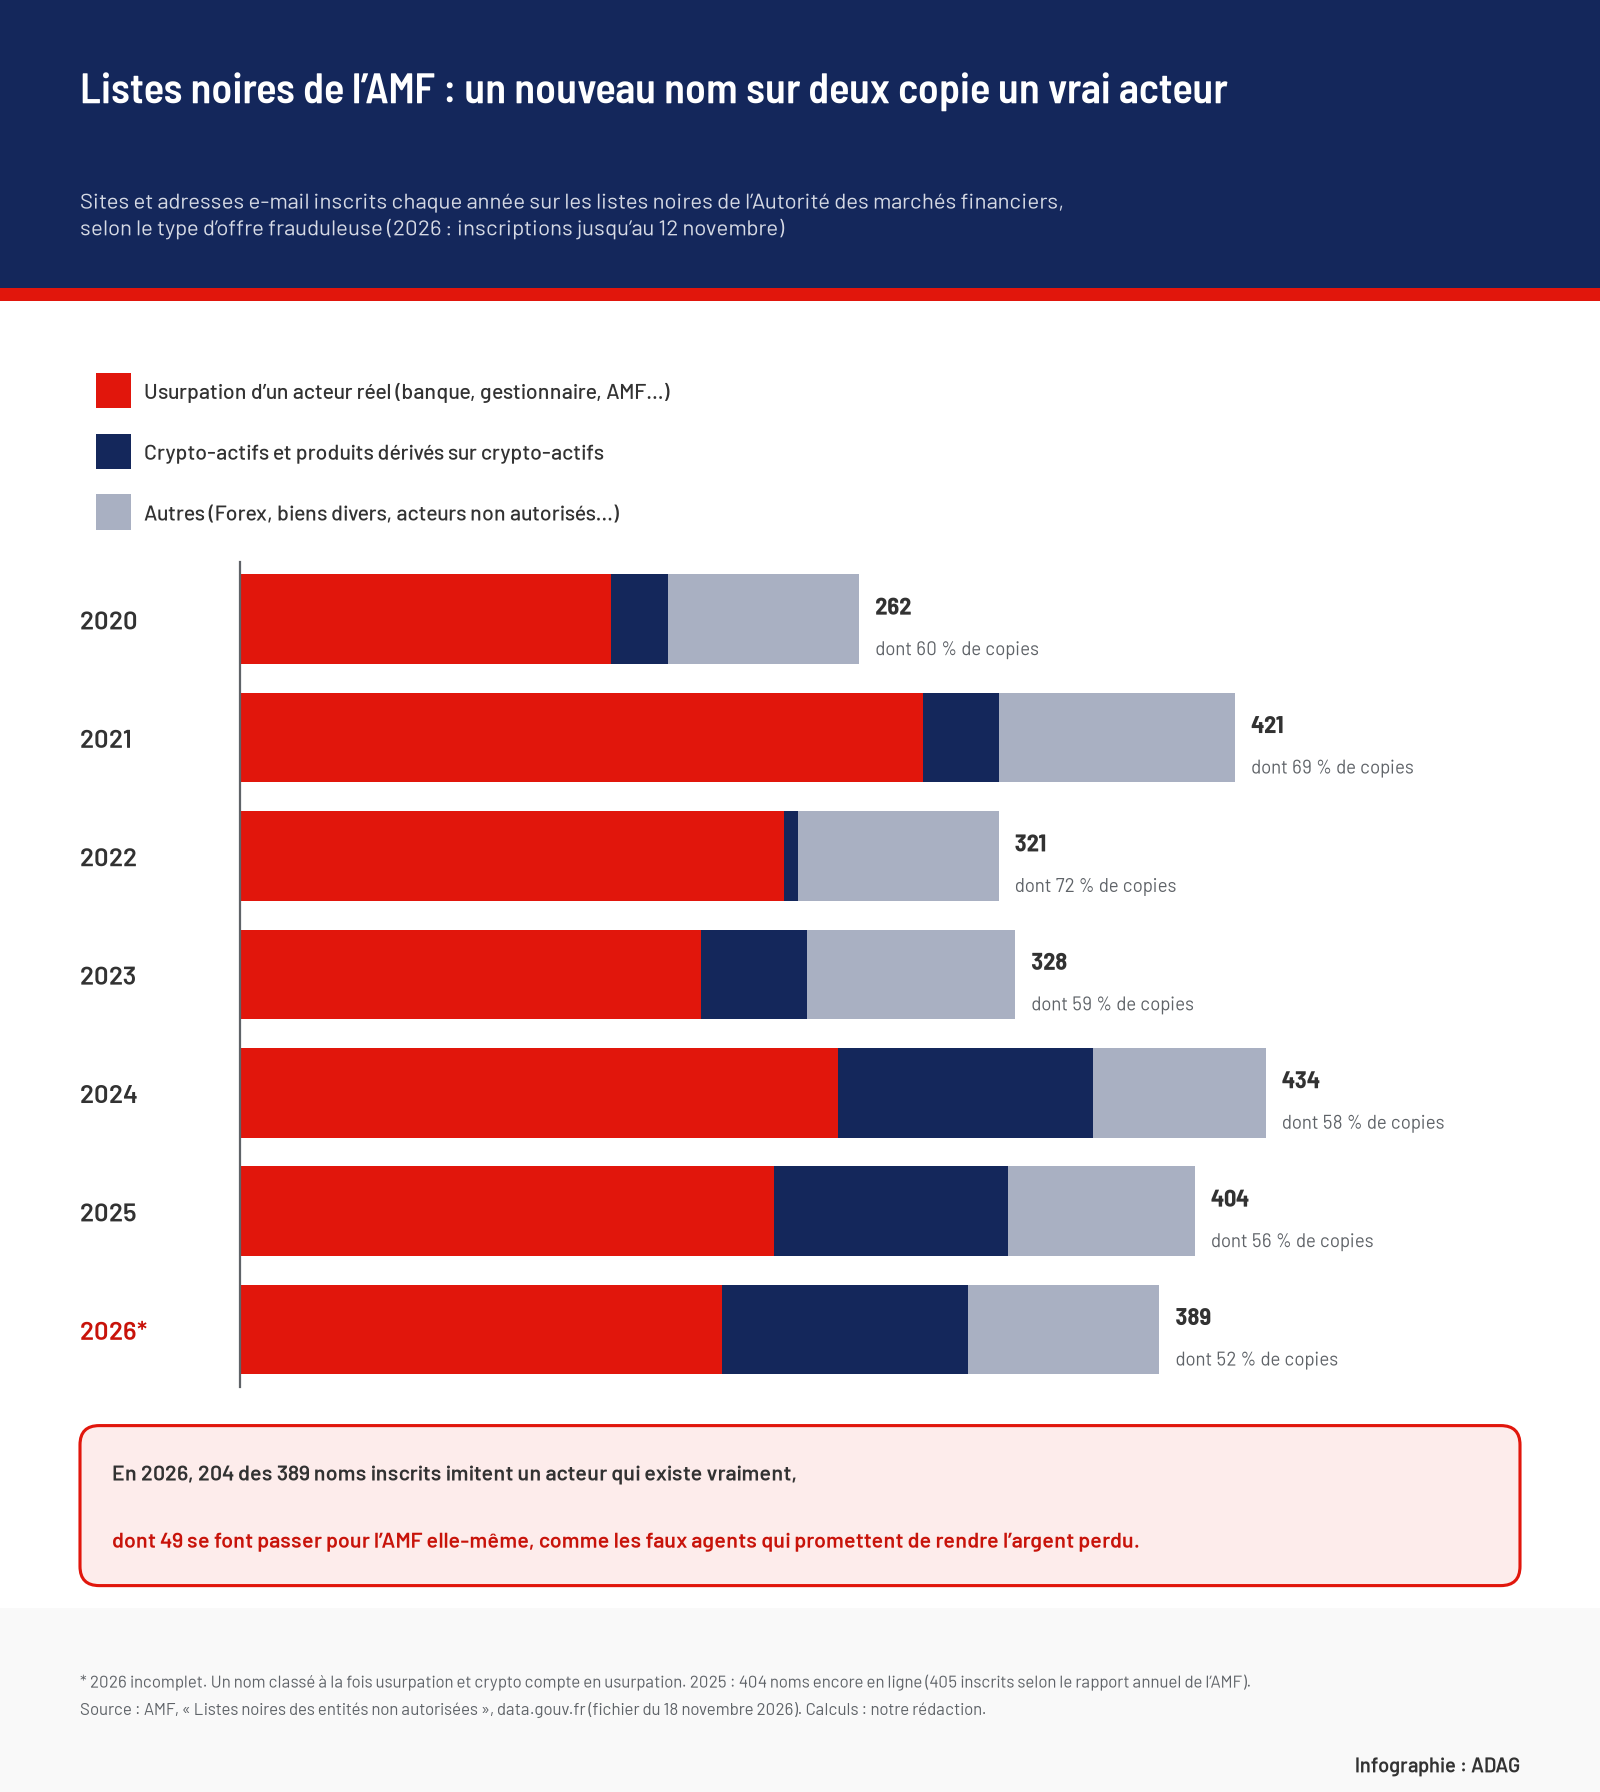
Sur les listes noires de l’AMF, 204 des 389 noms ajoutés en 2026 imitent un acteur qui existe
Pour le député, mises en garde et listes noires ne suffisent plus face à la vitesse de ces arnaques. Nous avons repris le fichier complet que l’AMF publie sur data.gouv.fr : 3 516 sites et adresses e-mail, avec leur date d’inscription [3]. Du 1er janvier au 12 novembre 2026, l’Autorité y a ajouté 389 noms. 105 proposent des crypto-actifs ou des produits dérivés sur crypto-actifs. Mais 204, soit 52 %, imitent un acteur réel : une banque, un gestionnaire de fortune, une plateforme connue. Et 49 se font passer pour l’AMF elle-même.
Les dernières inscriptions, le 12 novembre, montrent la méthode : des adresses qui reprennent les noms de HSBC, de Trade Republic, de SwissBorg ou de TotalEnergies, avec un domaine qui n’appartient pas à ces sociétés. Le piège est là. Vérifier que Trade Republic est autorisée ne protège de rien : elle l’est. Seule l’adresse exacte de l’e-mail ou du site trahit l’escroc, à condition qu’elle ait déjà été repérée.
L’AMF mesure l’ampleur du phénomène par les appels qu’elle reçoit. En 2025, son service Épargne Info Service a traité 16 934 demandes, 27 % de plus qu’en 2024. Il a recensé 5 980 arnaques aux crypto-actifs et 1 937 « arnaques au carré », ces faux remboursements de pertes qui visent les victimes d’une première escroquerie [4].
Avant de virer de l’argent pour des cryptos : quatre vérifications
Elles se font avant le premier virement, même modeste.
- Cherchez le prestataire sur la liste blanche de l’AMF (prestataires enregistrés ou agréés pour les crypto-actifs). Absent de cette liste, il n’est pas autorisé à vous proposer des services sur crypto-actifs en France [5].
- Tapez l’adresse exacte du site ou de l’e-mail dans la liste noire, pas seulement le nom de la société. Pour une plateforme étrangère, le service I-SCAN de l’OICV regroupe les listes de plus de 150 régulateurs [5].
- Raccrochez et rappelez vous-même la banque ou l’organisme, au numéro trouvé sur son site officiel. L’AMF ne contacte jamais un épargnant de sa propre initiative par téléphone ou par messagerie privée ; Épargne Info Service répond au 01 53 45 62 00 [6].
- Lisez l’alerte de votre banque au moment du virement. Depuis le 9 octobre 2025, elle vérifie que le nom du bénéficiaire correspond à l’IBAN et vous prévient en cas d’écart, avant l’exécution. Vous pouvez passer outre : c’est justement là qu’il faut s’arrêter [7].
Le dernier piège vise ceux qui ont déjà perdu de l’argent, et il commence souvent par une bonne nouvelle.
Attention aux frais pour « débloquer » vos gains
Une plateforme qui réclame une taxe avant de vous laisser retirer votre argent, ou un « avocat » qui promet de le récupérer contre des honoraires, suit le schéma de l’arnaque au carré. L’AMF ne propose aucun service de récupération de fonds ; l’existence d’un cabinet se vérifie sur l’annuaire du Conseil national des barreaux [8].
Si l’argent est parti : la banque, la plainte au commissariat, puis la Civi
Appelez votre banque le jour même. Elle peut tenter de faire revenir un virement envoyé à l’escroc, mais cette procédure de retour de fonds est strictement conditionnée et ne s’applique pas à tous les cas, prévient l’AMF [8]. Préparez les captures d’écran des échanges, les numéros, l’IBAN utilisé et les adresses des portefeuilles crypto.
Vient ensuite la plainte. Pour beaucoup d’escroqueries sur internet, le service en ligne Thésée suffit. Pas pour les faux investissements : il faut se rendre au commissariat ou à la gendarmerie, éventuellement sur rendez-vous, ou écrire au procureur de la République [9]. La ligne Info Escroqueries (0 805 805 817, gratuite) aide à s’orienter [10]. Signalez aussi le site à l’AMF : c’est ainsi qu’il finit sur la liste noire.
Reste un recours que la réponse de Bercy ne mentionne pas. La Commission d’indemnisation des victimes d’infractions (Civi), présente dans chaque tribunal judiciaire, peut indemniser une victime d’escroquerie que personne d’autre ne dédommage, jusqu’à 4 857 €. Il faut que la perte la place dans une situation matérielle ou psychologique grave et que ses ressources ne dépassent pas le plafond de l’aide juridictionnelle partielle : 19 433 € de revenu fiscal de référence pour une personne seule, 21 765 € pour un foyer de deux personnes. La demande se fait dans les trois ans suivant les faits [11]. Sous les mêmes plafonds, une partie des frais d’avocat peut être prise en charge [12].
Pour un retraité modeste qui a perdu 12 000 €, la Civi couvre au mieux 40 % de la perte. C’est peu, mais c’est le seul argent public prévu quand l’escroc, souvent à l’étranger, ne rembourse pas. Le reste dépend de l’enquête et d’une coopération internationale que Bercy juge « essentielle », sans moyens nouveaux annoncés [1].
Sources et références
[1] Assemblée nationale — Question écrite n° 13322 de M. Philippe Gosselin (Manche, Droite républicaine) sur les arnaques liées aux cryptomonnaies, réponse du ministère de l’Économie publiée le 17 novembre 2026
https://www.assemblee-nationale.fr/dyn/17/questions/QANR5L17QE13322
[2] Comité consultatif du secteur financier (Banque de France) — Recommandation du 10 novembre 2026 relative à la protection des détenteurs de crypto-actifs
https://www.banque-france.fr/system/files/2026-11/CCSF_Recommandation_crypto-actifs.pdf
[3] Autorité des marchés financiers — « Listes noires des entités non autorisées à proposer des produits ou services financiers en France », data.gouv.fr (fichier du 18 novembre 2026)
https://www.data.gouv.fr/fr/datasets/listes-noires-des-entites-non-autorisees-a-proposer-des-produits-ou-services-financiers-en-france/
[4] Autorité des marchés financiers — Rapport annuel 2025 (Épargne Info Service, listes noires, blocages de sites)
https://www.amf-france.org/sites/institutionnel/files/private/2026-06/amf_rapport_annuel_2025.pdf
[5] Autorité des marchés financiers — « Listes noires des sociétés et sites non autorisés » (listes noires, listes blanches, service I-SCAN)
https://www.amf-france.org/fr/espace-epargnants/proteger-son-epargne/listes-noires-et-mises-en-garde
[6] Autorité des marchés financiers — « Epargne Info Service »
https://www.amf-france.org/fr/espace-epargnants/lamf-et-vous/epargne-info-service
[7] Service-Public.fr (DILA) — « Les virements bancaires plus sécurisés grâce à une nouvelle étape de vérification », actualité A18474, 29 septembre 2025
https://www.service-public.gouv.fr/particuliers/actualites/A18474
[8] Autorité des marchés financiers — « Victime d’une arnaque : comment déposer une plainte ? »
https://www.amf-france.org/fr/espace-epargnants/savoir-bien-investir/conseils-pratiques/en-cas-de-problemes/victime-dune-arnaque
[9] Ministère de l’Intérieur, Ma Sécurité — « La plainte en ligne pour les arnaques sur internet (THESEE) », mise à jour le 14 octobre 2026
https://www.masecurite.interieur.gouv.fr/fr/demarches-en-ligne/thesee-arnaques-internet-plainte-en-ligne
[10] Service-Public.fr (DILA) — « Escroquerie », fiche F1520, vérifiée le 28 mai 2025
https://www.service-public.gouv.fr/particuliers/vosdroits/F1520
[11] Service-Public.fr (DILA) — « Victime d’infraction : indemnisation par le Fonds de garantie des victimes (FGTI) », fiche F2313
https://www.service-public.gouv.fr/particuliers/vosdroits/F2313
[12] Service-Public.fr (DILA) — « Aide juridictionnelle lors d’une procédure en France », fiche F18074
https://www.service-public.gouv.fr/particuliers/vosdroits/F18074