 Retraite et bien-être
Sommaire
Philippe Bruneau préside le Cercle des fiscalistes, un think tank de spécialistes de l’impôt. Dans un entretien publié le 16 novembre par Investir, il affirme qu’« il faut s’attendre à une hausse de la CSG et de la TVA, qui touchera tout le monde ». Le même jour, dans Valeurs actuelles, il juge que la baisse des dépenses ne suffira pas : « il faudra alors, inévitablement, cibler les impôts à haut rendement ».
C’est une prévision d’expert, pas un projet du gouvernement. Les vingt propositions que le Cercle a tirées de son congrès du 5 novembre, détaillées par Le Monde du Droit, ne comportent aucune hausse de CSG ; la première demande au contraire d’indexer chaque année sur l’inflation le barème des impôts et les abattements. Au Sénat, pendant l’examen du budget de la Sécurité sociale pour 2027, un amendement qui voulait porter la CSG à 9,2 % sur les pensions des foyers déclarant plus de 50 000 € de revenu fiscal par part a été rejeté, avec l’avis défavorable de la commission et du gouvernement [1].
En ce moment
 Le minimum contributif d’une carrière complète cotisée perd un euro pour chaque euro d’Agirc-Arrco au-delà de 540,96 €, jusqu’à ce qu’il n’en reste plus rien
 Sans le vaccin contre la grippe, environ 9 000 seniors de plus passeraient chaque hiver par l’hôpital, y compris les années où il colle mal au virus
Reste la question de chaque retraité : si la CSG montait d’un point, combien perdrait-il, et serait-il concerné ?
Hausse de la CSG : un point de plus retient 1 % de la pension brute
La CSG, la contribution sociale généralisée, est prélevée chaque mois par la caisse de retraite sur le montant brut de la pension, avant le virement. Un point de plus, c’est donc 1 % de ce brut en moins sur le compte : 15 € par mois et 180 € par an sur une retraite de 1 500 €, 25 € par mois et 300 € par an sur 2 500 €. Le calcul vaut quel que soit le taux actuel, à une condition : que la hausse s’applique à ce taux-là.
| Pension brute | Retenue actuelle | Avec un point de plus |
|---|---|---|
| 1 500 € (taux réduit) | 64,50 € | 79,50 € |
| 2 500 € (taux médian) | 185 € | 210 € |
La retenue comprend aussi la CRDS, à 0,5 % dès le taux réduit, et la Casa, à 0,3 % aux taux médian et normal [2]. Sur une retraite complémentaire, une cotisation d’assurance maladie de 1 % s’y ajoute aux taux médian et normal [3] ; elle n’est pas concernée par une hausse de CSG.
Les quatre taux de CSG des retraités dépendent de l’avis d’impôt, pas de la pension
Deux retraités qui touchent la même pension ne paient pas forcément la même CSG. Le taux est fixé par le revenu fiscal de référence du foyer et son nombre de parts. Pour les pensions de 2026, c’est celui de 2024, inscrit sur l’avis d’impôt reçu en 2025 [2] :
- Exonéré : jusqu’à 13 048 € pour une part, 20 016 € pour deux parts. Ni CSG, ni CRDS, ni Casa.
- Taux réduit, 3,8 % : jusqu’à 17 057 € pour une part, 26 167 € pour deux. Retenue totale de 4,3 %.
- Taux médian, 6,6 % : jusqu’à 26 471 € pour une part, 40 603 € pour deux. Retenue totale de 7,4 %.
- Taux normal, 8,3 % : au-delà. Retenue totale de 9,1 %.
Traduits en pension, ces seuils réservent des surprises. Nous avons refait le calcul pour un retraité seul dont la retraite est le seul revenu, en partant du revenu imposable (brut moins la CSG déductible) diminué de l’abattement de 10 % : il reste exonéré jusqu’à 1 208 € bruts par mois, paie le taux réduit jusqu’à 1 642 €, le taux médian jusqu’à 2 558 €, et le taux normal au-dessus. Le retraité seul à 2 500 € relève donc du taux médian, pas du taux le plus élevé.
Le couple franchit ces marches bien plus tôt, car les seuils à deux parts ne doublent pas ceux d’une part. Avec deux pensions identiques, l’exonération s’arrête à 927 € chacun, le taux réduit à 1 259 € et le taux médian à 1 962 € : deux retraités à 1 500 € chacun paient déjà 6,6 %. En janvier 2027, ces seuils suivront l’inflation hors tabac de 2025, 0,9 %, comme le prévoit le code de la sécurité sociale [4] : l’exonération montera à environ 13 165 € pour une part et le taux normal commencera vers 26 710 €. Le détail du barème figure dans notre guide des taux de CSG selon l’avis d’impôt.
En 2018, la hausse de 1,7 point de CSG n’avait visé que le taux normal
La dernière hausse montre comment une prochaine pourrait être construite. Au 1er janvier 2018, le budget de la Sécurité sociale a relevé la CSG de 1,7 point sur presque tous les revenus. Sur les retraites, seul le taux plein a bougé, de 6,6 % à 8,3 % ; le taux réduit de 3,8 % et l’exonération sont restés intacts. Les salariés ont reçu une contrepartie, la suppression de leurs cotisations chômage et maladie. Les retraités, aucune [5].
La loi du 24 décembre 2018 portant mesures d’urgence économiques et sociales est revenue en partie sur cette hausse en créant, dès 2019, le taux médian de 6,6 %, l’ancien taux, pour les retraités dont le revenu fiscal restait sous 22 580 € pour une part [4]. Au régime général, le nombre de retraités au taux fort est passé de près de 8,4 millions à 4,5 millions entre 2018 et 2019 [6].
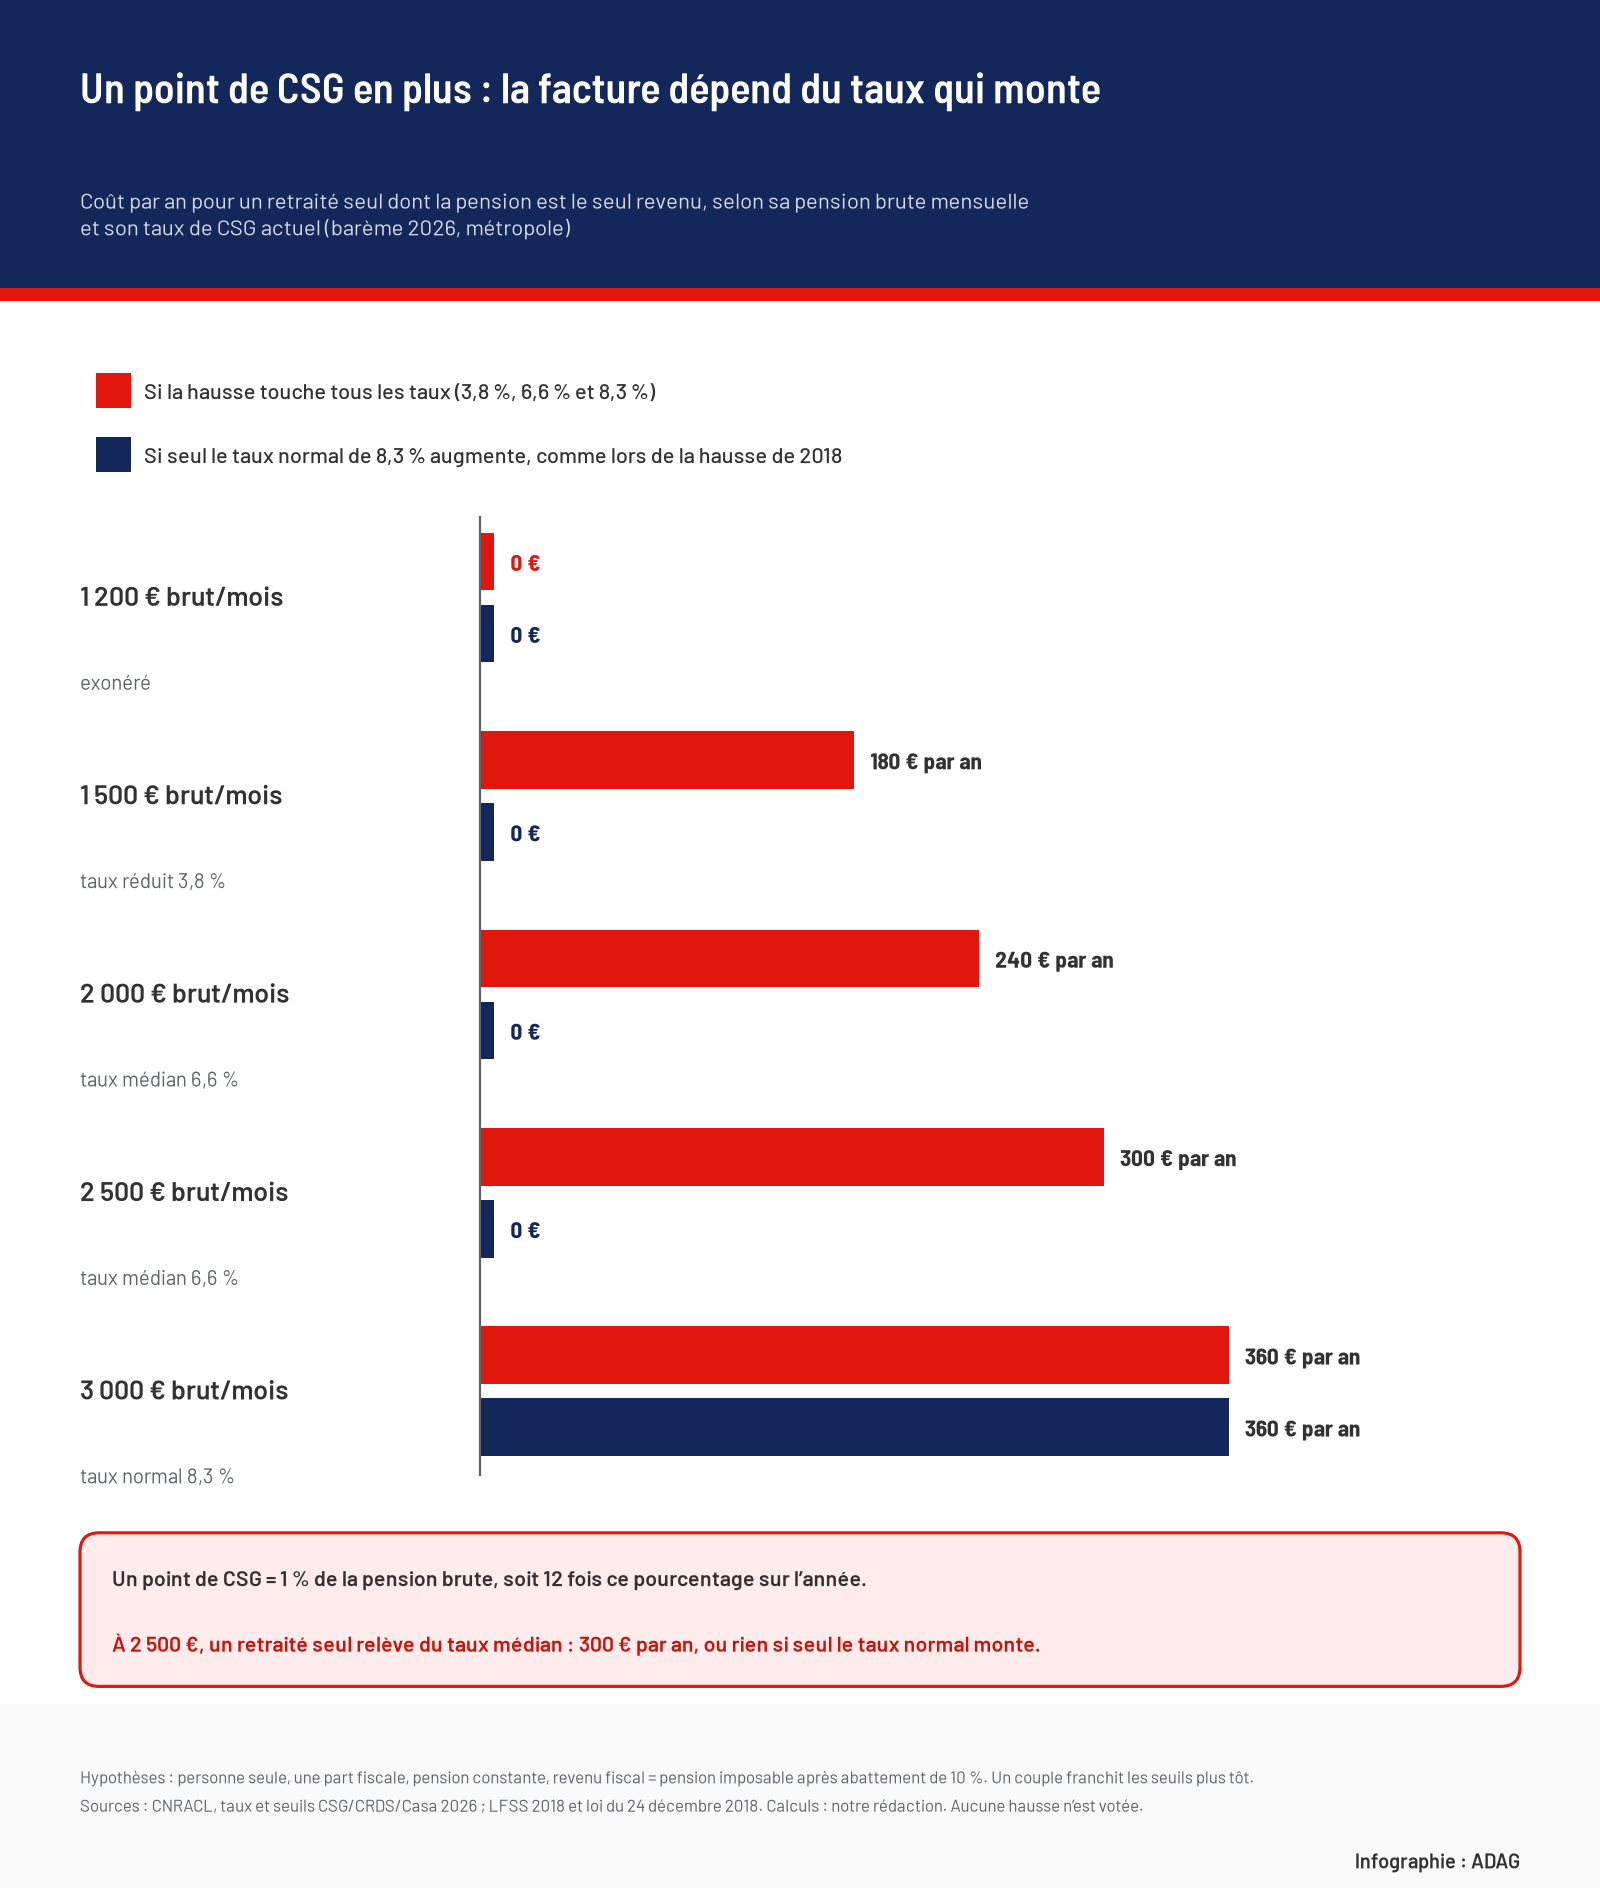
Le choix du taux visé change donc tout. Fin 2023, sur 15,3 millions de retraités du régime général, 4,6 millions payaient le taux normal, soit 30 %, 4,2 millions le taux médian, 2,3 millions le taux réduit, et 4,2 millions étaient exonérés [6]. Une hausse calquée sur 2018 toucherait trois retraités sur dix. Étendue à tous les taux, elle en toucherait 72 %, et notre retraité seul à 1 500 € paierait 180 € de plus par an alors qu’il n’aurait rien payé en 2018.
À ne pas confondre
Une partie de la CSG se déduit du revenu imposable : 5,9 points sur 8,3 au taux normal, 4,2 sur 6,6 au taux médian, la totalité au taux réduit [2]. Si un point de plus était déductible, un retraité imposable en récupérerait une petite partie sur son impôt. Un retraité non imposable, lui, paierait la hausse entière.
Votre coût selon votre pension, votre taux et le scénario
Le simulateur ci-dessous refait ce calcul pour votre retraite, selon l’ampleur de la hausse et les taux qu’elle toucherait.
Deux règles peuvent encore faire varier le montant. Le passage du taux réduit au taux médian ou normal n’a lieu que si le revenu fiscal a dépassé le seuil deux années de suite [2]. Et votre caisse ne choisit pas votre taux : il lui est transmis chaque année par l’administration fiscale, d’après votre revenu fiscal de référence, votre nombre de parts et votre lieu de résidence [3].
Toute hausse de CSG devrait être votée par le Parlement, le plus souvent dans le budget de la Sécurité sociale, comme en 2018. Celui de 2027, adopté par le Sénat le 18 novembre, doit encore passer en commission mixte paritaire, où députés et sénateurs tenteront de s’accorder sur une version commune.
Sources et références
[1] Sénat — Projet de loi de financement de la sécurité sociale pour 2027 (texte n° 138), amendement n° 1374 rect. de M. Iacovelli et du groupe RDPI créant un taux de CSG de 9,2 % sur certaines pensions, rejeté
https://www.senat.fr/enseance/2026-2027/138/Amdt_1374.html
[2] CNRACL, documentation juridique — « CSG/CRDS/CASA - Taux et seuils sur les pensions dues en 2026 »
https://www.juris-cnracl.retraites.fr/paiement-suivi-de-la-pension/le-paiement-de-la-pension/cotisations-sociales/csg/crds/casa/csg/crds/casa-taux-et-seuils-sur-les-pensions-dues-en-2026
[3] Agirc-Arrco — « Prélèvements sociaux » sur la retraite complémentaire
https://www.agirc-arrco.fr/particuliers/ma-retraite/vivre-ma-retraite/prelevements-sociaux/
[4] Légifrance — Loi n° 2018-1213 du 24 décembre 2018 portant mesures d’urgence économiques et sociales, article 3 (article L. 136-8 du code de la sécurité sociale)
https://legifrance.gouv.fr/jorf/id/JORFTEXT000037851899
[5] Commission des comptes de la Sécurité sociale — Fiche éclairage « 3.5 La CSG sur les pensions de retraite », septembre 2022
https://www.securite-sociale.fr/files/live/sites/SSFR/files/medias/CCSS/2022/Fiches%20%C3%A9clairages%20-%20Juillet%202022/CCSS-Fiche%20eclairage-Septembre%202022_3.5%20La%20CSG%20sur%20les%20pensions%20de%20retraite.pdf
[6] L’Assurance retraite — Recueil statistique du régime général, données 2023, fiche 1.6 « Les prélèvements obligatoires sur les retraites »
https://www.statistiques-recherche.lassuranceretraite.fr/app/uploads/2025/02/1.6-Les-prelevements-obligatoires-sur-les-retraites.pdf