 Retraite et bien-être
Sommaire
La tentation revient chaque fin d’année. Une fois la pension liquidée, chaque euro versé sur un PER individuel est « immédiatement disponible et récupérable à tout moment », rappelle Service-Public [1]. Rien n’empêche donc de verser en décembre, de déduire la somme de ses revenus de 2026, puis de la reprendre quelques semaines plus tard. Sur le papier, l’impôt baisse. En réalité, il revient au retrait, et le bilan dépend moins de la tranche affichée que de mécanismes qui jouent à contresens pour les retraités : la décote, l’abattement des plus de 65 ans, le revenu fiscal de référence.
Verser sur un PER une fois retraité : permis, et déductible jusqu’à 70 ans
Le PER séduit toujours : fin septembre, 8,5 millions de personnes en détenaient un auprès d’un assureur, et les cotisations du troisième trimestre ont progressé de 9 % sur un an [2]. La retraite ne ferme pas le plan. Si le contrat ne fixe pas d’âge limite, on peut continuer à l’alimenter tant qu’il n’a pas été entièrement liquidé [1].
En ce moment
 Les héritiers d’une maison peuvent étaler leurs droits de succession sur trois ans à 2 %, un crédit du fisc qu’une seule échéance oubliée suffit à faire tomber
 Le chèque de Noël glissé à un petit-enfant n’a rien à déclarer s’il reste à la mesure de vos revenus, un repère qui tombe à 488 € pour une retraite moyenne
La déduction a désormais une date de fin : depuis le 1er janvier 2026, un versement fait à partir de 70 ans n’est plus déductible [3]. Avant cet âge, un retraité sans revenus d’activité dispose d’un plafond de 4 710 € pour 2026, auquel s’ajoutent les plafonds non utilisés de 2023, 2024 et 2025 ; le report passe à cinq ans pour les plafonds constitués à partir de 2026 [4]. Pour un retraité sans revenus d’activité depuis 2022 qui n’a jamais versé, cela fait jusqu’à 17 860 €. Le montant exact figure sur l’avis d’impôt reçu cet été, et un couple marié ou pacsé peut mettre ses deux plafonds en commun.
Ce que rapporte la déduction dépend du taux qui frappe vos derniers euros : 11 % ou 30 % pour la plupart des retraités imposables, environ 16 % tant que joue la décote, cette réduction automatique des petits impôts. Mais elle ne rend jamais plus que l’impôt dû. Un retraité seul de plus de 65 ans qui déclare 2 000 € de pension par mois doit 414 € : ses 4 710 € versés ne lui rendent que ces 414 €, comme nous l’avions calculé pour les leviers fiscaux de fin d’année.
Au retrait, la somme déduite est imposée comme une pension, mais sans abattement
Retirée en capital, la part qui correspond aux versements déduits s’ajoute aux revenus de l’année et passe au barème, sans l’abattement de 10 % accordé aux pensions mais sans prélèvements sociaux [1]. Les gains, eux, subissent 31,4 % : 12,8 % d’impôt et 18,6 % de prélèvements sociaux depuis le 1er janvier 2026 [3].
Nous avons rejoué l’aller-retour pour un retraité seul de plus de 65 ans : 4 710 € versés et déduits en 2026, puis retirés d’un coup, avec la même pension et le barème du projet de budget pour 2027 les deux années [5]. Sur six niveaux de pension, de 1 500 € à 4 000 € par mois, l’opération n’est jamais gagnante.
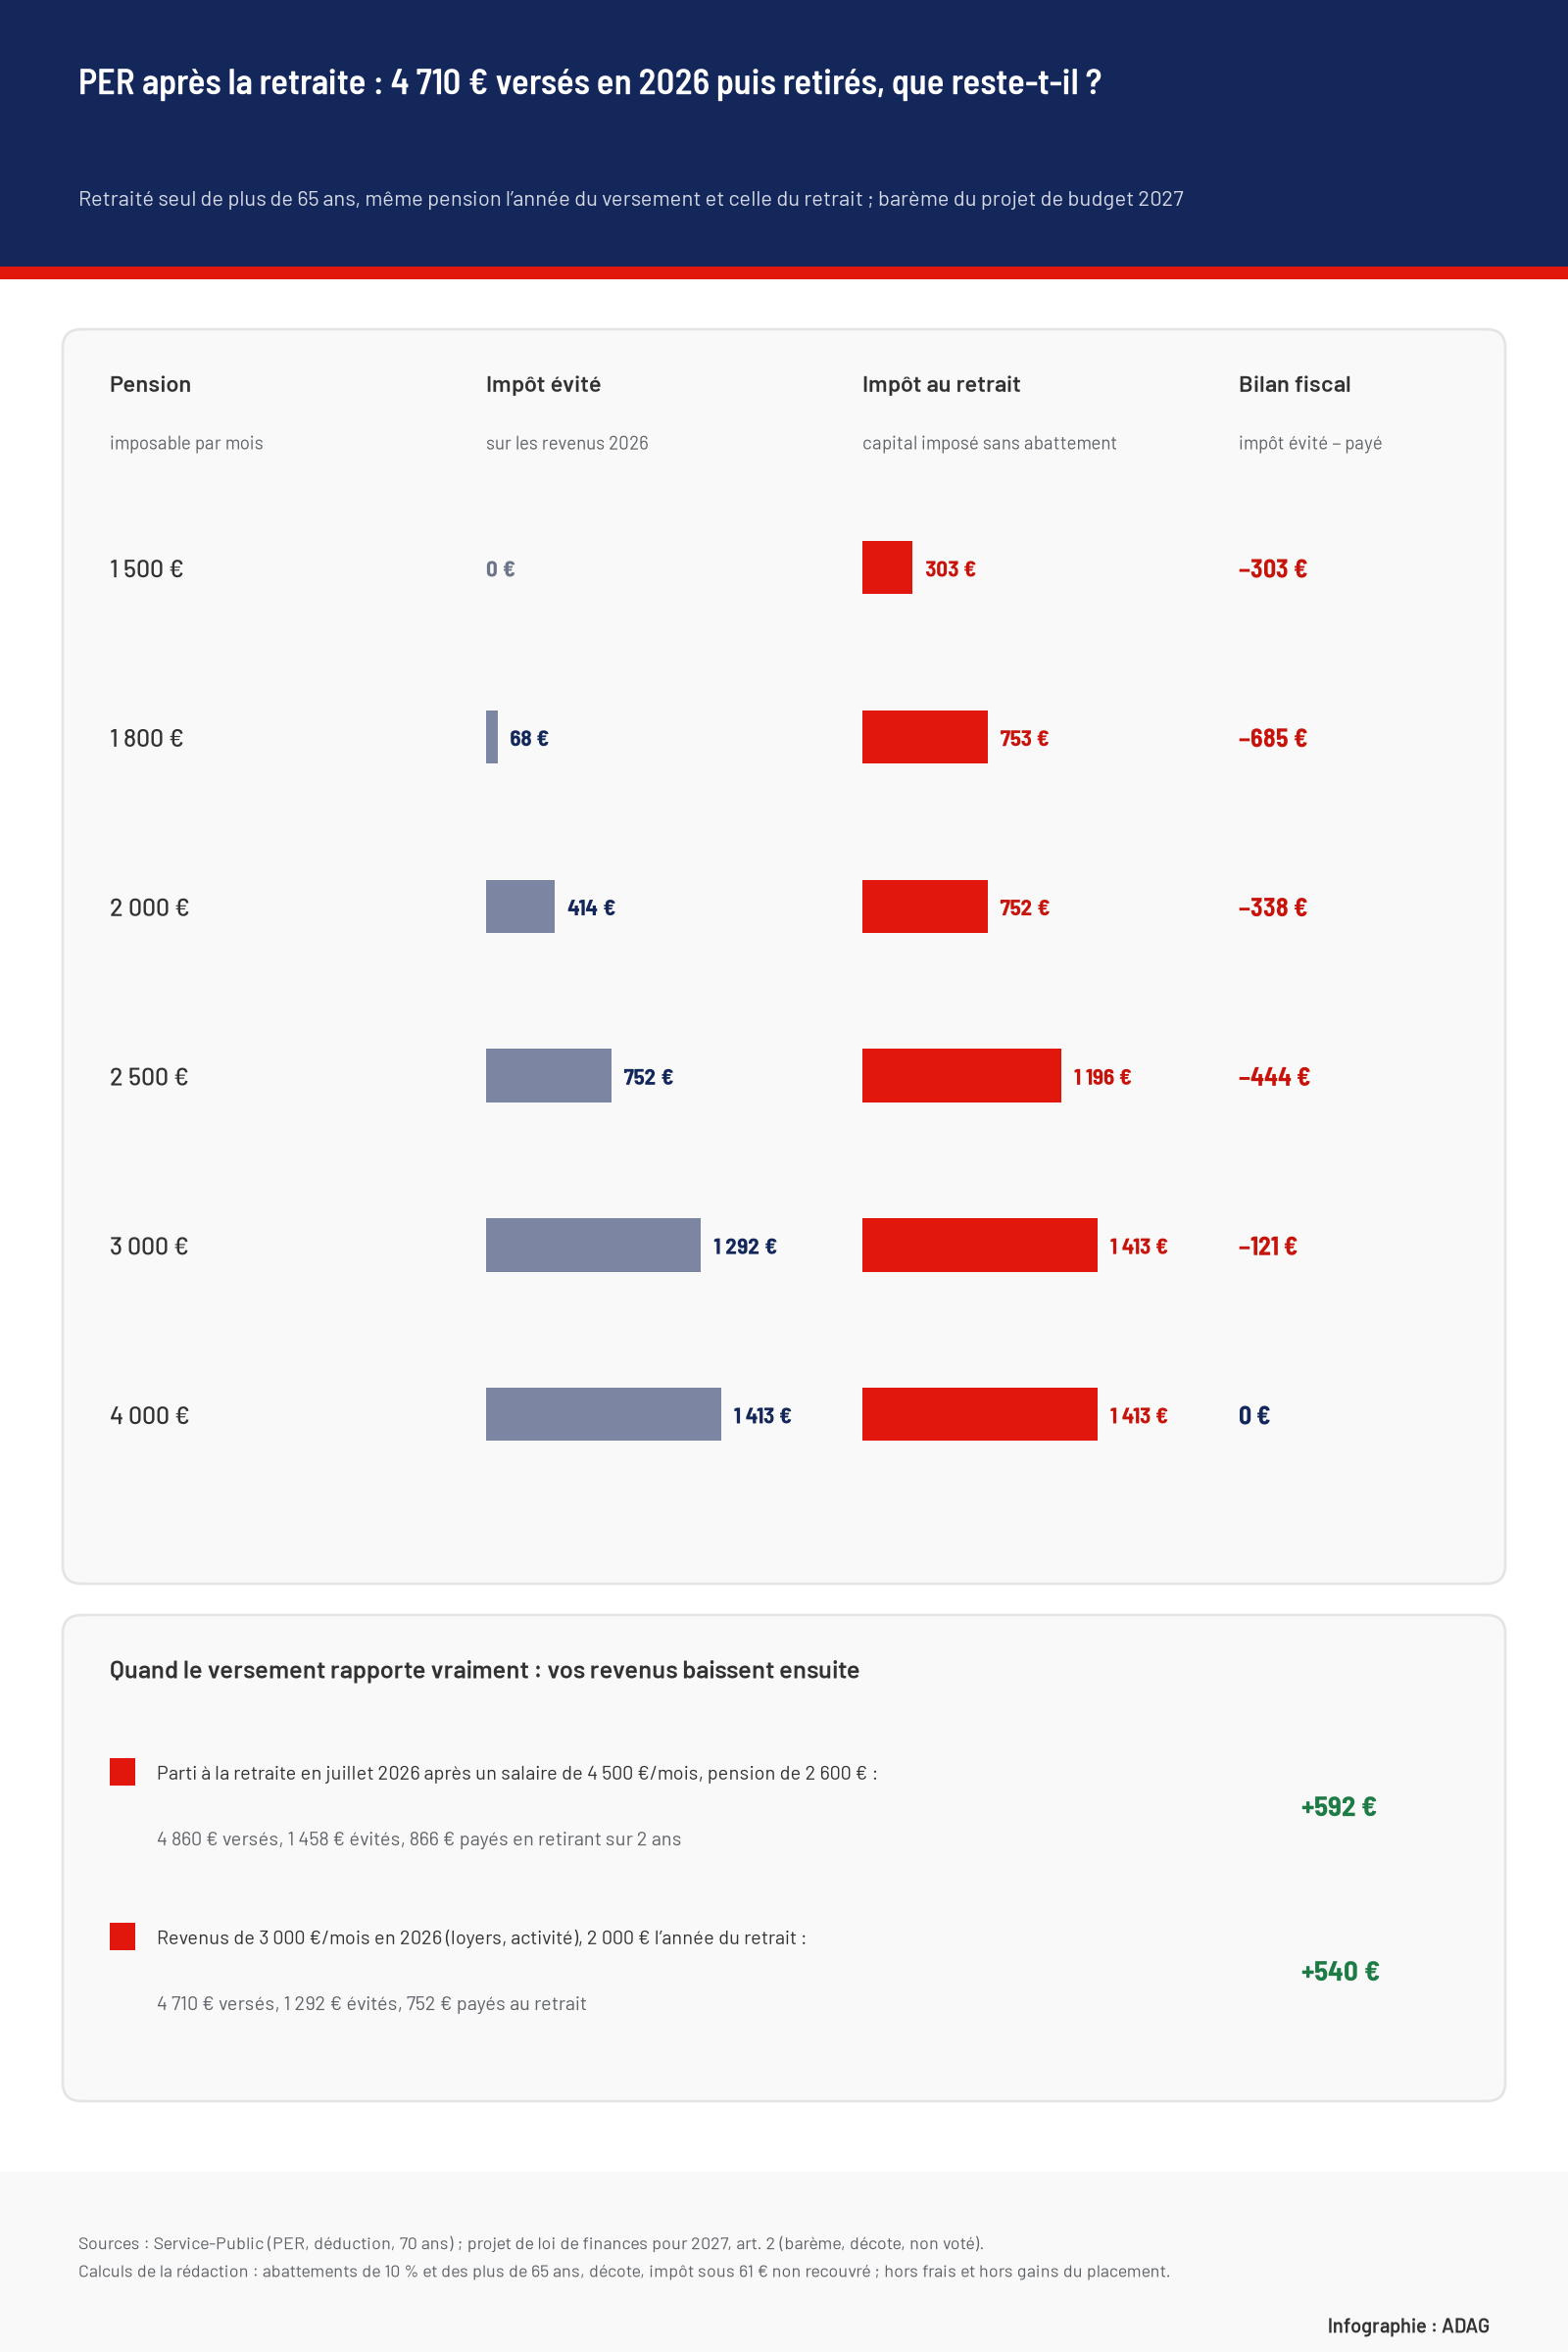
L’écart vient de trois asymétries. La déduction ne rend que l’impôt existant, alors que le retrait peut en créer : à 1 800 € de pension, le retraité n’efface que 68 € d’impôt mais en paie 753 € l’année du retrait, soit 685 € de perte. La décote, ensuite, fond plus vite au retrait qu’elle n’a joué à l’entrée. Enfin, l’abattement réservé aux plus de 65 ans modestes, 1 441 € au-delà de 18 050 € de revenu, disparaît au-dessus de 29 030 € : à 2 500 € de pension par mois, les 4 710 € retirés font franchir ce seuil et une partie de la somme passe à 30 %. Résultat, 1 196 € d’impôt pour 752 € évités.
Non imposable ? Refusez la déduction
La déduction s’applique par défaut : pour y renoncer, il faut le signaler au gestionnaire du plan à chaque versement [1]. Le retraité non imposable qui oublie ne gagne rien à l’entrée et paiera l’impôt au retrait, 303 € sur 4 710 € avec 1 500 € de pension par mois. Non déduite, la somme versée ressortira sans impôt sur le revenu, seuls les gains seront taxés.
Étaler le retrait sur deux ans ne change presque rien tant que la pension reste la même. Pour un gros capital, en revanche, le système du quotient évite de sauter de tranche, comme nous l’avons détaillé à propos de la sortie du PER en capital.
Le PER rapporte encore quand vos revenus baissent avant le retrait
Le versement devient rentable dans un seul cas : être imposé plus lourdement l’année où l’on déduit que l’année où l’on retire. L’année du départ en est l’exemple type, parce qu’elle cumule des mois de salaire et des mois de pension. Prenons un salarié à 4 500 € net imposable par mois, parti en juillet 2026 avec une pension de 2 600 €. Son plafond 2026 est calculé sur ses salaires de 2025 : 4 860 € [4]. Versés en décembre, ils lui évitent 1 458 € d’impôt en 2027, au taux de 30 %. Retirés en deux fois les années suivantes, ils lui coûtent 866 € : il garde 592 €. Retirés d’un coup, le gain tombe à 296 €.
Même logique pour un retraité qui a touché en 2026 des revenus qui vont s’arrêter, une activité en cumul emploi-retraite ou les loyers d’un logement qu’il va vendre. Avec 3 000 € de revenus imposables par mois l’année du versement et 2 000 € l’année du retrait, 4 710 € versés lui évitent 1 292 € et ne lui coûtent que 752 € à la sortie : 540 € de gagnés. Le simulateur ci-dessous refait le calcul avec vos revenus.
Reste un cas où l’impôt différé n’est jamais payé : l’argent laissé sur un PER d’assurance jusqu’au décès. Le capital revient alors aux bénéficiaires désignés, avec une fiscalité proche de celle de l’assurance-vie [1].
Frais, gains taxés à 31,4 %, revenu fiscal : ce qui rogne la marge
Même quand la tranche baisse, quatre détails grignotent le gain.
- Les frais d’entrée : à 2,5 % du versement, le taux que Crédit Agricole appliquait encore sur son PER Perspective avant le 3 novembre, ils coûtent 118 € sur 4 710 €.
- Les gains : si l’argent reste placé, ce qu’il rapporte sera taxé à 31,4 %, alors que l’assurance-vie a échappé à la hausse de la CSG et reste à 17,2 % de prélèvements sociaux [6].
- Le revenu fiscal de référence : la somme déduite y est réintégrée [7]. Le versement ne fait donc pas baisser le taux de CSG sur la pension, alors que le retrait gonfle ce revenu l’année où il a lieu.
- L’âge : à partir de 70 ans, plus de déduction ; la part versée ressortira sans impôt sur le revenu, seuls les gains restant taxés [8].
Avant de verser en décembre, trois vérifications
Le calendrier ne laisse que quelques semaines : seules les sommes versées en 2026 se déduisent des revenus de 2026, déclarés au printemps 2027 [4].
- Relisez votre avis d’impôt 2026 : la rubrique épargne retraite indique le plafond déductible pour vos versements de cette année.
- Comparez vos revenus de 2026 à ceux de l’année où vous comptez retirer l’argent : sans baisse, l’opération est au mieux blanche.
- Vérifiez votre contrat : âge limite de versement, frais d’entrée, et choix de la non-déduction à signaler à chaque versement si vous n’êtes pas imposable.
Sources et références
[1] Service-Public — « Plan d’épargne retraite (PER) », vérifié le 12 octobre 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F34982
[2] France Assureurs — « Avec 15,4 milliards d’euros de cotisations en septembre 2026, les Français réaffirment leur confiance dans la solidité du modèle de l’assurance vie », communiqué du 29 octobre 2026
https://www.franceassureurs.fr/espace-presse/les-communiques-de-presse/assurance-vie-cotisations-septembre2026
[3] Service-Public — « PER - Plan d’épargne retraite individuel : de nouvelles règles fiscales en 2026 »
https://www.service-public.gouv.fr/particuliers/actualites/A18841
[4] Service-Public — « Impôt sur le revenu - Cotisations d’épargne retraite (déduction) »
https://www.service-public.gouv.fr/particuliers/vosdroits/F14709
[5] Assemblée nationale — Projet de loi de finances pour 2027, n° 3210, enregistré le 1er octobre 2026, article 2 (PDF)
https://www.assemblee-nationale.fr/dyn/17/textes/l17b3210_projet-loi.pdf
[6] Service-Public — « Prélèvements sociaux (CSG, CRDS...) sur les revenus du patrimoine et de placements », fiche F2329, vérifiée le 30 juin 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F2329
[7] BOFiP — « Plafonnement de la taxe foncière sur les propriétés bâties afférente à l’habitation principale en fonction du revenu », BOI-IF-TFB-50-40, § 70 (revenu fiscal de référence et cotisations d’épargne retraite déduites)
https://bofip.impots.gouv.fr/bofip/4810-PGP.html/identifiant=BOI-IF-TFB-50-40-20120912
[8] BOFiP — « Synthèse du régime d’imposition des plans d’épargne retraite (PER) », BOI-ANNX-000513, 10 août 2026
https://bofip.impots.gouv.fr/bofip/14911-PGP.html/identifiant=BOI-ANNX-000513-20260810