 Retraite et bien-être

Sommaire
Rien ne change le jour du départ, et c’est bien le problème. La caisse de retraite ne calcule pas l’impôt : elle applique à chaque pension le taux que l’administration fiscale lui transmet, comme le faisait l’employeur pour l’impôt retenu à la source sur la fiche de paie. Ce taux est celui du foyer, tiré de la dernière déclaration de revenus connue, donc d’années de salaire complet. Le site Selectra a remis le sujet en avant le 11 novembre ; les montants ci-dessous sont nos propres calculs, avec le barème en vigueur et la pension moyenne publiée par la Drees.
Le taux de prélèvement à la source garde 20 mois de retard sur la pension
Le calendrier ne bouge pas. Le taux appliqué à partir de septembre est calculé sur la déclaration faite au printemps, qui porte sur les revenus de l’année précédente [1]. Il reste ensuite en place au 1er janvier, tant qu’aucune nouvelle déclaration ne l’a remplacé [2].
Pour un départ au 1er janvier 2027, la pension sera donc prélevée de janvier à août 2027 au taux des revenus de 2025, puis de septembre 2027 à août 2028 au taux des revenus de 2026 : deux années entières de salaire. Il faut attendre septembre 2028, et le taux tiré de la première année pleine de pension, pour que le prélèvement colle enfin aux revenus. Soit 20 mois sans démarche. Un départ en cours d’année raccourcit ce délai, mais la deuxième année reste calculée sur un mélange de salaires et de pension.
Ce n’est pas la nature du revenu qui pèse. Une pension de 2 500 € nets imposables par mois donne le même taux qu’un salaire de 2 500 €, 5,2 % pour une personne seule, puisque l’un et l’autre profitent d’un abattement de 10 %. C’est la baisse de revenu au départ qui rend l’ancien taux trop lourd : le montant retenu diminue avec la pension, mais le pourcentage reste celui d’un revenu plus élevé.
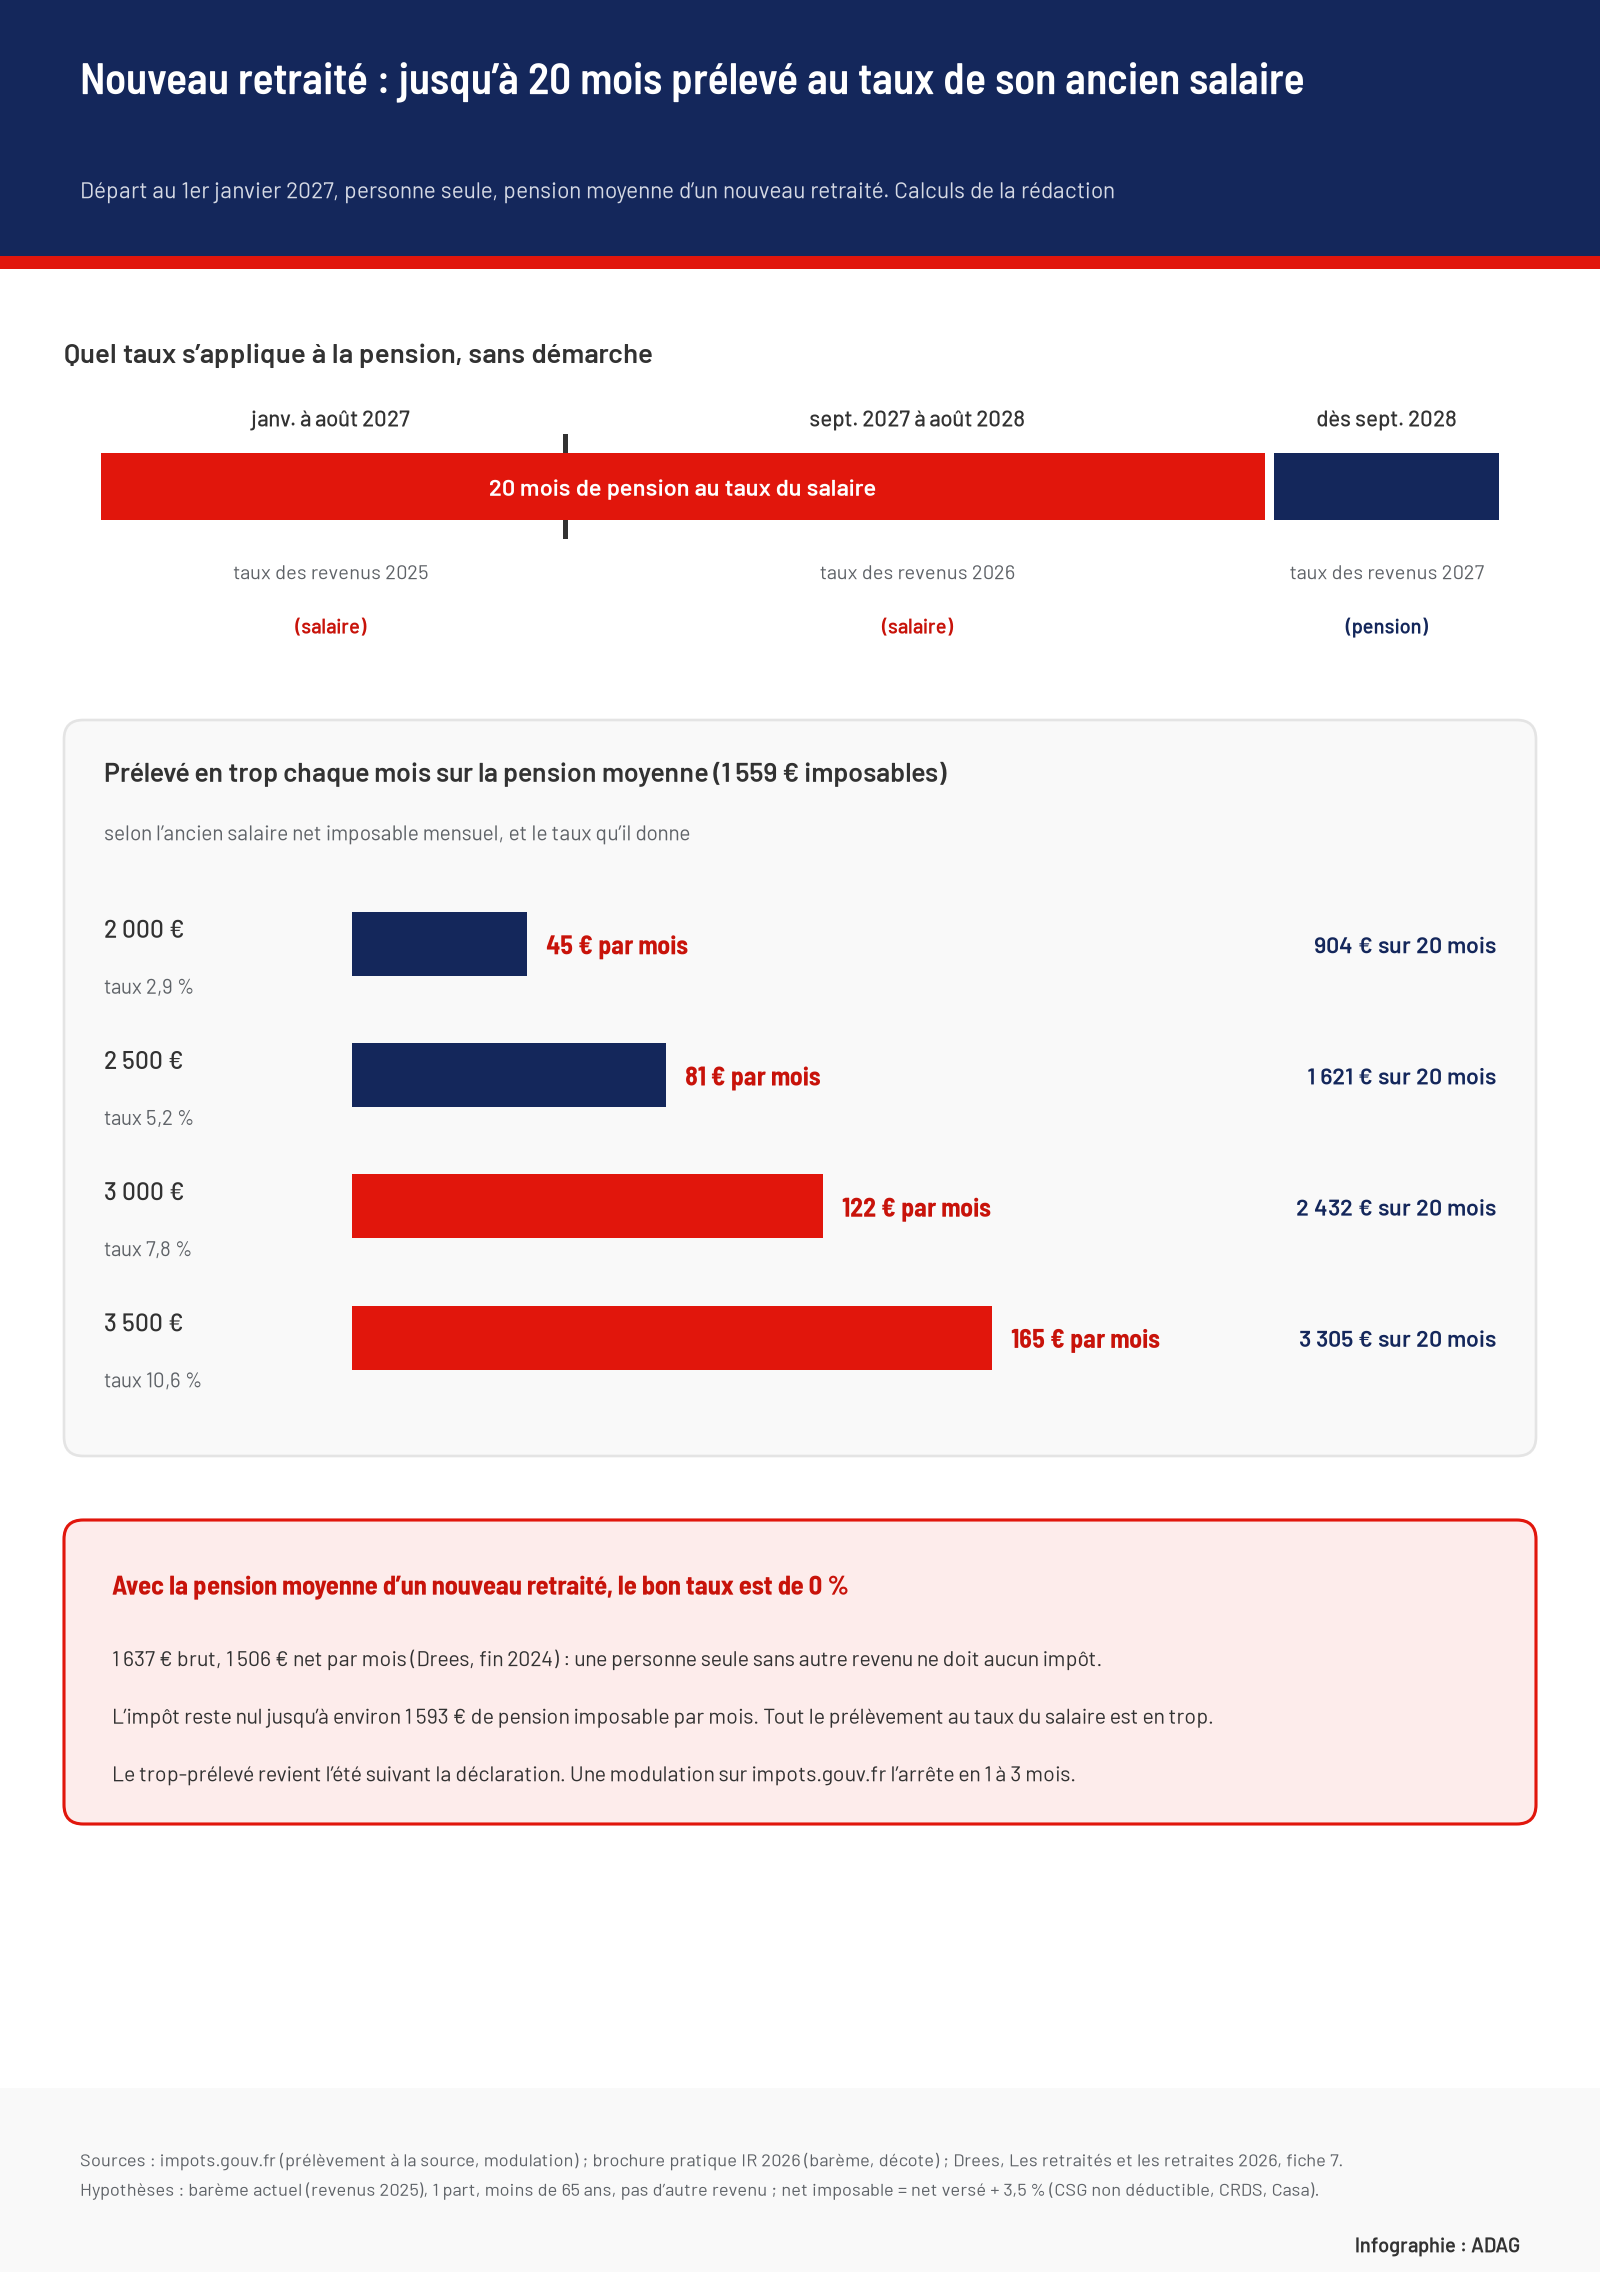
Avec la pension moyenne d’un nouveau retraité, le bon taux est de 0 %
Selon la Drees, les personnes parties à la retraite en 2024 touchent en moyenne 1 637 € bruts par mois, soit 1 506 € nets de prélèvements sociaux [3]. En ajoutant la part de CSG non déductible, la CRDS et la Casa, cela fait environ 1 559 € imposables. Pour une personne seule sans autre revenu, cette pension ne donne lieu à aucun impôt : les 576 € par an calculés au barème sont entièrement effacés par la décote, le mécanisme qui allège l’impôt des foyers faiblement imposés [4]. Selon nos calculs, l’impôt reste nul jusqu’à environ 1 593 € de pension imposable par mois, soit à peu près 1 539 € nets versés.
Tout ce qui est retenu au taux du salaire est donc en trop. L’ancien salarié qui gagnait 2 000 € nets imposables par mois avait un taux de 2,9 % : sa caisse lui prend 45 € par mois. À 2 500 €, le taux de 5,2 % coûte 81 € par mois, soit 1 621 € sur les 20 mois. À 3 500 €, avec 10,6 %, la retenue atteint 165 € par mois. Ces sommes ne sont pas perdues, elles reviennent avec le calcul définitif de l’impôt. Mais le retraité les avance pendant plus d’un an et demi, au moment précis où son revenu vient de baisser.
Un couple marié ou pacsé n’y échappe pas. Avec deux salaires de 2 500 €, le taux du foyer s’élevait à 5,6 %. Une fois les deux partis avec la pension moyenne, le taux juste tombe à 0,5 % : 159 € par mois sont retenus en trop pour le foyer. Après 65 ans, un abattement spécial réduit encore l’impôt des retraités modestes, ce qui creuse l’écart. Le simulateur ci-dessous refait le calcul avec votre pension, votre foyer et le taux inscrit sur votre relevé.
Sur impots.gouv.fr, la baisse se demande en quelques minutes
Inutile d’attendre la prochaine déclaration : la modulation du taux est prévue pour ce cas. L’administration fiscale invite le nouveau retraité à déclarer la pension à venir à la place du salaire [5].
- Ouvrir son espace particulier sur impots.gouv.fr, rubrique « Gérer mon prélèvement à la source », puis « Actualiser suite à une hausse ou une baisse de vos revenus ».
- Valider la composition du foyer, déjà affichée.
- Saisir les revenus estimés de l’année en cours : les pensions dans la rubrique « pensions et retraites » (case 1AS), et les salaires déjà perçus si le départ a lieu en cours d’année. Si l’année précédente n’est pas encore déclarée, ses revenus doivent aussi être estimés [6].
- Valider le nouveau taux calculé à l’écran. Un courriel le confirme et le taux part vers chaque caisse qui verse une pension.
La caisse l’applique dans un délai d’un à trois mois [2]. Une seule condition : le prélèvement calculé avec les revenus estimés doit être inférieur de plus de 5 % à celui que donnerait le taux actuel [7]. Avec la pension moyenne, l’écart est de 100 %, puisque le bon taux est nul. Pour un couple, le taux du foyer est ensuite réparti entre les conjoints selon leurs revenus propres, comme c’est la règle par défaut depuis septembre 2025 [8].
Attention à ne rien oublier
Il faut déclarer toutes les pensions, de base et complémentaires, ainsi que les autres revenus du foyer. Si le prélèvement obtenu s’avère inférieur de plus de 10 % à celui qu’auraient donné les revenus réels, une majoration de 10 % peut être appliquée [9].
Le taux baissé ne tient que jusqu’au 31 décembre
La modulation ne vaut que pour l’année en cours. Au 1er janvier, l’administration revient au taux de la dernière déclaration et il faut recommencer pour l’année suivante, ce qui est possible à partir de la fin novembre [2]. Un retraité de 2026 qui a déjà fait la démarche verra donc revenir le taux de son salaire en janvier 2027 s’il ne la refait pas : sa déclaration du printemps 2026 portait encore sur une année de travail.
La même ouverture de fin novembre concerne ceux qui partent le 1er janvier 2027. Ils peuvent demander un taux 2027 calculé sur leur future pension, en estimant aussi leurs revenus de 2026, sans laisser partir des mois de versements au taux du salaire.
Sans démarche, rien n’est perdu, mais tout arrive tard. Le trop-prélevé de 2027 reviendra avec le calcul de l’impôt sur les revenus de 2027, à l’été 2028, et celui de janvier à août 2028 seulement à l’été 2029.
Ce remboursement est automatique, par virement sur le compte connu des impôts. Cette année, 12,6 millions de foyers trop prélevés en 2025 l’ont reçu à partir du 24 juillet, sous le libellé « REMB IMPOT REVENUS » [10].
Sources et références
[1] economie.gouv.fr — « Comment gérer votre taux de prélèvement à la source ? », 27 avril 2026
https://www.economie.gouv.fr/particuliers/impots-et-fiscalite/gerer-mon-impot-sur-le-revenu/comment-gerer-votre-taux-de-prelevement-la-source
[2] impots.gouv.fr — « Comment puis-je diminuer mon taux de prélèvement à la source ? Jusqu’à quand ce nouveau taux sera-t-il appliqué ? », mis à jour le 16 juillet 2026
https://www.impots.gouv.fr/particulier/questions/comment-puis-je-diminuer-mon-taux-de-prelevement-la-source-jusqua-quand-ce
[3] Drees — « Les retraités et les retraites », édition 2026, fiche 07 « La pension des nouveaux retraités », octobre 2026 (PDF)
https://drees.solidarites-sante.gouv.fr/sites/default/files/2026-10/RR2026%20-%20Fiche%2007%20-%20La%20pension%20des%20nouveaux%20retrait%C3%A9s.pdf
[4] impots.gouv.fr — Brochure pratique 2026, « Calcul de l’impôt » (barème, quotient familial, décote), mars 2026 (PDF)
https://www.impots.gouv.fr/www2/fichiers/documentation/brochure/ir_2026/pdf_som/21-calcul_impot_369a382.pdf
[5] impots.gouv.fr — « Je pars à la retraite », mis à jour le 3 février 2026
https://www.impots.gouv.fr/particulier/je-pars-la-retraite-0
[6] impots.gouv.fr — « Mes revenus viennent de changer », mis à jour le 3 février 2026
https://www.impots.gouv.fr/particulier/mes-revenus-viennent-de-changer
[7] Légifrance — Code général des impôts, article 204 J (modulation du prélèvement à la source), version en vigueur depuis le 1er janvier 2023
https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000037985945
[8] impots.gouv.fr — « Gérer mon prélèvement à la source » (taux individualisé par défaut des couples)
https://www.impots.gouv.fr/gerer-mon-prelevement-la-source-1
[9] Légifrance — Code général des impôts, article 1729 G (majoration en cas de modulation excessive)
https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000036354358
[10] economie.gouv.fr — « Impôt sur le revenu : remboursement ou solde à payer, qui est concerné ? », 22 juillet 2026
https://www.economie.gouv.fr/particuliers/impots-et-fiscalite/gerer-mon-impot-sur-le-revenu/impot-sur-le-revenu-remboursement-ou-solde-payer-qui-est-concerne