 Retraite et bien-être

Sommaire
Le « taux de remplacement » répond à une question que chaque salarié se pose un jour : quelle part de sa paie retrouvera-t-il dans sa première pension ? L’Organisation de coopération et de développement économiques (OCDE) le calcule pour quelqu’un qui commence à travailler aujourd’hui à 22 ans, cotise sans interruption jusqu’à l’âge normal de la retraite, 65 ans en France dans ses projections, et part avec les règles actuelles [1]. Ces taux servent de base au rapport sur l’épargne retraite que l’organisation a publié le 4 novembre [2]. Euronews en a tiré un constat repris dans toute l’Europe : dans 22 des 30 pays européens étudiés, la retraite obligatoire n’atteindra pas le repère fixé par l’OCDE [3]. La France en fait partie, mais pas pour la raison qu’on imagine.
Taux de remplacement : la retraite française couvre 70 % du salaire net moyen
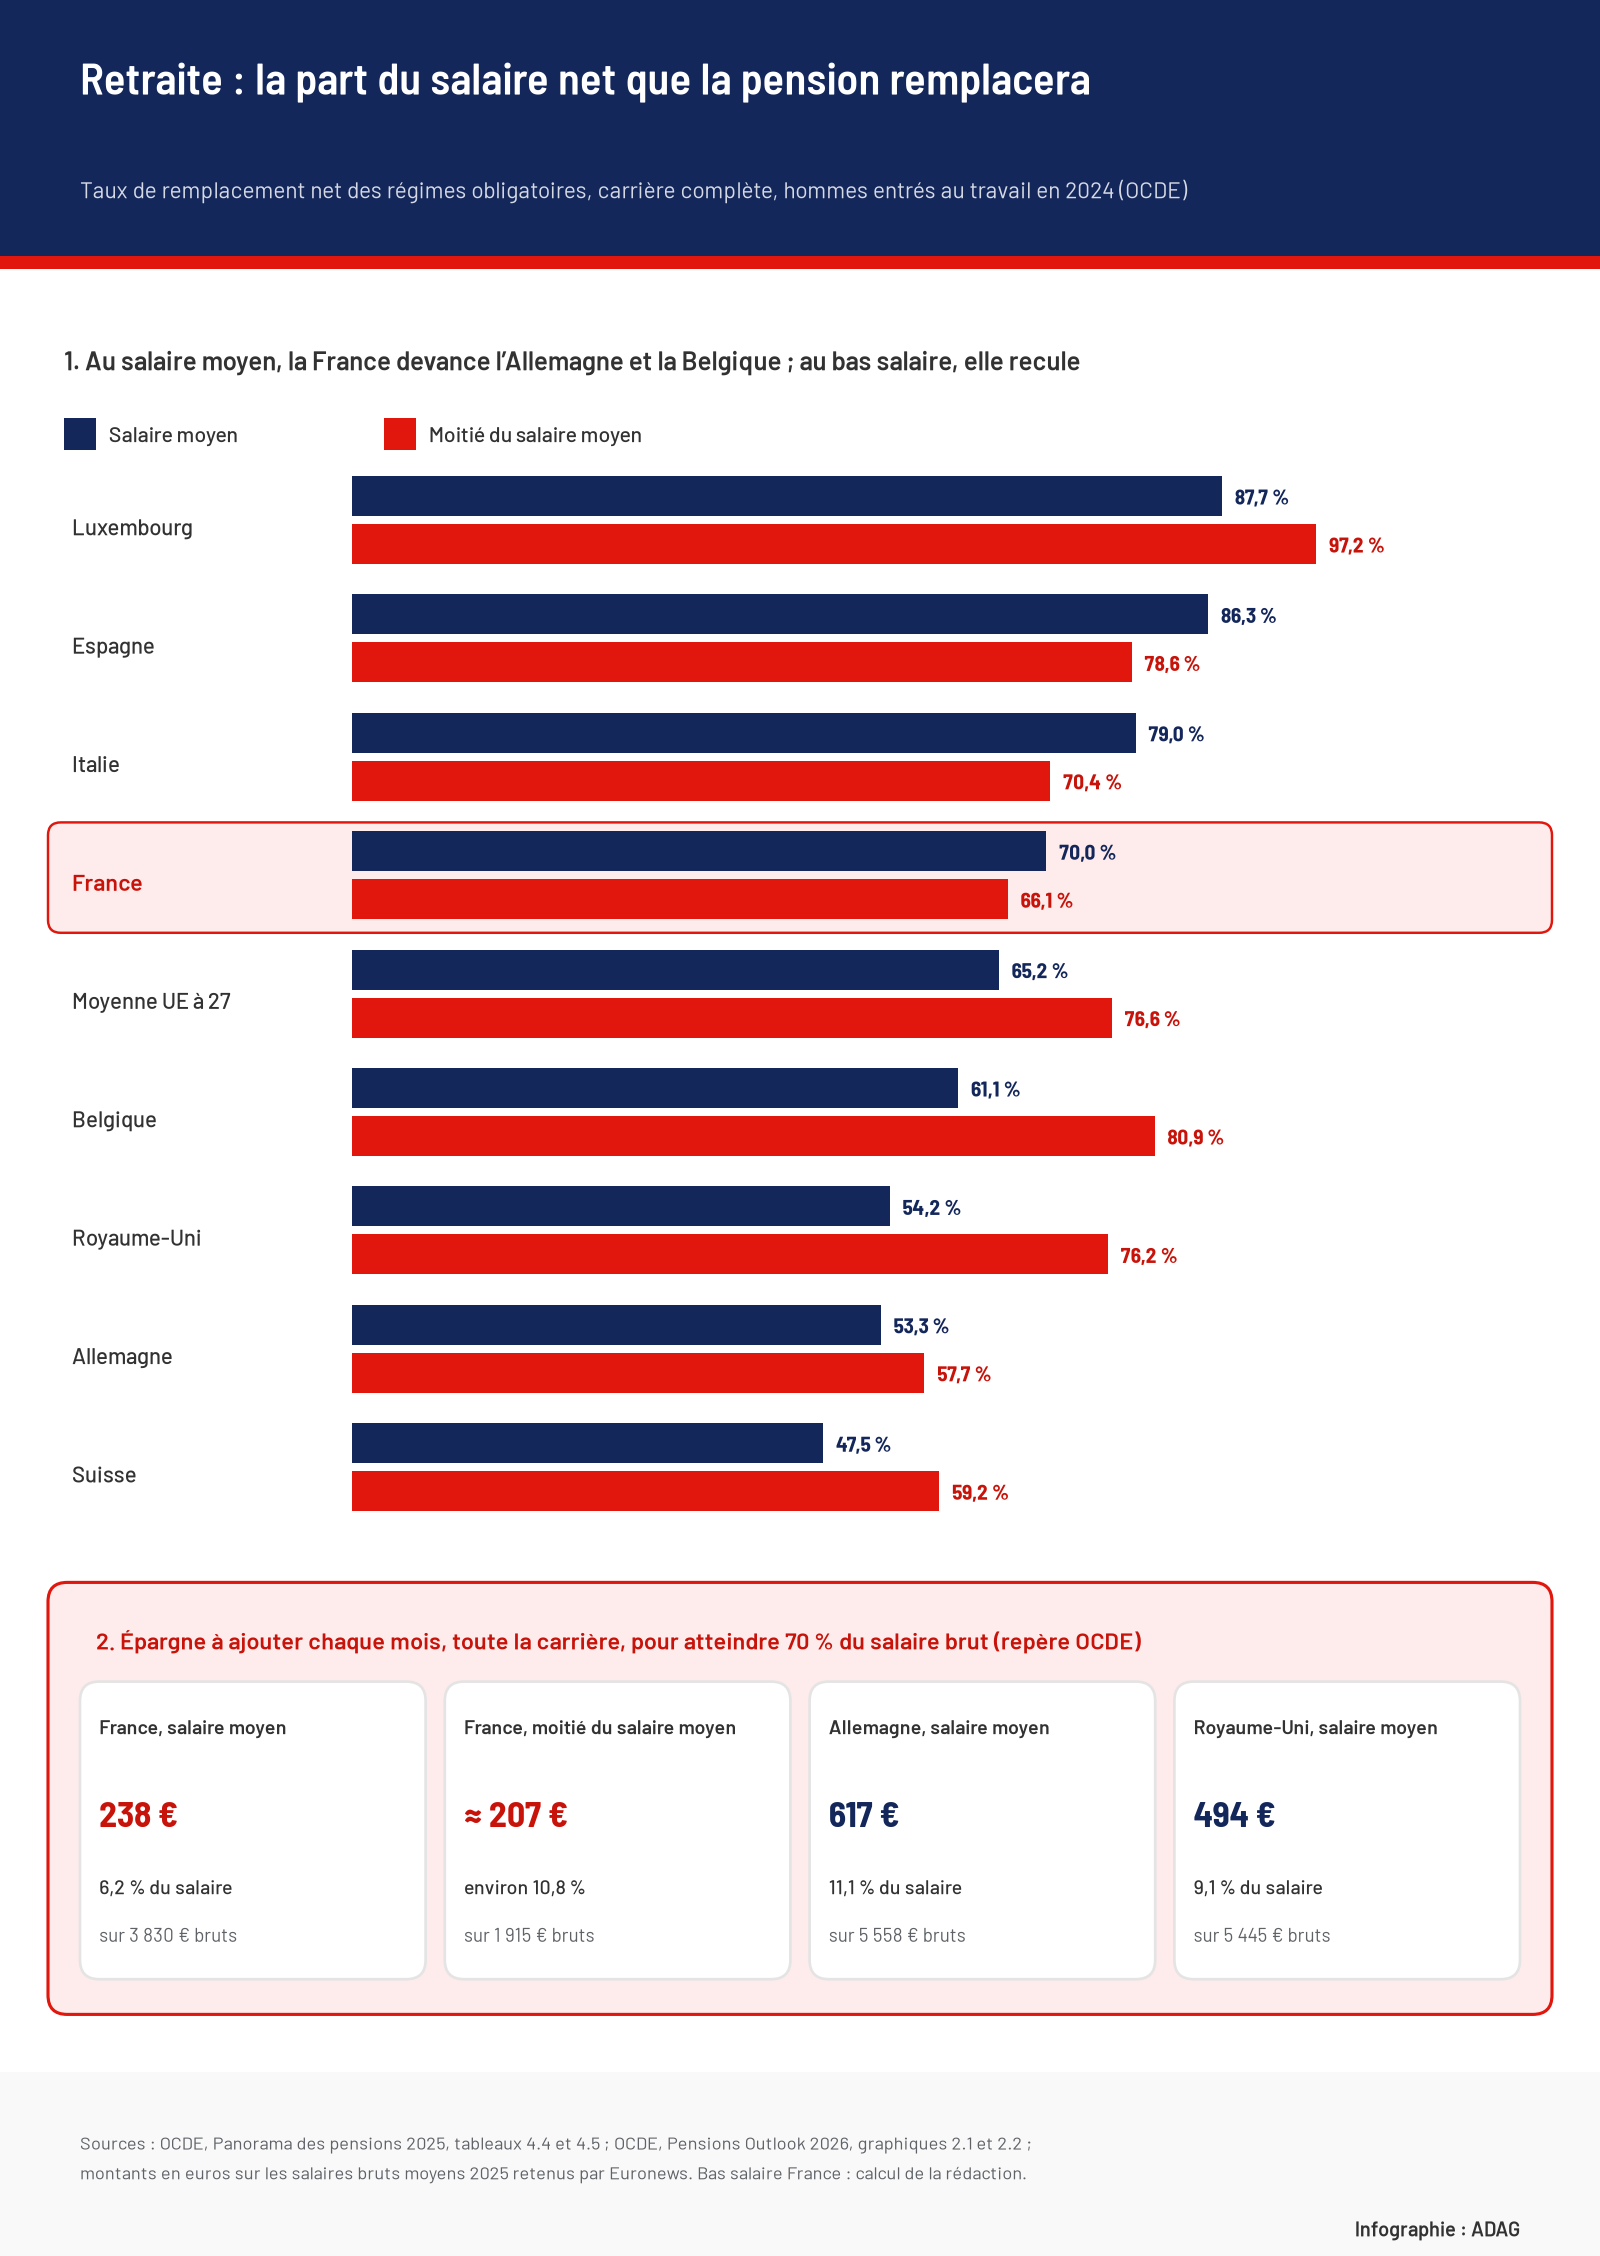
Pour un salarié payé au salaire moyen, la retraite obligatoire, base et complémentaire réunies, remplacera 70 % de son salaire net, contre 63,2 % en moyenne dans l’OCDE et 65,2 % dans l’Union européenne [1]. Parmi les 26 pays d’Europe membres de l’OCDE, Turquie mise à part, la France se classe 12e selon nos calculs. Elle reste derrière les Pays-Bas (96 %), le Portugal, la Grèce, le Luxembourg, l’Autriche, l’Espagne (86,3 %) et l’Italie (79 %), mais devance nettement la Belgique (61,1 %), le Royaume-Uni (54,2 %), l’Allemagne (53,3 %) et la Suisse (47,5 %). Même la Suède, souvent citée en modèle, s’arrête à 66,3 %, comme nous l’avions montré en comparant ce que touche vraiment un retraité suédois.
Ce bon rang tient au calcul en net. Avant prélèvements, la pension d’un salarié moyen ne représente que 56,6 % de son salaire brut [4]. La différence vient de ce qu’un retraité paie moins qu’un salarié : il ne cotise plus pour sa retraite ni pour le chômage, et sa CSG plafonne à 8,3 %, contre 9,2 % sur une fiche de paie. C’est pourtant le taux net qui compte pour le budget d’un ménage, et c’est lui qui place la France au-dessus de la moyenne.
| Taux de remplacement net | France | Moyenne UE à 27 | Moyenne OCDE |
|---|---|---|---|
| Moitié du salaire moyen | 66,1 % | 76,6 % | 75,4 % |
| Salaire moyen | 70,0 % | 65,2 % | 63,2 % |
| Double du salaire moyen | 58,9 % | 55,5 % | 52,9 % |
Régimes obligatoires, hommes, carrière complète commencée à 22 ans en 2024. Source : OCDE, Panorama des pensions 2025, tableau 4.4.
Les petits salaires, moins bien couverts en France que chez ses voisins
Le classement s’inverse quand on descend l’échelle des salaires. Pour un salarié payé la moitié du salaire moyen, environ 1 915 € bruts par mois, un peu plus que le Smic, la pension nette ne remplacerait que 66,1 % de la paie en France, contre 76,6 % en moyenne dans l’UE [1]. La France glisse alors au 18e rang sur 26, selon nos calculs. La Belgique (80,9 %) et le Royaume-Uni (76,2 %), distancés au salaire moyen, repassent devant.
Dans la plupart des pays, la retraite couvre une plus grande part d’une petite paie que d’une paie moyenne : pension forfaitaire, minimum garanti ou barème plus généreux en bas de l’échelle relèvent le taux. En brut, la moyenne de l’OCDE monte ainsi de 52 % au salaire moyen à 65,5 % au demi-salaire. En France, elle reste à 56,6 % aux deux niveaux [4] : la pension suit le salaire de façon presque proportionnelle. Sur les 26 pays européens de l’OCDE, six seulement couvrent moins bien le bas salaire que le salaire moyen, l’Autriche, l’Espagne, la Finlande, l’Italie, le Portugal et la France, qui affiche après la Finlande le taux le plus faible de ce groupe.
L’OCDE le relève dans sa note consacrée à la France : les taux de remplacement y sont « proches de la moyenne de l’UE sauf pour les bas salaires où ils sont sensiblement plus faibles » [5]. À l’autre bout de l’échelle, le système reste généreux : l’Agirc-Arrco ouvre des droits jusqu’à huit fois le plafond de la Sécurité sociale, bien au-delà de ce que prévoient la plupart des pays membres.
Combien épargner pour viser 70 % de son salaire brut
Le rapport du 4 novembre, « Perspectives de l’OCDE sur les pensions 2026 », part de ces taux pour mesurer un « écart de cotisation ». C’est la part du salaire qu’il faudrait verser en plus sur un plan d’épargne retraite, chaque année de 22 ans jusqu’au départ, pour atteindre un repère fixé à 70 % du salaire brut au salaire moyen, 80 % pour les bas salaires et 60 % pour les hauts [2]. Le calcul suppose un rendement de 2,5 % par an au-delà de l’inflation, 1 % de frais, et la conversion du capital en rente à vie.
Pour un salarié français au salaire moyen, cet écart atteint 6,2 % du salaire, contre 11,1 % en Allemagne, 10,7 % en Belgique et 9,1 % au Royaume-Uni [3]. Appliqué au salaire brut moyen de 2025, 3 830 €, il représente environ 238 € par mois. Ce manque se mesure en brut : il comble la distance entre 56,6 % et 70 % du salaire brut, alors que la pension nette d’un salarié moyen couvre déjà 70 % de son salaire net.
Le même effort pèse bien plus lourd sur une petite paie. D’après le graphique de l’OCDE qui détaille l’écart par niveau de revenu, un salarié français à la moitié du salaire moyen devrait mettre de côté près de 11 % de son salaire, presque deux fois plus qu’au salaire moyen. La France figure parmi les 13 pays où les bas salaires devraient épargner au moins 10 % [2]. Sur 1 915 € bruts, cela fait un peu plus de 200 € par mois selon nos calculs, presque autant d’euros que le salarié moyen pour une paie deux fois plus petite. Et la marge est mince : les cotisations retraite obligatoires prennent déjà environ 28 % du salaire dans le privé en France, un taux que seules l’Italie et la Tchéquie dépassent dans l’OCDE [5].
Ce que la capitalisation ajoute chez les voisins de la France
Là où la retraite obligatoire est faible, l’épargne retraite facultative comble une partie du trou. L’OCDE la modélise dans les dix pays où elle est répandue [4]. En Allemagne, un salarié moyen qui cotiserait à un plan facultatif toute sa carrière verrait son taux net passer de 53,3 % à 68 %, encore un peu sous les 70 % que la France assure sans épargne. En Belgique, le taux grimpe de 61,1 % à 74,1 %, en Irlande de 33,7 % à 72,3 %.
Ce complément reste marginal en France, où la capitalisation fournit environ 2 % des retraites perçues par les ménages, contre 18 % en moyenne dans l’OCDE [6]. Le rapport de l’OCDE crédite la loi Pacte de 2019 et ses plans d’épargne retraite (PER) d’avoir fait progresser l’adhésion [2], sur un marché qui pesait 78 000 milliards de dollars d’actifs fin 2025 dans les pays membres, 106 % de leur PIB [7]. Faire une place plus large à ce modèle en France obligerait toutefois les actifs à payer deux fois pendant la transition, pour les pensions des retraités actuels et pour leur propre épargne, comme nous l’avions calculé à propos de la retraite par capitalisation défendue par Sarah Knafo.
Le niveau des pensions françaises n’est pas pour autant garanti. Le classement mondial des retraites de Mercer plaçait en octobre la France 3e sur 55 pays pour ce niveau, mais lui donnait seulement un D pour la viabilité de leur financement, comme nous l’avions détaillé dans notre analyse de ce classement.
Les taux de l’OCDE sont d’ailleurs des plafonds. L’organisation suppose une carrière complète et des règles inchangées jusqu’à la retraite des jeunes d’aujourd’hui ; elle présente donc ses écarts de cotisation comme des minimums [2]. Chômage, temps partiel ou entrée tardive dans l’emploi réduisent la pension obligatoire et allongent l’effort. Et commencer à épargner à 45 ans plutôt qu’à 22 ans double à peu près le taux à verser chaque mois : autour de 12 % du salaire pour un salarié moyen français, selon nos calculs.
Sources et références
[1] OCDE — Panorama des pensions 2025, « Taux de remplacement nets », tableau 4.4, 27 novembre 2025
https://www.oecd.org/fr/publications/2025/11/pensions-at-a-glance-2025_76510fe4/full-report/net-pension-replacement-rates_a7a9e376.html
[2] OCDE — « OECD Pensions Outlook 2026: Are We Saving Enough for Retirement? », chapitre 2, 4 novembre 2026 (PDF)
https://www.oecd.org/content/dam/oecd/en/publications/reports/2026/11/oecd-pensions-outlook-2026_534da97b/a51aa775-en.pdf
[3] Euronews — Servet Yanatma, « Retraite : dans 22 pays européens, les pensions obligatoires insuffisantes selon l’OCDE », 7 novembre 2026
https://fr.euronews.com/2026/11/07/retraite-dans-22-pays-europeens-les-pensions-obligatoires-insuffisantes-selon-locde
[4] OCDE — Panorama des pensions 2025, « Taux de remplacement nets : régimes obligatoires et facultatifs », tableau 4.5, 27 novembre 2025
https://www.oecd.org/fr/publications/2025/11/pensions-at-a-glance-2025_76510fe4/full-report/net-pension-replacement-rates-mandatory-and-voluntary-schemes_199626d9.html
[5] OCDE — « Panorama des pensions 2025 : France », note pays, novembre 2025 (PDF)
https://www.oecd.org/content/dam/oecd/fr/publications/reports/2025/11/pensions-at-a-glance-2025-country-notes_e320013d/france_3b5d5fcb/334f8035-fr.pdf
[6] Fipeco — François Ecalle, « Les retraites par capitalisation », commentaire d’actualité, 5 mars 2026
https://www.fipeco.fr/commentaire/Les%20retraites%20par%20capitalisation
[7] OCDE — « Les pouvoirs publics doivent utiliser davantage les dispositifs de retraite par capitalisation pour améliorer les revenus de retraite, selon l’OCDE », communiqué, 4 novembre 2026
https://www.oecd.org/fr/about/news/press-releases/2026/11/governments-need-to-make-greater-use-of-asset-backed-pensions-to-support-retirement-incomes-oecd-says.html