 Retraite et bien-être

Un « plan épargne dépendance » pour prendre le relais du plan d’épargne retraite (PER) au moment de la retraite : c’est l’une des 26 propositions du rapport sur la croissance et la transmission des TPE et des PME qu’Olivia Grégoire, députée de Paris et ancienne ministre, a remis au Premier ministre cet automne [1].
Ce plan n’existe pas : c’est une recommandation, pas une loi. Le rapport prévoit lui-même la « création de l’enveloppe par la loi, dans un véhicule législatif dédié » [1]. Olivia Grégoire a indiqué à L’Express travailler avec Denis Ferrand, de l’institut économique Rexecode, sur une proposition de loi qui en poserait les bases [2]. Aucun calendrier n’est annoncé [6].
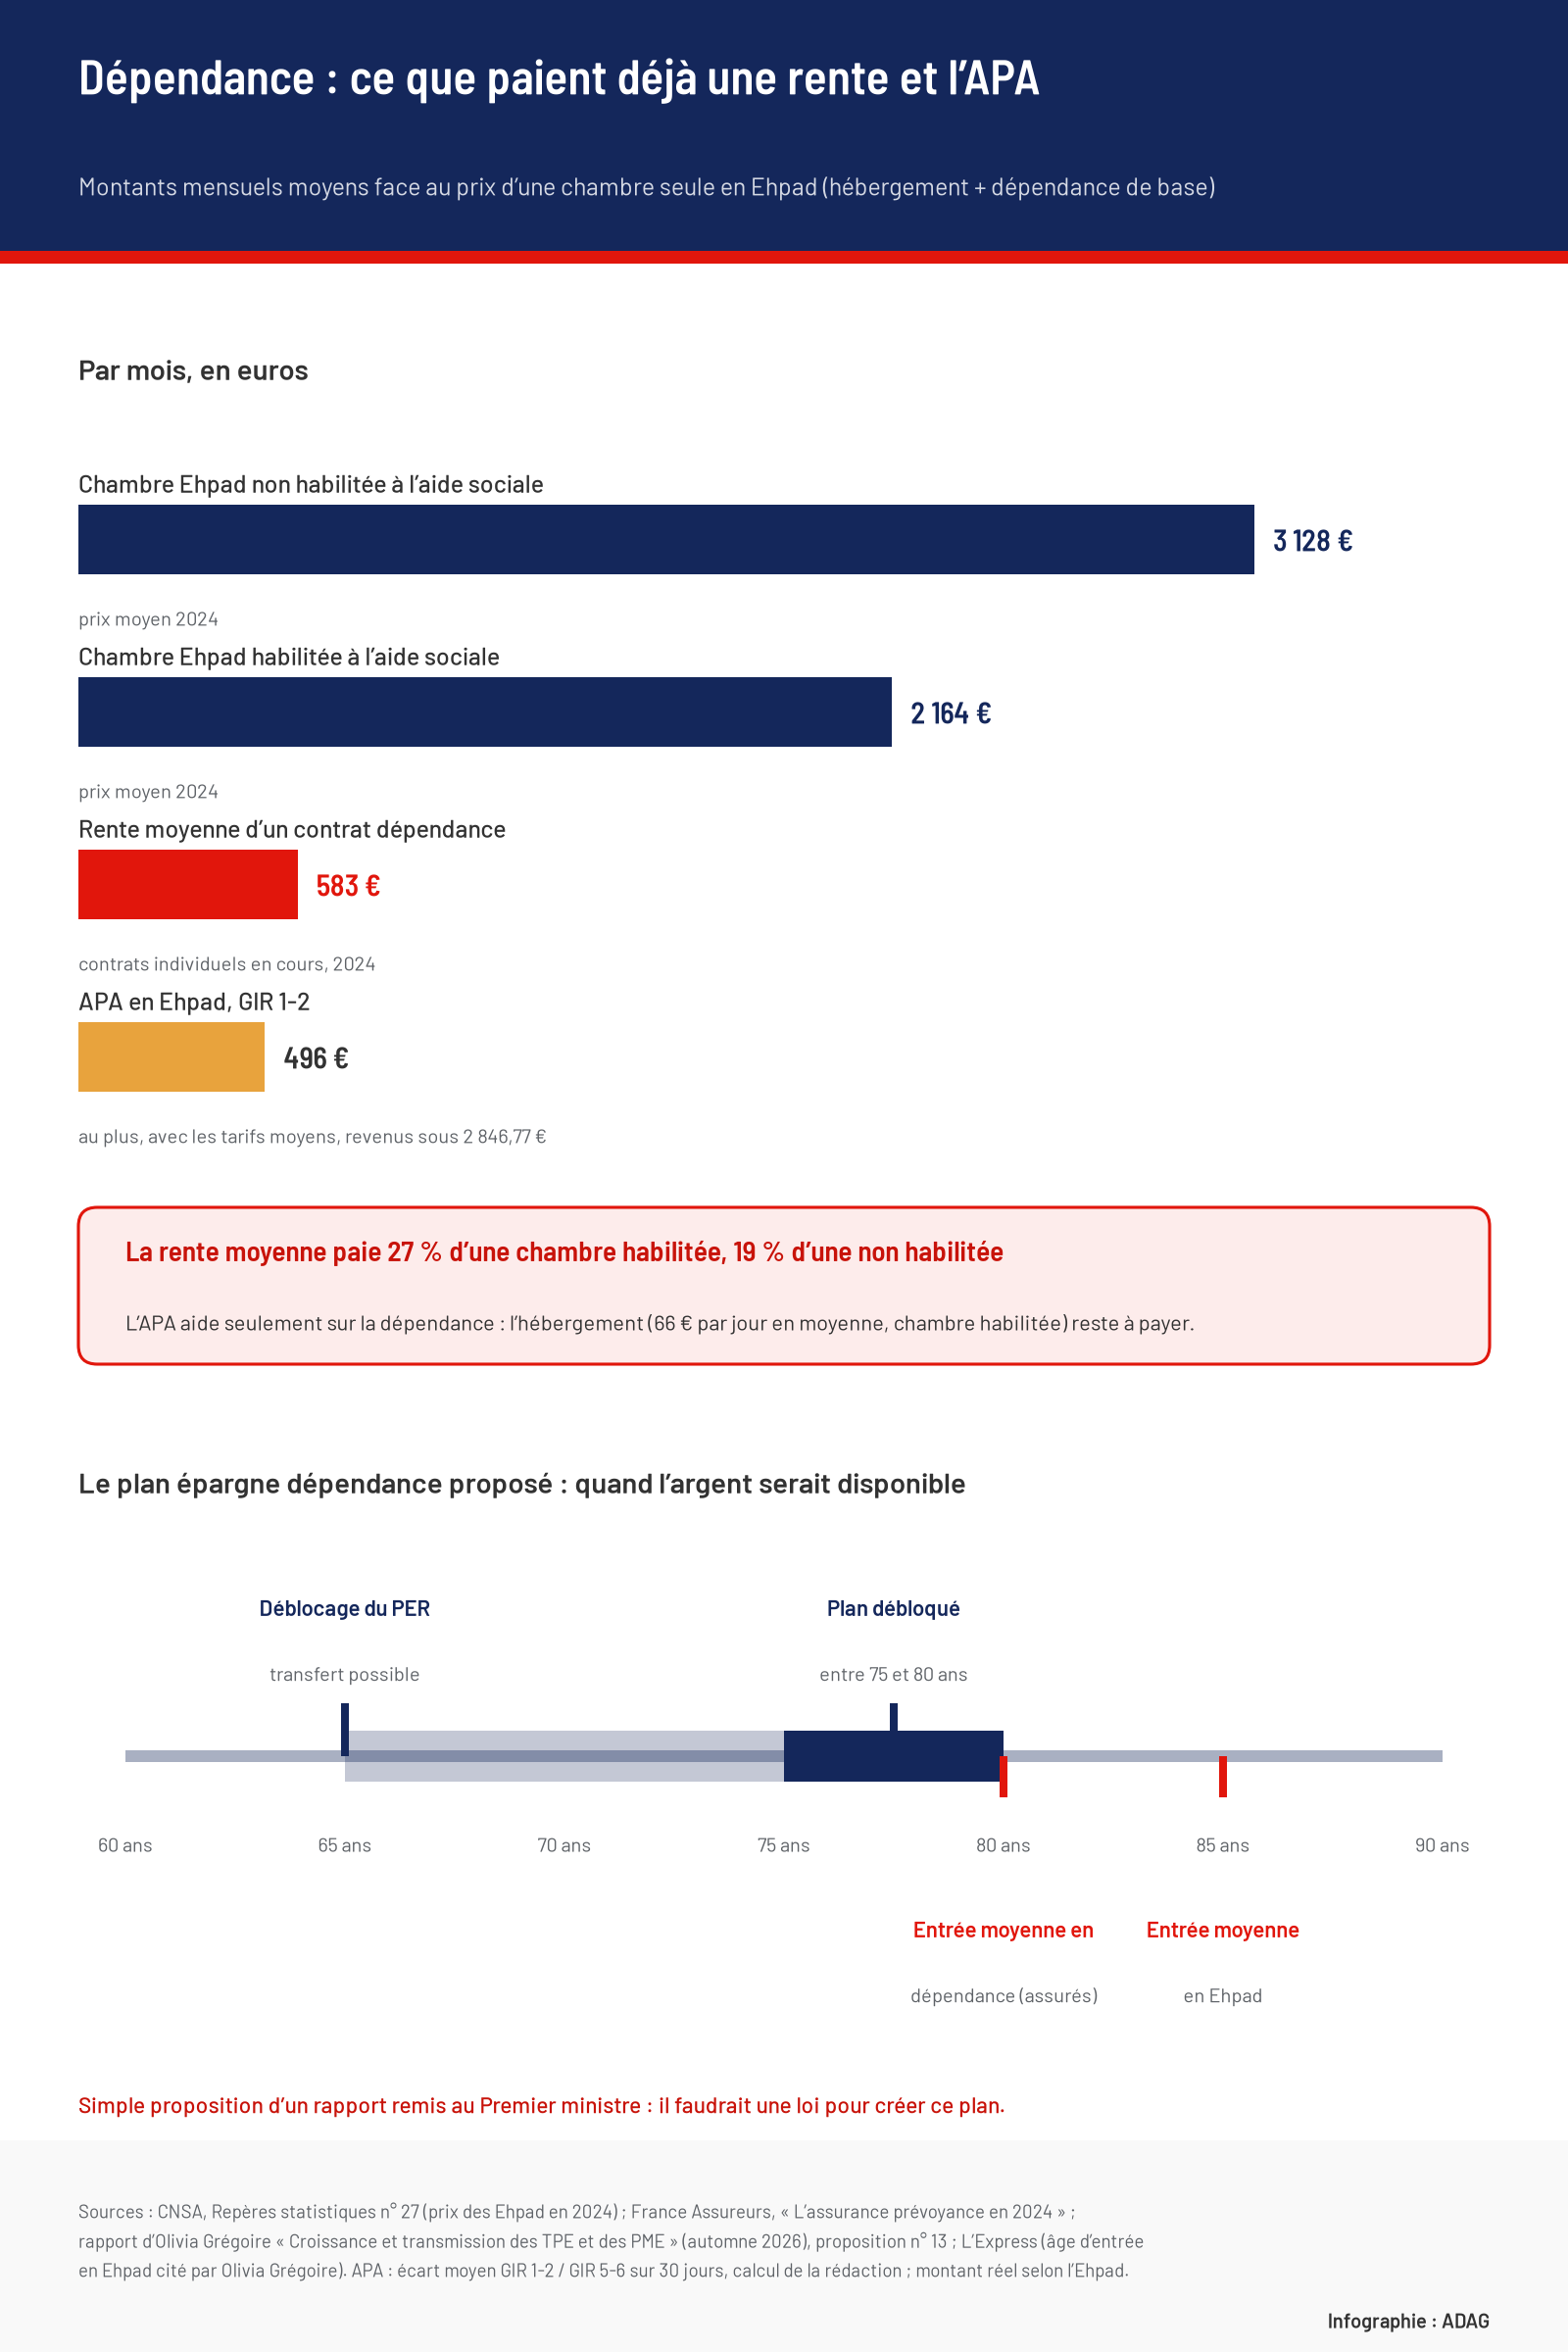
Pour un retraité ou une famille qui se demande comment payer un jour une aide à domicile ou un Ehpad, la question utile est donc ailleurs : que paient déjà les outils existants, face à une chambre d’Ehpad facturée en moyenne 2 164 € par mois ?
Le plan épargne dépendance d’Olivia Grégoire prolongerait le PER de 10 à 15 ans
Le mécanisme proposé est simple. Au moment de débloquer son PER, l’épargnant pourrait transférer tout ou partie de son capital dans cette nouvelle enveloppe, qui bénéficierait « des mêmes avantages fiscaux » [1]. Pour rappel, les versements volontaires sur un PER individuel peuvent être déduits du revenu imposable, dans certaines limites [5]. Le rapport ne précise pas comment l’argent serait imposé à la sortie du nouveau plan [6].
En échange, les sommes resteraient bloquées dix à quinze ans, « soit approximativement de 65 à 75 ou 80 ans », selon le rapport [1]. Elles seraient investies en priorité dans des PME, cotées en Bourse ou non, par exemple au travers des fonds labellisés « Croissance PME » que propose le même rapport [1].
« Le Plan Épargne Dépendance capte le capital au moment où il allait devenir dormant et le remet au travail. »
Rapport d’Olivia Grégoire, proposition n° 13 [1]
La phrase dit l’ordre des priorités. Le texte est d’abord un rapport sur le financement des petites entreprises, et la dépendance y sert d’horizon de placement. Ce double objectif a un prix pour l’épargnant : une PME non cotée peut perdre de la valeur et ses titres se revendent difficilement, donc le risque de perte en capital est réel [6][7]. Le rapport prévoit d’informer l’épargnant de ces risques et une allocation « progressivement sécurisée à l’approche de l’échéance » [1].
Rente du PER, assurance dépendance, APA : ce qui existe déjà
Le rapport affirme qu’aucun produit d’épargne dédié à la dépendance n’existe [1]. C’est exact pour l’épargne, mais trois outils servent déjà à la financer, chacun avec sa limite :
| Outil | Ce qu’il verse | Sa limite |
|---|---|---|
| Rente du PER | À partir de l’âge légal de la retraite, l’épargne est versée en capital, en rente viagère (à vie) ou en partie dans les deux [5] | Le montant dépend de l’épargne accumulée ; la rente ne change pas avec la dépendance, sauf garantie spécifique prévue au contrat [4] |
| Contrat d’assurance dépendance | Une rente mensuelle si la perte d’autonomie survient : 583 € en moyenne en 2024 pour les contrats individuels [4] | Cotisation de 472 € par an en moyenne, souscrite vers 64 ans ; de moins en moins de nouveaux assurés [4] |
| APA (allocation personnalisée d’autonomie) | Aide du département dès 60 ans, pour les GIR 1 à 4 ; en Ehpad, elle paie une partie du tarif dépendance [8] | Elle ne paie ni l’hébergement ni les soins ; elle n’est pas récupérée sur la succession [8] |
L’assurance dépendance est le seul de ces outils conçu pour ce risque, et elle recule. Fin 2024, 2,4 millions de personnes étaient couvertes par une entreprise d’assurance, 6,9 % de moins qu’un an plus tôt, et seulement 2 400 personnes avaient souscrit un nouveau contrat dans l’année [4]. Les 44 200 rentes en cours sur les contrats purement dépendance montrent quand le besoin arrive : pour les contrats individuels, l’entrée en dépendance se fait à 80 ans en moyenne [4].
Face à un mois d’Ehpad, chaque aide ne couvre qu’une partie de la facture
Selon la Caisse nationale de solidarité pour l’autonomie (CNSA), une chambre seule en hébergement permanent coûtait en moyenne 2 164 € par mois en 2024 dans un Ehpad habilité à l’aide sociale, et 3 128 € dans un établissement non habilité [3]. Ces prix comprennent l’hébergement et la part de base de la dépendance. À Paris, les places non habilitées dépassent 5 100 € par mois [3]. Sur un an, la note atteint 25 968 € dans le premier cas et 37 536 € dans le second.
Rapportée à ces prix, la rente moyenne d’un contrat dépendance, 583 €, couvre 27 % d’un mois en chambre habilitée et 19 % en chambre non habilitée. Il reste 1 581 € ou 2 545 € à trouver chaque mois.
L’APA agit sur un autre poste. En Ehpad, une personne en GIR 1 ou 2, c’est-à-dire avec une perte d’autonomie importante, relève du tarif dépendance le plus élevé : 22,65 € par jour en moyenne, contre 6,11 € pour les résidents les plus autonomes [3]. Avec moins de 2 846,77 € de revenus par mois, le résident ne paie que ce tarif de base et l’APA règle la différence [8], soit environ 496 € par mois avec les tarifs moyens. L’hébergement, lui, coûte 66 € par jour en moyenne en chambre habilitée, soit 1 980 € sur trente jours [3], et reste entièrement à payer.
C’est ce poste, l’hébergement, qu’aucune aide liée à l’autonomie ne prend en charge, et c’est lui qu’un plan épargne dépendance devrait d’abord financer. Quand les revenus ne suffisent pas, restent l’aide au logement et l’aide sociale à l’hébergement du département, qui se cumulent avec l’APA [8]. Le détail de la facture et de ces aides figure dans notre article sur la tarification en Ehpad et le coût d’un séjour en 2026.
Un plan débloqué entre 75 et 80 ans, une entrée en Ehpad vers 85 ans
Le calendrier du plan proposé laisse une question ouverte. Olivia Grégoire rappelle elle-même que l’on part à la retraite à 63 ans en moyenne et que l’on « entre en Ehpad à 85 ans en moyenne » [2]. Chez les assurés, la rente dépendance démarre en moyenne à 80 ans [4]. Le nouveau plan, lui, serait débloqué entre 75 et 80 ans [1].
Libéré avant le besoin, l’argent devra trouver un usage, et le rapport ne dit pas encore s’il sortirait en capital ou en rente [6]. Une rente versée à vie à partir de 75 ou 80 ans ressemblerait beaucoup à ce que permet déjà la sortie en rente viagère du PER [5]. L’apport du nouveau plan tiendrait surtout à dix ou quinze ans de placement supplémentaire, investis dans des PME et donc exposés à leurs aléas.
Pour que des retraités y placent leur épargne, le rapport demande aussi de changer les règles du conseil financier. Aujourd’hui, passé un certain âge, les actions, surtout non cotées, sont jugées inadaptées et les conseillers s’abstiennent de les proposer ; le rapport veut que l’horizon de l’épargnant soit apprécié « au regard de ses besoins réels, dépendance comprise, plutôt que de son seul âge » [1]. Ces règles se discutent en partie à Bruxelles, dans la stratégie européenne pour les investisseurs particuliers, encore en négociation [1].
Sources et références
[1] Olivia Grégoire — « Croissance et transmission des TPE et des PME », rapport de mission auprès du Gouvernement remis au Premier ministre, automne 2026, proposition n° 13 « Créer un Plan Épargne Dépendance fléché vers le non coté »
https://media.licdn.com/dms/document/media/v2/D4E1FAQF1DLoTkvsYSQ/feedshare-document-url-metadata-scrapper-pdf/B4EaFocLQ9J0A4-/0/1792753581228?e=1793718000&v=beta&t=APVBK2n7r1kJofYUPKIBSdtBKOMEUrRitFYgER0QQWY
[2] L’Express — « Une vague de transmissions d’entreprises arrive » : les propositions de l’ex-ministre Olivia Grégoire, entretien, 21 octobre 2026
https://www.lexpress.fr/economie/politique-economique/une-vague-de-transmissions-dentreprises-arrive-les-propositions-de-lex-ministre-olivia-gregoire-TOXY5Q3VERCEDB5LQIXHLYITTQ/
[3] CNSA — Repères statistiques n° 27, « En 2024, un écart moyen de 1 000 euros par mois entre les chambres habilitées à l’aide sociale en EHPAD et les autres », mars 2026
https://www.cnsa.fr/sites/default/files/2026-04/PUB_RS-n27_Prix-EHPAD_2024_vf.pdf
[4] France Assureurs — « L’assurance prévoyance en 2024 », étude, juillet 2025 (contrats dépendance, p. 12)
https://www.franceassureurs.fr/wp-content/uploads/lassurance-prevoyance-en-2024.pdf
[5] Service-Public.fr (DILA) — « Plan d’épargne retraite (PER) », fiche F34982
https://www.service-public.gouv.fr/particuliers/vosdroits/F34982
[6] MoneyVox — « Épargne : après le PER, un nouveau placement pour financer la dépendance ? », 26 octobre 2026
https://www.moneyvox.fr/placement/actualites/110984/epargne-apres-le-per-un-nouveau-placement-pour-financer-la-dependance
[7] RMC Conso — « Qu’est-ce que le Plan épargne dépendance, un produit d’épargne cousin du PER que propose de mettre en place une députée ? », 27 octobre 2026
https://rmc.bfmtv.com/conso/banque-et-assurance/qu-est-ce-que-le-plan-epargne-dependance-un-produit-d-epargne-cousin-du-per-que-propose-de-mettre-en-place-une-deputee_AN-202610270640.html
[8] Pour les personnes âgées (CNSA, portail officiel) — « L’APA en établissement »
https://www.pour-les-personnes-agees.gouv.fr/vivre-dans-un-ehpad/aides-financieres-en-ehpad/l-apa-en-etablissement