 Retraite et bien-être

Une maladie liée au travail peut se déclarer des années après la dernière journée de travail. À la retraite, on se demande alors s’il est encore temps de la faire reconnaître, et si cela change quelque chose à sa pension.
Dans cet article, vous voyez comment faire la démarche une fois retraité, et ce que la reconnaissance rapporte vraiment.
Peut-on faire reconnaître une maladie professionnelle une fois à la retraite ?
Ancien salarié ? Votre demande part à la caisse de votre régime : la CPAM pour le régime général, la MSA pour le régime agricole.
Ancien fonctionnaire de l’État ? Adressez-vous au Service des retraites de l’État. Inutile de chercher ailleurs, c’est là que votre dossier sera traité.
Votre maladie figure dans un tableau ? Elle est présumée professionnelle si ses conditions sont remplies. Hors tableau, il faut prouver un lien direct et essentiel avec le travail et 25 % d’incapacité minimum.
Fonctionnaire de l’État ? Une rente viagère peut s’ouvrir si l’imputabilité au service est reconnue après radiation. Pour les aides liées au handicap, voyez la RQTH à la retraite. Ne tardez pas, déposez dès le diagnostic.
Quels délais pour déclarer la maladie ?
Déclarez la maladie dès que possible. Si un arrêt de travail est prescrit, la limite est de 15 jours après le début de cet arrêt.
Ce délai est court, et la retraite ne le relance pas. Ne laissez pas ce délai filer en pensant que votre départ vous laisse du temps.
En ce moment
 Votre congé parental ne s’ajoute pas aux trimestres de vos enfants, un piège à vérifier aux rendez-vous retraite gratuits de l’Agirc-Arrco jusqu’au 27 novembre
 Vous déclarez encore vos revenus sur papier et votre centre des impôts ne répond qu’à un appel sur deux ? Un autre numéro décroche bien plus souvent
Le délai de deux ans part du début de votre arrêt pour maladie, ou de la date du certificat qui relie la maladie au travail. Pour le déclarer, joignez ces pièces :
- Le certificat médical initial.
- Les pièces qui prouvent la maladie et votre exposition au risque au travail.
- Pour l’âge de départ, voyez à quel âge vous pouvez partir à la retraite.
Déclarer une maladie professionnelle : les étapes
Commencez par faire constater la maladie par un médecin. Demandez-lui un certificat médical initial : c’est la pièce de départ, et sans elle rien ne bouge.
Ensuite, remplissez la déclaration de maladie professionnelle et envoyez-la, avec les documents, à votre caisse. Ne traînez pas : plus vous attendez, plus le dossier se complique.
Si vous avez travaillé dehors, voyez les expositions au soleil passées et rassemblez les pièces :
- Le certificat médical initial et la déclaration.
- Les examens du tableau, s’il les exige.
- La caisse a 120 jours francs pour instruire le dossier.
- Si la maladie ne rentre pas dans le tableau, la caisse saisit le comité régional (CRRMP), qui rend son avis en 120 jours francs.
Combien touche-t-on après une reconnaissance ?
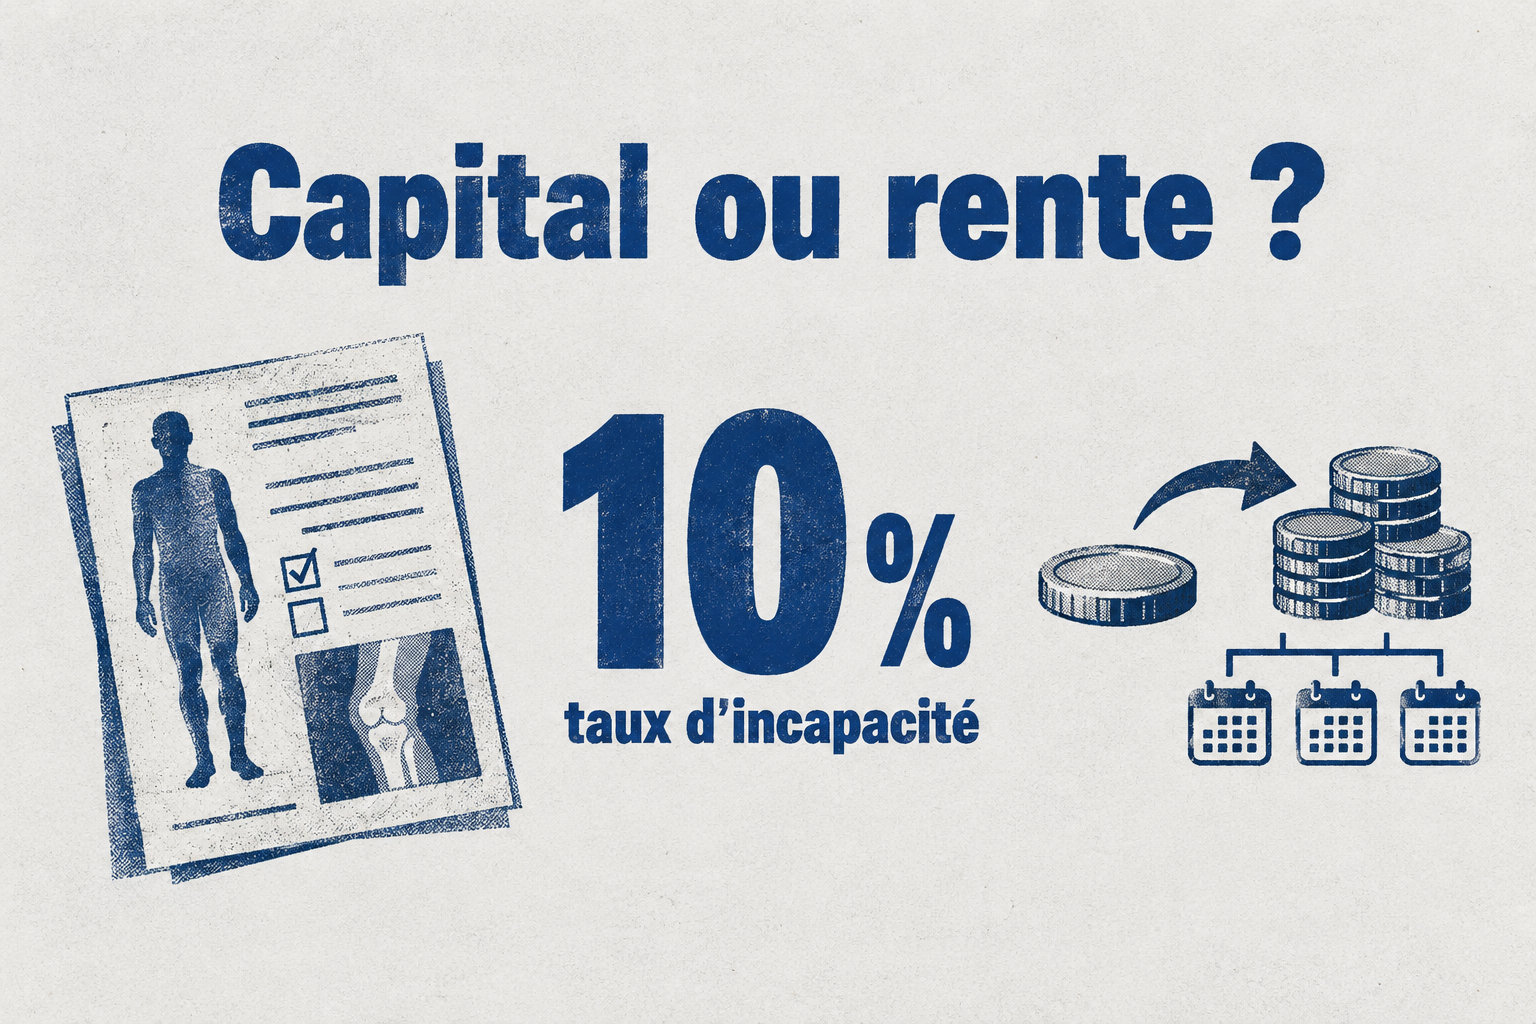
Moins de 10 % d’incapacité : un capital
Le taux d’incapacité permanente (IPP), c’est-à-dire le pourcentage de séquelles que la caisse retient, décide de la forme de l’indemnisation. Elle le fixe en tenant compte de la maladie, de l’état général, de l’âge et des aptitudes professionnelles.
Sous 10 %, vous touchez un capital unique, versé en une fois, dont le montant suit un barème. Pas de rente. Et c’est là que tout se joue : 9 % et 10 % ne donnent pas la même aide.
Pas d’accord avec le taux ? Contestez-le devant la commission médicale de recours amiable, dans les deux mois suivant la notification.
À partir de 10 % d’incapacité : une rente
À partir de 10 %, vous touchez une rente. Son montant dépend de deux choses : votre salaire annuel de référence et votre taux d’incapacité.
Jusqu’à 50 %, le taux retenu est réduit de moitié. Au-delà, la part qui dépasse 50 % compte pour une fois et demie.
Sous 50 %, la rente arrive tous les trois mois. À partir de 50 %, elle arrive chaque mois.
Si vous vivez surtout de cette somme, ce rythme compte. Si votre taux frôle 50 %, vérifiez-le avec soin : chaque point au-delà pèse davantage.
Quel effet sur le départ à la retraite ?
Incapacité d’au moins 20 %
À partir de 20 % d’incapacité permanente d’origine professionnelle, vous pouvez partir à la retraite dès 60 ans, au taux plein. La durée de vos cotisations ne change rien à cette règle, c’est le taux qui compte.
Pour les conditions exactes et le cumul avec votre rente, voyez IPP et retraite, départ anticipé et cumul de la rente. Ce cas est facile à manquer, et c’est dommage.
Si votre taux atteint 20 %, demandez ce départ dès 60 ans sans attendre l’âge habituel.
Incapacité de 10 % à moins de 20 %
Avec un taux d’au moins 10 % et inférieur à 20 %, vous pouvez partir jusqu’à deux ans avant l’âge légal, à condition de remplir les critères suivants.
| Critère | Ce qu’il faut | Ce que vérifie la commission |
|---|---|---|
| Taux d’incapacité | Au moins 10 % et moins de 20 % | Que votre demande relève bien de cette tranche |
| Exposition | 17 ans d’exposition à des risques professionnels | Que cette exposition a bien eu lieu |
| Lien | Un lien entre cette exposition et votre incapacité | Que ce lien existe dans votre dossier |
La rente se cumule-t-elle avec la pension de retraite ?
Avec la pension de retraite
Si vous êtes fonctionnaire de l’État, bonne nouvelle : la rente viagère d’invalidité, payée à vie, se cumule avec votre pension de retraite. Cela vaut aussi si la maladie est reconnue après votre départ.
Si vous étiez salarié du privé, la rente d’incapacité permanente indemnise les séquelles de la maladie. Son montant dépend de votre salaire de référence et de votre taux d’incapacité.
Une erreur fréquente consiste à croire que la reconnaissance ouvre automatiquement des points de retraite complémentaire. C’est faux : ces points Agirc-Arrco ne sont pas créés par une maladie reconnue après votre départ en retraite.
Ces points ne s’obtiennent que si l’arrêt a dépassé 60 jours consécutifs. Une rente avec un taux d’au moins deux tiers peut aussi les ouvrir. Dans le doute, vérifiez votre relevé de carrière avant de compter dessus.
Avec une pension d’invalidité
Une rente de fonctionnaire de l’État peut se cumuler avec une allocation temporaire d’invalidité (ATI), versée pour une infirmité distincte.
Si vous avez deux infirmités reconnues, demandez le détail des deux versements à votre service gestionnaire. Ne renoncez pas à une ATI par crainte de perdre la rente : posez la question avant de décider.
Et si la caisse refuse la reconnaissance ?
Vous contestez un taux d’incapacité ? Saisissez la commission médicale de recours amiable dans les deux mois suivant la notification. Ne le laissez pas filer.
Si la caisse refuse la reconnaissance, le recours passe par sa commission de recours amiable, puis par le tribunal judiciaire compétent en sécurité sociale. Son délai est différent : demandez-le à votre caisse.
Vous êtes déjà consolidé, et la maladie revient ou s’aggrave ? Ce n’est pas la fin du dossier. On parle de rechute si elle est liée à la maladie professionnelle et demande de nouveaux soins.
Votre médecin établit alors un certificat médical de rechute, à envoyer à la caisse. Ne le gardez pas dans un tiroir : c’est lui qui lance la nouvelle démarche.
Vous pouvez faire reconnaître une maladie professionnelle à la retraite, mais ne tardez pas : le délai de déclaration ne s’arrête pas au départ.
Votre prochain pas est simple : demandez un certificat médical initial à votre médecin, puis envoyez la déclaration à votre caisse, ou au Service des retraites de l’État si vous étiez fonctionnaire.