 Retraite et bien-être

Sommaire
Les simulations publiées cette semaine reposent sur le même mécanisme : l’épargnant retire chaque mois une part de son capital, qui continue de rapporter un peu, jusqu’à ce qu’il ne reste plus rien [1]. Quelqu’un qui commence ces retraits à 64 ans les voit s’arrêter à 84 ans. Or la table de mortalité que les assureurs doivent utiliser pour leurs rentes prévoit que la grande majorité des épargnants de cet âge seront encore là ce jour-là. Pour un revenu garanti jusqu’au dernier jour, la question n’est plus « combien pour vingt ans ? » mais « combien pour une vie entière ? », et c’est l’assureur qui fait le calcul.
Rente viagère : la table de mortalité TGF05 fixe le prix du revenu à vie
Une rente viagère transforme un capital, celui d’un plan d’épargne retraite (PER) par exemple, en un versement fixé à l’avance et payé jusqu’au décès. À partir de l’âge légal de départ, un PER individuel peut être récupéré en capital, en une ou plusieurs fois, ou converti en rente, éventuellement réversible au profit d’un proche [2]. Pour fixer le montant, le code des assurances impose deux ingrédients à l’assureur : une table de mortalité et un taux d’intérêt technique [3].
Les tables homologuées pour les rentes sont les TGF05 (femmes) et TGH05 (hommes), en vigueur depuis le 1er janvier 2007 [4]. Ce sont des tables « par génération » : elles prévoient une durée de vie différente selon l’année de naissance, et elles sont établies sur des populations d’assurés, qui vivent plus longtemps que la moyenne [3]. Pour une femme née en 1965, la TGF05 compte 30,6 années de vie à 64 ans, soit jusqu’à près de 95 ans ; la TGH05 en compte 27 pour un homme du même âge.
Le capital nécessaire selon l’âge de départ
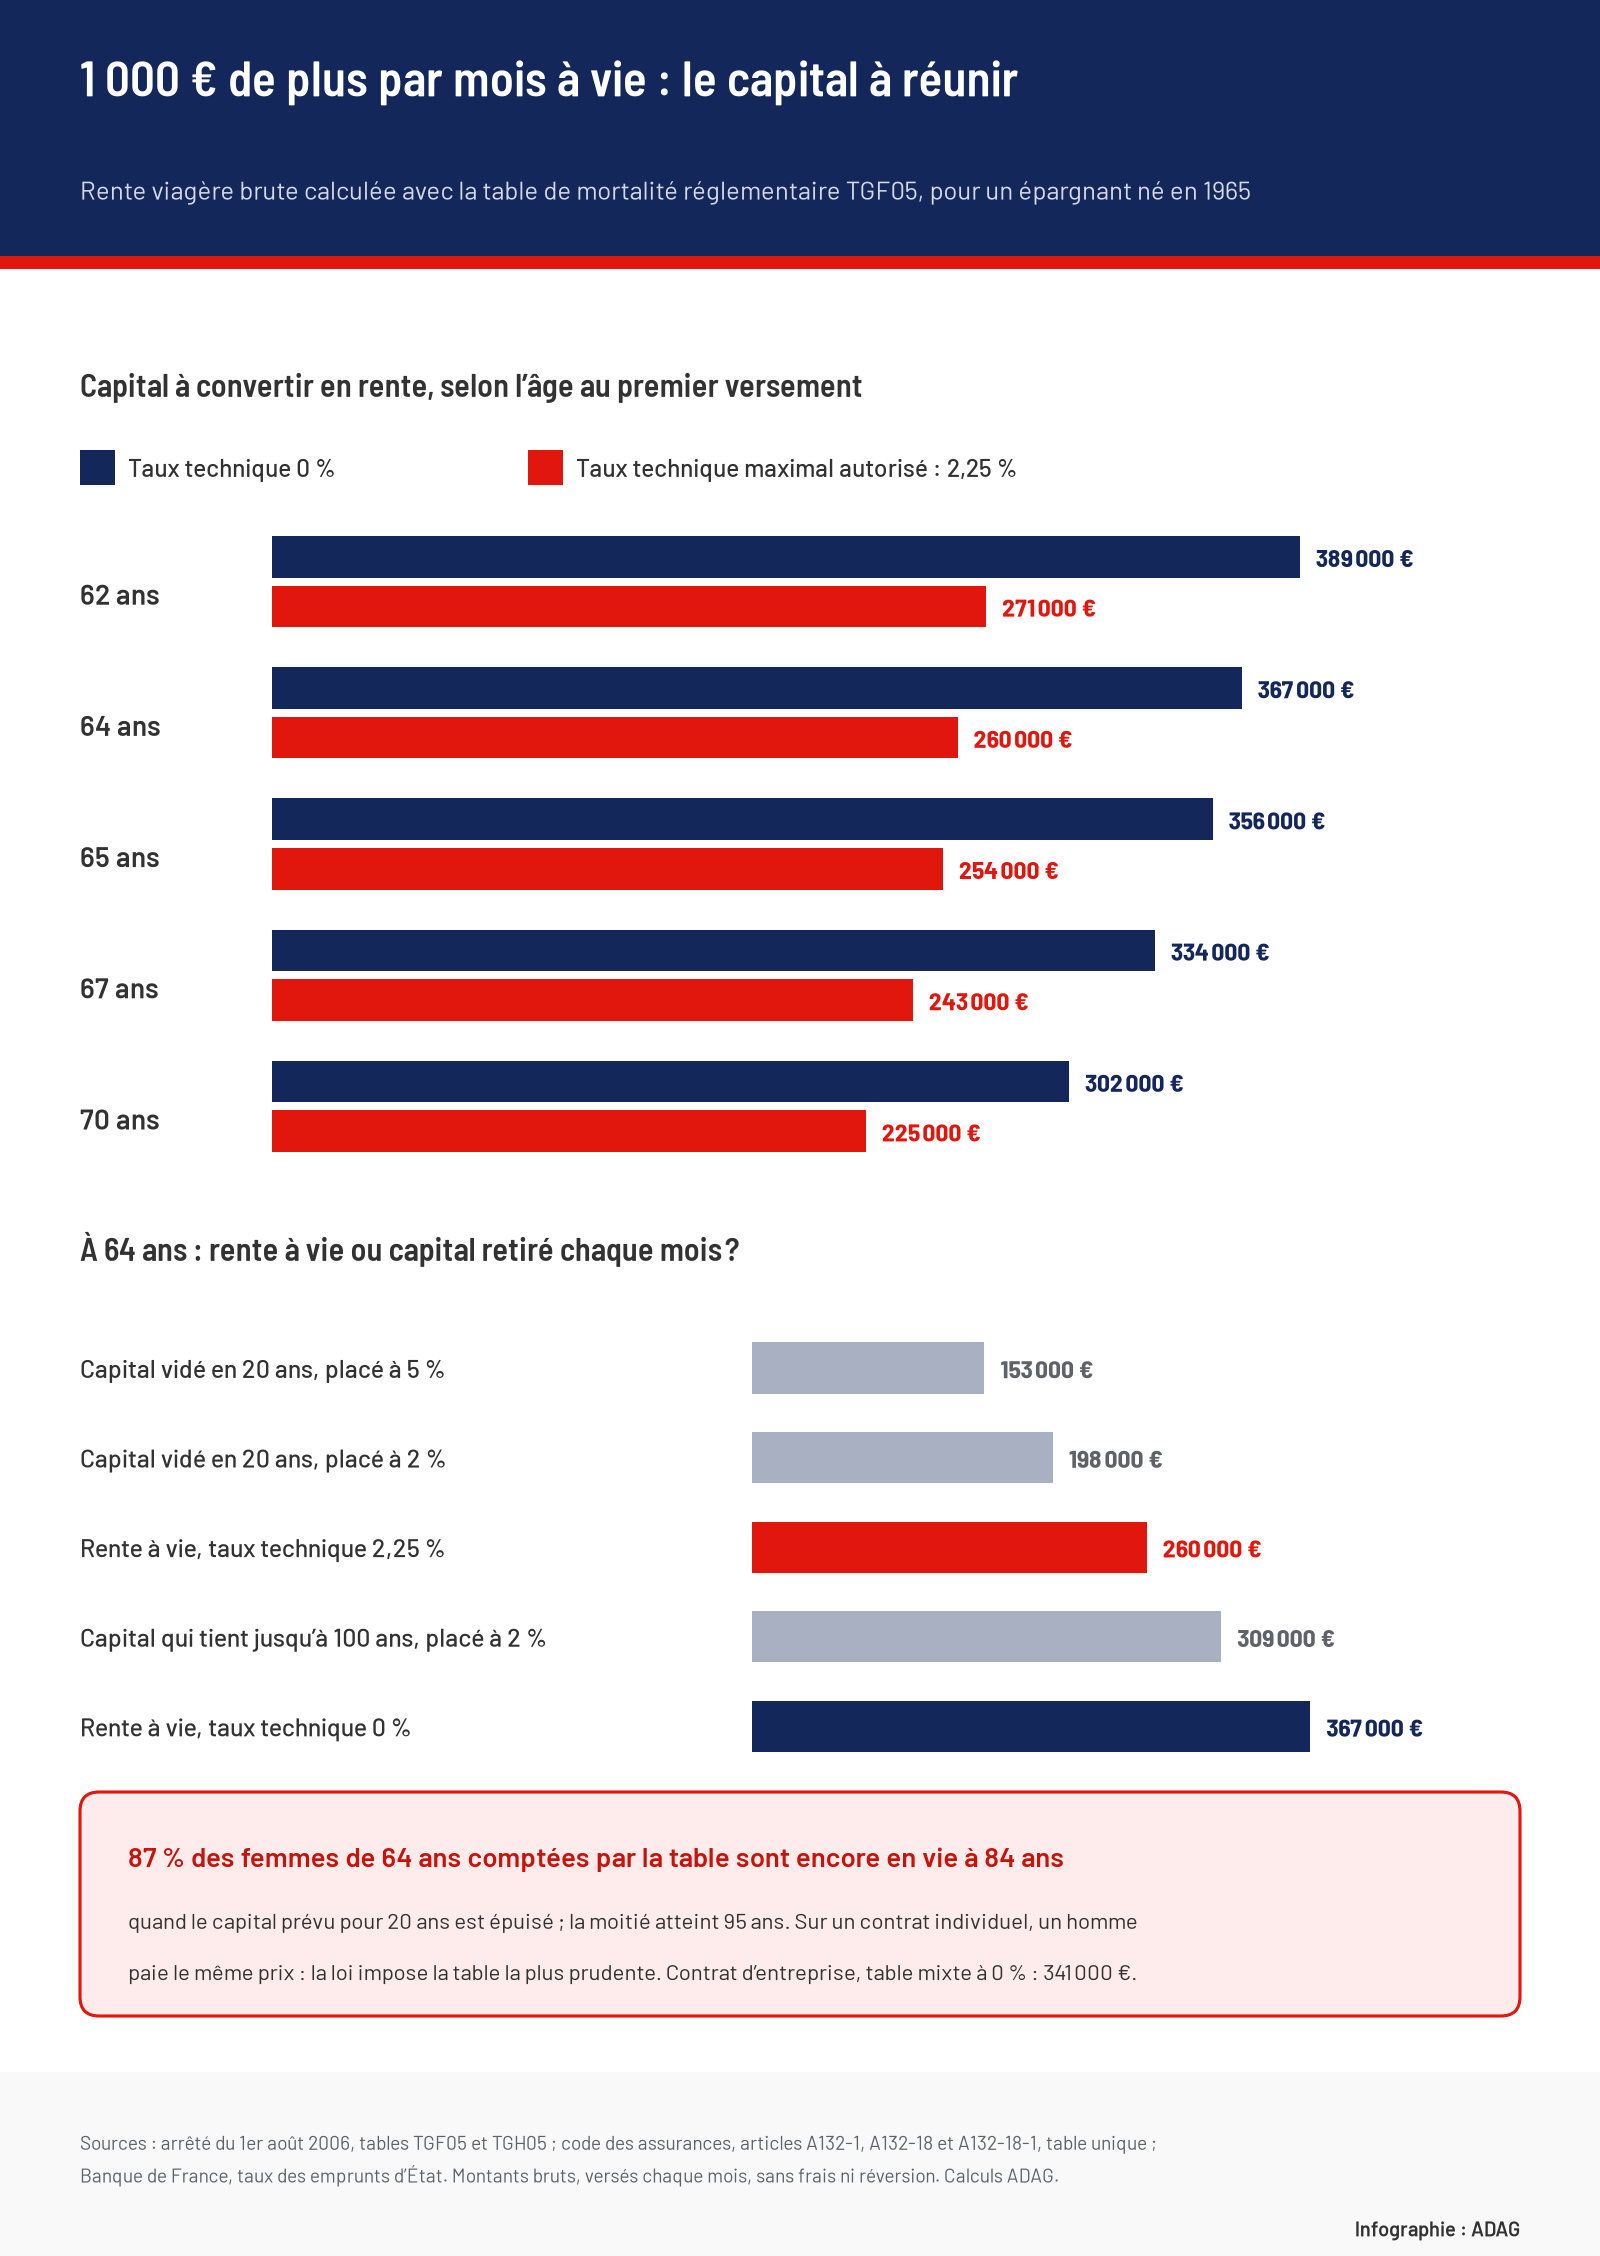
Nous avons appliqué ces tables à un épargnant né en 1965, qui a 61 ans aujourd’hui, pour une rente de 1 000 € brut par mois, versée à la fin de chaque mois, sans réversion ni frais. Le second paramètre, le taux technique, correspond aux intérêts que l’assureur s’engage à l’avance à intégrer dans la rente. Il le choisit lui-même, entre 0 et un maximum réglementaire : 60 % du taux moyen des emprunts d’État, arrondi par paliers de 0,25 point et jamais plus de 3,5 % [5]. Ce maximum est de 2,25 % depuis la fin septembre [6], et la remontée des taux d’État en octobre ne suffit pas à le relever [7].
| Âge au premier versement | Taux technique 0 % | Taux technique 2,25 % |
|---|---|---|
| 62 ans | 389 000 € | 271 000 € |
| 64 ans | 367 000 € | 260 000 € |
| 65 ans | 356 000 € | 254 000 € |
| 67 ans | 334 000 € | 243 000 € |
| 70 ans | 302 000 € | 225 000 € |
Chaque année de plus avant la conversion allège la facture d’environ 11 000 € à taux nul, parce que la rente sera versée moins longtemps. Le taux technique pèse davantage encore : à 64 ans, passer de 0 à 2,25 % fait baisser le capital nécessaire de plus de 100 000 €. Ce gain se paie ensuite, car l’assureur a déjà versé d’avance une partie des intérêts futurs ; la rente démarre plus haut mais garde moins de marge pour être revalorisée. Le taux retenu figure dans la notice du contrat, tout comme les éventuels frais prélevés sur chaque rente, qui augmentent d’autant le capital à réunir.
Sur un contrat individuel, un homme paie le prix d’une femme
Sur un PER individuel ou une assurance vie, un homme et une femme du même âge paient le même tarif. Le code des assurances dit quelle table utiliser : lorsqu’un assureur retient une table unique pour tous ses assurés, ce doit être « la table appropriée conduisant au tarif le plus prudent » [3]. Pour une rente, c’est la table des femmes, qui vivent plus longtemps. Un homme de 64 ans paie donc sa rente comme si sa durée de vie était celle d’une femme : 367 000 € à taux nul, environ 43 000 € de plus que ce qu’aurait donné la table des hommes. L’assureur peut aussi utiliser ses propres tables, certifiées par un actuaire indépendant, mais le tarif d’une rente ne peut alors pas descendre sous celui des tables homologuées [3].
Les contrats d’entreprise obéissent à une autre règle. Depuis le 23 novembre 2024, un PER d’entreprise obligatoire ou un ancien contrat « article 83 » peut utiliser une table unique, qui mélange 60 % de la table des hommes et 40 % de celle des femmes [8]. À 64 ans et à taux nul, il faut alors environ 341 000 € pour 1 000 € par mois, soit 26 000 € de moins que sur un contrat individuel.
Sortie en capital : 200 000 € pour vingt ans, et ensuite ?
La sortie en capital ne dépend d’aucune table : l’épargnant fixe lui-même la durée. Pour retirer 1 000 € chaque mois pendant vingt ans, il faut 240 000 € sans aucun rendement, environ 198 000 € si l’argent restant rapporte 2 % par an et 153 000 € à 5 %. Les montants de 196 217 € et 149 547 € qui circulent [1] correspondent à un retrait unique de 12 000 € en fin d’année ; mois par mois, l’écart reste de quelques milliers d’euros. Le placement à 5 % suppose de garder une bonne part de l’épargne en actions ou en fonds risqués pendant la retraite, sans garantie.
Le vrai risque est ailleurs. Selon la table TGF05, 87 % des femmes de 64 ans de la génération 1965 sont encore en vie à 84 ans, quand ce capital est épuisé, et la moitié atteint 95 ans. Avec la table des hommes, elles sont 79 % à 84 ans. Meilleurtaux Placement, qui chiffre un complément de 500 € jusqu’à 90 ans, le signale aussi : une rente viagère « protège contre le risque de vivre au-delà de 90 ans » [9].
Pour s’assurer seul les mêmes 1 000 € jusqu’à 100 ans, avec un placement à 2 %, il faudrait environ 309 000 € à 64 ans. C’est plus que la rente au taux technique maximal (260 000 €) : dans une rente, ceux qui meurent tôt financent ceux qui vivent longtemps, ce qu’aucun épargnant ne peut faire seul. La contrepartie est écrite dans les règles du PER : une rente non réversible s’arrête au décès et l’épargne restante n’est pas transmise [2]. Prévoir une réversion au conjoint fait baisser la rente versée.
Tous ces montants sont bruts. La rente issue de versements déduits du revenu imposable est imposée comme une pension de retraite, après l’abattement de 10 %, et des prélèvements sociaux s’appliquent à une fraction de son montant qui dépend de l’âge au premier versement. En capital, la part correspondant aux versements déduits est imposée au barème, sans abattement, et les gains supportent le prélèvement forfaitaire unique [2].
Sources et références
[1] Charente Libre — « Retraite : voici la somme exacte qu’il faut avoir de côté pour toucher 1 000 euros de plus chaque mois », 30 octobre 2026
https://www.charentelibre.fr/societe/retraites/retraite-voici-la-somme-exacte-qu-il-faut-avoir-de-cote-pour-toucher-1-000-euros-de-plus-chaque-mois-31292107.php
[2] Service-Public — « Plan d’épargne retraite (PER) », vérifié le 12 octobre 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F34982
[3] Légifrance — Code des assurances, section « Tarifs », articles A132-18 et A132-18-1
https://www.legifrance.gouv.fr/codes/section_lc/LEGITEXT000006073984/LEGISCTA000031757239/
[4] Légifrance — Arrêté du 1er août 2006 portant homologation des tables de mortalité pour les rentes viagères, JORF du 26 août 2006
https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000000820127
[5] Légifrance — Code des assurances, article A132-1 (taux d’intérêt technique)
https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000035514601
[6] Addactis — « Taux techniques vie et non-vie au 30/09/2026 », 1er octobre 2026
https://www.addactis.com/fr/blog/taux-techniques-vie-non-vie
[7] Banque de France — Indices obligataires du 30 octobre 2026 (taux moyen des emprunts d’État, TME)
https://www.banque-france.fr/en/statistics/rates-and-prices/bond-indexes-2026-10-30
[8] Légifrance — Arrêté du 18 novembre 2024 relatif à l’établissement des tarifs des contrats d’assurance conclus dans les conditions prévues à l’article L. 911-1 du code de la sécurité sociale
https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000050651850
[9] Meilleurtaux Placement — « Complément retraite : 500 € par mois pour 283 € d’effort », 30 octobre 2026
https://placement.meilleurtaux.com/retraite/actualites/2026-octobre/complement-retraite-500-eur-par-mois-pour-283-eur-deffort.html