 Retraite et bien-être

Sommaire
Selon le baromètre de Noël publié le 4 novembre par Cofidis avec CSA Research, les Français prévoient 340 € de cadeaux en moyenne, mais sept présents au lieu de neuf, et 30 % préfèrent offrir moins pour offrir plus important [1]. Pour le grand-parent qui glisse un chèque à chacun de ses petits-enfants, la question revient chaque décembre : le fisc peut-il y voir une donation ?
Présent d’usage : le cadeau de Noël en argent qui ne se déclare pas, à deux conditions
La réponse tient dans une notion du Code civil, le présent d’usage. Son article 852 prévoit que ces cadeaux ne sont pas rapportés à la succession, et que leur caractère « s’apprécie à la date où il est consenti et compte tenu de la fortune du disposant » [2]. La Cour de cassation les définit depuis 1988 comme « les cadeaux faits à l’occasion de certains événements, conformément à un usage, et n’excédant pas une certaine valeur » [3].
En ce moment
 Le PER que vous alimentez une fois à la retraite peut vous faire perdre 685 € au retrait, quand votre pension n’a pas baissé depuis le versement de décembre
 Les héritiers d’une maison peuvent étaler leurs droits de succession sur trois ans à 2 %, un crédit du fisc qu’une seule échéance oubliée suffit à faire tomber
Ce qu’il faut réunir
- Une occasion : Noël, un anniversaire, une naissance, un mariage, la réussite à un examen. Le cadeau doit y être rattaché, pas seulement tomber à une date proche [4].
- Une valeur raisonnable : appréciée selon le patrimoine de celui qui offre, l’occasion et la personne qui reçoit [5].
Ces deux conditions remplies, le petit-enfant n’a rien à déclarer et ne doit aucun droit. Le cadeau ne compte pas dans la succession et n’entame pas l’abattement de 31 865 € dont il dispose sur les donations de chaque grand-parent [4]. L’administration fiscale admet d’ailleurs que ce caractère « peut généralement être reconnu aux cadeaux faits aux enfants mineurs par des membres et des amis de la famille » [6].
Vrai ou faux ?
Les idées reçues sur l’argent offert à Noël
« Au-delà de 2 % de son patrimoine, un cadeau doit être déclaré. »
Pas si simpleCe pourcentage ne figure dans aucun texte. Le fisc refuse tout barème et regarde chaque cadeau au cas par cas.
« Un petit-fils de 12 ans peut recevoir le don familial de 31 865 €. »
FauxCe don exonéré est réservé aux petits-enfants majeurs ou émancipés, de la part d’un grand-parent de moins de 80 ans.
Aucun plafond légal : le repère de 2,5 % des revenus donne 488 € pour une retraite moyenne
Combien, alors ? Aucun texte ne le dit. Interrogé par une députée en 2019, le gouvernement a répondu que la Cour de cassation « n’a établi aucun seuil maximal, que ce soit en pourcentage ou en valeur absolue », et que l’administration ne fixe ni montant ni pourcentage du patrimoine [7].
Le chiffre qui circule vient des tribunaux. Le rapport du 122e Congrès des notaires, publié en 2026, relève qu’une décision propose pour la première fois des critères objectifs : le cadeau ne doit pas dépasser 1 à 2 % du patrimoine et 2,5 % des revenus annuels de celui qui l’offre [4]. Les notaires en soulignent aussitôt les trous : vaut-il par donateur ou par couple, par événement, par an ou par bénéficiaire ? Appliqué à quatre enfants, il autoriserait jusqu’à 10 % de la fortune par an.
Nous avons appliqué ce repère aux retraites. Fin 2024, la pension de droit direct moyenne s’élevait à 1 626 € nets par mois [8], soit 19 512 € par an : 2,5 % représentent 488 € par an. Il tombe à 300 € pour une retraite de 1 000 € et monte à 976 € pour un couple de deux retraites moyennes. Une grand-mère à la pension moyenne qui donne 150 € à chacun de ses trois petits-enfants reste sous le repère, même en additionnant les enveloppes.
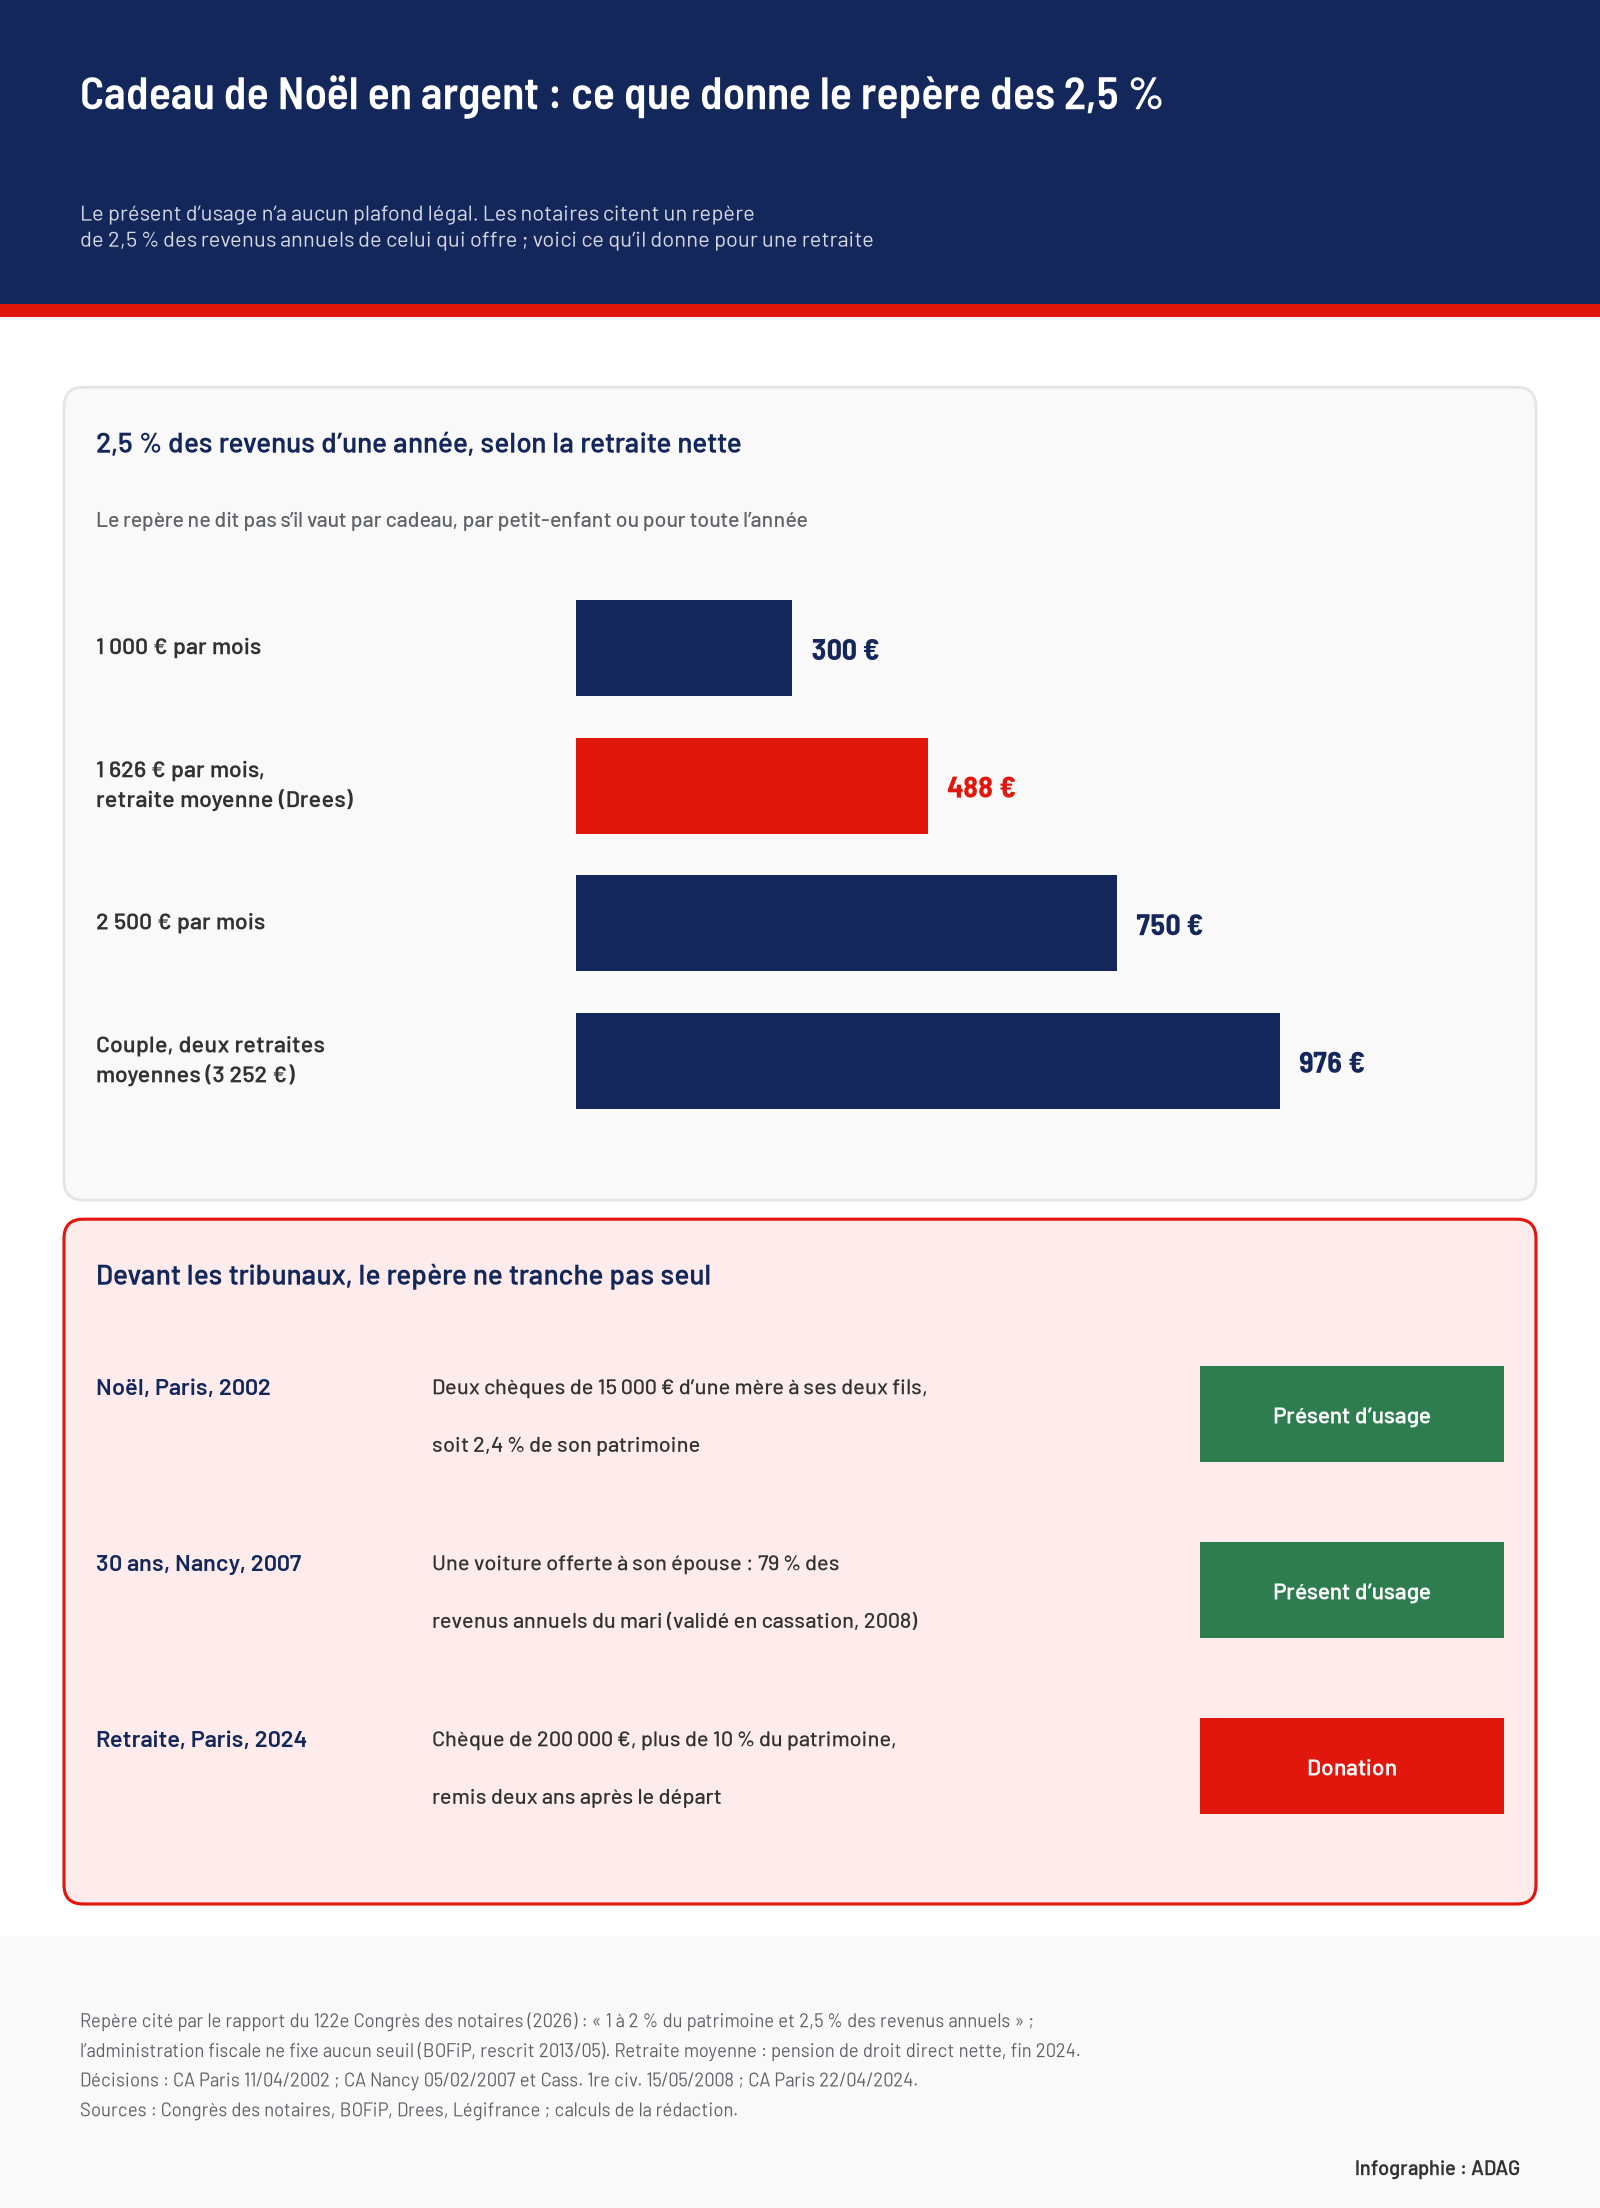
Les juges ont validé 2,4 % du patrimoine à Noël, et 79 % des revenus pour un anniversaire
Ce repère ne tranche pas seul. En 2002, la cour d’appel de Paris a jugé que les deux chèques de 100 000 francs, environ 15 000 € chacun, remis à Noël par une mère à ses deux fils restaient des présents d’usage, compte tenu d’un patrimoine d’environ 1,25 million d’euros : 2,4 % de sa fortune. Le tribunal, en première instance, n’en avait admis que 30 000 francs par chèque.
À l’inverse, la cour d’appel de Nancy a qualifié de présent d’usage, en 2007, une voiture de 131 000 francs offerte par un mari à sa femme pour ses 30 ans, alors que ses revenus nets imposables de l’année atteignaient 166 220 francs [9]. Le cadeau représentait 79 % de ses revenus annuels, mais il marquait une dizaine, et le mari, propriétaire de son logement, en remboursait sans peine l’emprunt. La Cour de cassation a rejeté le pourvoi en 2008 [10].
L’occasion pèse autant que le montant. En mai 2023, la Cour de cassation a cassé un arrêt qui avait admis 23 697 € de virements et de chèques comme présents d’usage sans dire à quels événements ils correspondaient. En avril 2024, la cour d’appel de Paris a requalifié en donation un chèque de 200 000 €, plus de 10 % du patrimoine, remis près de deux ans après le départ à la retraite qu’il devait fêter.
Au-delà, le don familial de 31 865 € reste fermé aux petits-enfants mineurs
Une somme trop forte pour passer en cadeau devient un don manuel, à déclarer en ligne par celui qui le reçoit, même sans droits à payer [5]. Deux exonérations distinctes portent le même montant de 31 865 €, et elles ne s’ouvrent pas aux mêmes petits-enfants [11] [12].
| Dispositif | Pour qui | Démarche |
|---|---|---|
| Présent d’usage | Tout petit-enfant, pour une occasion, somme proportionnée | Aucune |
| Abattement de 31 865 € sur 15 ans | Tout petit-enfant, mineur compris | Déclaration du don |
| Don familial de 31 865 € sur 15 ans | Petit-enfant majeur, grand-parent de moins de 80 ans | Déclaration en ligne dans le mois |
Un petit-enfant majeur peut ainsi recevoir 63 730 € sans droits de chaque grand-parent de moins de 80 ans, en cumulant les deux [12]. Pour un enfant de 10 ans, la limite tombe à 31 865 €. Si le grand-parent n’est pas son représentant légal, ce sont ses parents qui déclarent le don, sur formulaire papier [5].
Attention au cadeau requalifié
Un don manuel devient imposable dès qu’il est révélé au fisc, par une déclaration, un contrôle, une nouvelle donation du même grand-parent ou sa succession si le petit-enfant en hérite. Il consomme alors l’abattement du petit-enfant pendant quinze ans [5].
Budget 2027 : rien ne change pour les enveloppes de ce Noël
Le projet de loi de finances pour 2027 relève temporairement le don familial à 50 000 €, mais seulement pour les dons faits du 1er janvier au 30 juin 2027 [13]. Le plafond de 100 000 € voté par les députés est tombé avec le rejet de la partie recettes, le 4 novembre, et le Sénat repart du texte du gouvernement [14]. Nous avons détaillé ce que changerait le don familial à 50 000 €.
Une aide sans fête à laquelle la rattacher, pour le permis de conduire ou un premier loyer, relève du don et non du cadeau. La déclarer dès le versement a un intérêt : la date d’enregistrement fait partir le délai de quinze ans au bout duquel l’abattement du petit-enfant se recharge [5].
Sources et références
[1] Cofidis et CSA Research — « 10e édition du baromètre de Noël 2026 », communiqué du 4 novembre 2026
https://www.cofidis.fr/fr/pdf/qdb/cp-budget-francais-noel-2026.pdf
[2] Code civil — article 852, Légifrance
https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006432838
[3] Cour de cassation, 1re chambre civile, 6 décembre 1988, n° 87-15.083, Légifrance
https://www.legifrance.gouv.fr/juri/id/JURITEXT000007021823
[4] Rapport du 122e Congrès des notaires de France — « Le présent d’usage », 2026
https://www.rapport-congresdesnotaires.fr/2026-rapport-du-122e-congres/le-present-dusage
[5] Service-Public.fr — « Quelles sont les démarches fiscales pour un don manuel ? »
https://www.service-public.gouv.fr/particuliers/vosdroits/F1265
[6] BOFiP — BOI-ENR-DMTG-20-10-20-10, § 250 et 260 (rescrit n° 2013/05 du 3 avril 2013)
https://bofip.impots.gouv.fr/bofip/2694-PGP.html/identifiant=BOI-ENR-DMTG-20-10-20-10-20140128
[7] Assemblée nationale — Question écrite n° 22066 de Mme Annaïg Le Meur, réponse publiée le 31 décembre 2019
https://questions.assemblee-nationale.fr/q15/15-22066QE.htm
[8] Drees — « Les retraités et les retraites », édition 2026
https://drees.solidarites-sante.gouv.fr/publications-communique-de-presse/panoramas-de-la-drees/261014-les-retraites-et-les-retraites-edition-2026
[9] Cour d’appel de Nancy, 5 février 2007, n° 04/01431, Légifrance
https://www.legifrance.gouv.fr/juri/id/JURITEXT000017607243
[10] Cour de cassation, 1re chambre civile, 15 mai 2008, n° 07-13.947, Légifrance
https://www.legifrance.gouv.fr/juri/id/JURITEXT000018808474
[11] Service-Public.fr — « Quels sont les droits à payer sur une donation selon le lien avec le donateur ? »
https://www.service-public.gouv.fr/particuliers/vosdroits/F14203
[12] Service-Public.fr — « Droits de donation - Don d’une somme d’argent »
https://www.service-public.gouv.fr/particuliers/vosdroits/F36656
[13] Ministère de l’Économie — « PLF 2027 : les principales mesures pour les particuliers et les entreprises », 7 octobre 2026
https://www.economie.gouv.fr/actualites/plf-2027-les-principales-mesures-pour-les-particuliers-et-les-entreprises
[14] Assemblée nationale — « Rejet, en première lecture, du projet de loi de finances pour 2027 », 4 novembre 2026
https://www.assemblee-nationale.fr/dyn/actualites-accueil-hub/rejet-en-premiere-lecture-du-projet-de-loi-de-finances-pour-2027