 Retraite et bien-être

Sommaire
Chez le notaire, le montage tient en une phrase : le parent donne les murs à ses enfants et garde le droit d’y vivre jusqu’à son dernier jour. C’est la donation de la nue-propriété avec réserve d’usufruit viager, et on la choisit d’abord pour l’impôt qu’elle évite. Dans une tribune publiée le 16 novembre par L’Agefi, le notaire Olivier Hoareau voit dans ce réflexe une façon de « prendre le problème à l’envers » : le conseil devrait selon lui partir des besoins du parent et ne regarder la fiscalité qu’en dernier.
Encore faut-il savoir ce que l’opération fait vraiment gagner, et ce qu’elle coûte. Nous avons refait le calcul complet pour une maison ordinaire, frais de l’acte compris, à partir des textes en vigueur.
Article 669 du Code général des impôts : plus le parent est âgé, plus la part taxée grossit
Quand le parent garde l’usufruit, le fisc ne taxe pas la maison entière mais seulement la nue-propriété, dont la valeur dépend de l’âge de l’usufruitier le jour de l’acte. Le barème de l’article 669 du Code général des impôts, inchangé depuis 2004, avance par tranches de dix ans [1].
En ce moment
 Victime modeste d’une arnaque aux cryptos, vous pouvez demander jusqu’à 4 857 € à une commission que Bercy ne cite pas en détaillant ses mesures anti-fraude
 Les retraités espagnols verront leur pension suivre les prix en janvier malgré les élections, quand la hausse de 1,8 % prévue en France dépend des députés
| Âge le jour de l’acte | Usufruit gardé | Nue-propriété taxée |
|---|---|---|
| 51 à 60 ans | 50 % | 50 % |
| 61 à 70 ans | 40 % | 60 % |
| 71 à 80 ans | 30 % | 70 % |
| 81 à 90 ans | 20 % | 80 % |
| 91 ans et plus | 10 % | 90 % |
Le barème compte en âge révolu : un parent de 70 ans et onze mois reste dans la tranche à 60 %. Au décès, l’usufruit s’éteint et les enfants récupèrent la totalité de la maison sans droits supplémentaires [2]. La valeur prise par le bien entre la donation et le décès échappe donc, elle aussi, à l’impôt.
Maison de 300 000 € : 500 € de droits à 76 ans, mais 5 689 € de frais
Prenons une veuve de 76 ans, seule propriétaire d’une maison estimée 300 000 €, qui en donne la nue-propriété à ses deux enfants sans leur avoir rien donné depuis quinze ans. La nue-propriété vaut 70 % du bien, soit 210 000 €, donc 105 000 € par enfant. Chacun déduit l’abattement de 100 000 € prévu entre parent et enfant [3] : il reste 5 000 € taxés à 5 %, soit 250 € de droits par enfant, 500 € pour les deux. Si elle donnait la maison entière sans garder l’usufruit, chaque enfant recevrait 150 000 € et paierait 8 194 € : 16 389 € au total.
Les droits ne sont pourtant qu’une petite partie de la facture. Une donation d’immeuble passe obligatoirement par un acte notarié, qui déclenche trois autres prélèvements [4] :
- Taxe de publicité foncière : 0,60 % de la valeur taxée, majorés de 2,37 % de frais d’assiette, soit 1 290 €.
- Contribution de sécurité immobilière : 0,10 %, soit 210 €.
- Émoluments du notaire : 3 491 € hors taxes, 4 189 € TTC, calculés sur la valeur de la maison en pleine propriété, « y compris en cas de réserve d’usufruit », précise le Code de commerce [5].
Au total, l’acte coûte 6 189 €, dont 500 € seulement d’impôt sur la donation. Garder l’usufruit fait économiser 15 889 € de droits dans cet exemple, mais pas un euro d’émoluments. Ces montants n’incluent ni les débours ni les frais de formalités, détaillés dans le devis du notaire.
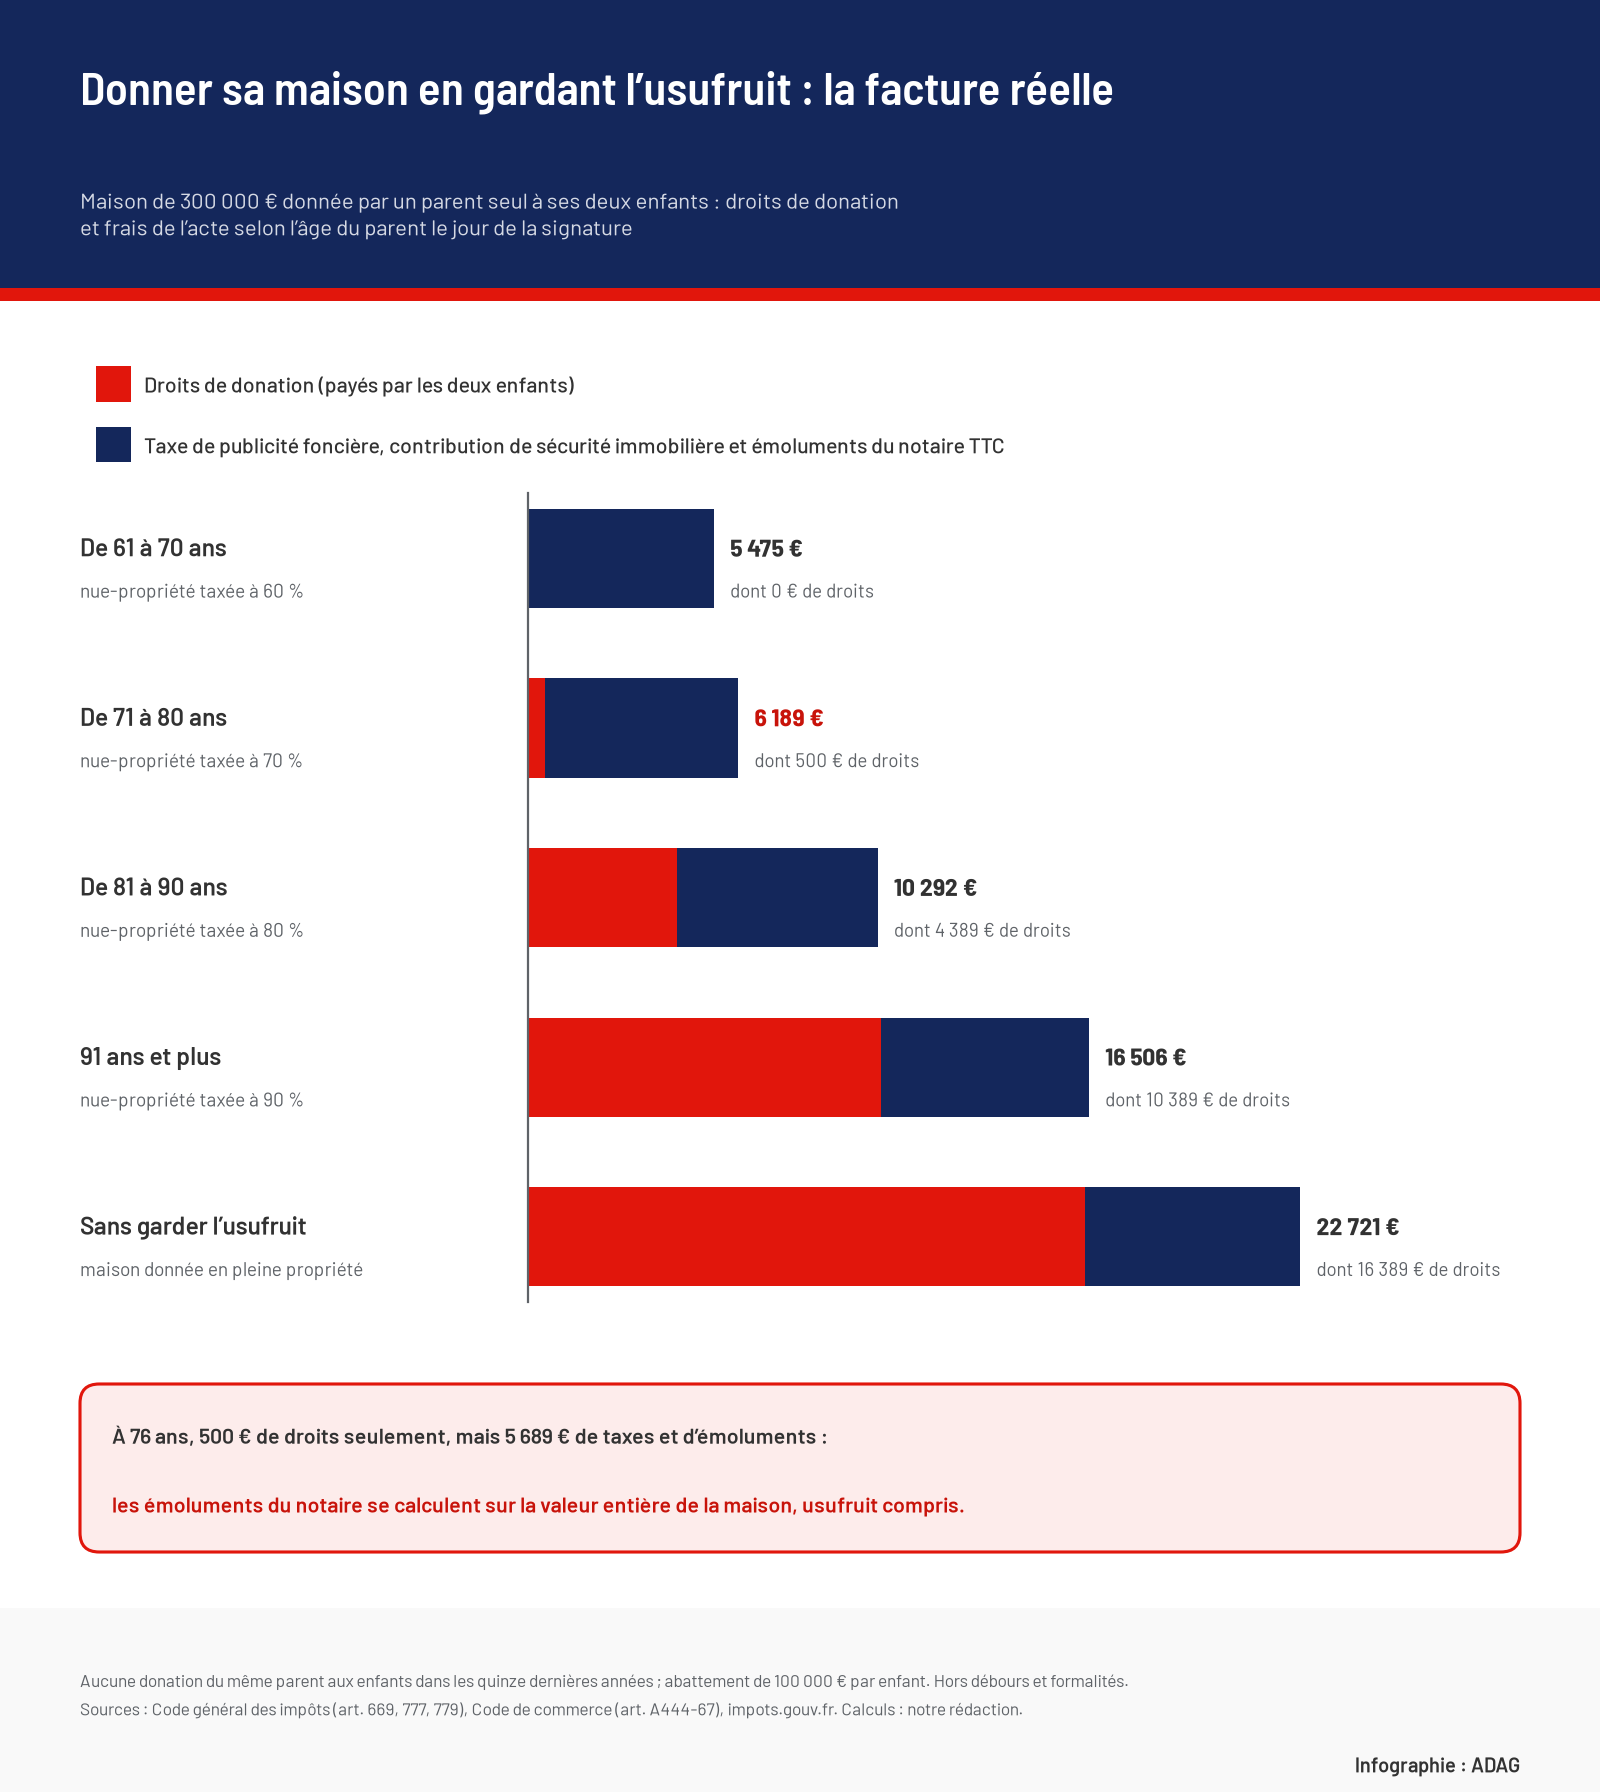
L’âge joue aussi dans l’autre sens. Si la même veuve signe après son 81e anniversaire, la part taxée passe à 80 % : chaque enfant reçoit 120 000 €, et les droits montent à 4 389 € pour les deux, soit 3 889 € de plus pour avoir attendu. Signée avant ses 71 ans, la donation n’aurait coûté aucun droit, la part de chaque enfant (90 000 €) restant sous l’abattement.
Avec deux enfants et un seul parent donateur, la donation de la nue-propriété ne coûte aucun droit tant que la maison ne dépasse pas :
- De 61 à 70 ans : 333 333 €.
- De 71 à 80 ans : 285 714 €.
- De 81 à 90 ans : 250 000 €.
- À 91 ans et plus : 222 222 €.
Pour un couple qui donne une maison achetée à deux, chaque parent transmet sa moitié et chaque enfant bénéficie d’un abattement de 100 000 € par parent [3] : ces plafonds doublent. Les émoluments, eux, se calculent séparément pour chaque donateur. Le simulateur ci-dessous refait le calcul pour votre maison, votre âge et votre famille.
Usufruit viager : le confort du parent a des contreparties
Garder l’usufruit protège le parent : il continue d’habiter la maison, ou peut la louer et encaisser les loyers [6]. Mais il n’en est plus le seul maître, et ses enfants non plus.
- Vendre demande l’accord de tous : la maison ne se vend en pleine propriété qu’avec l’accord du parent et des enfants, et le prix se partage selon la valeur de leurs droits [6]. Financer un départ en maison de retraite par la vente suppose donc l’accord de toute la fratrie.
- Le toit revient aux enfants : l’usufruitier n’est tenu qu’aux réparations d’entretien ; les grosses réparations restent à la charge du propriétaire des murs, sauf si elles viennent d’un défaut d’entretien [7].
- Les loyers restent chez le parent : selon le résumé de la tribune publié par L’Agefi, pour un bien de 600 000 €, l’usufruit viager conserve au donateur 231 000 € de loyers sur vingt ans au lieu de les transmettre. Le notaire met en avant un usufruit à durée fixe, que le fisc évalue à 23 % de la valeur du bien par période de dix ans [1].
Reste l’équilibre entre frères et sœurs. Une donation « simple » est rapportée à la succession pour sa valeur au jour du décès, alors qu’une donation-partage fige la valeur des biens au jour de l’acte [4]. Avec plusieurs enfants, c’est cette seconde formule qui évite de refaire les comptes au décès, souvent des années plus tard, sur un bien qui a pris de la valeur.
Décès, Ehpad, autre héritage : trois cas où l’économie fond
Attention aux trois premiers mois
Si le parent meurt moins de trois mois après l’acte, la maison est réputée faire partie de sa succession : les enfants paient alors les droits sur la pleine propriété, déduction faite de ceux déjà réglés [8].
L’aide sociale peut aussi se retourner contre les enfants. Si le parent demande l’aide sociale à l’hébergement pour payer son Ehpad dans les dix ans qui suivent la donation, le département peut exercer un recours contre eux [9], jusqu’à la valeur des biens donnés, estimée au jour du recours [10].
Dernier effet, plus discret : l’abattement consommé par la donation ne se reconstitue qu’au bout de quinze ans. Si le parent meurt avant, les autres biens de sa succession sont taxés sans l’abattement déjà utilisé [11]. Dans l’exemple de la maison donnée à 76 ans, chaque enfant a épuisé ses 100 000 € : le premier euro d’épargne qu’il héritera de sa mère dans ce délai sera imposé.
Sources et références
[1] Légifrance — Code général des impôts, article 669 (barème de l’usufruit et de la nue-propriété), en vigueur depuis le 31 décembre 2003
https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006310173
[2] Service-Public.fr (DILA) — « Droits de donation - Biens imposables et principales exonérations », fiche F10203, vérifiée le 1er janvier 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F10203
[3] Service-Public.fr (DILA) — « Droits de donation - Calcul et paiement », fiche F14205, vérifiée le 15 janvier 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F14205
[4] impots.gouv.fr — « Donations par acte notarié » (taxe de publicité foncière, contribution de sécurité immobilière, donation-partage)
https://www.impots.gouv.fr/particulier/donations-par-acte-notarie
[5] Légifrance — Code de commerce, article A444-67 (émoluments du notaire pour une donation entre vifs), en vigueur depuis le 1er mars 2020
https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000041684286
[6] Service-Public.fr (DILA) — « En quoi consiste l’usufruit ? », fiche F934
https://www.service-public.gouv.fr/particuliers/vosdroits/F934
[7] Légifrance — Code civil, article 605 (réparations à la charge de l’usufruitier et du propriétaire)
https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006429496
[8] Légifrance — Code général des impôts, article 751 (présomption de propriété, démembrement de moins de trois mois avant le décès)
https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000027517865
[9] Légifrance — Code de l’action sociale et des familles, article L132-8 (recours contre le donataire)
https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000031728913
[10] Ministère du Travail et des Solidarités — « Récupération des prestations sociales », mis à jour le 22 août 2022
https://solidarites.gouv.fr/recuperation-des-prestations-sociales
[11] Légifrance — Code général des impôts, article 784 (rappel des donations de moins de quinze ans)
https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006305422