 Retraite et bien-être

Sommaire
Sur l’avis d’échéance d’une mutuelle, la taxe n’a presque jamais de ligne à elle : elle est fondue dans la cotisation. C’est ce que la Mutualité française veut changer. Selon un sondage Odoxa qu’elle a commandé, 49 % des assurés n’avaient pas du tout en tête qu’une fiscalité existait, et 60 % de ceux qui pensaient en connaître le taux le sous-estimaient. Son président, Eric Chenut, encourage donc les mutuelles à exprimer cette année leurs cotisations hors taxes, « pour que le niveau de taxe apparaisse de manière explicite » [1]. Le sujet arrive aussi à la télévision : le magazine Cash Investigation consacre ce jeudi 5 novembre, à 21 h 10 sur France 2, son numéro à la hausse continue des complémentaires santé.
Complémentaire santé : trois prélèvements empilés sur la cotisation
Le plus lourd est la taxe de solidarité additionnelle (TSA), fixée à 13,27 % par l’article L862-4 du code de la sécurité sociale pour les contrats dits responsables et solidaires, le cas de la grande majorité des contrats [2]. Elle monte à 20,27 % sur les contrats qui ne respectent pas ces règles, et descend à 6,27 % pour les assurés agricoles relevant de la MSA [3]. Son produit finance d’abord la Complémentaire santé solidaire, la couverture publique des foyers modestes, le reste allant à l’Assurance maladie [4].
Deux contributions s’ajoutent, dues par la mutuelle sur la même base. La première, de 0,8 %, finance depuis 2019 le forfait versé aux médecins traitants pour le suivi de leurs patients [2][4]. La seconde, de 2,05 %, a été créée par le budget de la Sécurité sociale pour la seule année 2026 [5][3]. Additionnées, ces trois lignes font les 16,12 % que dénonce la Mutualité.
Pour empêcher que cette contribution de 2026 finisse dans les tarifs, la loi avait interdit aux complémentaires d’augmenter leurs cotisations par rapport à 2025. Le Conseil constitutionnel a censuré ce gel le 23 octobre, au nom de la liberté d’entreprendre et de la liberté contractuelle [6]. Le projet de budget de la Sécurité sociale pour 2027 prévoit de reconduire la contribution, ce qui alourdirait la taxation « de plus de 1,1 milliard d’euros » selon la Mutualité, pour un total qui dépasserait de nouveau 7 milliards d’euros [1].
Sur 100 € payés à la mutuelle, 14,23 € de taxes
Le chiffre de 16,12 % se calcule sur le prix hors taxes. Or l’assuré ne paie pas ce prix : la TSA s’y ajoute, alors que les deux contributions sont déjà comprises dedans. Pour 100 € de cotisation hors taxes, il règle donc 113,27 €, dont 16,12 € de prélèvements. Rapportées à ce qui sort réellement du compte, les taxes pèsent 14,23 % de la cotisation, et la TSA seule 11,7 %. On lit parfois « 16 euros sur 100 euros versés », ou « deux mensualités par an » : le calcul exact donne 14,23 € et 1,7 mois de cotisation par an.
La règle se transpose à n’importe quel contrat. Il suffit de multiplier sa cotisation annuelle par 0,142 pour retrouver la part qui part en taxes.
| Votre cotisation | Taxes par an | Dont TSA | Si la fiscalité passait à 5,5 % |
|---|---|---|---|
| 60 € par mois | 102 € | 84 € | 68 € de moins par an |
| 100 € par mois | 171 € | 141 € | 113 € de moins par an |
| 150 € par mois | 256 € | 211 € | 169 € de moins par an |
| 200 € par mois | 342 € | 281 € | 225 € de moins par an |
La dernière colonne suppose une baisse intégralement répercutée sur le prix, ce qu’aucun texte n’impose aux complémentaires. Elle donne l’ordre de grandeur de ce que réclame la Mutualité, pas une promesse de remise.
La taxe grimpe avec l’âge : près de 250 € par an à 85 ans
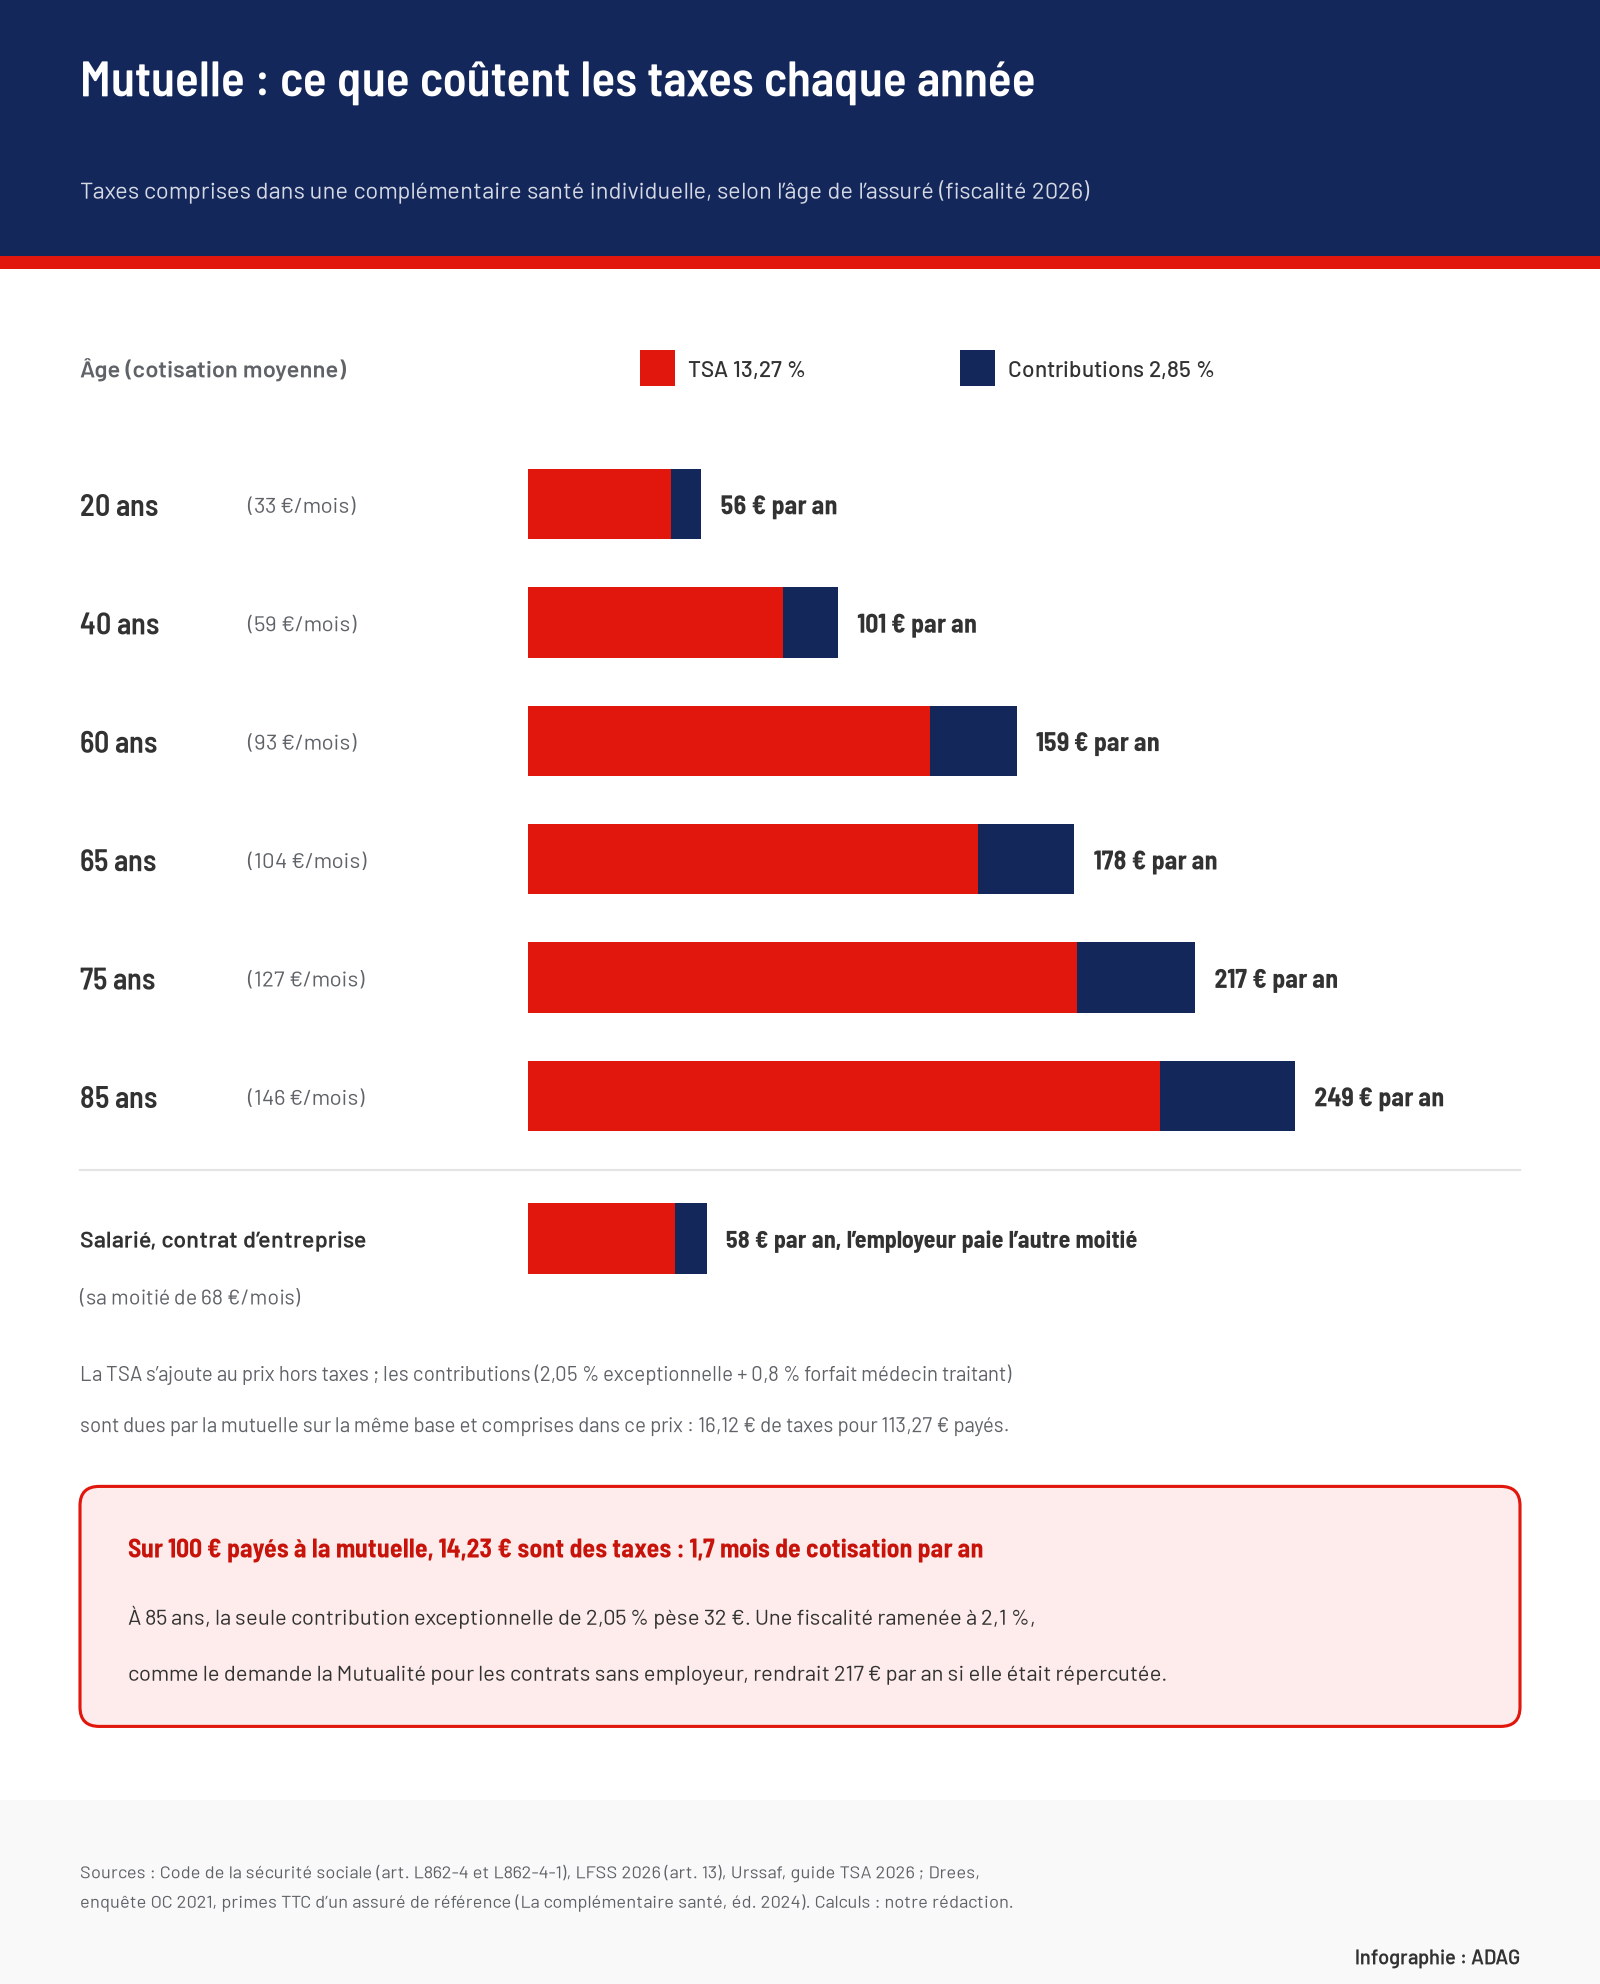
Le taux est le même pour tous, mais pas le montant. Dans les contrats individuels, ceux que souscrivent la plupart des retraités, la cotisation est fixée selon l’âge. D’après l’enquête de la Drees auprès des organismes complémentaires, la prime moyenne, taxes comprises, d’un assuré type était en 2021 de 93 € par mois à 60 ans, 104 € à 65 ans, 127 € à 75 ans et 146 € à 85 ans, contre 33 € à 20 ans [7]. C’est le dernier relevé détaillé par âge ; celui de 2023, publié en 2025, donne 142 € à 85 ans, un niveau voisin [8].
Avec la fiscalité de 2026, ces cotisations moyennes contiennent 159 € de taxes par an à 60 ans, 178 € à 65 ans, 217 € à 75 ans et 249 € à 85 ans. À ce dernier âge, la seule contribution exceptionnelle de 2,05 % représente 32 € sur l’année. Ce sont des moyennes pour un assuré de référence vivant seul : votre propre avis d’échéance, multiplié par 0,142, donne le montant exact.
Pourquoi le retraité paie la note en entier
Un salarié couvert par la mutuelle obligatoire de son entreprise paie la même TSA, mais son employeur règle au moins la moitié de la cotisation [7]. Sur la prime collective moyenne de 68 € par mois relevée par la Drees, sa part de taxes tombe à environ 58 € par an. La part qu’il verse est en outre déduite de son revenu imposable, un avantage réservé aux actifs [4]. En quittant l’entreprise, le retraité passe le plus souvent en contrat individuel : il paie toute la cotisation, tarifée à son âge, et toutes les taxes qu’elle contient, sans aide de l’employeur ni déduction fiscale.
C’est la limite d’une taxe proportionnelle sur un prix qui augmente avec l’âge : en euros, elle pèse le plus sur ceux qui consomment le plus de soins et qui ne peuvent plus la partager. Les retraités modestes ont une porte de sortie. La Complémentaire santé solidaire, gratuite ou à 30 € par mois au plus après 70 ans, n’est pas soumise à la TSA sur la participation que paie l’assuré [3].
5,5 % ou 2,1 % : ce que réclame la Mutualité pour les retraités
Eric Chenut demande de ramener la fiscalité globale « à 5,5 % sur l’ensemble des contrats, voire à 2,1 % sur les contrats non aidés », ceux qui, comme les contrats des retraités ou des chômeurs, ne reçoivent aucune participation d’un employeur. Le premier taux est celui de la TVA réduite sur les produits de première nécessité. Pour préserver les recettes de la Sécurité sociale, la fédération propose en échange une légère hausse de la CSG, dont l’assiette est « beaucoup plus large » [1].
Appliquée à la cotisation moyenne d’un assuré de 85 ans, une fiscalité à 2,1 % ferait passer les taxes de 249 € à environ 32 € par an, soit 217 € rendus si la baisse était entièrement répercutée. Pour 2027, la tendance va dans l’autre sens. Aux 1,5 milliard d’euros de remboursements déjà transférés de l’Assurance maladie vers les complémentaires (soins dentaires, certains médicaments, dispositifs médicaux, transports sanitaires) s’ajoutent 700 millions d’euros attendus sur les frais hospitaliers et les cures thermales. La Mutualité prévient d’un impact « inéluctable » sur les cotisations de 2027, sans pouvoir encore le chiffrer [1].
Si votre mutuelle suit la consigne de la Mutualité, votre avis d’échéance pour 2027 affichera la cotisation hors taxes et la TSA sur deux lignes séparées. Sur un contrat à 150 € par mois, cette seconde ligne dépassera 210 € sur l’année.
Sources et références
[1] Le Figaro avec AFP — « Complémentaires santé : la Mutualité dénonce une taxation « méconnue » », 4 novembre 2026
https://www.lefigaro.fr/flash-eco/complementaires-sante-la-mutualite-denonce-une-taxation-meconnue-20261104
[2] Code de la sécurité sociale — Livre VIII, chapitre 2 « Dispositions financières », articles L862-4 (taxe de solidarité additionnelle) et L862-4-1 (contribution au forfait patientèle médecin traitant), Légifrance
https://www.legifrance.gouv.fr/codes/section_lc/LEGITEXT000006073189/LEGISCTA000006156379
[3] Urssaf — « Taxe de solidarité additionnelle, guide pratique », édition 2026
https://www.urssaf.fr/files/live/sites/urssaffr/files/outils-documentation/guides/Guide-TSA-2026.pdf
[4] Drees — « La situation financière des organismes complémentaires assurant une couverture santé », rapport 2025, fiche 3.5 et encadré 4 « La taxation appliquée aux contrats de complémentaire santé »
https://drees.solidarites-sante.gouv.fr/sites/default/files/2025-12/3.5%20Par%20rapport%20aux%20contrats%20individuels%2C%20les%20contrats%20collectifs.pdf
[5] Loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026, article 13, Légifrance
https://www.legifrance.gouv.fr/loda/article_lc/LEGIARTI000053265272/2026-01-29
[6] Conseil constitutionnel — Décision n° 2026-1230/1231 QPC du 23 octobre 2026 [Gel temporaire du montant des cotisations d’assurance maladie complémentaire]
https://www.conseil-constitutionnel.fr/decision/2026/20261230_1231QPC.htm
[7] Drees — « La complémentaire santé », édition 2024, fiche 11 « Les primes d’assurance des contrats » (enquête OC 2021)
https://www.drees.solidarites-sante.gouv.fr/sites/default/files/2024-07/CS24%20-%20Fiche%2011%20-%20Les%20primes%20d%E2%80%99assurance%20des%20contrats.pdf
[8] Drees — « La prime moyenne payée à 20 ans est de 36 euros par mois contre 142 euros à 85 ans pour un contrat individuel », jeux de données, 23 septembre 2025
https://drees.solidarites-sante.gouv.fr/communique-de-presse-jeux-de-donnees/jeux-de-donnees/250923_DATA_organismes-couvertures-compl%C3%A9mentaires-sant%C3%A9