 Retraite et bien-être

Il manque un trimestre sur le relevé de carrière, et le départ approche. Partir quand même coûte une décote définitive sur la retraite de base. Racheter ce trimestre coûte, en 2026, de 4 416 € à 55 ans à 6 684 € à 62 ans selon les revenus, et parfois davantage pour les revenus intermédiaires, d’après le barème officiel de l’Assurance retraite. [1] La vraie question est donc celle du délai : combien d’années de retraite faut-il pour récupérer la somme versée ? Nous avons fait le calcul avec ce barème, pour trois niveaux de revenus.
Un trimestre manquant retire 1,83 % de retraite de base, à vie
À l’âge légal, chaque trimestre manquant pour le taux plein déclenche une décote de 1,25 % : le taux de calcul de la retraite de base passe de 50 % à 49,375 %. [2] Ce trimestre manque aussi dans la part de carrière retenue, calculée sur la durée exigée pour sa génération. Pour une personne née en 1964, qui doit réunir 170 trimestres, la retraite est donc calculée sur 169/170e. [3] Les deux effets s’additionnent : avec un seul trimestre manquant, la retraite de base baisse de 1,83 %, pour toute la durée de la retraite.
Le rachat, appelé « versement pour la retraite », sert à combler ce trou. Il porte sur les années d’études supérieures ou sur les années de travail qui ont validé moins de quatre trimestres, dans la limite de 12 trimestres, et se demande à partir de 20 ans et avant 67 ans. [4] [6] Deux options existent :
- le taux seul efface la décote, sans ajouter le trimestre à la part de carrière retenue ;
- le taux et la durée d’assurance corrige les deux, et coûte plus cher.
Pour un seul trimestre manquant, c’est cette seconde option qui rend les 1,83 % perdus. Une limite à connaître avant d’acheter : les trimestres rachetés ne comptent pas pour un départ anticipé, notamment pour carrière longue. [6]
Le barème 2026 : un prix qui dépend de l’âge et des revenus
Le prix d’un trimestre dépend de l’âge au moment de la demande, de l’option choisie et de la moyenne des revenus d’activité ; le simulateur de l’Assurance retraite demande les trois derniers revenus annuels. [1] [5] Trois tranches sont prévues, calées sur le plafond de la Sécurité sociale au 1er janvier de l’année de la demande : moins de 36 045 €, de 36 045 € à 48 060 €, et plus de 48 060 € par an en 2026. [1]
| Âge à la demande | Moins de 36 045 € | 36 045 € à 48 060 € | Plus de 48 060 € |
|---|---|---|---|
| 55 ans | 4 416 € | 15,90 % du revenu | 5 888 € |
| 58 ans | 4 686 € | 16,87 % du revenu | 6 248 € |
| 60 ans | 4 854 € | 17,48 % du revenu | 6 472 € |
| 62 ans | 5 013 € | 18,05 % du revenu | 6 684 € |
Prix d’un trimestre en option taux et durée, demandes déposées en 2026. Après 62 ans, le prix redescend : 6 015 € à 66 ans pour la tranche haute. [1]
Ce barème cache une anomalie. Faute de nouvel arrêté, les montants en euros sont ceux fixés pour 2013, et seuls les seuils de revenus suivent le plafond de la Sécurité sociale chaque année. [1] Résultat : dans la tranche intermédiaire, où le prix est un pourcentage du revenu, le barème appliqué à la lettre donne un prix plus élevé que pour les hauts revenus dès environ 37 030 € par an. À 62 ans, avec 42 000 € de revenus moyens, le trimestre revient à 7 581 €, contre 6 684 € au-dessus de 48 060 €. Le montant qui engage la caisse reste celui de l’évaluation qu’elle envoie avant paiement. [5]
Les seuils bougeront encore l’an prochain, puisque le plafond de la Sécurité sociale passe à 4 075 € par mois en 2027 : sans nouveau barème, les tranches seraient alors fixées à 36 675 € et 48 900 € par an.
Au bout de combien d’années le rachat est-il remboursé ?
Pour répondre, nous avons pris trois cas types nés en 1964 : un trimestre manquant sur 170, rachat à 62 ans en option taux et durée, départ à l’âge légal de 62 ans et 9 mois. Le délai de remboursement correspond au nombre d’années pendant lesquelles le supplément de retraite de base, brut et sans revalorisation, égale le prix payé.
| Cas type | Prix à 62 ans | Retraite en plus | Remboursé au bout de |
|---|---|---|---|
| Revenus modestes (30 000 €), retraite de base 1 000 € | 5 013 € | +18,31 € par mois | 22,8 ans, vers 85,6 ans |
| Revenus intermédiaires (42 000 €), retraite de base 1 500 € | 7 581 € | +27,46 € par mois | 23,0 ans, vers 85,8 ans |
| Revenus élevés (plus de 48 060 €), retraite de base 2 000 € | 6 684 € | +36,62 € par mois | 15,2 ans, vers 78,0 ans |
Ces âges se lisent à côté de l’espérance de vie à 60 ans mesurée par l’Insee en 2025 : 83,9 ans pour un homme et 87,9 ans pour une femme, en moyenne. [7] Pour les revenus modestes et intermédiaires, le rachat n’est donc remboursé qu’après l’âge moyen atteint par un homme de 60 ans. Pour les revenus élevés, la somme est récupérée vers 78 ans.
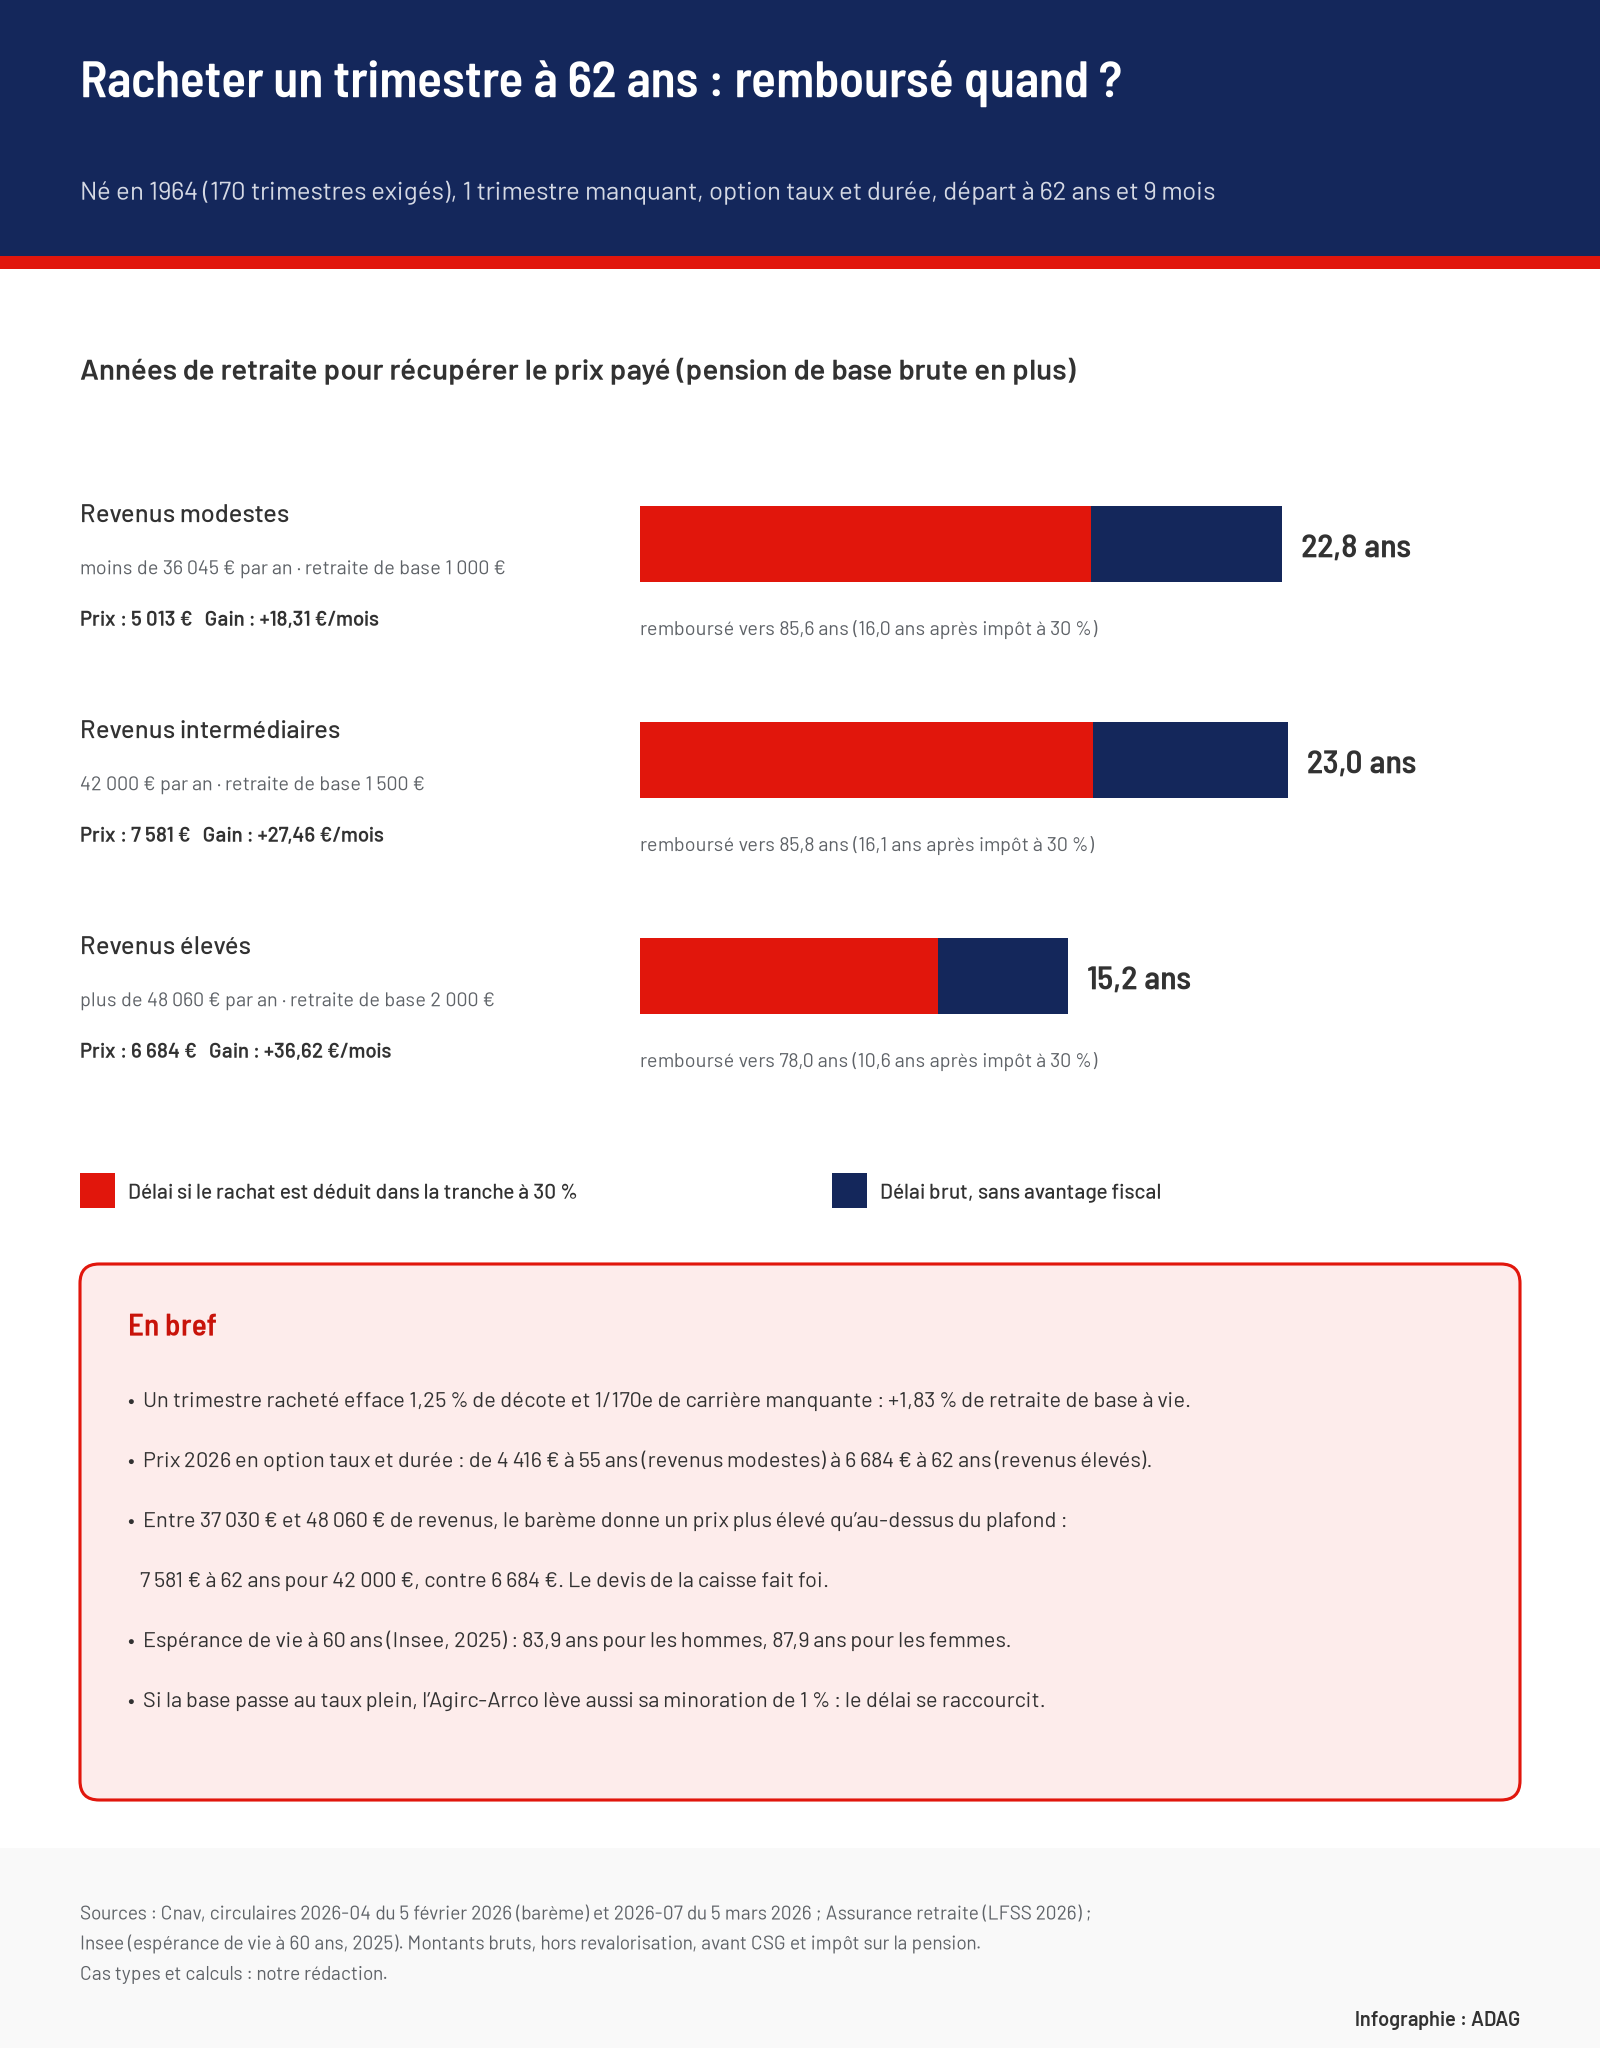
L’impôt raccourcit nettement ce délai. Le versement se déduit du revenu imposable, et cette déduction réduit le coût réel du rachat. [5] [6] Dans la tranche à 30 %, le trimestre à 6 684 € revient à 4 679 €, remboursés en 10,6 ans. Pour les revenus modestes, souvent non imposables ou dans la tranche à 11 %, l’avantage est faible ou nul : le délai reste supérieur à 20 ans. Le supplément de retraite, lui, sera soumis à la CSG et à l’impôt sur le revenu, ce qui allonge un peu ces délais.
La retraite complémentaire peut améliorer le calcul. Quand le rachat permet d’obtenir le taux plein dans le régime de base, l’Agirc-Arrco n’applique plus son coefficient de minoration, de 1 % pour un trimestre manquant. [8] Avec une complémentaire de 900 € par mois, le gain total monte à 45,62 € par mois et le délai tombe à 12,2 ans pour le cas des revenus élevés. Mieux vaut le faire confirmer par la caisse complémentaire avant de payer.
L’outil ci-dessous refait le calcul avec votre âge, vos revenus, votre retraite estimée et votre tranche d’imposition.
Racheter à 55 ans plutôt qu’à 62 : moins cher, mais un pari
Le même trimestre coûte environ 12 % de moins à 55 ans qu’à 62 ans, pour le même effet sur la retraite. Dans nos cas types, le délai passe de 22,8 à 20,1 ans pour les revenus modestes, et de 15,2 à 13,4 ans pour les revenus élevés. Pour les études supérieures, le prix baisse encore jusqu’au 31 décembre de l’année des 40 ans, sur 4 trimestres au plus. [4]
Acheter tôt suppose pourtant de savoir, des années à l’avance, combien de trimestres manqueront au départ. Les règles ont changé deux fois en trois ans, et un trimestre payé ne se revend pas : hors du dispositif temporaire de 2023, aucun remboursement n’est prévu pour un rachat devenu inutile. Les assurés qui ont racheté des trimestres avant les nouvelles règles de 2026 en font l’expérience.
Les rachats faits avant la suspension de la réforme ne seront pas remboursés
La suspension de la réforme de 2023 s’applique aux retraites qui démarrent depuis le 1er septembre 2026. Elle réduit la durée exigée pour trois groupes d’assurés : [3]
- nés en 1964 : 170 trimestres au lieu de 171, départ à 62 ans et 9 mois au lieu de 63 ans ;
- nés de janvier à mars 1965 : 170 trimestres au lieu de 172, départ à 62 ans et 9 mois ;
- nés d’avril à décembre 1965 : 171 trimestres au lieu de 172, départ à 63 ans.
Une personne née en 1964 qui avait racheté un trimestre pour atteindre 171 trimestres peut donc se retrouver avec un trimestre de trop. Ce trimestre ne rapporte rien de plus : le taux de la retraite de base ne dépasse pas 50 %, et la part de carrière retenue s’arrête à la durée exigée. Le seul cas où il reste utile est celui où d’autres trimestres manqueraient encore.
Aucun remboursement n’est prévu pour ces achats. Lors de la réforme de 2023, les assurés nés à partir du 1er septembre 1961 avaient pu se faire rembourser des trimestres rachetés avant le 15 avril 2023 et devenus inutiles, mais la demande devait être faite au plus tard le 14 avril 2025. [9] La circulaire de la Caisse nationale d’assurance vieillesse qui applique la suspension, datée du 5 mars 2026, annule les paragraphes consacrés au remboursement de certains rachats. [2] La loi de financement de la Sécurité sociale pour 2026, telle que la présente l’Assurance retraite, ne crée pas non plus de nouvelle possibilité de remboursement. [3]
La suspension reste par ailleurs provisoire. Le calendrier de 2023 reprend avec une génération de décalage : 172 trimestres dès les personnes nées en 1966, et 64 ans pour celles nées en 1969, rappelle le syndicat d’enseignants SE-Unsa. [10] Pour ces générations, un rachat calculé sur 172 trimestres garde sa logique.
Avant de payer : comparer avec un trimestre de travail en plus
Le rachat n’est intéressant qu’à l’approche du départ, et pour qui veut partir dès l’âge légal sans avoir tous ses trimestres. [11] Quand le trimestre manquant est le dernier, travailler trois mois de plus peut suffire : un trimestre se valide avec 1 803 € brut de salaire soumis à cotisations dans l’année, selon le calcul publié par JeChange. [8] Cette voie corrige la retraite de base et la complémentaire, et elle ajoute trois mois de salaire au lieu d’en coûter.
Pour un rachat, l’Assurance retraite propose le service « Simuler le coût d’un rachat de trimestres » dans l’espace personnel. Il est gratuit, mais son site précise qu’il est encore en cours de mise à jour pour intégrer les dernières règles. [5] Le formulaire téléchargé à la fin de la simulation déclenche l’envoi d’un devis, à accepter avant tout paiement. Le paiement d’un rachat de 2 à 8 trimestres peut être échelonné sur 1 à 3 ans, et sur 1, 3 ou 5 ans à partir de 9 trimestres. [6] Les fonctionnaires relèvent de règles proches mais d’un autre barème : à 60 ans, un trimestre leur coûte entre 10 % et 30 % du traitement brut annuel selon l’option, d’après le SE-Unsa. [10]
Sources et références
[1] Caisse nationale d'assurance vieillesse — Circulaire n° 2026-04 du 5 février 2026, « Versement pour la retraite et rachats de cotisations alignés - Coût du versement au 1er janvier 2026 », annexe : barème applicable aux demandes déposées en 2026
https://legislation.lassuranceretraite.fr/Pdf/circulaire_cnav_2026_04_05022026.pdf
[2] Caisse nationale d'assurance vieillesse — Circulaire n° 2026-07 du 5 mars 2026, « Âge légal de la retraite et durée d'assurance pour les assurés nés à compter du 1er septembre 1961 dont la retraite prend effet à compter du 1er septembre 2026 »
https://legislation.lassuranceretraite.fr/Pdf/circulaire_cnav_2026_07_05032026.pdf
[3] L'Assurance retraite — « Loi de financement de la Sécurité sociale adoptée : découvrez les principales mesures retraite », mise à jour le 23 septembre 2026
https://www.lassuranceretraite.fr/portail-info/hors-menu/actualites-nationales/actif/2025/projet-de-loi-les-mesures-envisa.html
[4] L'Assurance retraite — « Racheter des trimestres », page consultée le 25 octobre 2026
https://www.lassuranceretraite.fr/portail-info/home/actif/ma-carriere/rachat-trimestres-retraite.html
[5] L'Assurance retraite — « Simuler le coût d'un rachat de trimestres », page consultée le 25 octobre 2026
https://www.lassuranceretraite.fr/portail-info/sites/pub/hors-menu/annexe/services-en-ligne/simuler-cout-rachat-trimestres.html
[6] Service-Public.fr (DILA) — « Retraite du salarié dans le secteur privé : rachat de trimestres », page consultée le 25 octobre 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F15675
[7] Insee — « Espérance de vie à divers âges », données 2025 provisoires
https://www.insee.fr/fr/statistiques/2416631
[8] JeChange — « Un trimestre manquant : 1,25 % de pension à vie ou 6 684 € une fois, l'arbitrage du barème 2026 », 23 octobre 2026
https://www.jechange.fr/credit/news/trimestre-manquant-1-25-pourcent-pension-a-vie-ou-6684-euros-arbitrage-bareme-2026
[9] Notre Temps — « Retraite : la date limite pour demander ce remboursement approche, êtes-vous concerné ? », 8 avril 2025
https://www.notretemps.com/retraite/comprendre/reforme-des-retraites-depechez-vous-pour-vous-faire-rembourser-vos-trimestres-inutiles-111726
[10] SE-Unsa — « Retraites : mise à jour du Rectorat vis-à-vis du PLFSS 2026 », octobre 2026
https://www.se-unsa.org/2026/10/retraites-mise-a-jour-du-rectorat-vis-a-vis-du-plfss-2026/
[11] Les Echos — « Retraite : comment faire du rachat de trimestres une stratégie gagnante ? », 19 octobre 2026
https://www.lesechos.fr/patrimoine/retraite/retraite-comment-faire-du-rachat-de-trimestres-une-strategie-gagnante-2257686