 Retraite et bien-être

Sommaire
Le texte voté mercredi est le projet du gouvernement, rejeté par l’Assemblée nationale le 23 octobre puis réécrit par les sénateurs. Adopté par 201 voix contre 124, il garde ou supprime plusieurs mesures qui touchent directement les retraités [1]. La plus lourde pour leur budget ne figure pourtant pas dans ce texte : elle se joue à partir de ce vendredi 20 novembre, dans le budget de l’État.
Budget de la Sécu 2027 : ce que le Sénat a voté pour les retraités
Pour les retraités et futurs retraités, cinq points comptent.
En ce moment
 Avec l’or tombé au plus bas depuis un an, le Napoléon payé au sommet se revend à perte sans un euro d’impôt pour qui a conservé sa facture et son scellé
 Le patron du Medef voit tous nos voisins européens partir à la retraite après 65 ans, une règle que seul un tiers des autres pays de l’Union applique déjà
- Pensions : l’article qui privait de revalorisation les retraites de base au-delà de 1 260 € brut par mois a été supprimé par 329 voix contre 0. Toutes les pensions de base suivraient donc la hausse légale de 1,8 % au 1er janvier 2027 [2].
- Parents de trois enfants : la majoration de 10 % est maintenue. Le forfait prévu par le gouvernement pour les retraites prenant effet à partir du 1er juillet 2027 a été rejeté, comme sa version de rattrapage avec un plancher de 90 € [1].
- Âge de départ : les sénateurs ont annulé la suspension de la réforme de 2023, ce qui retarderait de trois mois le départ des assurés nés de juillet 1964 à 1968.
- Minimum vieillesse : l’Aspa ne serait plus récupérée sur l’héritage, en échange d’une petite réduction mensuelle pour les allocataires propriétaires.
- Santé : les cures thermales resteraient remboursées comme aujourd’hui, et 400 millions d’euros de plus iraient à l’autonomie [1].
Côté prélèvements, le Sénat a rejeté un taux de CSG de 9,2 % sur les pensions des foyers aisés. Mais la CSG revient par une autre porte, celle de l’abattement.
La hausse de 1,8 % garantie, payée par la fin de l’abattement de 10 %
Le gel aurait rapporté environ 4 milliards d’euros à la Sécurité sociale. Pour le compenser, la rapporteure générale du budget, Christine Lavarde (LR), a déposé le 18 novembre, au nom de la commission des finances, un amendement qui réécrit l’article 3 du projet de loi de finances [3]. Le gouvernement voulait seulement abaisser de 4 439 à 3 000 € le plafond de cet abattement [4]. L’amendement le supprime pour toutes les pensions de retraite, en le gardant pour les pensions d’invalidité et les pensions alimentaires.
Son exposé assume le marché : l’amendement « intervient en contrepartie de cette indexation et en constitue le financement ». Il souligne que les 10 % des foyers les plus aisés captent près de 30 % de son coût, quand la moitié des retraités, non imposables, n’en profite pas [3]. Sans date propre, il jouerait selon la règle commune dès l’impôt calculé en 2027 sur les revenus de 2026. Le ministre du Travail, Jean-Pierre Farandou, s’est dit « prêt à suivre l’avis du Sénat », selon Public Sénat.
« Dans un contexte d’inflation soutenue, il était insupportable de laisser faire, et de pénaliser les deux tiers des pensions de retraités. »
Marie-Do Aeschlimann (LR), rapporteure de la branche vieillesse, en séance le 16 novembre, selon Public Sénat
À 1 500 et 2 500 € par mois : le gel évité contre l’impôt en plus
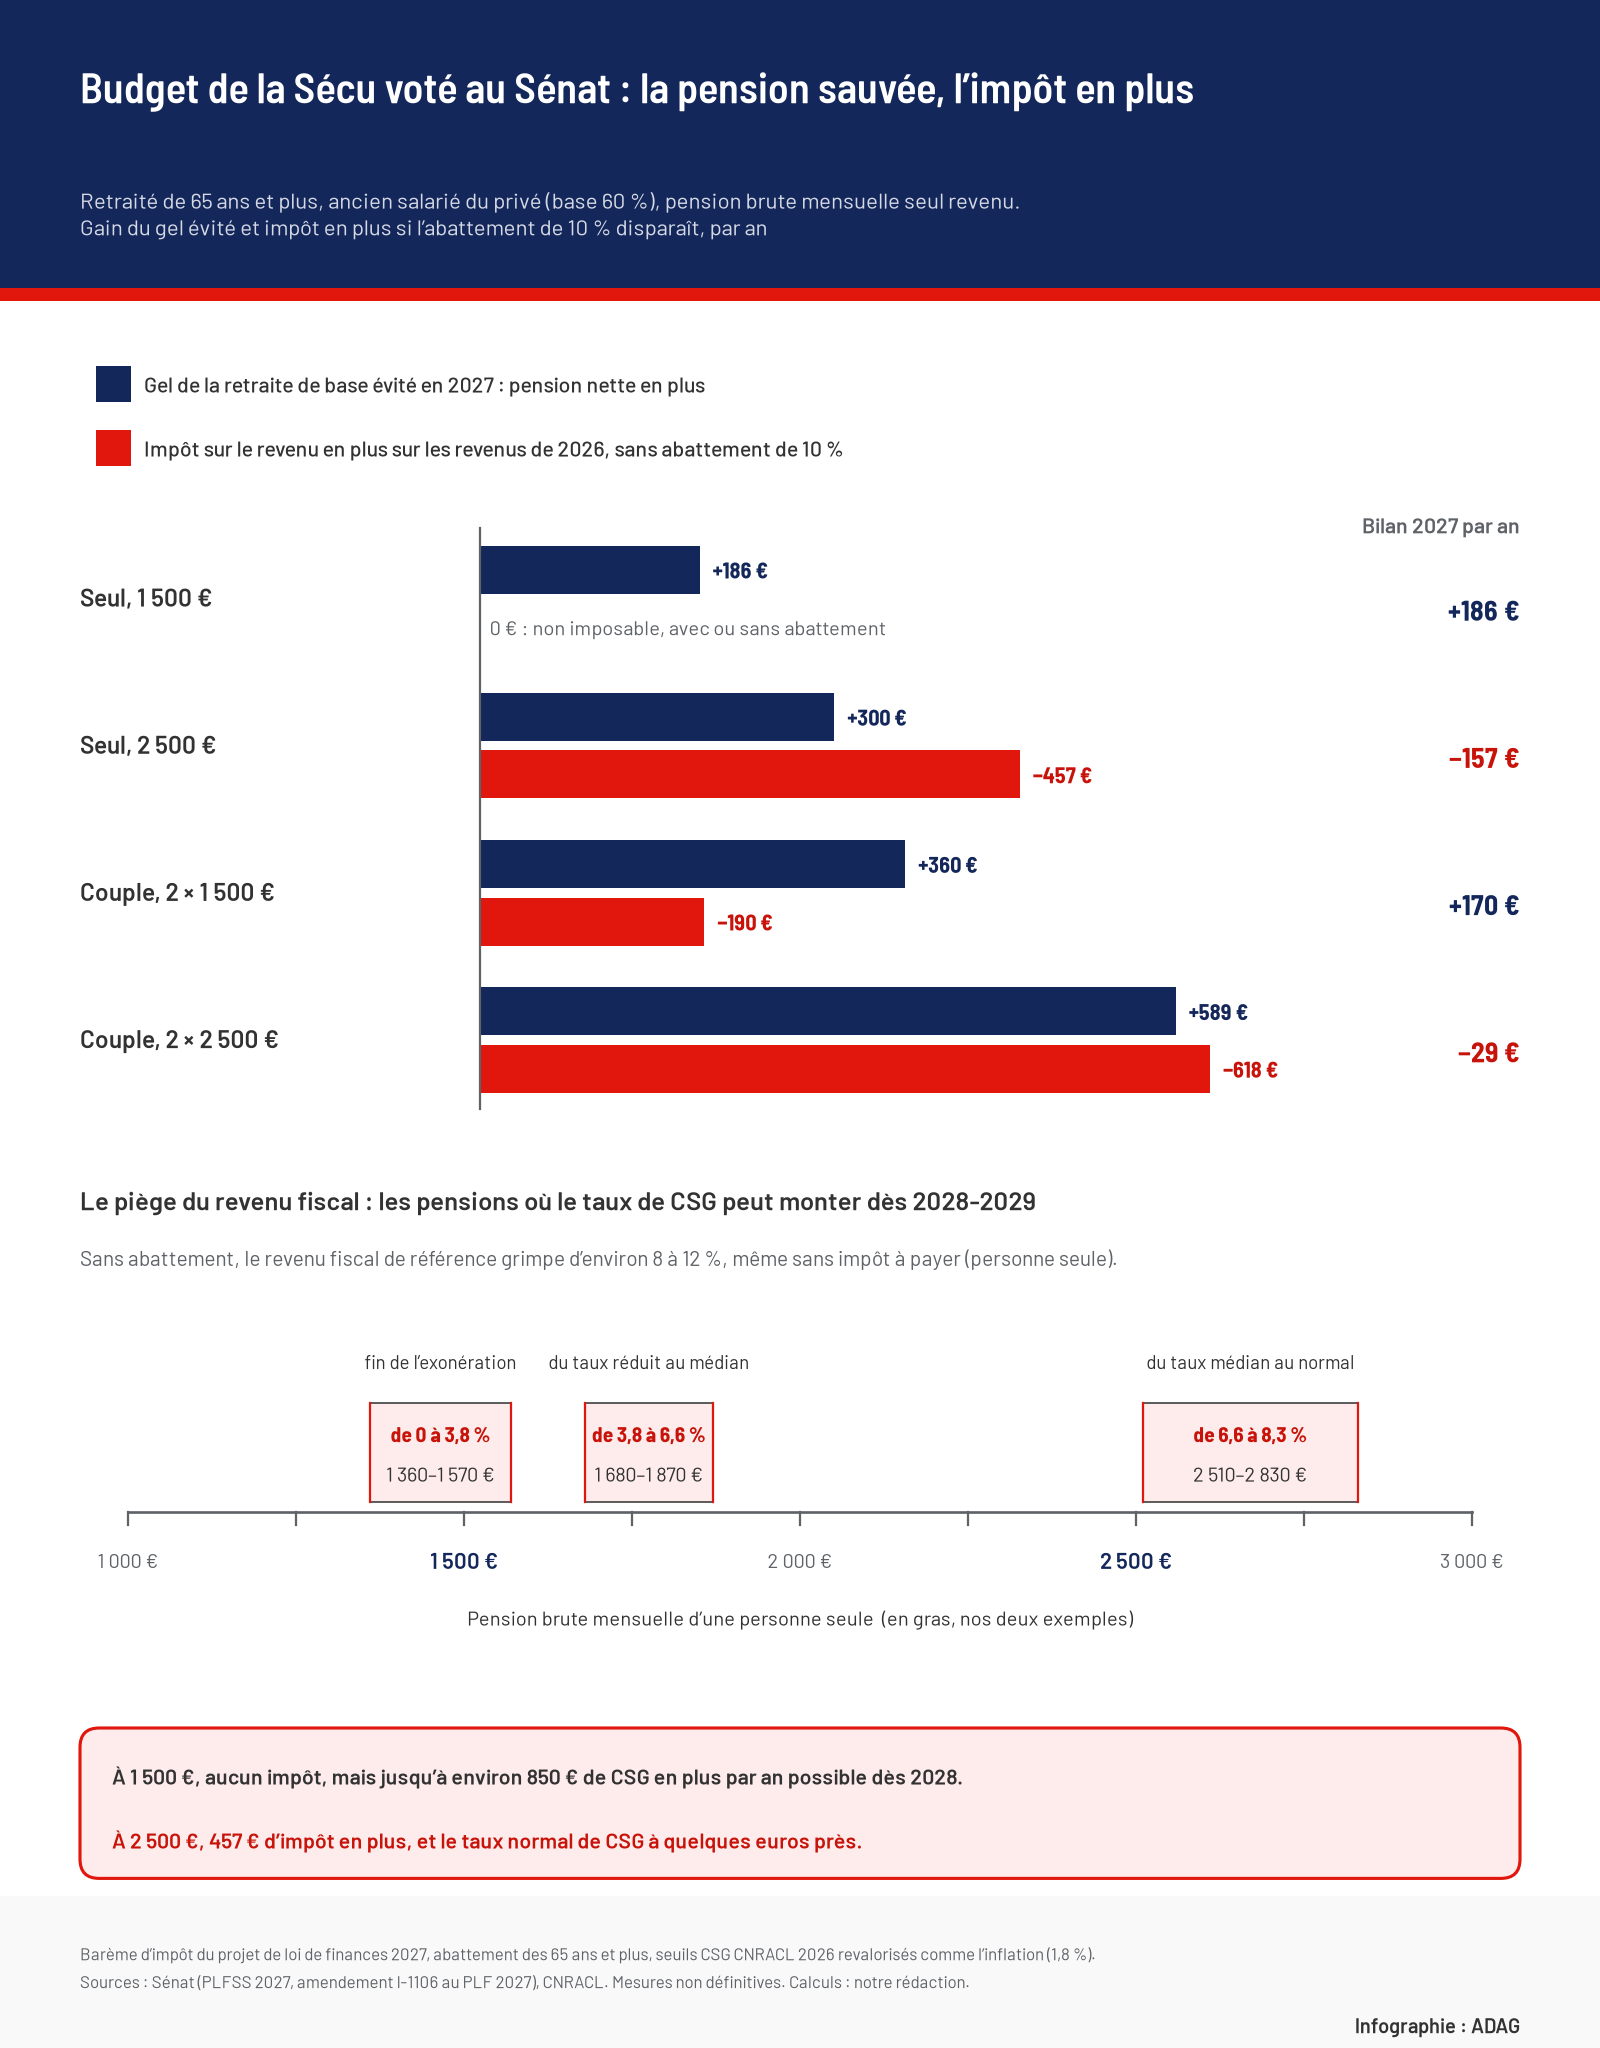
Notre calcul vise un retraité de plus de 65 ans, ancien salarié du privé dont la retraite de base pèse 60 % de la pension, sans autre revenu. Le gel évité se compte en pension nette sur 2027, l’impôt en plus sur les revenus de 2026, avec le barème du projet de budget.
| Pension brute par mois | Gel évité | Impôt en plus |
|---|---|---|
| Seul, 1 500 € | +186 € | 0 € |
| Seul, 2 500 € | +300 € | +457 € |
| Couple, 2 × 1 500 € | +360 € | +190 € |
| Couple, 2 × 2 500 € | +589 € | +618 € |
À 1 500 €, le retraité seul reste non imposable avec ou sans abattement : il gagne les 186 € que le gel lui aurait pris. À 2 500 €, le compte s’inverse. Il garde 300 € de pension mais paie 457 € d’impôt en plus chaque année, soit 157 € de plus que le gel, et pas seulement en 2027. Le couple à deux fois 1 500 € reste gagnant de 170 €, celui à deux fois 2 500 € perd 29 €.
Le détail de la comparaison avec la version du gouvernement, qui cumulait gel et plafond à 3 000 €, figure dans notre calcul du 17 novembre.
Sans abattement, le revenu fiscal monte et la CSG peut suivre
L’abattement de 10 % ne sert pas qu’à calculer l’impôt. Le revenu fiscal de référence, inscrit sur l’avis d’imposition, se calcule à partir du revenu net imposable, donc après cet abattement et après celui des plus de 65 ans [5]. Or c’est ce revenu fiscal, celui de deux ans plus tôt, qui fixe le taux de CSG prélevé sur la pension : exonération, taux réduit de 3,8 %, médian de 6,6 % ou normal de 8,3 %. Pour quitter le taux réduit, il faut dépasser le seuil deux années de suite [6].
Sans abattement, le revenu fiscal d’un retraité seul grimpe d’environ 8 à 12 %. Avec les seuils de 2026 revalorisés comme l’inflation, trois zones de pension brute mensuelle seraient touchées dès 2028 ou 2029, même sans un euro d’impôt à payer :
- De 1 360 à 1 570 € environ : CSG et CRDS de 4,3 % au lieu de l’exonération, plus la cotisation maladie de 1 % sur la complémentaire.
- De 1 680 à 1 870 € : passage du taux réduit au taux médian, 3,1 points de plus avec la Casa.
- De 2 510 à 2 830 € : passage du taux médian au taux normal, 1,7 point de plus.
Notre retraité à 1 500 € tombe dans la première zone : jusqu’à environ 850 € de prélèvements en plus par an, sans payer d’impôt. Celui à 2 500 € reste au taux médian, mais à quelques euros du seuil du taux normal, qui lui coûterait environ 510 € de plus. En couple, les zones descendent, autour de 980 à 1 130 €, 1 260 à 1 410 € et 1 830 à 2 060 € par pension. L’exposé de l’amendement ne dit rien de cet effet. Un amendement communiste sur le même article, lui, relève qu’un revenu fiscal plus élevé « peut faire basculer des retraités moyens vers un taux de CSG » supérieur [7].
Le simulateur ci-dessous refait le calcul pour votre cas.
Après le vote du Sénat, une CMP le 26 novembre et un abattement encore à voter
Une commission mixte paritaire de sept députés et sept sénateurs cherchera une version commune le 26 novembre. Un accord paraît peu probable. Le gouvernement pourrait alors recourir au 49.3, en gardant les mesures de son choix, ou, passé le délai constitutionnel, appliquer son budget par ordonnance.
Cette dernière voie changerait la donne pour les retraités. La Constitution permet alors de mettre en œuvre « les dispositions du projet » : selon Public Sénat, c’est le texte déposé en Conseil des ministres qui ferait loi, donc le gel au-delà de 1 260 € et le plafond de l’abattement à 3 000 €, sans la version sénatoriale. L’amendement sur l’abattement, lui, attend encore l’examen de sa recevabilité financière avant son débat en séance [3]. Si la fin de l’abattement était votée, le surplus d’impôt sur les revenus de 2026 serait réclamé à la fin de l’été 2027, puis intégré au taux de prélèvement à la source à partir de septembre.
Sources et références
[1] Sénat — « Projet de loi de financement de la sécurité sociale pour 2027 », La loi en clair (adoption le 18 novembre 2026 et apports du Sénat)
https://www.senat.fr/travaux-parlementaires/textes-legislatifs/la-loi-en-clair/projet-de-loi-de-financement-de-la-securite-sociale-pour-2027.html
[2] Sénat — Projet de loi de financement de la sécurité sociale pour 2027, texte n° 138 (2026-2027) transmis le 2 novembre 2026, article 35 (revalorisation des pensions)
https://www.senat.fr/leg/pjl26-138.html
[3] Sénat — Projet de loi de finances pour 2027 (texte n° 155), amendement n° I-1106 de Mme Lavarde au nom de la commission des finances, article 3, déposé le 18 novembre 2026
https://www.senat.fr/amendements/2026-2027/155/Amdt_I-1106.html
[4] Sénat — « Projet de loi de finances pour 2027 », La loi en clair (mesures du texte du gouvernement)
https://www.senat.fr/travaux-parlementaires/textes-legislatifs/la-loi-en-clair/projet-de-loi-de-finances-pour-2027.html
[5] Ministère de l’Économie — « Revenu brut global, revenu net imposable, revenu fiscal de référence : quelles différences ? »
https://www.economie.gouv.fr/particuliers/revenu-imposable-revenu-fiscal-reference
[6] CNRACL, documentation juridique — « CSG/CRDS/CASA - Taux et seuils sur les pensions dues en 2026 »
https://www.juris-cnracl.retraites.fr/paiement-suivi-de-la-pension/le-paiement-de-la-pension/cotisations-sociales/csg/crds/casa/csg/crds/casa-taux-et-seuils-sur-les-pensions-dues-en-2026
[7] Sénat — Projet de loi de finances pour 2027 (texte n° 155), amendement n° I-2400 de M. Savoldelli et du groupe CRCE-K, article 3, déposé le 19 novembre 2026
https://www.senat.fr/amendements/2026-2027/155/Amdt_I-2400.html