 Retraite et bien-être

Sommaire
Ceux qui ont acheté de l’or pendant la ruée de janvier regardent leurs pièces fondre. L’once avait culminé à 5 595 dollars le 29 janvier 2026 ; jeudi 19 novembre, elle est descendue en séance à 3 693 dollars, son plus bas depuis septembre 2025, selon le média économique Business AM. Un dollar proche de son plus haut depuis dix-neuf mois et une nouvelle hausse des taux attendue en décembre aux États-Unis pèsent sur un métal qui ne rapporte aucun intérêt.
En euros, la chute est du même ordre. Le lingot d’un kilo, qui avait atteint 150 192 euros en janvier selon la cotation de l’agence BDOR, en valait 103 073 vendredi matin. Pour un Napoléon de 20 francs, qui contient 5,8 grammes d’or fin, la valeur du métal est passée d’environ 872 euros à 598 euros. La pièce payée 900 euros au sommet, prime comprise, se revend autour de 600 euros. Pour ceux qui ont besoin de cet argent, la question n’est plus seulement le prix : c’est l’impôt que l’État prélève sur une vente à perte.
En ce moment
 Le patron du Medef voit tous nos voisins européens partir à la retraite après 65 ans, une règle que seul un tiers des autres pays de l’Union applique déjà
 Retraité à 1 500 € sans impôt, vous pourriez quand même payer plus de CSG avec l’abattement que le Sénat veut supprimer après son vote du budget de la Sécu
Revendre un Napoléon 600 € coûte 69 € de taxe forfaitaire, même à perte
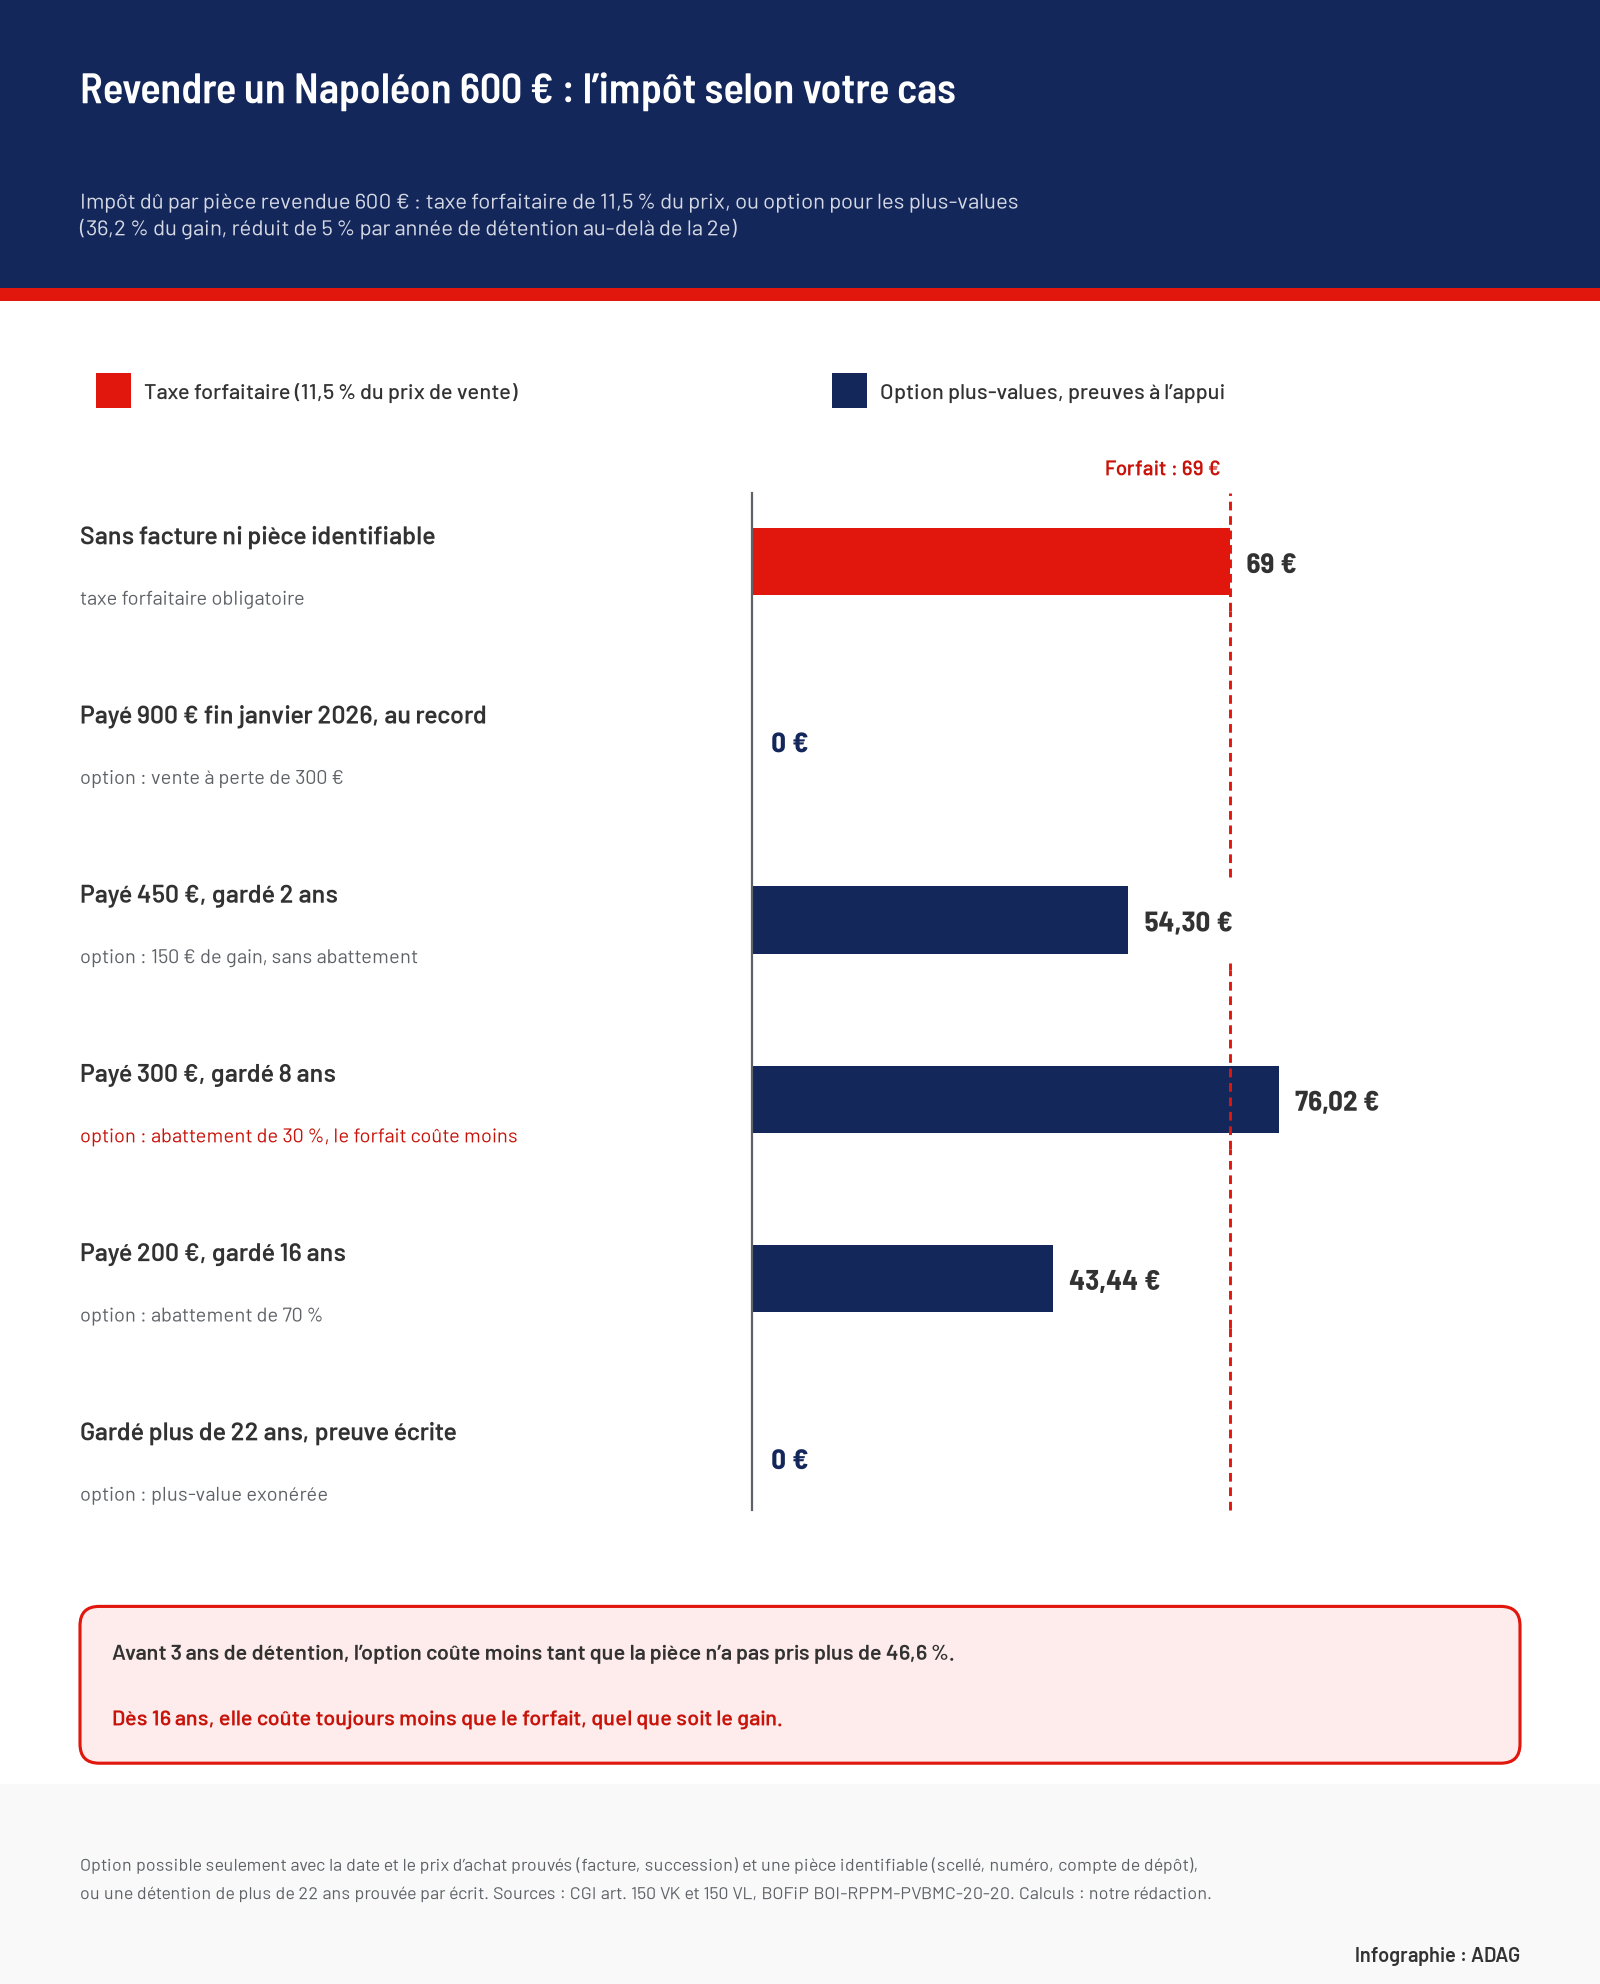
Par défaut, la vente de pièces d’or postérieures à 1800 et de lingots relève de la taxe forfaitaire sur les métaux précieux. Elle vaut 11 % du prix de vente, plus 0,5 % de contribution pour le remboursement de la dette sociale (CRDS), soit 11,5 % [1]. Elle ne regarde jamais le prix d’achat : elle est due sur une vente à perte comme sur une vente gagnante, et dès le premier euro.
Pour la pièce payée 900 euros et revendue 600, cela fait 69 euros. Sur dix Napoléons achetés 9 000 euros en janvier, le vendeur touche 5 310 euros au lieu de 6 000 : sa perte passe de 3 000 à 3 690 euros. Chez un négociant installé en France, c’est lui qui déclare la taxe et la verse, en la retenant sur le prix [1]. Le projet de budget pour 2027 en attend 308,4 millions d’euros de recettes, bijoux et objets d’art compris [2].
Vrai ou faux ?
Les idées reçues sur la revente de pièces d’or
« Sous 5 000 €, revendre ses pièces d’or ne coûte rien. »
FauxCe seuil vaut pour les bijoux et les objets d’art. Les pièces et lingots paient la taxe de 11,5 % quel que soit le montant.
« Quand on vend à perte, on ne paie pas d’impôt. »
Pas si simpleSeulement si vous choisissez le régime des plus-values, preuves à l’appui. Sinon, le forfait s’applique au prix de vente.
« Après 22 ans, l’or n’est plus taxé. »
Pas si simpleIl faut prouver par écrit cette ancienneté et demander l’option. Une pièce sans document reste au forfait.
L’option pour les plus-values ramène l’impôt à zéro sur une pièce vendue à perte
La loi offre une autre voie : opter pour le régime des plus-values des biens meubles [3]. L’impôt ne porte alors que sur le gain, au taux de 19 %, auquel s’ajoutent 17,2 % de prélèvements sociaux, soit 36,2 %. La hausse de la CSG votée pour 2026 a laissé de côté ces plus-values, restées à l’ancien taux [4]. Sans gain, il n’y a rien à payer : le Napoléon acheté 900 et revendu 600 euros ne coûte aucun impôt, et les dix pièces rapportent bien 6 000 euros.
Quand il y a un gain, il diminue de 5 % pour chaque année de détention au-delà de la deuxième, et il est totalement exonéré au bout de la vingt-deuxième année [3]. Le choix se fait sur la déclaration n° 2092, que dépose le négociant, mais la décision appartient au vendeur : elle doit être annoncée avant de signer, et elle est irrévocable [3].
Facture et pièce identifiable : la condition que le fisc apprécie strictement
L’option n’est ouverte qu’à celui qui prouve la date et le prix d’achat : facture d’un professionnel, reçu signé par un particulier, certificat de vente aux enchères ou extrait de déclaration de succession qui mentionne distinctement les pièces [3]. Pour des Napoléons hérités et compris dans le forfait mobilier de la succession, ce document ne suffit pas. Celui qui n’a plus de prix d’achat peut encore prouver qu’il détient l’or depuis plus de vingt-deux ans, mais par un écrit : contrat d’assurance, inventaire, tout document qui décrit les pièces. Un témoignage n’est pas admis.
Pour l’or, une facture ne suffit pas toujours. La pièce vendue doit être celle que décrit la facture : numéro, gravure, emballage scellé identifiable ou inscription sur un compte de dépôt dans une banque. Faute de quoi, le vendeur ne peut pas exercer l’option, et l’administration précise que cette condition doit être appréciée strictement [3]. Elle ajoute qu’en pratique, l’option devrait surtout concerner l’or acheté et conservé par un établissement financier, sans remise matérielle. Le Napoléon gardé en vrac dans un tiroir, même avec sa facture, risque donc de rester au forfait.
Avant de vendre vos pièces
- Retrouvez la facture ou l’extrait de succession qui décrit les pièces une par une.
- Vérifiez que l’emballage scellé est intact, ou que les numéros correspondent à la facture.
- Annoncez l’option pour les plus-values au négociant avant de conclure, et demandez-lui le montant retenu dans les deux régimes.
Avec un gain modeste et peu d’années de détention, le forfait peut coûter moins
L’option n’est pas toujours gagnante. Le forfait prend 11,5 % du prix ; l’option, 36,2 % du gain. Nos calculs montrent que, avant trois ans de détention, l’option coûte moins tant que la pièce n’a pas pris plus de 46,6 %. Au-delà, le forfait devient plus léger. Un Napoléon acheté 300 euros il y a huit ans et revendu 600 coûterait 76,02 euros avec l’option, contre 69 euros au forfait. À partir de seize ans de détention, l’abattement atteint 70 %, et l’option coûte toujours moins que le forfait, quel que soit le gain.
| Durée de détention | Abattement sur le gain | Prix d’achat |
|---|---|---|
| 2 ans ou moins | 0 % | 409 € |
| 5 ans | 15 % | 376 € |
| 8 ans | 30 % | 328 € |
| 10 ans | 40 % | 282 € |
| 12 ans | 50 % | 219 € |
| 14 ans | 60 % | 124 € |
| 16 ans et plus | 70 % et plus | jamais |
Le simulateur ci-dessous fait le calcul pour vos propres pièces, à partir du prix payé, de la date d’achat et du prix proposé par le négociant.
Entre particuliers, sans négociant, c’est au vendeur de faire la démarche : il dépose la déclaration n° 2091 pour la taxe forfaitaire, ou la n° 2092 s’il choisit les plus-values, auprès de son service des impôts dans le mois qui suit la vente, et paie l’impôt à ce moment-là [1] [3].
Sources et références
[1] Bulletin officiel des finances publiques (BOFiP) — BOI-RPPM-PVBMC-20-10, « Taxe forfaitaire sur les objets précieux — Application de plein droit de la taxe forfaitaire », version du 31 décembre 2018
https://bofip.impots.gouv.fr/bofip/4151-PGP.html/identifiant%3DBOI-RPPM-PVBMC-20-10-20181231
[2] Assemblée nationale — Projet de loi de finances pour 2027 (n° 3210), état A « Voies et moyens », ligne 1413
https://www.assemblee-nationale.fr/dyn/17/textes/l17b3210_projet-loi.pdf
[3] Bulletin officiel des finances publiques (BOFiP) — BOI-RPPM-PVBMC-20-20, « Taxe forfaitaire sur les objets précieux — Option pour le régime de droit commun des plus-values », version du 1er avril 2014
https://bofip.impots.gouv.fr/bofip/4161-PGP.html/identifiant%3DBOI-RPPM-PVBMC-20-20-20140401
[4] Légifrance — Loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026, article 12 (article L. 136-8 du code de la sécurité sociale)
https://www.legifrance.gouv.fr/jorf/article_jo/JORFARTI000053226452