 Retraite et bien-être

Sommaire
Les abris de jardin qui font la une ces jours-ci ne sortent d’aucune annonce nouvelle de Bercy. Ils viennent du programme « Foncier innovant » de la DGFiP, conçu d’abord pour retrouver les piscines non déclarées et étendu depuis aux autres constructions. Pour le propriétaire d’un cabanon posé sans formalité, la vraie question est ce que l’abri doit au fisc et ce que coûte un rattrapage.
Foncier innovant : les piscines d’abord, les bâtiments isolés ensuite
Des algorithmes d’intelligence artificielle repèrent sur les photographies aériennes de l’IGN les piscines et les bâtiments, puis vérifient dans les fichiers fonciers s’ils sont imposés. Le premier passage a fait ressortir 150 000 piscines imposables qui ne l’étaient pas [1]. Depuis juin 2024, chaque département est survolé tous les trois ans et l’outil cherche aussi les « bâtis isolés non fiscalisés », chaque détection étant confirmée par un agent [1].
En octobre 2025, un tiers du territoire était traité, avec environ 275 000 bâtiments et piscines à reporter au plan cadastral [2], mais aucun chiffre ne porte sur les abris de jardin. Le syndicat Solidaires Finances publiques, citant une note interne, affirmait en janvier 2025 que seuls les bâtiments de plus de 60 m² étaient détectés [3]. Les « abris de 10 à 15 m² dans le viseur » repris partout ne s’appuient sur aucun document que nous ayons pu lire.
Vrai ou faux ?
Les idées reçues sur les abris de jardin et le fisc
« Un abri démontable échappe aux taxes. »
FauxLa taxe d’aménagement vise aussi les abris démontables. Seule la taxe foncière dépend du fait qu’on puisse le déplacer sans le démolir.
« Sous 5 m², il n’y a rien à faire. »
Pas si simplePas de taxe d’aménagement ni de formalité en mairie, sauf en secteur protégé ou si l’abri est accolé à la maison. Pour la déclaration foncière, Service-Public ne mentionne aucun seuil de surface.
« L’IA du fisc repère les abris de 10 à 15 m². »
Pas si simpleLa DGFiP cherche bien les bâtiments isolés non imposés, mais elle ne publie aucun chiffre sur les abris, et un syndicat des finances publiques parle d’un seuil de détection de 60 m².
Abri de jardin : la mairie au-delà de 5 m², le fisc dans les 90 jours
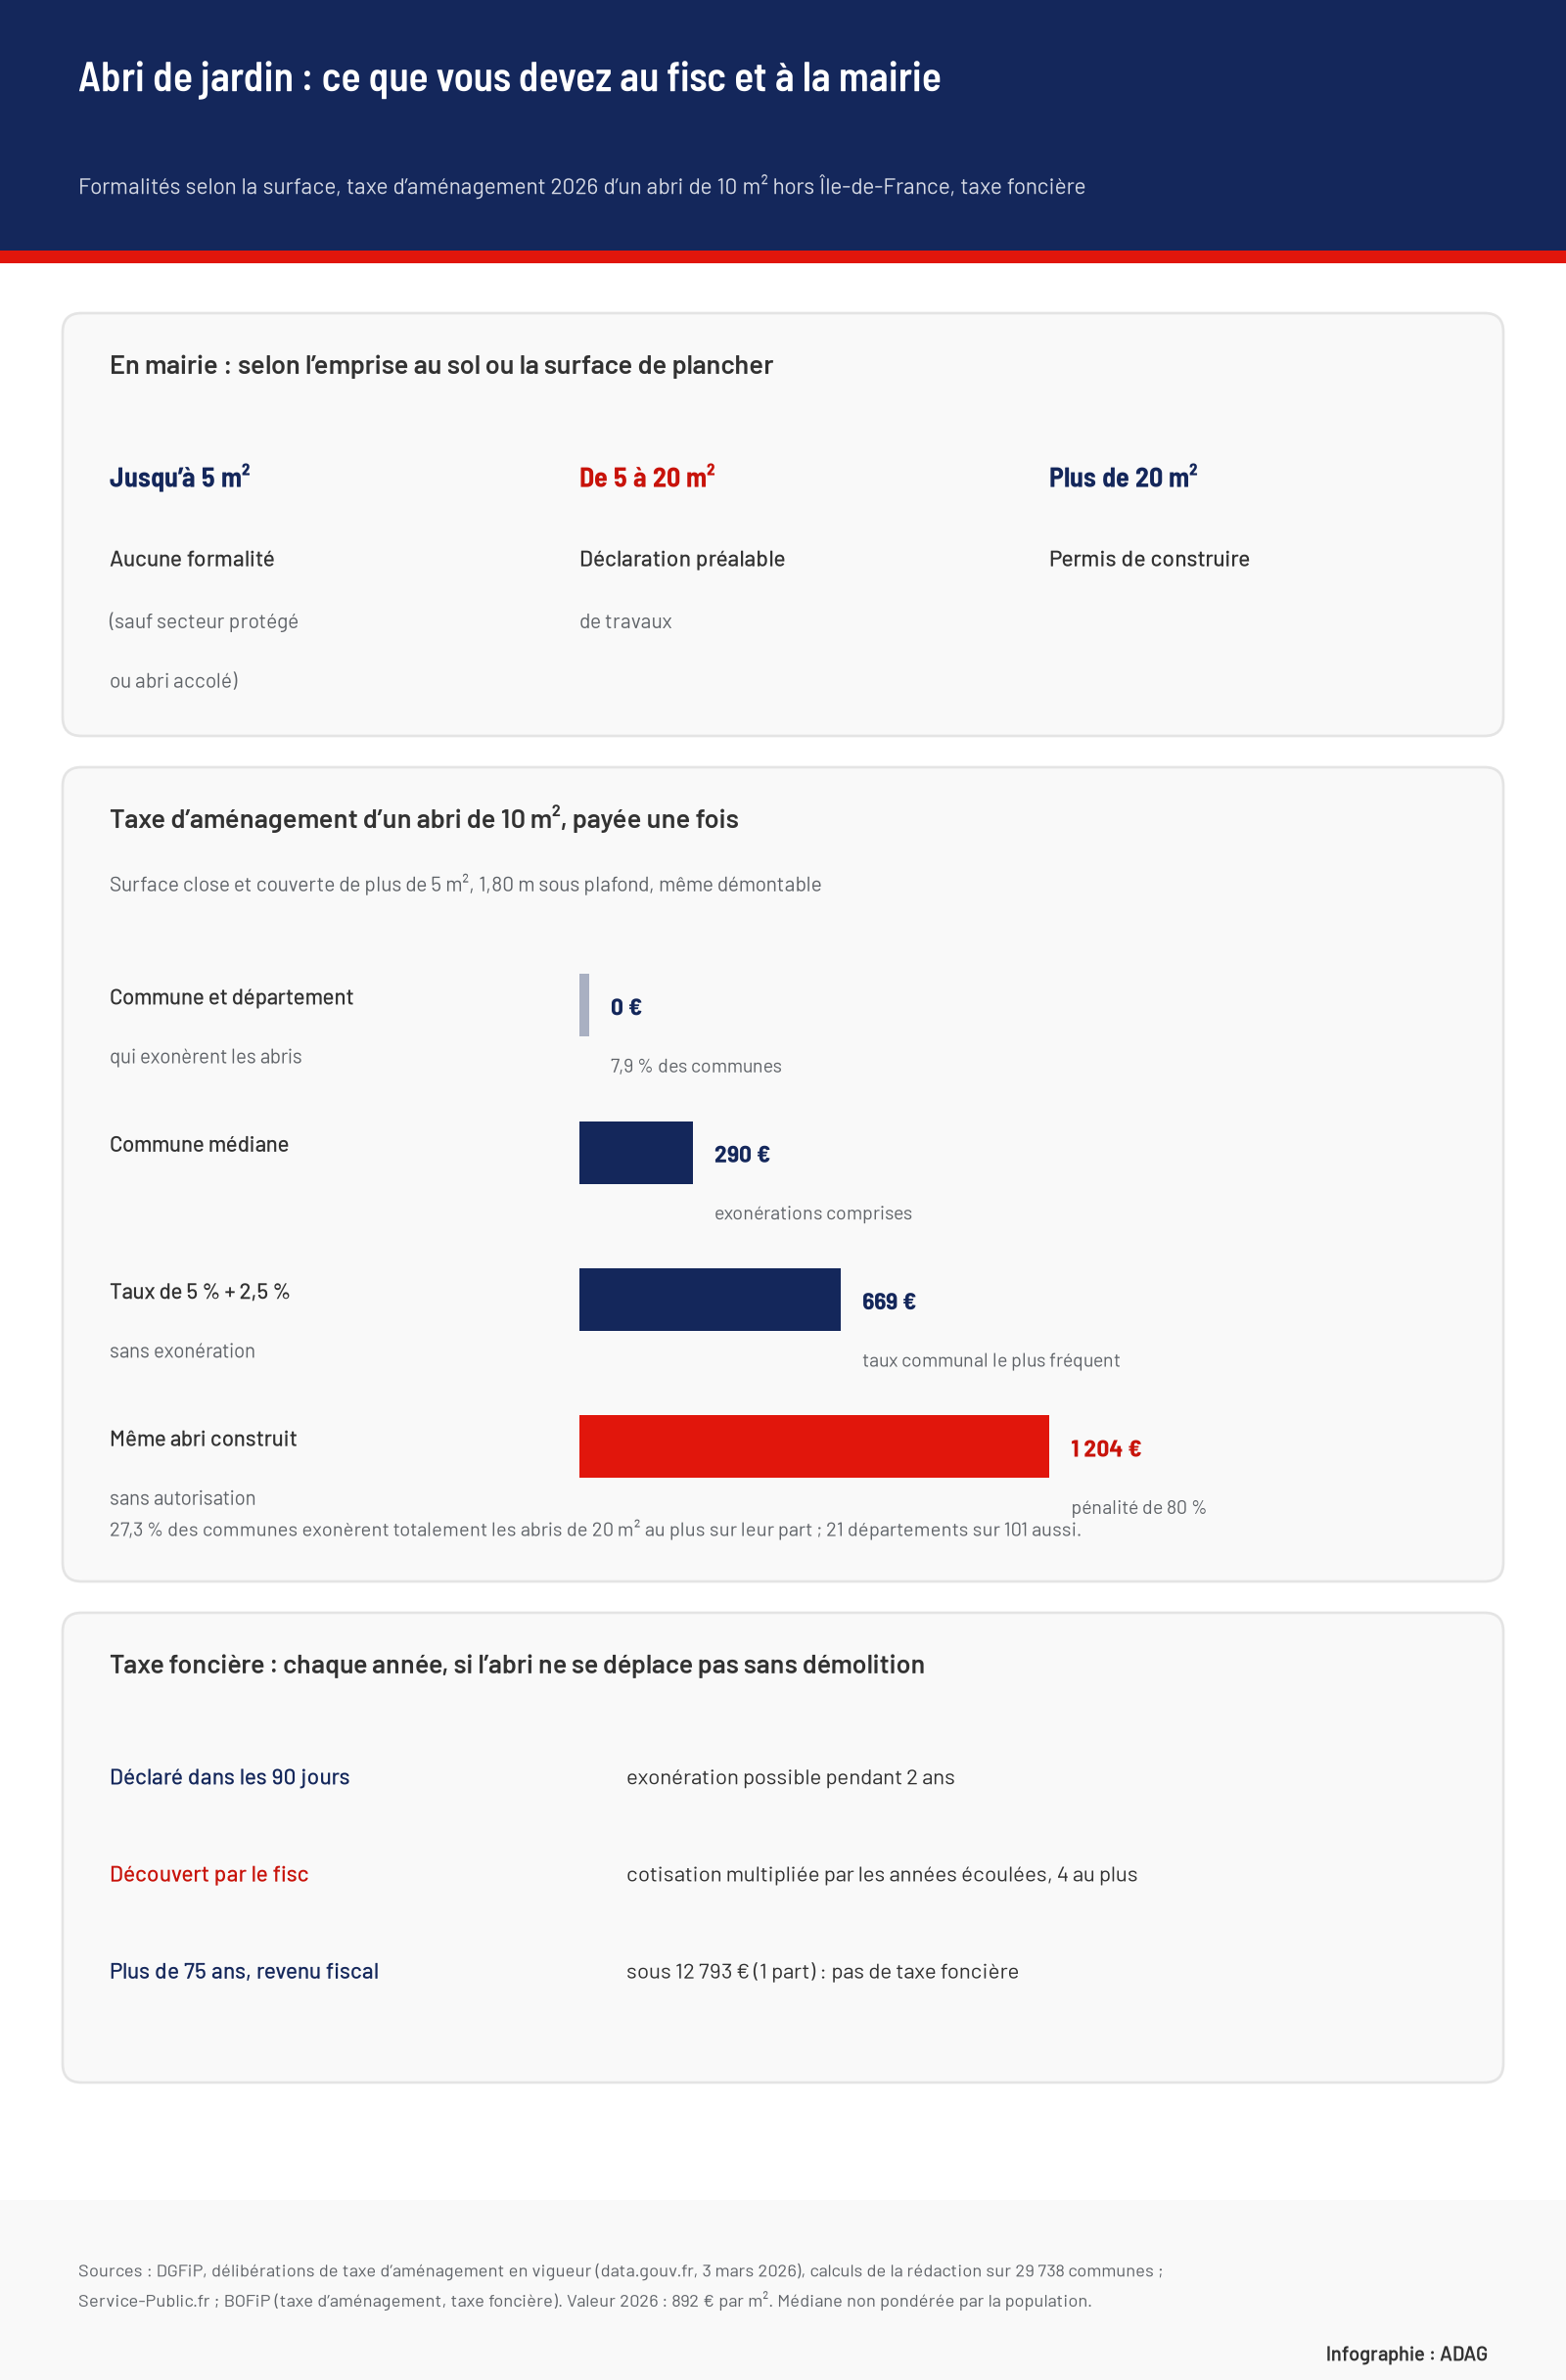
La mairie regarde sa surface de plancher et son emprise au sol, c’est-à-dire la surface couverte vue du dessus [4] :
- Jusqu’à 5 m² : aucune formalité pour un abri indépendant, mais une déclaration préalable s’il est accolé à la maison ou situé en secteur protégé.
- De plus de 5 à 20 m² : déclaration préalable de travaux.
- Au-delà de 20 m² : permis de construire.
Le fisc perçoit deux impôts distincts. La taxe d’aménagement, payée une seule fois, est due pour toute surface close et couverte de plus de 5 m² et d’au moins 1,80 m sous plafond, abris démontables compris [5]. La taxe foncière, payée chaque année, augmente dès que l’abri ne peut pas être déplacé sans être démoli : il doit alors faire l’objet d’une déclaration foncière dans les 90 jours qui suivent la fin des travaux [6].
Taxe d’aménagement : de 0 à 669 € pour un abri de 10 m² selon la commune
Le calcul est fixe : la surface multipliée par une valeur de 892 € par mètre carré en 2026 (1 011 € en Île-de-France), puis par le taux voté par la commune, entre 1 % et 5 % le plus souvent, et par celui du département, plafonné à 2,5 % [7]. Les communes et les départements peuvent toutefois exonérer, en tout ou en partie, les abris de jardin de 20 m² au plus [8].
Nous avons relevé les délibérations en vigueur dans les 29 738 communes qui ont un taux publié par la DGFiP [9]. 8 105 communes, soit 27,3 %, exonèrent totalement les abris de leur part, et 21 départements sur 101 font de même. Le cumul des deux reste rare : un abri de 10 m² ne paie aucune taxe d’aménagement dans 7,9 % des communes seulement. Dans la commune médiane, il coûte 290 €. Au taux communal le plus répandu, 5 %, sans exonération et avec 2,5 % pour le département, la note monte à 669 €. L’Ain fait partie des départements qui exonèrent leur part : dans 157 de ses 378 communes qui ont un taux publié (41,5 %), dont Bourg-en-Bresse et Oyonnax, l’abri de 10 m² ne paie rien.
| Surface | Commune médiane | 5 % + 2,5 %, sans exonération |
|---|---|---|
| 6 m² | 174 € | 401 € |
| 10 m² | 290 € | 669 € |
| 15 m² | 435 € | 1 004 € |
| 20 m² | 580 € | 1 338 € |
Un abattement de moitié existe pour les cent premiers mètres carrés d’une résidence principale et de ses annexes, mais l’abri s’ajoute à la surface de la maison [10] : il n’en profite que pour la part qui reste sous 100 m², ce qui exclut la plupart des maisons.
Taxe foncière : un rattrapage qui peut porter sur quatre ans
Déclaré dans les 90 jours, l’abri peut être exonéré pendant deux ans, sauf si la commune a supprimé cet avantage. Déclaré en retard, il perd tout ou partie de cette exonération [11]. Si le fisc découvre lui-même l’abri, il calcule la cotisation de l’année de la découverte et la multiplie par le nombre d’années écoulées, quatre au plus [12]. Le supplément dépend du tarif communal : aucun barème national ne le chiffre.
Quand le service des impôts repère une construction absente de ses fichiers, il envoie un courriel et le propriétaire dispose de 30 jours pour faire sa déclaration foncière [6].
Les propriétaires qui contestent un avis de taxe foncière erroné récupèrent 260 € par an en moyenne, selon la plateforme d’une avocate fiscaliste. Ce chiffre ne dit rien de votre avis : l’erreur, quand il y en a une, se lit sur une fiche que le fisc n’envoie pas, et l’avis de 2025 ne se conteste plus après le 31 décembre.
ADAG
L’âge change surtout la taxe foncière. Après 75 ans, avec un revenu fiscal de référence de 2025 inférieur à 12 793 € pour une part, le propriétaire est exonéré de taxe foncière pour l’immeuble qu’il habite. Entre 65 et 75 ans, sous le même plafond, il bénéficie seulement d’une réduction de 100 € [13]. La taxe d’aménagement, elle, ne prévoit aucune exonération liée à l’âge ni aux revenus.
Le retraité qui régularise : 80 % de pénalité possible, mais un délai qui joue pour lui
Un abri construit sans l’autorisation exigée reste redevable de la taxe d’aménagement, calculée avec la valeur et les taux de l’année où il a été achevé. Le montant peut alors être assorti d’une pénalité de 80 % : 1 204 € au lieu de 669 € pour 10 m² aux valeurs de 2026, au taux communal de 5 % [14]. Une autorisation obtenue après coup n’efface pas l’infraction, mais elle fixe la date d’achèvement retenue pour la taxe. Surtout, l’administration ne peut plus réclamer cette taxe après le 31 décembre de la sixième année qui suit l’achèvement, sauf si un procès-verbal d’infraction a été dressé entre-temps [14]. Un abri terminé en 2020 peut encore être taxé jusqu’au 31 décembre 2026 ; un abri terminé en 2019 ou avant ne le peut plus.
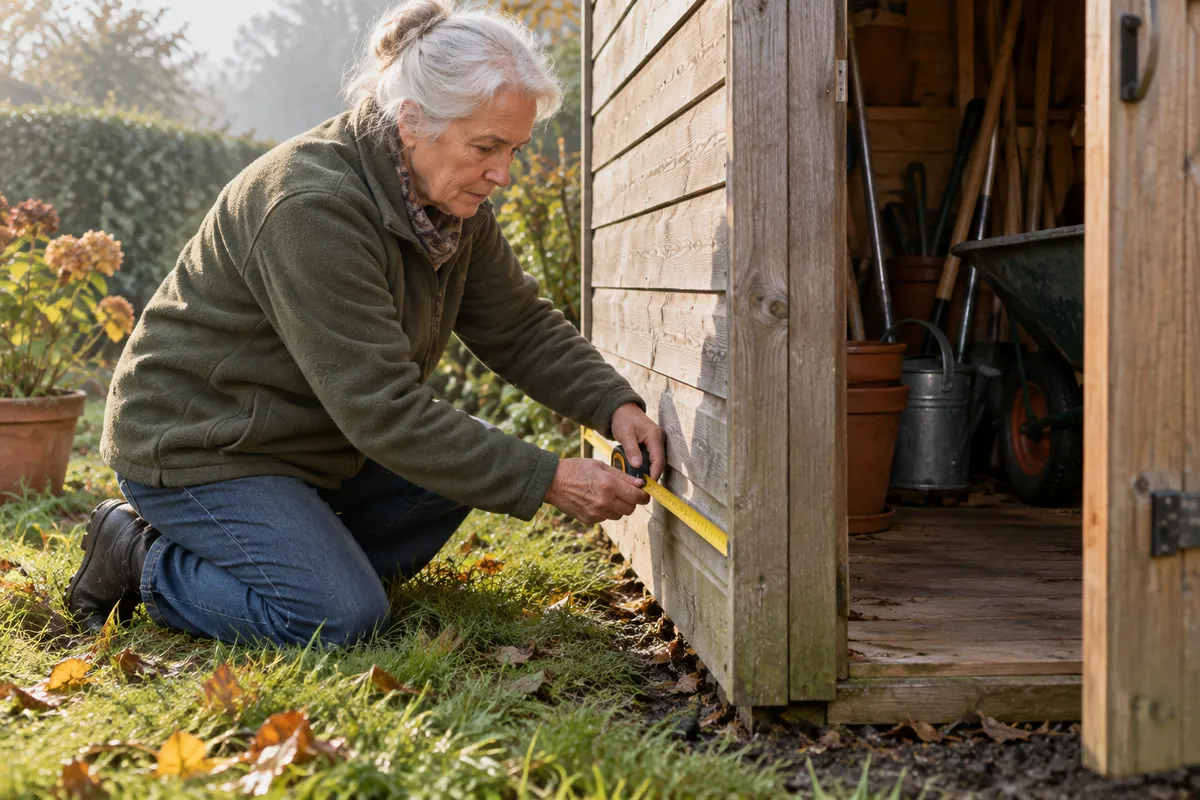
Côté urbanisme, construire sans déclaration préalable est un délit, poursuivi pendant six ans après l’achèvement, avec une amende d’au moins 1 200 € [15]. Pour se mettre en règle :
- Mesurer l’abri : emprise au sol, surface intérieure, hauteur sous plafond et date de fin des travaux.
- Déposer en mairie une déclaration préalable en précisant dans la description qu’il s’agit d’une régularisation de travaux [14].
- Faire la déclaration foncière dans l’espace « Biens immobiliers » de votre compte sur impots.gouv.fr, où se déclarent aussi les éléments de la taxe d’aménagement [16].
Dans une commune et un département qui exonèrent tous deux les abris, la taxe d’aménagement est nulle, et la pénalité de 80 %, calculée sur son montant, aussi.
Sources et références
[1] Collectivités locales (ministère de l’Économie, DGFiP) — « Le Foncier innovant »
https://www.collectivites-locales.gouv.fr/animer-les-territoires/environnement-et-urbanisme/le-cadastre/le-foncier-innovant
[2] Conseil national de l’information géolocalisée — Relevé de conclusions du pôle de coordination avec les territoires, « Bâtiments vus du ciel » (DGFiP), réunion du 6 octobre 2025 (PDF)
https://cnig.gouv.fr/IMG/pdf/cr_pole_de_coordination_avec_les_territoires_06-10-25.pdf
[3] Solidaires Finances publiques — « Foncier Innovant : Efficience occulte », 14 janvier 2025
https://solidairesfinancespubliques.org/vie-des-services/cadastre/6581-foncier-innovant-efficience-occulte.html
[4] Service-Public.fr — « Quelle autorisation d’urbanisme déposer pour installer un abri de jardin ? », vérifié le 21 mars 2025
https://www.service-public.gouv.fr/particuliers/vosdroits/F662
[5] economie.gouv.fr — « Tout savoir sur la taxe d’aménagement », 20 janvier 2026
https://www.economie.gouv.fr/particuliers/impots-et-fiscalite/gerer-mes-impots-locaux/tout-savoir-sur-la-taxe-damenagement
[6] Service-Public.fr — « Nouvelle construction, garage, piscine… : quel effet sur les impôts locaux ? », vérifié le 16 avril 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F2799
[7] Service-Public.fr — « Taxe d’aménagement (TA) », vérifié le 1er janvier 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F23263
[8] BOFiP-Impôts — BOI-IF-TU-10-20-40, « Taxe d’aménagement – Exonérations facultatives pour certaines catégories de constructions et aménagements », 26 août 2026
https://bofip.impots.gouv.fr/bofip/13979-PGP.html/identifiant=BOI-IF-TU-10-20-40-20260826
[9] DGFiP / data.gouv.fr — « Taxe d’aménagement - Éléments de taxation votés par les collectivités à partir de 2022 », fichier mis à jour le 3 mars 2026 ; calculs de la rédaction
https://www.data.gouv.fr/datasets/taxe-damenagement-elements-de-taxation-votes-par-les-collectivites-a-partir-de-2022
[10] BOFiP-Impôts — BOI-IF-TU-10-30-20, « Taxe d’aménagement – Abattements sur la valeur forfaitaire de la surface de construction », 26 août 2026
https://bofip.impots.gouv.fr/bofip/14043-PGP.html/identifiant=BOI-IF-TU-10-30-20-20260826
[11] impots.gouv.fr — « Exonérations et dégrèvements » (taxe foncière)
https://www.impots.gouv.fr/particulier/exonerations-et-degrevements
[12] BOFiP-Impôts — BOI-IF-TFB-50-10, « Taxe foncière sur les propriétés bâties – Régularisations, contentieux et recouvrement », 14 juin 2023
https://bofip.impots.gouv.fr/bofip/4827-PGP.html/identifiant=BOI-IF-TFB-50-10-20230614
[13] Service-Public.fr — « Taxe foncière : quel niveau de revenus pour être exonéré ou bénéficier d’une réduction ? », 24 août 2026
https://www.service-public.gouv.fr/particuliers/actualites/A19047
[14] BOFiP-Impôts — BOI-IF-TU-10-40-10, « Taxe d’aménagement – Liquidation – Fait générateur et liquidation », 26 août 2026
https://bofip.impots.gouv.fr/bofip/14047-PGP.html/identifiant=BOI-IF-TU-10-40-10-20260826
[15] Service-Public.fr — « Infractions aux règles d’urbanisme : quels sont les délais de prescription ? », vérifié le 25 février 2026
https://www.service-public.fr/particuliers/vosdroits/F642
[16] Service-Public.fr — « Taxe d’aménagement : quels montants en 2026 ? », 7 janvier 2026
https://www.service-public.gouv.fr/particuliers/actualites/A15416