 Retraite et bien-être

Sommaire
D’ordinaire, la plus-value d’une résidence principale n’échappe à l’impôt que si le logement est encore habité le jour de la vente, ou s’il a été vendu dans un « délai normal », en principe un an. Or la maison d’un parent entré en Ehpad se vend rarement aussi vite. Depuis fin 2011, la loi prévoit pour ce cas une exonération à part, plus souple sur le calendrier, plus exigeante sur le reste.
L’exonération Ehpad laisse deux ans pour vendre l’ancienne résidence principale
Inscrite au code général des impôts (article 150 U, II, 1° ter), elle vise le propriétaire qui vit désormais en Ehpad, en résidence autonomie, en petite unité de vie ou dans un foyer pour adultes handicapés [1]. Les résidences services seniors privées ne figurent pas dans la liste. La plus-value est alors exonérée d’impôt sur le revenu et de prélèvements sociaux si quatre conditions sont réunies [1].
- Le délai : l’acte de vente est signé moins de deux ans après l’entrée dans l’établissement.
- Le logement : il était la résidence principale du vendeur avant son départ et personne ne l’a occupé depuis.
- Le patrimoine : le vendeur n’était pas redevable de l’impôt sur la fortune immobilière (IFI) l’avant-dernière année avant la vente.
- Les revenus : son revenu fiscal de référence de cette même année ne dépasse pas un plafond, 29 815 € pour une personne seule en cas de vente en 2026.
Le compte à rebours part du jour d’entrée et s’arrête à la date de l’acte authentique, pas à celle du compromis. Une personne entrée en Ehpad le 1er mars 2025 doit donc signer chez le notaire au plus tard le 28 février 2027. Pour un retraité hébergé d’abord chez ses enfants, le délai ne court qu’à partir de l’entrée en établissement, pourvu que la maison soit restée vide tout ce temps [1].
La députée Anaïs Sabatini avait demandé d’allonger ce délai et de relever les plafonds. La réponse du ministère de l’Économie, publiée au Journal officiel le 29 septembre 2026, ferme la porte [2].
« Il n’est, par conséquent, pas envisagé d’aménager les paramètres liés au délai de vente ou aux plafonds de revenu fiscal de référence. »
Ministère de l’Économie, réponse à la question écrite n° 12440
Personne ne doit s’installer dans la maison, même gratuitement
Cette condition heurte une habitude familiale : confier la maison vide à un proche. Le logement ne doit être ni loué ni prêté gratuitement à un tiers, y compris pour une courte période [1].
Attention aux occupations « pour rendre service »
Un petit-enfant étudiant logé quelques mois, une location d’été pour couvrir les charges ou un cousin qui garde la maison suffisent à faire perdre l’exonération. Seuls le conjoint, le concubin ou les personnes à charge qui vivaient déjà dans le logement au départ peuvent continuer à l’habiter [1].
Le plafond de revenus est de 29 815 € pour une personne seule en 2026
Le revenu qui compte est celui de l’avant-dernière année avant la vente, inscrit sur l’avis d’impôt reçu l’année précédente. Pour une vente en 2026, c’est le revenu fiscal de référence de 2024, comparé à la limite publiée pour ces revenus au Bofip [3]. D’autres montants circulent, jusque sur des sites publics : le barème officiel retient bien 29 815 €.
| Foyer | Vente en 2026 (revenus 2024) | Vente en 2027 (revenus 2025) |
|---|---|---|
| 1 part | 29 815 € | 30 083 € |
| 1,5 part | 36 781 € | 37 112 € |
| 2 parts | 42 265 € | 42 645 € |
| 2,5 parts | 47 749 € | 48 178 € |
Selon nos calculs, une personne seule qui ne touche que sa retraite reste dessous jusqu’à environ 2 761 € de pension imposable par mois, compte tenu de l’abattement de 10 % des retraités, plafonné à 4 321 € sur les revenus de 2024 [4]. Pour un couple, le seuil monte à 3 882 € par mois à deux. Loyers et intérêts s’y ajoutent.
Piège discret : une vente qui glisse de décembre 2026 à janvier 2027 fait basculer sur les revenus de 2025, avec la limite de 30 083 €.
Sur une maison achetée 150 000 € en 2010, l’impôt évité atteint 13 607 €
Sans exonération, la plus-value immobilière supporte 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, après des abattements qui grossissent avec la durée de détention [5]. Exemple : une maison achetée 150 000 € en juin 2010, vendue 250 000 € en juin 2026, seize ans plus tard.
- Prix d’achat majoré : 150 000 €, plus le forfait de 7,5 % pour les frais de notaire et celui de 15 % pour les travaux, accordé après cinq ans, soit 183 750 € [5].
- Plus-value brute : 250 000 − 183 750 = 66 250 €.
- Impôt sur le revenu : abattement de 66 %, il reste 22 525 € taxés à 19 %, soit 4 280 €.
- Prélèvements sociaux : abattement de 18,15 %, il reste 54 226 € taxés à 17,2 %, soit 9 327 €.
Au total, 13 607 €, que le notaire aurait prélevés sur le prix de vente. La surtaxe des grosses plus-values ne joue pas ici : elle ne commence qu’au-delà de 50 000 € de plus-value imposable [6].
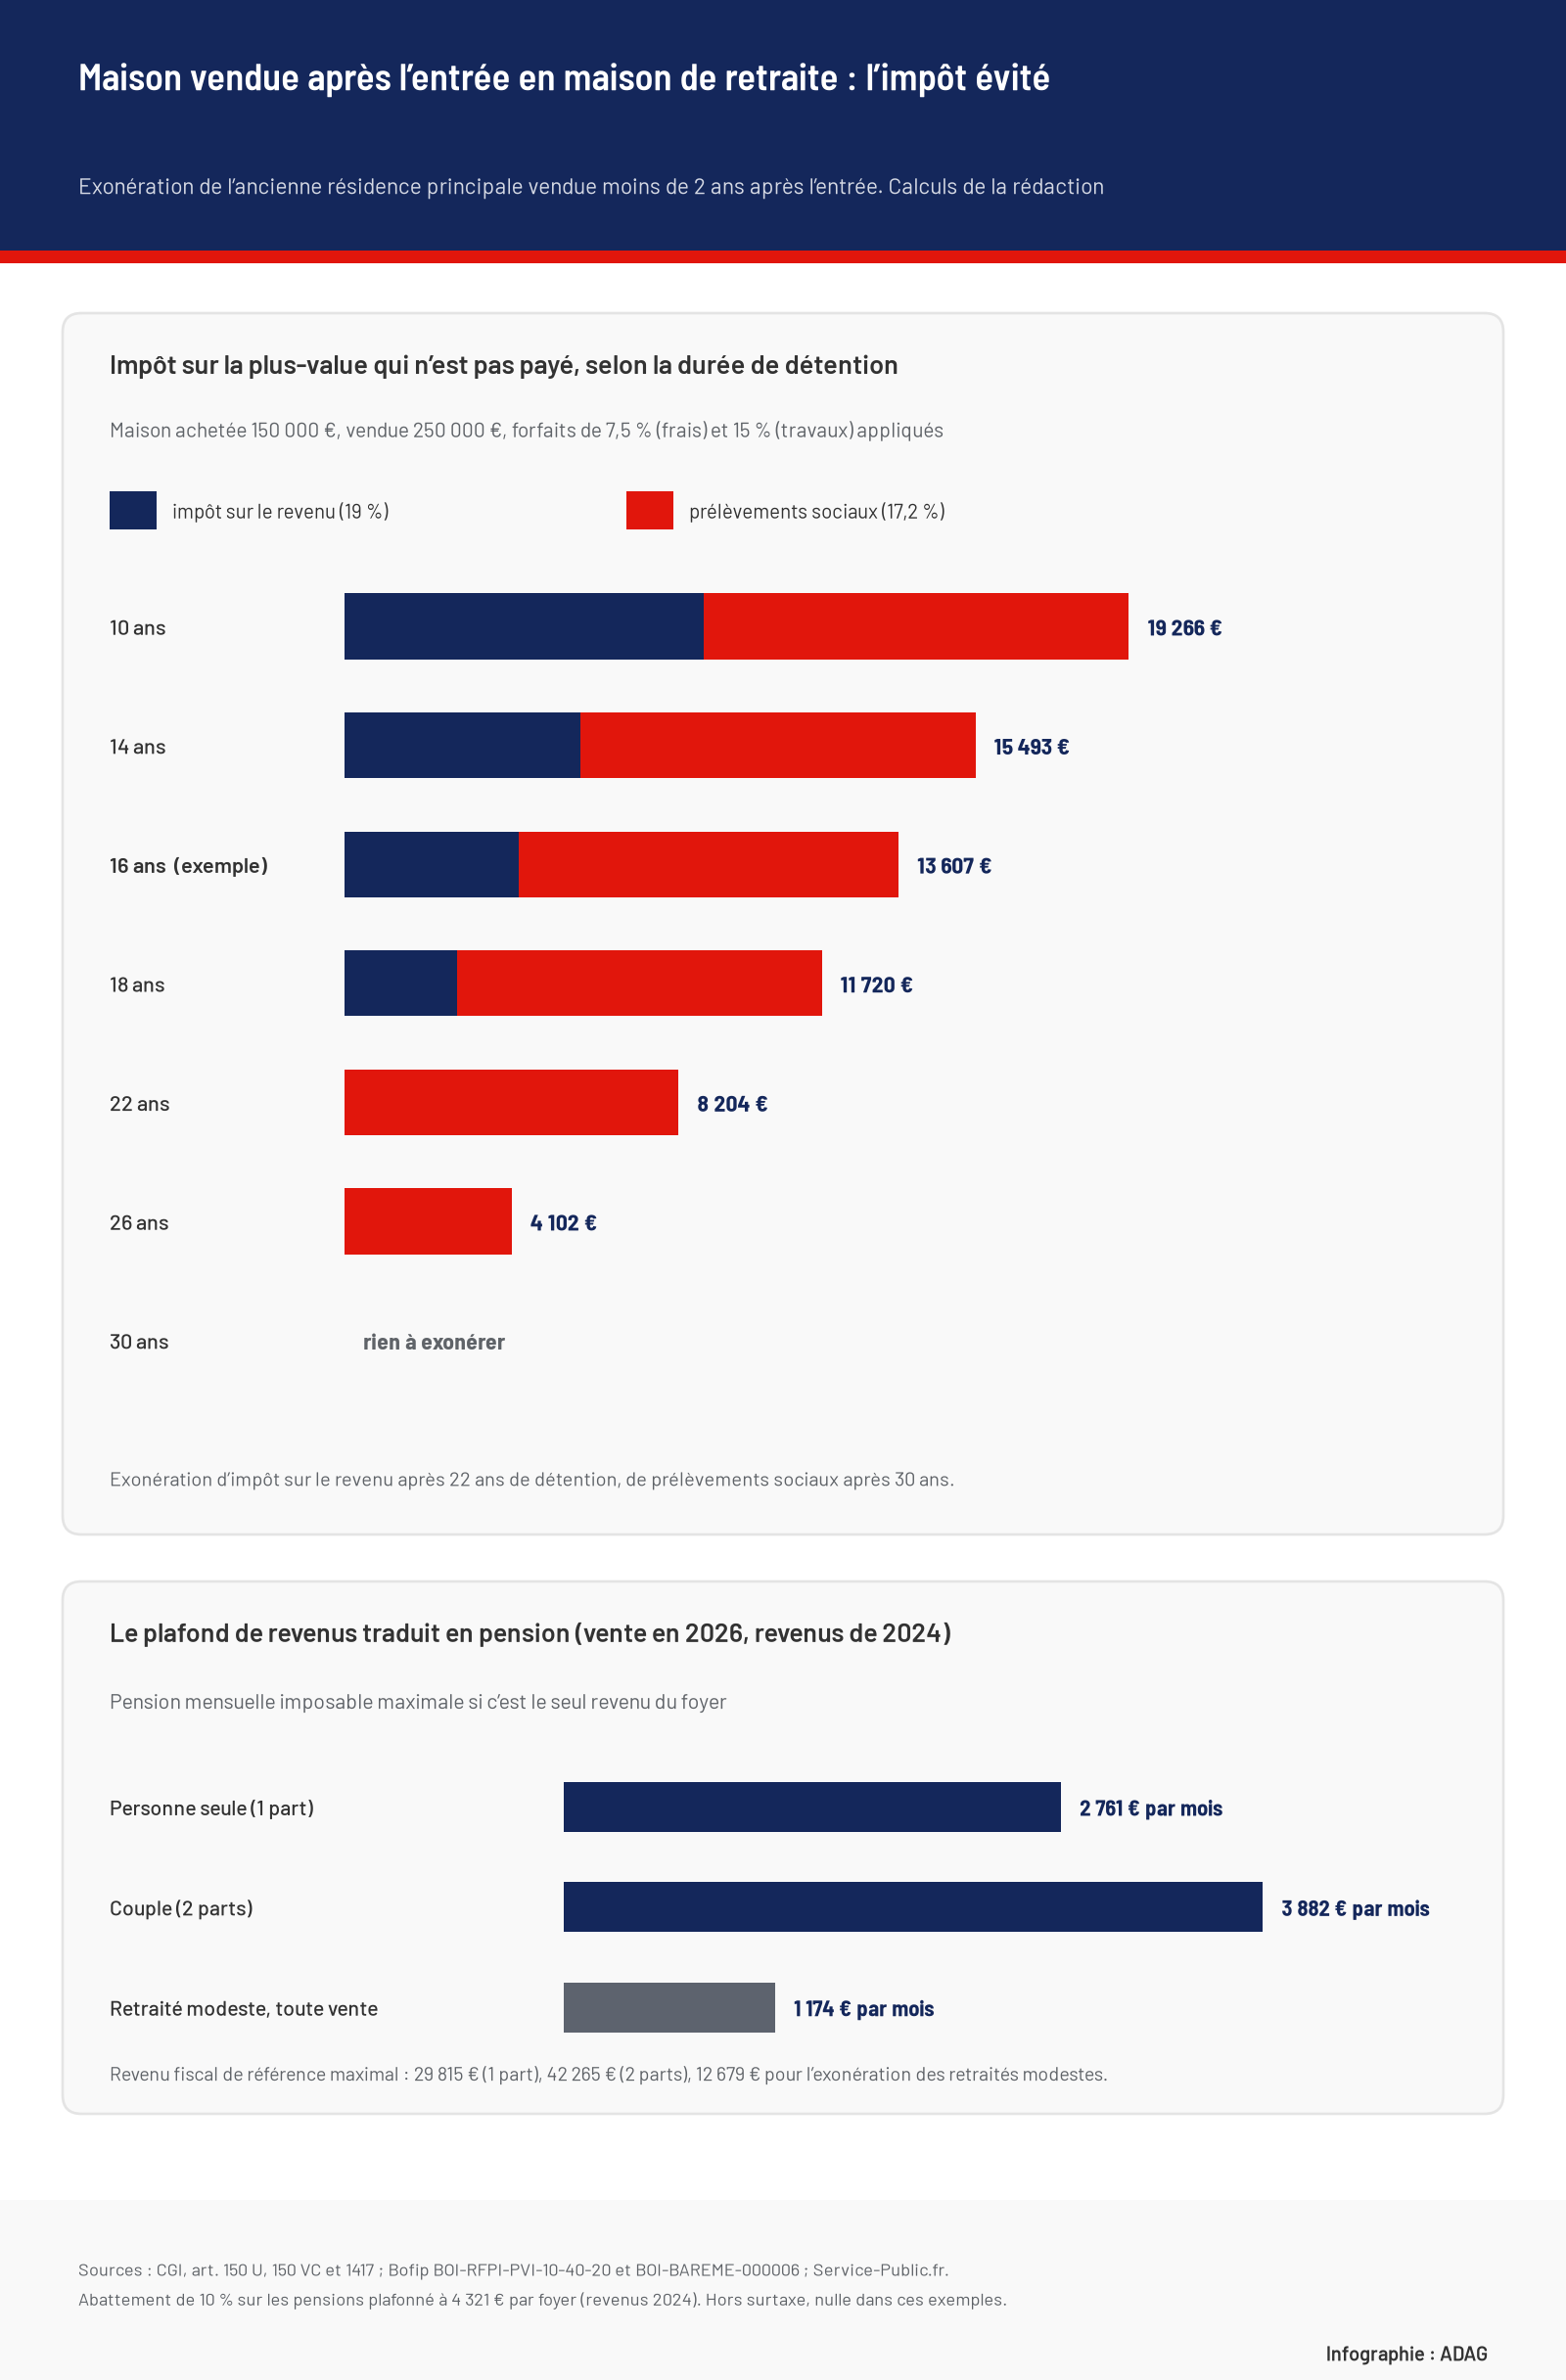
La durée de détention change tout. À prix identiques, une maison détenue dix ans coûterait 19 266 € sans exonération ; à 22 ans, l’impôt sur le revenu disparaît et il ne reste que 8 204 € de prélèvements sociaux ; à 30 ans, il n’y a plus rien à exonérer [7]. L’exonération compte donc surtout pour une maison achetée ou reçue après le milieu des années 1990.
Ce simulateur refait le calcul avec vos dates, vos prix et votre revenu, et vérifie les quatre conditions.
Délai dépassé ou revenus trop élevés : deux autres exonérations possibles
Deux autres règles, rappelées par le ministère, peuvent prendre le relais [2].
- Retraités modestes : un titulaire d’une pension de retraite dont le revenu fiscal de référence de 2024 ne dépasse pas 12 679 € pour une part, plus 3 386 € par demi-part, est exonéré pour une vente en 2026, sans IFI cette année-là [3]. Cette exonération vaut pour n’importe quel bien, sans délai ni condition d’occupation.
- Résidence principale vendue rapidement : si la maison a été mise en vente dès le départ et vendue dans un délai normal, en principe un an, sans avoir été louée ni prêtée, l’exonération classique s’applique, quel que soit le revenu [2].
Faire mentionner l’exonération dans l’acte de vente
Aucune déclaration de plus-value n’est à déposer. En revanche, l’acte doit indiquer la nature et le fondement de l’exonération, faute de quoi il peut être refusé à l’enregistrement [1].
Avant le rendez-vous chez le notaire :
- Noter la date exacte d’entrée dans l’établissement, qui fixe la date limite de signature.
- Retrouver l’avis d’impôt de l’avant-dernière année avant la vente, celui qui porte le revenu fiscal de référence retenu.
- Ne confier la maison à personne pour y habiter jusqu’à la vente, même quelques jours.
- Fixer la signature de l’acte avec une marge : un prêt de l’acheteur peut la repousser de plusieurs semaines.
Sources et références
[1] Bofip — BOI-RFPI-PVI-10-40-20, « Exonération en faveur des personnes qui résident dans un établissement social, médico-social d’accueil de personnes âgées ou d’adultes handicapés »
https://bofip.impots.gouv.fr/bofip/7184-PGP.html/identifiant%3DBOI-RFPI-PVI-10-40-20-20130614
[2] Assemblée nationale — Question écrite n° 12440 d’Anaïs Sabatini, « Fiscalité immobilière et entrée en Ehpad », réponse publiée au Journal officiel le 29 septembre 2026
https://questions.assemblee-nationale.fr/q17/17-12440QE.htm
[3] Bofip — BOI-BAREME-000006, limites de revenu fiscal de référence de l’article 1417 du CGI, mise à jour du 30 juin 2026
https://bofip.impots.gouv.fr/bofip/5738-PGP.html/identifiant=BOI-BAREME-000006-20260630
[4] Service-Public.fr — « Impôt sur le revenu - Déclarer les pensions de retraite »
https://www.service-public.fr/particuliers/vosdroits/F415
[5] Service-Public.fr — « Impôt sur le revenu - Plus-value immobilière »
https://www.service-public.gouv.fr/particuliers/vosdroits/F10864
[6] Légifrance — Code général des impôts, article 1609 nonies G (taxe sur les plus-values immobilières élevées)
https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000048806252
[7] impots.gouv.fr — « Plus-values exonérées »
https://www.impots.gouv.fr/particulier/plus-values-exonerees