 Retraite et bien-être

Sommaire
La hausse vient de loin. Après trois points de base par mois cet été, le taux moyen a pris 9 points en septembre puis 9 en octobre, et 33 depuis décembre 2025, selon l’Observatoire Crédit Logement/CSA [1]. Les courtiers cités par Les Echos voient même certains emprunteurs modestes passer déjà au-dessus de 4 %. Mais ce seuil se lit surtout sur les prêts les plus longs : 3,57 % en moyenne sur 25 ans, contre 3,32 % sur 15 ans.
Or un retraité emprunte rarement sur 25 ans. Après 60 ans, les banques prêtent plutôt sur 10 à 15 ans, relève l’assureur MetLife [2]. Pour lui, la question n’est donc pas tant la barre des 4 % que deux limites moins visibles : le plafond légal du coût total du crédit, et ce que l’assurance emprunteur coûte et couvre après 65 ans.
Crédit immobilier après 60 ans : plus le prêt est court, plus le plafond légal est bas
Ce plafond, c’est le taux d’usure : le coût total maximal qu’une banque a le droit de facturer, exprimé en taux annuel effectif global (TAEG). Il comprend les intérêts, mais aussi l’assurance exigée par la banque et les frais du prêt. La Banque de France le fixe chaque trimestre selon la durée du crédit [3]. Du 1er octobre au 31 décembre 2026, il vaut 4,09 % sous 10 ans, 4,68 % de 10 à moins de 20 ans et 5,40 % au-delà : les durées accessibles aux retraités sont justement celles où il est le plus bas.
Nous avons calculé, pour chaque durée et au taux moyen du moment, le taux d’assurance maximal qui laisse le prêt sous ce plafond, avant même les frais de dossier et de garantie qui grignotent encore la marge.
| Durée et taux moyen | Plafond légal | Assurance maximale |
|---|---|---|
| 9 ans à 3,13 % | 4,09 % | 0,49 % par an |
| 15 ans à 3,32 % | 4,68 % | 0,76 % par an |
| 20 ans à 3,54 % | 5,40 % | 1,12 % par an |
Le taux sur 9 ans est la moyenne relevée par le courtier CAFPI sur 10 ans en novembre (3,13 %) [4], ceux sur 15 et 20 ans viennent de l’Observatoire Crédit Logement/CSA pour octobre. L’assurance est exprimée en pourcentage du capital emprunté, chaque année, comme la tarifent la plupart des contrats.
À 70 ans, l’assurance de la banque suffit à faire dépasser le plafond
Ces marges sont étroites face aux tarifs pratiqués après 60 ans. MetLife publie des taux moyens de 0,38 % à 60 ans, 0,50 % à 65 ans et 0,80 % à 70 ans pour les contrats proposés par les banques, contre 0,25 %, 0,32 % et 0,55 % pour sa propre offre [2]. Le courtier Magnolia relève des niveaux plus élevés encore, souvent au-delà de 1 % dès 60 ans et jusqu’à 1,85 % après 70 ans [5].
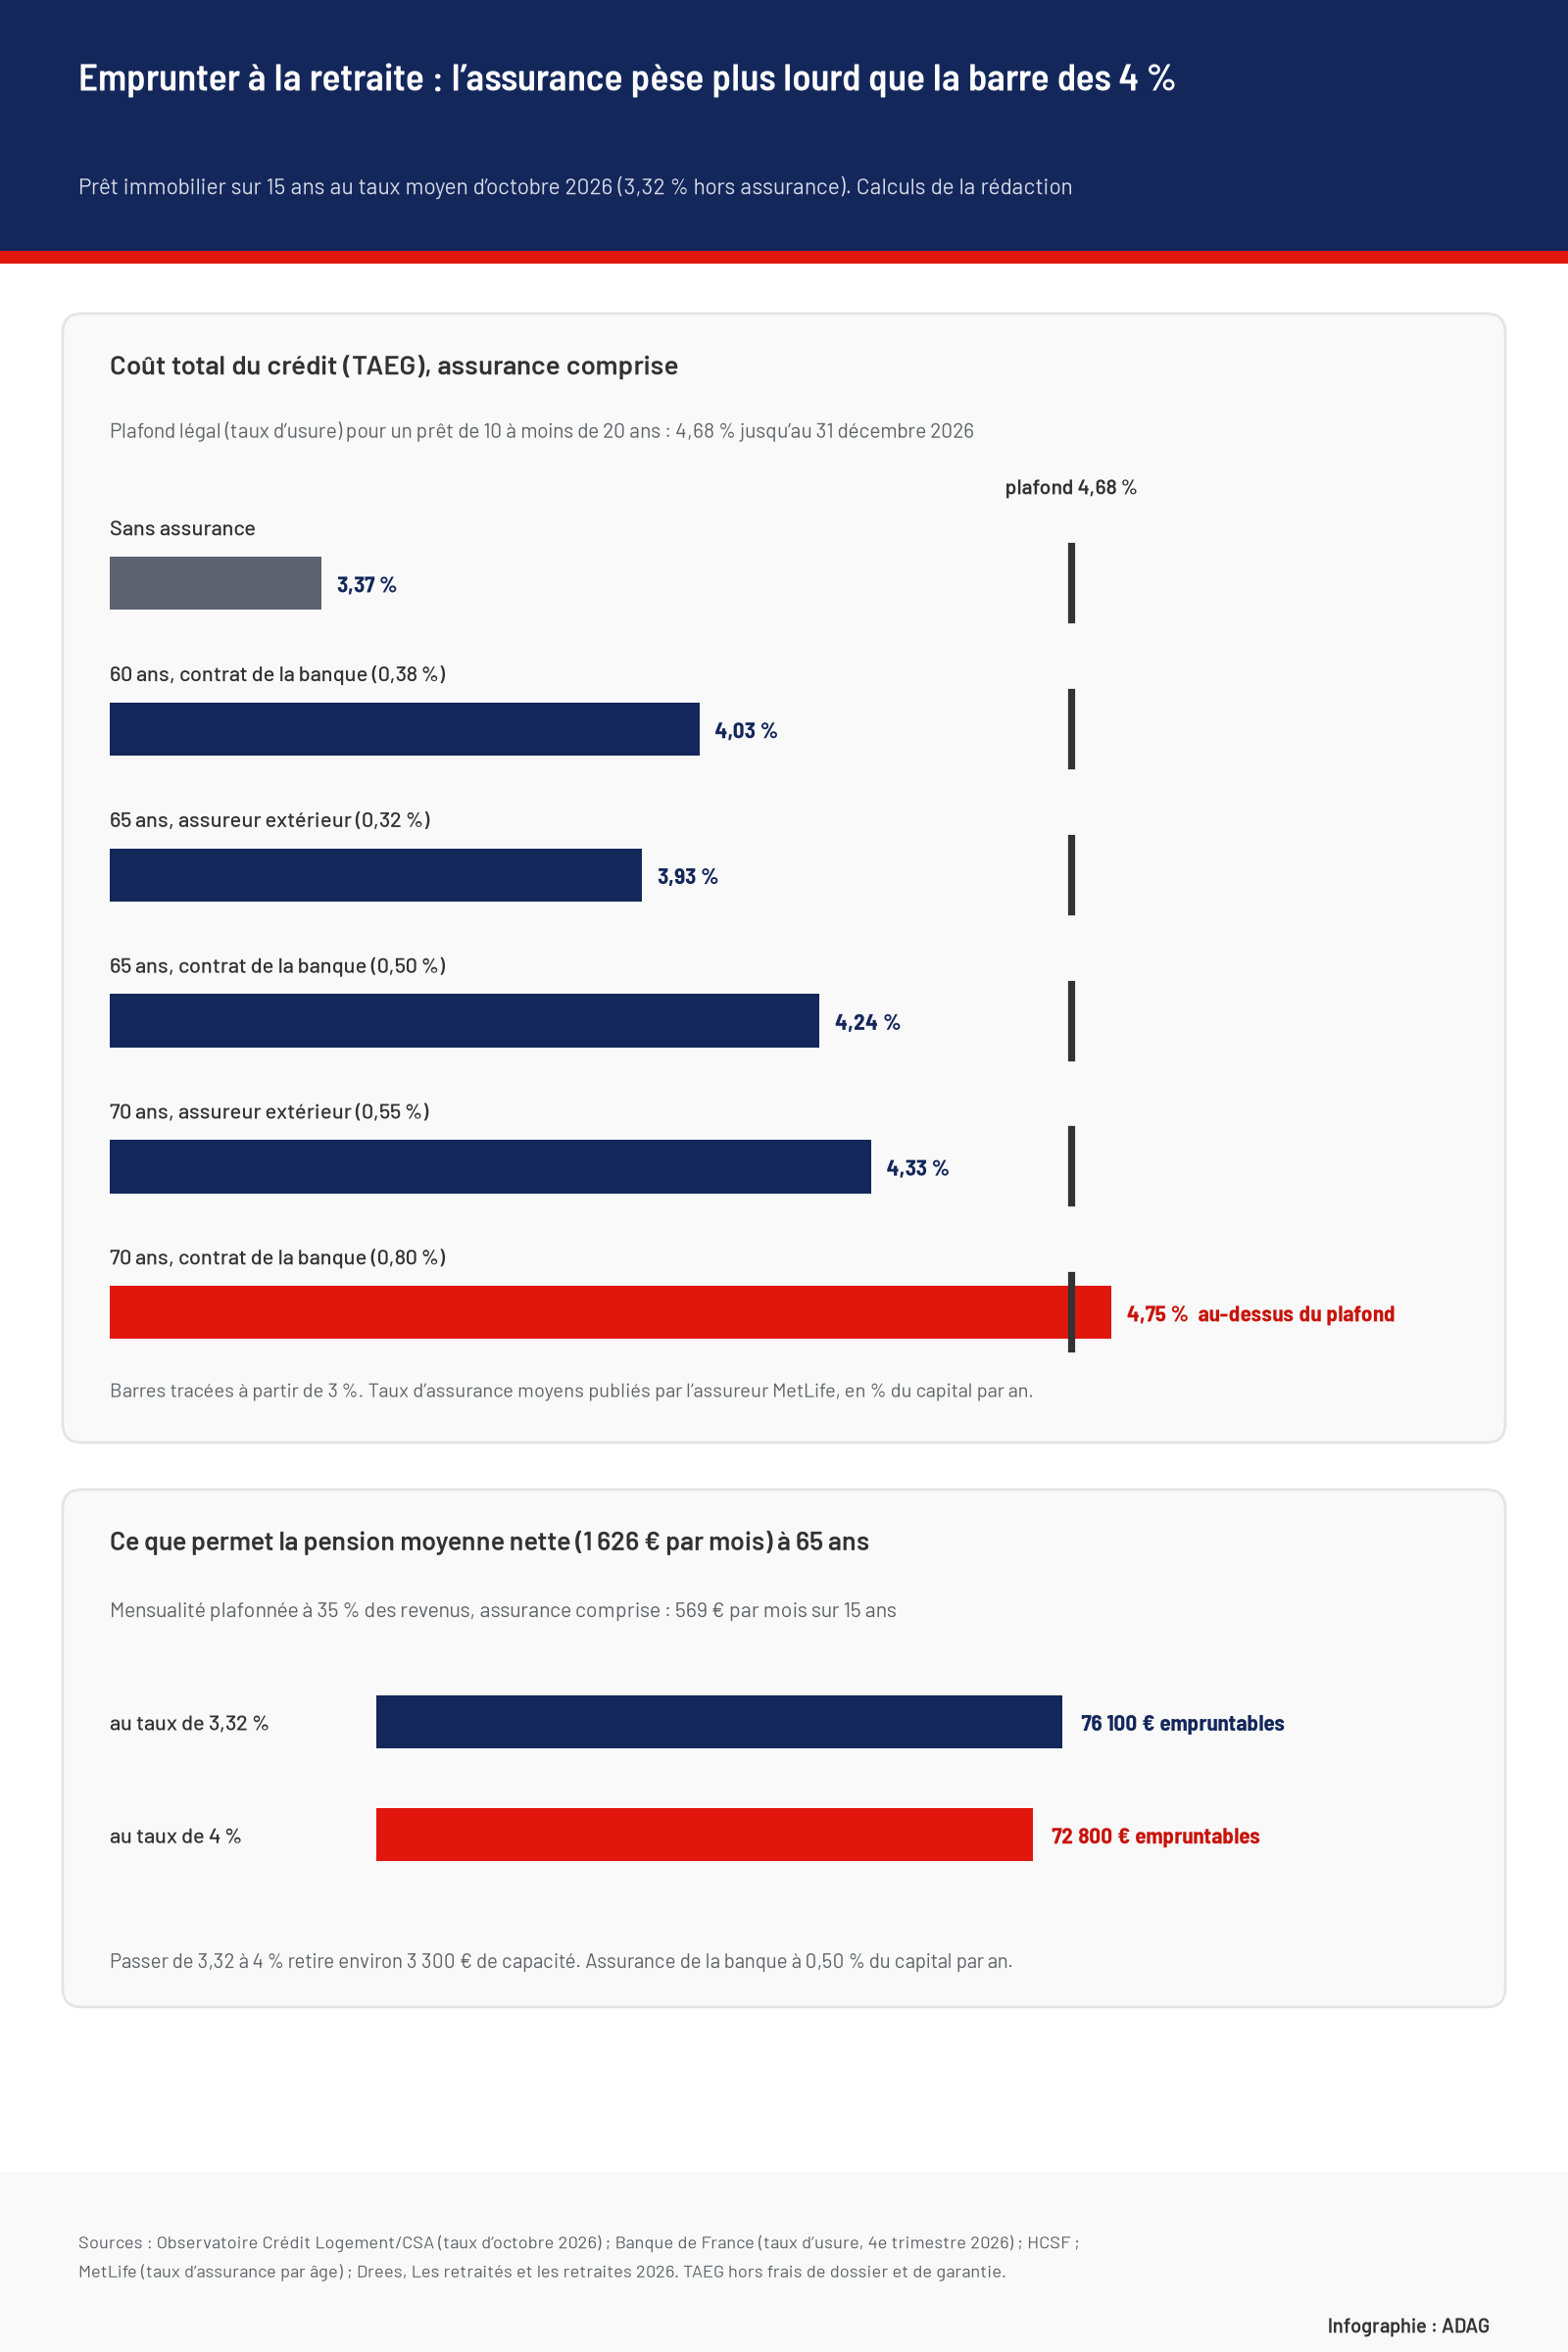
Sur un prêt de 15 ans au taux moyen de 3,32 %, voici le coût total obtenu, hors frais :
- 65 ans, contrat de la banque (0,50 %) : 4,24 %, sous le plafond de 4,68 %.
- 70 ans, assureur extérieur (0,55 %) : 4,33 %, sous le plafond.
- 70 ans, contrat de la banque (0,80 %) : 4,75 %, au-dessus du plafond : l’offre ne peut pas être émise en l’état.
Le paradoxe vient des prêts courts. À 70 ans sur 9 ans, le contrat de la banque mène à 4,65 % pour un plafond de 4,09 %, et même l’assureur extérieur à 0,55 % dépasse, à 4,19 %. Allonger le prêt au-delà de 10 ans peut donc débloquer un dossier qu’une durée plus courte rendait impossible, au prix d’un âge plus avancé en fin de remboursement.
Pas de limite d’âge dans la loi, mais celle des garanties d’assurance
Aucun texte n’interdit de prêter à un retraité. La règle du Haut Conseil de stabilité financière (HCSF) vaut pour tous : des mensualités qui ne dépassent pas 35 % des revenus, assurance comprise, et une durée de 25 ans au plus [6]. La vraie limite d’âge est dans les contrats d’assurance, que la banque exige presque toujours, même si aucune loi ne l’impose. Chez la plupart des assureurs, selon le relevé de Magnolia [5] :
- Incapacité et invalidité : plus souscrites après 65 ans.
- Perte totale et irréversible d’autonomie : souscription possible jusqu’à 69 ans, couverture souvent jusqu’à 70 ans.
- Décès : souscription jusqu’à 85 ans, couverture qui s’arrête en général à 90 ans.
Deux protections pensées pour les plus jeunes ne jouent pas non plus. Le questionnaire de santé n’est supprimé que si le prêt se termine avant 60 ans et ne dépasse pas 200 000 € par assuré [7]. Et la convention Aeras, qui garantit un examen sur trois niveaux aux personnes malades ou anciennement malades, ne s’applique que si l’assurance prend fin avant le 71e anniversaire, pour 420 000 € au plus [8]. À 62 ans, cela laisse 8 ans de prêt.
Attention au questionnaire de santé
Il doit être rempli de bonne foi : une omission volontaire ou une fausse déclaration permet à l’assureur de refuser de rembourser le prêt au moment où vous en auriez besoin, ou d’annuler le contrat [7].
Avec la pension moyenne, environ 76 100 € sur 15 ans à 65 ans
La pension moyenne de droit direct atteignait 1 626 € nets par mois fin 2024, selon la Drees [9]. Avec la règle des 35 %, cela autorise une mensualité de 569 €, assurance comprise. À 65 ans, sur 15 ans, au taux de 3,32 % et avec l’assurance de la banque à 0,50 %, cela finance environ 76 100 €, dont 32 € d’assurance par mois. Au taux de 4 %, la somme tombe à 72 800 € : la hausse coûte environ 3 300 € de capacité, moins que ce que l’assurance prélève sur la durée du prêt (5 708 €).
Pour emprunter 100 000 € dans les mêmes conditions, il faut une mensualité de 748 €, donc environ 2 136 € de revenus nets par mois, pensions, loyers et autres revenus du foyer compris. Le calculateur ci-dessous reprend ces règles pour votre âge, vos revenus et la durée visée.
Avant de signer une offre de prêt après 60 ans, quatre vérifications
- Demander un devis à un assureur extérieur avant l’offre : la banque doit accepter un contrat qui respecte les garanties de la fiche personnalisée qu’elle vous remet [7].
- Comparer le TAEG de l’offre au taux d’usure du trimestre, révisé le 1er janvier 2027.
- Essayer une autre durée si un prêt de moins de 10 ans bute sur le plafond de 4,09 %.
- Proposer une autre garantie si aucun assureur n’accepte : nantissement d’une assurance-vie, hypothèque ou caution, des solutions que les banques étudient pour les emprunteurs âgés [5].
Le choix de l’assurance n’est pas définitif. Depuis la loi Lemoine, l’emprunteur peut changer d’assureur à tout moment après la signature, à condition que la banque accepte le nouveau contrat, qui doit offrir des garanties équivalentes. En cas d’accord, elle dispose de 10 jours ouvrés pour modifier le contrat de prêt et y inscrire le nouveau TAEG [7].
Sources et références
[1] Observatoire Crédit Logement/CSA — « Analyse marché immobilier octobre 2026 », novembre 2026
https://lobservatoire.creditlogement.fr/publications/analyse-marche-immobilier-aout-2026-2/
[2] MetLife — « Assurance emprunteur senior : quel taux après 60, 65 ou 70 ans ? », page consultée le 8 novembre 2026
https://www.metlife.fr/assurance-emprunteur/seniors/
[3] Banque de France — « Taux d’usure - 2026-Q4 », 28 septembre 2026
https://www.banque-france.fr/fr/statistiques/taux-et-cours/taux-dusure-2026-q4
[4] CAFPI — « Les taux de crédit immobilier en novembre 2026 », baromètre relevé au 8 novembre 2026
https://www.cafpi.fr/credit-immobilier/barometre-taux/actualites-taux/analyse-taux-credit-immobilier-novembre-2026
[5] Magnolia.fr — « Assurance emprunteur senior 2026 : tarifs, âge limite, garanties », 29 octobre 2026
https://www.magnolia.fr/assurance-pret-immobilier/profils/seniors
[6] Haut Conseil de stabilité financière — « Mesure relative à l’octroi de crédits immobiliers » (décisions D-HCSF-2021-7 et D-HCSF-2023-2)
https://www.economie.gouv.fr/hcsf/mesures/mesure-relative-loctroi-de-credits-immobiliers
[7] Service-Public.fr — « Comment obtenir un contrat d’assurance emprunteur pour un crédit immobilier ? »
https://www.service-public.gouv.fr/particuliers/vosdroits/F1671
[8] Convention Aeras — « Les prêts concernés »
https://www.aeras-infos.fr/sites/aeras/accueil/la-convention-aeras/le-cadre-de-la-convention-aeras/les-prets-concernes-1.html
[9] Drees — « Les retraités et les retraites – Édition 2026 », Panoramas de la Drees, 14 octobre 2026
https://drees.solidarites-sante.gouv.fr/publications-communique-de-presse/panoramas-de-la-drees/261014-les-retraites-et-les-retraites-edition-2026