 Retraite et bien-être

Sommaire
Le chiffre vient d’Orka.tax, une plateforme de vérification lancée par deux avocats parisiens, Manon Bellin et Gary Cahn. Sur 1 351 avis recalculés depuis son lancement, 87 % reposaient selon elle sur un descriptif erroné du logement, avec un écart moyen de 260 € par an et par bien. Manon Bellin l’a redit début novembre dans un entretien à Investir, en ajoutant que moins de 2 % des propriétaires contestent leur taxe foncière chaque année.
Ces avis venaient de propriétaires qui avaient un doute : la moyenne décrit leurs dossiers, pas ceux de tous les propriétaires. Il rappelle surtout où se cachent les erreurs : pas dans le taux voté par la commune, mais dans la description du logement que le fisc conserve et que personne ne reçoit sans la demander.
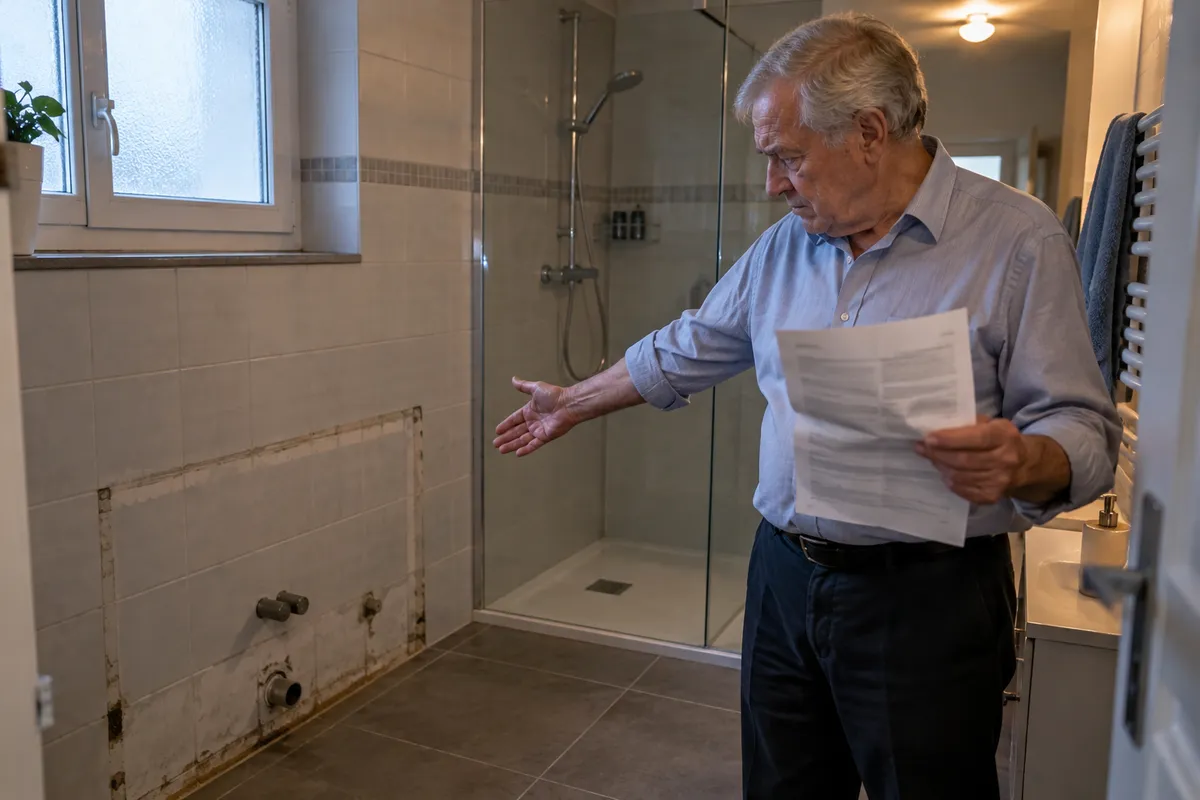
Une baignoire déposée peut encore peser 5 m² sur la taxe foncière
La taxe foncière repose sur la valeur locative cadastrale, un loyer théorique calculé d’après le marché de 1970. Le fisc part de la surface réelle des pièces, la pondère selon leur usage, l’ajuste selon l’entretien et la situation du logement, puis ajoute des mètres carrés fictifs pour chaque équipement. Le total, la surface pondérée, est multiplié par un tarif au m² propre à la commune [1].
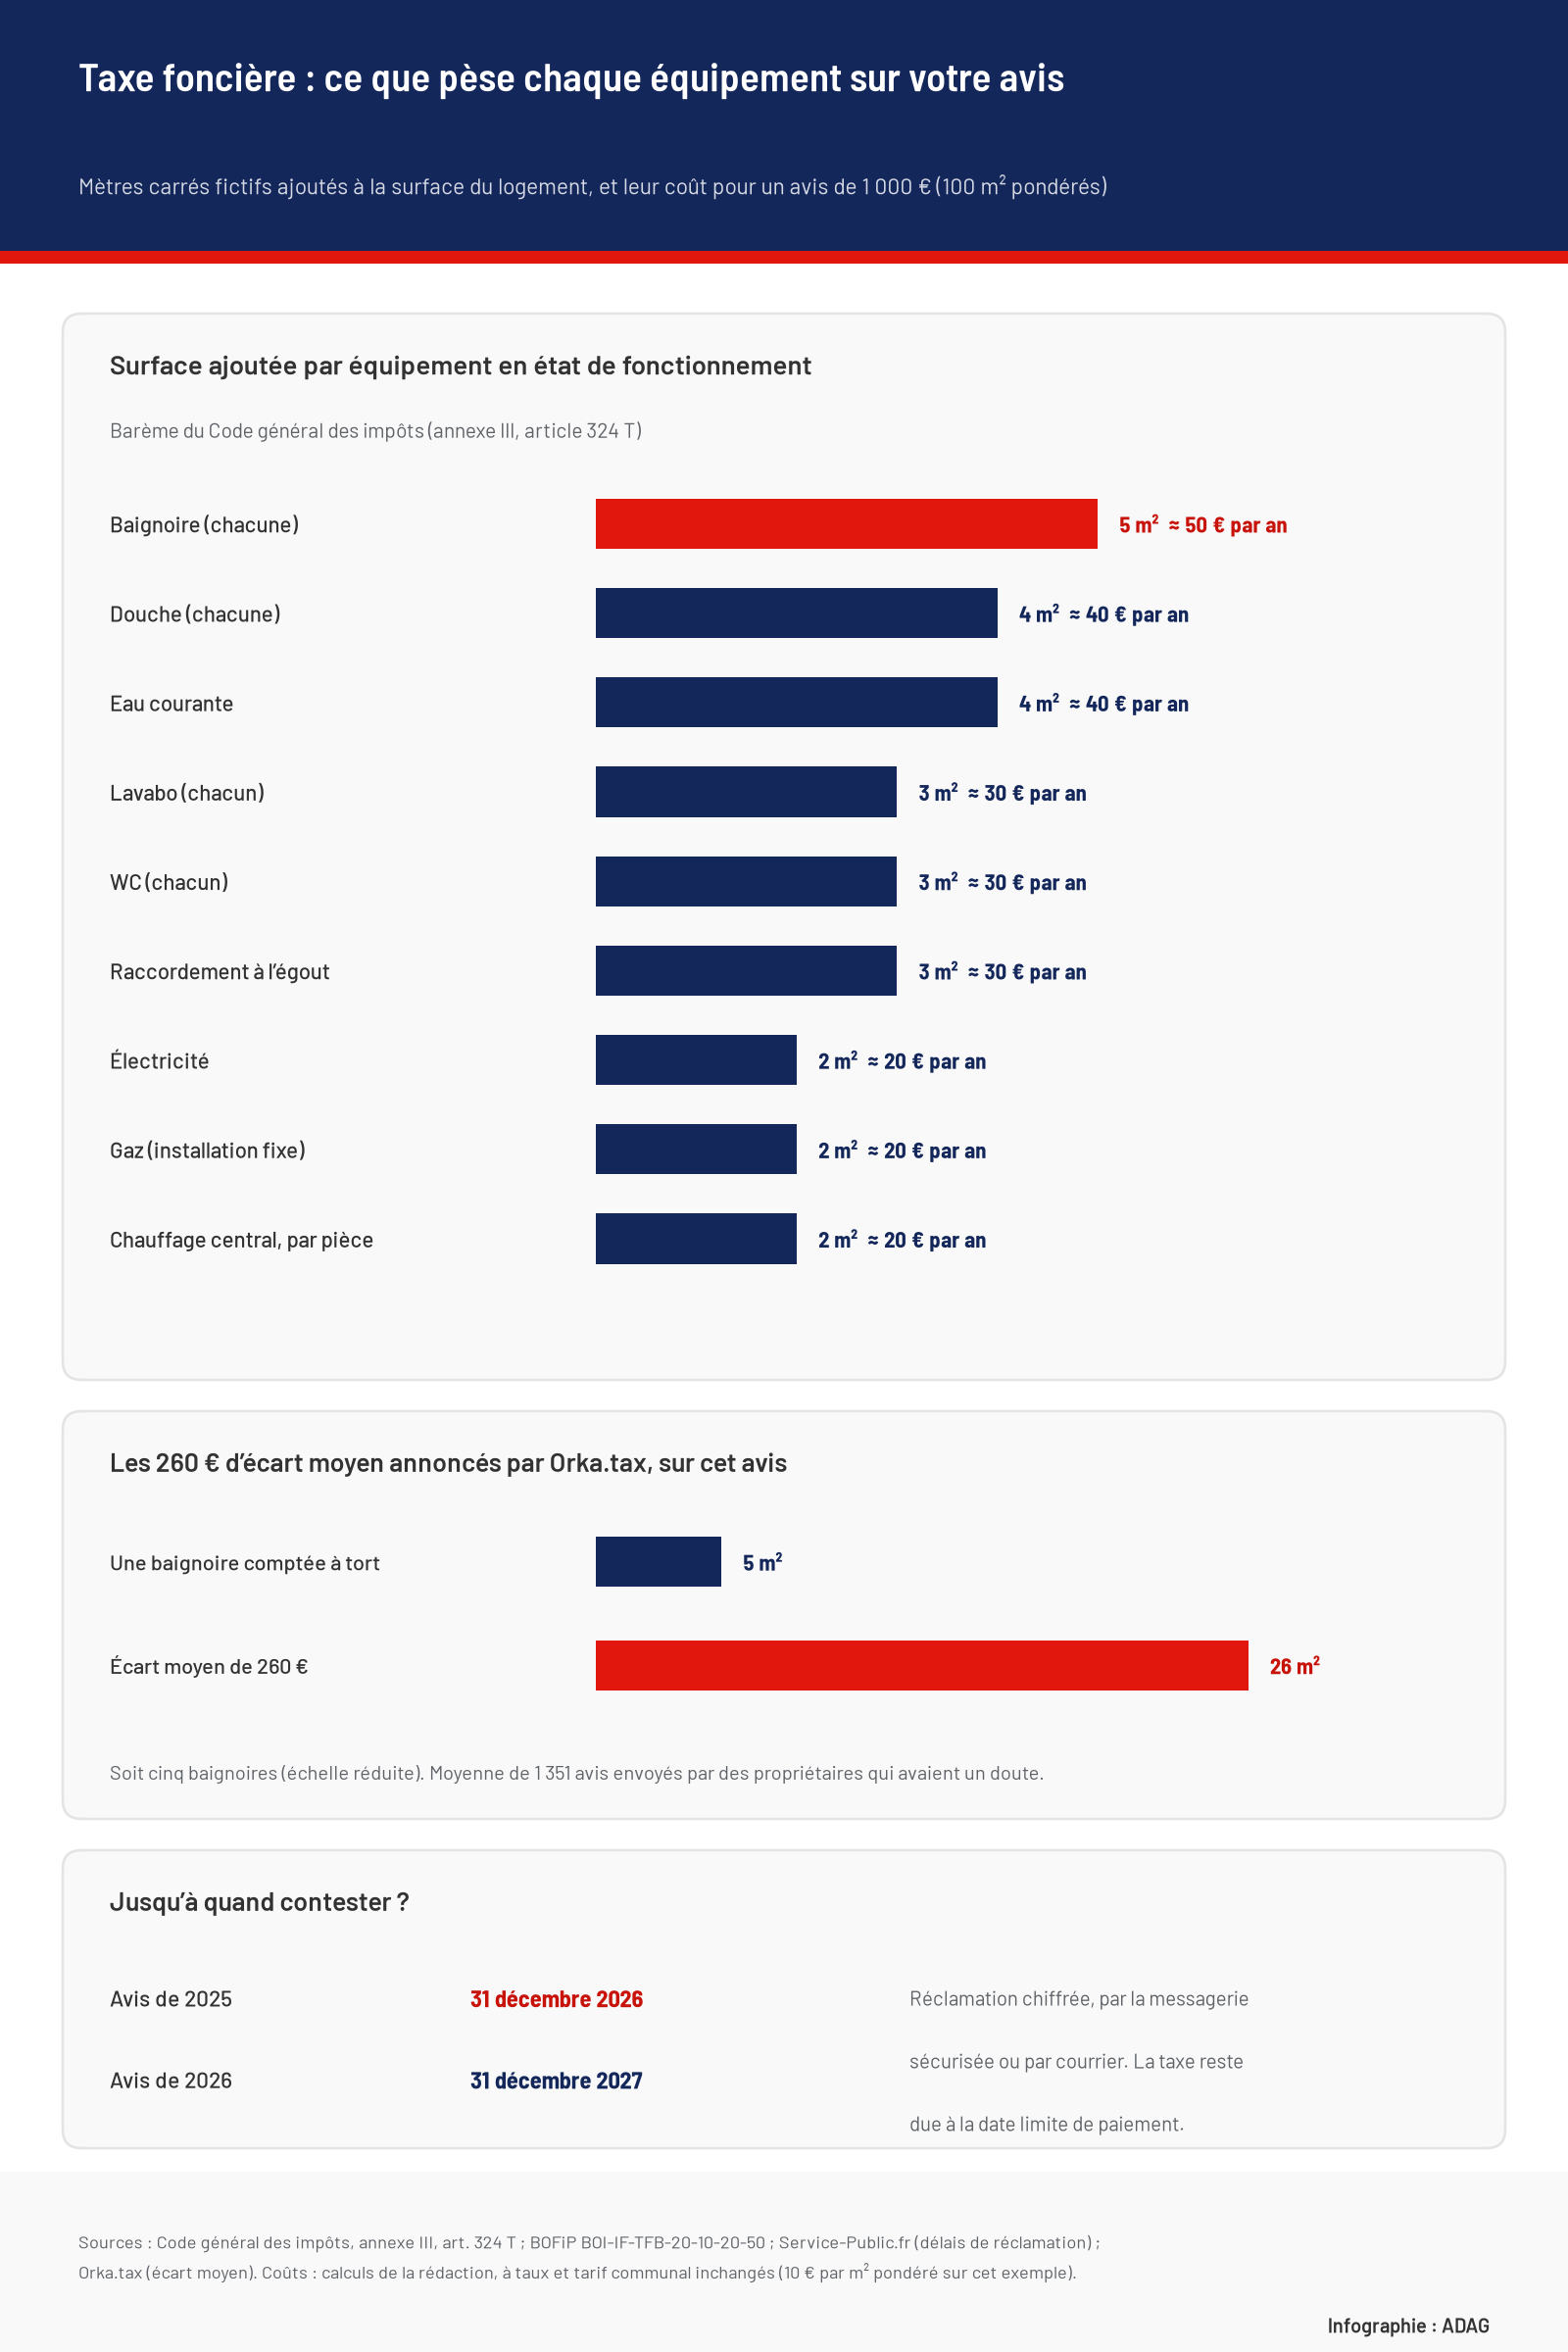
Ces mètres carrés fictifs, appelés équivalences superficielles, sont fixés par un barème du Code général des impôts [2] :
- 5 m² : chaque baignoire.
- 4 m² : chaque douche ou bac à laver, et l’eau courante.
- 3 m² : chaque lavabo, chaque WC, le raccordement à l’égout, le vide-ordures.
- 2 m² : l’électricité, le gaz en installation fixe, et le chauffage central pour chaque pièce et salle d’eau qu’il dessert.
Seuls comptent les équipements en état de fonctionnement. Une baignoire retirée, un second WC supprimé ou un chauffage central remplacé par un poêle n’ont plus rien à faire sur la fiche, qui ne bouge pourtant que si quelqu’un la corrige.
À taux et tarif inchangés, la taxe suit exactement la surface pondérée. Pour un logement de 100 m² pondérés qui paie 1 000 € de taxe foncière, chaque m² fictif coûte donc 10 € par an, selon nos calculs.
| Situation | m² en trop | Par an |
|---|---|---|
| Baignoire remplacée par une douche, fiche jamais mise à jour | 1 | 10 € |
| Baignoire déposée, toujours comptée | 5 | 50 € |
| Deuxième WC et son lavabo supprimés | 6 | 60 € |
| Chauffage central compté dans 4 pièces qui n’en ont pas | 8 | 80 € |
À ce tarif, les 260 € moyens d’Orka.tax représentent 26 m² fictifs, l’équivalent de cinq baignoires. Une erreur d’équipement seule atteint rarement cette somme. Les gros écarts viennent d’ailleurs.
Le calculateur ci-dessous refait ce calcul pour votre avis, à partir de la surface pondérée inscrite sur la fiche d’évaluation.
Surface, catégorie, dépendances : les erreurs qui coûtent le plus
Selon Orka.tax, les anomalies les plus fréquentes touchent la surface, qui inclut parfois des parties non habitables, les équipements comptés en double, un coefficient d’entretien figé malgré la vétusté, la catégorie du logement et des dépendances taxées après leur démolition.
Aucune de ces erreurs ne se voit sur l’avis, qui n’affiche que la base et le taux. Elles ne se lisent que sur la fiche d’évaluation, dite 6675-M, qui détaille pièce par pièce le calcul de la valeur locative. Elle se demande gratuitement au service des impôts fonciers, par la messagerie sécurisée de l’espace particulier sur impots.gouv.fr [3].
Attention, la vérification marche dans les deux sens
Le fisc peut constater lui-même un équipement manquant sur la fiche et l’ajouter. Depuis l’été 2026, les communes volontaires peuvent faire inscrire d’office l’eau, l’électricité, un WC, un lavabo, une douche et le chauffage dans les logements où ils manquent ; le propriétaire reçoit alors un courrier dans son espace sécurisé avant toute taxation [4] [5]. Une fiche qui oublie votre salle de bains n’est pas une erreur à signaler.
Avis de 2025 : la réclamation doit partir avant le 31 décembre
Pour la taxe foncière, une réclamation est recevable jusqu’au 31 décembre de l’année qui suit la mise en recouvrement [6]. L’avis de 2025 se conteste donc jusqu’au 31 décembre 2026, soit 52 jours après la parution de cet article. Celui de 2026, reçu cet automne, reste contestable jusqu’à fin 2027.
Le droit de réclamer ne porte que sur les avis encore dans ce délai, même si l’erreur date de plus loin. D’ici à la fin de l’année, une baignoire comptée à tort sur notre exemple vaut ainsi 100 € sur les deux avis, puis seulement 50 € à partir de janvier.
- Demander la fiche d’évaluation du logement par la messagerie sécurisée, en citant l’adresse du bien. Selon Manon Bellin, l’administration a trente jours pour répondre : une demande envoyée fin novembre laisse peu de marge pour l’avis de 2025.
- Comparer chaque ligne avec la réalité : surfaces, nombre de pièces, équipements. Réunir les preuves : photos, facture de dépose, plan.
- Déposer une réclamation chiffrée par la messagerie sécurisée, rubrique « Réclamation / Contestation », ou par courrier au centre des finances publiques indiqué sur l’avis [3]. Signaler aussi les travaux dans le service « Gérer mes biens immobiliers », pour que la correction vaille pour les années suivantes.
La réclamation ne suspend pas le paiement : la taxe reste due à la date limite, sauf sursis de paiement demandé sur la part contestée [7].
Retraités : les cas où l’avis doit baisser sans débat sur la surface
Avant de mesurer les pièces, un retraité peut vérifier que son avis tient compte de son âge et de ses revenus. Pour l’avis de 2026, le plafond de revenu fiscal de référence est de 12 793 € pour une part, plus 3 416 € par demi-part, sur les revenus de 2025 [7] :
- Entre 65 et 75 ans au 1er janvier : sous ce plafond, la taxe foncière de la résidence principale baisse de 100 €.
- Plus de 75 ans au 1er janvier : sous le même plafond, elle disparaît, y compris pour une résidence secondaire habitée par son propriétaire.
- Allocation de solidarité aux personnes âgées (Aspa) ou supplémentaire d’invalidité (Asi) : exonération de la résidence principale, sans condition de revenu.
- Entrée en maison de retraite : l’ancien logement garde son exonération ou sa réduction de 100 €, s’il n’est ni loué ni prêté.
Ces allègements s’appliquent d’eux-mêmes ; un avis qui les oublie se conteste dans le même délai. Conditions détaillées et plafond prévu pour 2027 : notre article sur l’exonération des plus de 75 ans.
Un dernier allègement, lui, ne vient jamais seul : le plafonnement à 50 % des revenus. Un foyer non soumis à l’impôt sur la fortune immobilière, dont le revenu fiscal ne dépasse pas 30 083 € pour une part, peut faire supprimer la partie de la taxe foncière de sa résidence principale qui dépasse la moitié de ses revenus. Il faut le demander avec le formulaire prévu, envoyé au centre des finances publiques, au plus tard le 31 décembre de l’année qui suit l’avis [7]. Pour l’avis de 2025, cette demande doit donc partir avant le 31 décembre, avec les plafonds de revenus de cette année-là.
Sources et références
[1] BOFiP-Impôts — BOI-IF-TFB-20-10-20-50, « Détermination de la valeur locative cadastrale 1970 – Locaux d’habitation ordinaires – Détermination de la surface pondérée du local », 10 décembre 2012
https://bofip.impots.gouv.fr/bofip/2373-PGP.html/identifiant%3DBOI-IF-TFB-20-10-20-50-20121210
[2] Légifrance — Code général des impôts, annexe III, article 324 T (équivalences superficielles des éléments d’équipement)
https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000037128007
[3] impots.gouv.fr — « La messagerie sécurisée », mise à jour le 6 janvier 2026
https://www.impots.gouv.fr/la-messagerie-securisee
[4] Assemblée nationale — Question écrite n° 11327 de M. Mickaël Bouloux, « Réforme annoncée de la taxe foncière », réponse publiée au JO le 19 mai 2026
https://www.assemblee-nationale.fr/dyn/17/questions/QANR5L17QE11327
[5] Sénat — Question orale n° 1237S de Mme Céline Brulin sur les « éléments de confort », réponse du Gouvernement en séance le 21 juillet 2026
https://www.senat.fr/questions/base/2026/qSEQ26071237S.html
[6] Service-Public.fr — « Quel est le délai de réclamation en matière d’impôts ? »
https://www.service-public.gouv.fr/particuliers/vosdroits/F1064
[7] Service-Public.fr — « Taxe foncière sur les propriétés bâties (TFPB) »
https://www.service-public.gouv.fr/particuliers/vosdroits/F59