 Retraite et bien-être

« Aujourd’hui ce salarié à 2 000 euros net serait millionnaire. » Invitée de franceinfo le mercredi 28 octobre, Sarah Knafo, eurodéputée et numéro 2 de Reconquête, a de nouveau plaidé pour la retraite par capitalisation : des cotisations placées sur un compte d’épargne personnel, « qui n’appartient pas à l’État », au lieu de financer les pensions des retraités actuels comme dans le système par répartition [1]. Elle veut engager ce changement dès le début d’un éventuel mandat présidentiel, d’abord avec un premier étage de capitalisation, puis, à terme, en remplaçant entièrement la répartition, tout en gardant un minimum vieillesse [1].
Son calcul, détaillé sur CNews au début de septembre, tient en quelques chiffres : sur un salaire de 2 000 euros net, « 876 euros par mois » partent pour la retraite ; au bout d’une carrière, le salarié aura cotisé 450 000 euros pour toucher environ 1 500 euros de pension ; placée au rythme du CAC 40 des 35 dernières années, la même somme lui aurait laissé « 1,5 million d’euros » [2]. Nous avons refait ce calcul avec le simulateur de l’Urssaf, puis mesuré ce que la bascule laisserait à financer pour les 17,4 millions de retraités d’aujourd’hui, avec les chiffres du Conseil d’orientation des retraites (COR).
Le salarié à 2 000 € net de Sarah Knafo cotise 715 € par mois pour sa retraite, pas 876 €
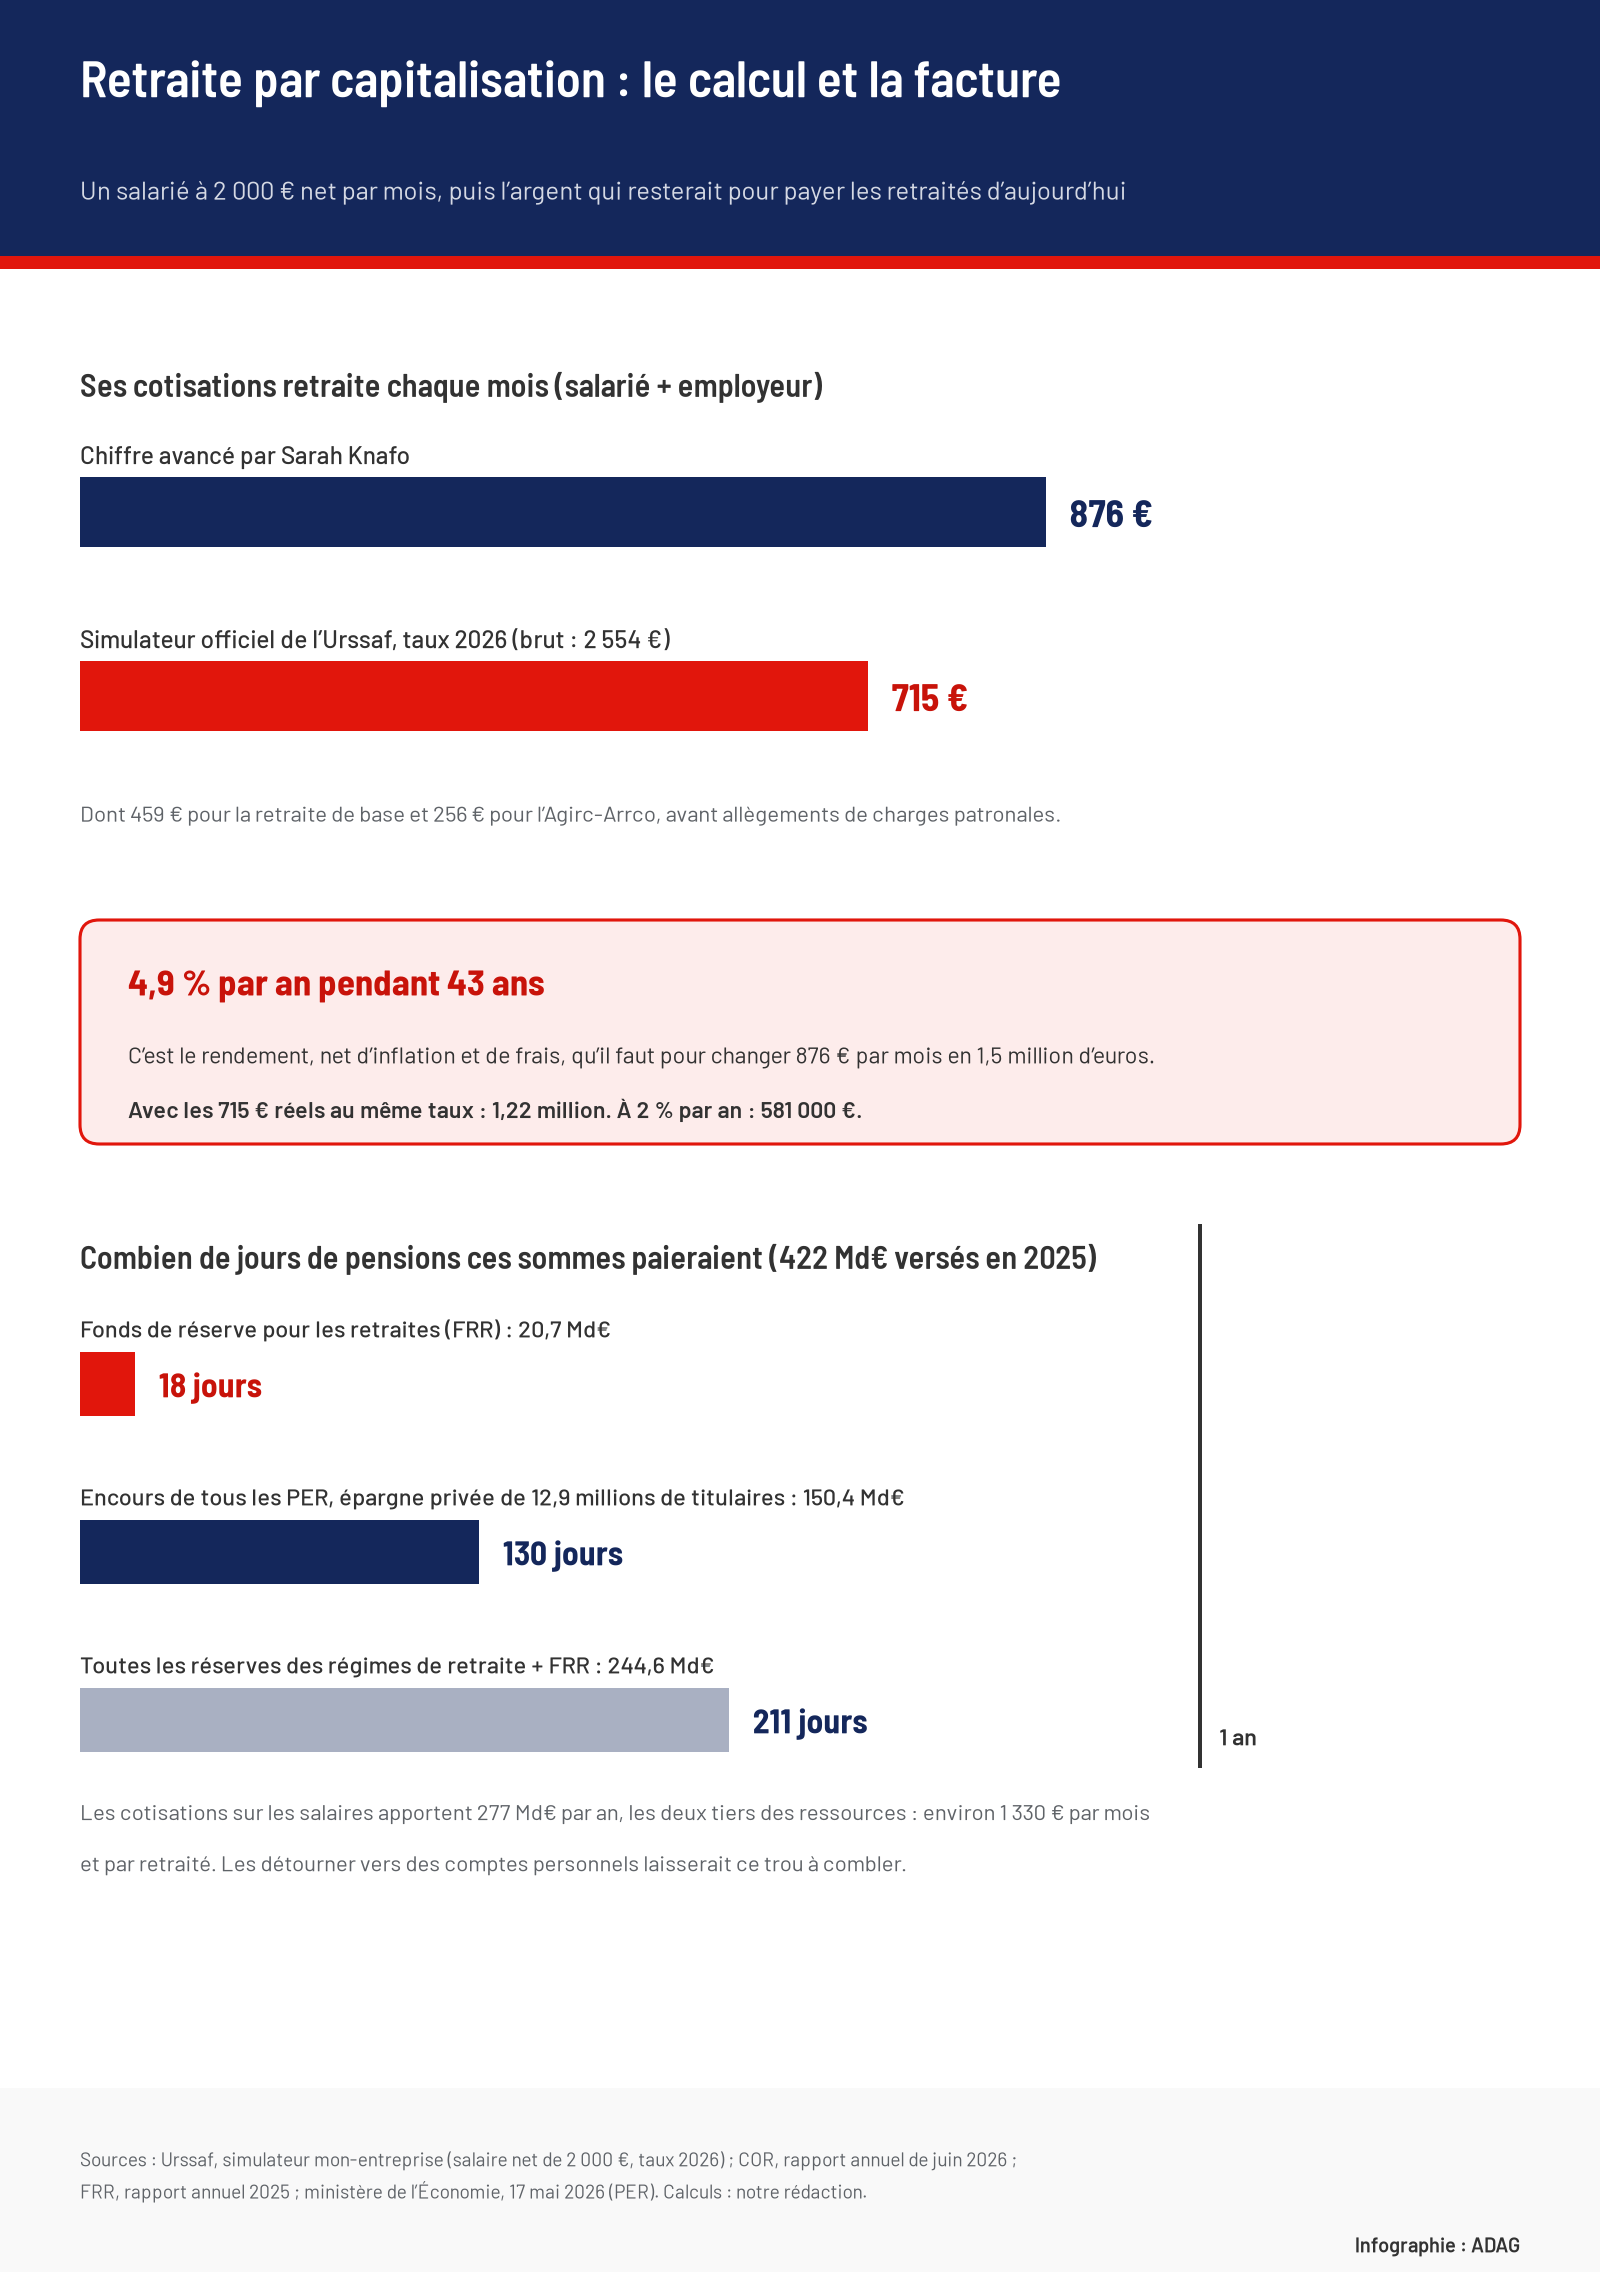
Pour un salarié du privé payé 2 000 euros net par mois, à temps plein et non cadre, le simulateur officiel de l’Urssaf donne un salaire brut de 2 554 euros. Les cotisations retraite, part salariale et part patronale réunies, s’élèvent à 715 euros par mois aux taux de 2026 : 459 euros pour la retraite de base de l’Assurance retraite et 256 euros pour la complémentaire Agirc-Arrco [5]. C’est 161 euros de moins que le chiffre avancé par Sarah Knafo, dont la méthode n’a pas été détaillée. Ces montants sont même un maximum : pour un salaire de ce niveau, une partie des cotisations patronales est allégée, et c’est l’État qui compense la perte aux caisses de retraite [6].
Sur une carrière de 43 ans au même salaire, l’écart se cumule. Les 876 euros mensuels de l’eurodéputée font bien 452 016 euros, ce qui correspond à ses « 450 000 euros » ; les 715 euros réels représentent 368 775 euros.
Le million suppose 4,9 % de rendement par an après inflation, pendant 43 ans
Pour qu’une somme constante de 876 euros par mois, versée pendant 43 ans, devienne 1,5 million d’euros, il faut qu’elle rapporte 4,9 % par an, chaque année, net de frais. Comme les versements sont comptés en euros d’aujourd’hui, ce rendement s’entend aussi après inflation : le million et demi est exprimé en pouvoir d’achat actuel. Avec les 715 euros réellement cotisés, le même rendement donne 1,22 million d’euros ; à 2 % par an, 581 000 euros.
| Cotisation mensuelle | Versé en 43 ans | Capital à 4,9 % par an | Capital à 2 % par an |
|---|---|---|---|
| 876 € (chiffre de Sarah Knafo) | 452 016 € | 1,5 million € | 712 000 € |
| 715 € (simulateur Urssaf 2026) | 368 775 € | 1,22 million € | 581 000 € |
Ce taux n’a rien d’absurde pour des actions détenues très longtemps, mais il se situe au-dessus de ce qu’ont obtenu les deux grands placements publics français destinés aux retraites, avant même de retirer l’inflation. Le Fonds de réserve pour les retraites (FRR), investi pour moitié en actions, affiche une performance annualisée de 4,4 % depuis la fin de 2010 [8]. La retraite additionnelle de la fonction publique (RAFP), le régime par capitalisation des fonctionnaires, a obtenu 4,7 % par an de 2006 à 2025 sur son portefeuille [7]. Le calcul du million repose donc sur le haut de la fourchette, et sur un salarié qui n’aurait jamais connu de mauvaise année boursière au moment de partir.
Pendant la transition, qui paierait les pensions des 17,4 millions de retraités actuels ?
Le calcul de Sarah Knafo laisse de côté la question qui fait tout le coût d’une bascule. En répartition, les cotisations de 2026 ne sont pas mises de côté : elles paient les pensions de 2026. Selon le COR, le système de retraite a versé 422 milliards d’euros en 2025 ; sur 417 milliards de ressources, 277 milliards viennent des cotisations sur les salaires, près des deux tiers, le reste étant apporté par l’État et d’autres organismes publics [7]. Rapportés aux 17,4 millions de retraités de droit direct recensés par le COR, ces 277 milliards représentent environ 1 330 euros par mois et par retraité [7].
Si ces cotisations partent sur des comptes personnels, ces pensions n’ont plus de financeur. Il ne reste alors que trois sources possibles : les actifs paient deux fois, pour leur propre compte et pour les retraités d’aujourd’hui ; les pensions en cours baissent ; ou l’État emprunte et prélève ailleurs. Le Figaro résume ce casse-tête par une phrase placée en titre : « Cela nécessite de l’épargne en plus et donc un effort » [3]. La Croix, de son côté, prévient que le passage à un régime mixte « sera très coûteux » [4].
Le Fonds de réserve pour les retraites paierait 18 jours de pensions
La France a bien créé, en 2001, un fonds destiné à amortir le choc démographique. Fin 2025, l’actif net du FRR atteignait 20,7 milliards d’euros [8]. Au rythme de 2025, soit 1,16 milliard d’euros de pensions par jour, il couvrirait 18 jours de versements. Et encore : le fonds doit verser 1,45 milliard d’euros par an jusqu’en 2033 à la Caisse d’amortissement de la dette sociale (Cades) ; une fois ces engagements couverts, sa marge tombe à 10,3 milliards d’euros, soit 9 jours de pensions [8].
En ajoutant toutes les réserves des régimes, dont 113,6 milliards d’euros pour l’Agirc-Arrco, on arrive à 244,6 milliards d’euros avec le FRR, de quoi payer environ 7 mois de pensions [7]. Les plans d’épargne retraite (PER) pèsent 150,4 milliards d’euros pour 12,9 millions de titulaires à la fin de 2025, l’équivalent de 130 jours de pensions [9]. Mais cette épargne appartient à ceux qui l’ont versée : elle ne peut pas servir à payer la retraite des autres.
Les pays souvent cités en exemple ont d’ailleurs gardé l’essentiel de la répartition. En Suède, la part de la retraite publique placée en Bourse ne reçoit que 2,5 % du revenu, comme nous l’avons détaillé en comparant ce que touche un retraité suédois face à un retraité français.
Une capitalisation qui existe déjà, mais à côté de la répartition
La capitalisation n’est pas absente du système français. Outre les PER, deux régimes obligatoires fonctionnent déjà ainsi : la RAFP des fonctionnaires et le régime de la caisse de retraite des pharmaciens réunissent 61,2 milliards d’euros d’actifs fin 2025 [7]. Ces dispositifs se sont ajoutés aux cotisations de répartition sans les remplacer, ce qui évite justement la question du double paiement.
C’est la différence entre les projets en présence. Ajouter un étage de capitalisation, comme le proposent plusieurs candidats pour 2027 de la droite à une partie du Parti socialiste selon Le Figaro [3], demande un effort d’épargne supplémentaire. Le remplacement complet que vise Sarah Knafo suppose en plus de trouver, chaque année de la transition, l’équivalent des 277 milliards d’euros de cotisations qui financent aujourd’hui les pensions [1][7].
Sources et références
[1] Capital — « «Ce salarié à 2 000 euros net serait millionnaire», Sarah Knafo veut passer à la retraite par capitalisation », 28 octobre 2026
https://www.capital.fr/votre-retraite/ce-salarie-a-2-000-euros-net-serait-millionnaire-sarah-knafo-veut-passer-a-la-retraite-par-capitalisation-1531332
[2] Capital — « Retraite par capitalisation : Sarah Knafo a sorti sa calculatrice et fait le point », 1er septembre 2026
https://www.capital.fr/votre-retraite/retraite-par-capitalisation-sarah-knafo-a-sorti-sa-calculatrice-et-fait-le-point-1529765
[3] Le Figaro — « «Cela nécessite de l’épargne en plus et donc un effort» : le casse-tête du passage du système de retraite à la capitalisation », 28 octobre 2026
https://www.lefigaro.fr/social/cela-necessite-de-l-epargne-en-plus-et-donc-un-effort-le-casse-tete-du-passage-du-systeme-de-retraite-a-la-capitalisation-20261028
[4] La Croix — « Retraites : la fin du tabou du modèle par capitalisation ? », 29 octobre 2026
https://www.la-croix.com/economie/retraites-la-fin-du-tabou-du-modele-par-capitalisation-20261029
[5] Urssaf — Simulateur de revenus pour salarié (mon-entreprise.urssaf.fr), salaire net de 2 000 € par mois, taux 2026
https://mon-entreprise.urssaf.fr/simulateurs/salaire-brut-net
[6] Conseil d’orientation des retraites (COR) — Rapport annuel, synthèse, juin 2026
https://www.cor-retraites.fr/sites/default/files/2026-06/Synth%C3%A8se_RA_2026_0.pdf
[7] Conseil d’orientation des retraites (COR) — « Évolutions et perspectives des retraites en France », rapport annuel, juin 2026
https://www.cor-retraites.fr/sites/default/files/2026-07/RA_2026_def.pdf
[8] Fonds de réserve pour les retraites (FRR) — Rapport annuel 2025
https://www.fondsdereserve.fr/wp-content/uploads/2026/07/FRR-Rapport-Annuel-2025-PAGE.pdf
[9] Ministère de l’Économie — « Épargne retraite : record battu pour le PER avec plus de 150 milliards d’euros d’encours au 4e trimestre 2025 et 12,9 millions de titulaires », 17 mai 2026
https://presse.economie.gouv.fr/epargne-retraite-record-battu-pour-le-per-avec-plus-de-150-milliards-deuros-dencours-au-4e-trimestre-2025-et-129-millions-de-titulaires/