 Retraite et bien-être

Des veufs et des veuves aux revenus modestes se voient refuser la pension de réversion versée par l’Assurance retraite, la caisse de retraite de base des salariés du privé. La cause se trouve souvent dans leur patrimoine : une résidence secondaire ou un logement loué peut suffire à faire dépasser le plafond de ressources, a rappelé Pleine Vie le 29 octobre [1]. La règle ne regarde pas ce que le bien rapporte vraiment, mais ce qu’il vaut.
Le formulaire prérempli du 3960 et le délai d’un an pour ne perdre aucun mois de réversion sont détaillés dans notre article du 28 octobre. Celui-ci porte sur l’autre filtre de la demande, souvent mal compris : les ressources que la caisse additionne avant de dire oui, de réduire la réversion ou de la refuser.
Pension de réversion de base : un plafond de 25 001,60 € par an pour une personne seule
En 2026, la réversion de l’Assurance retraite n’est accordée que si les ressources annuelles brutes du demandeur restent sous 25 001,60 € pour une personne seule, ou sous 40 002,56 € pour un couple [5][6]. Ces montants valent 2 080 fois et 3 328 fois le Smic horaire du 1er janvier [7]. Le plafond « couple » s’applique dès que le demandeur vit de nouveau à deux : les ressources du nouveau compagnon sont alors additionnées aux siennes [2].
Entrent dans le calcul les retraites personnelles, de base et complémentaires, pour leur montant brut avant cotisations [3]. Les revenus d’activité ne comptent qu’à 70 % [6]. En revanche, la réversion versée par l’Agirc-Arrco n’entre pas dans le total, pas plus que les revenus du conjoint décédé [6]. La caisse examine en principe les trois mois qui précèdent la date de départ de la réversion, et les douze mois si les ressources de ces trois mois dépassent le quart du plafond [6].
Le plafond ne joue pas seulement au moment d’ouvrir le droit. Si la réversion ajoutée aux ressources le dépasse, elle est réduite d’autant pour que le total reste sous la barre [6].
Le revenu fictif de 3 % : comment une maison ou un studio s’ajoutent aux ressources
Pour les biens, la caisse ne retient ni le loyer ni la valeur cadastrale. Le règlement de l’Assurance retraite prévoit que les biens mobiliers et immobiliers du demandeur sont censés lui procurer un revenu fictif annuel égal à 3 % de leur valeur vénale, c’est-à-dire leur prix de vente estimé à la date de la demande [3]. Ce revenu est compté « même si la résidence secondaire en question est en location pour un loyer différent ou si elle n’est tout simplement pas louée », précise Valérie Batigne, présidente du cabinet Sapiendo Retraite, citée par Pleine Vie [1].
La règle ne vise pas que la pierre. Toute somme qui a le caractère d’un capital est traitée de la même façon : épargne, prix de vente d’un bien, capital d’une vente en viager [3]. Pour un bien en indivision, seule la part du demandeur est retenue ; un usufruitier ou un nu-propriétaire est évalué sur sa part, calculée d’après son âge selon le barème fiscal [3].
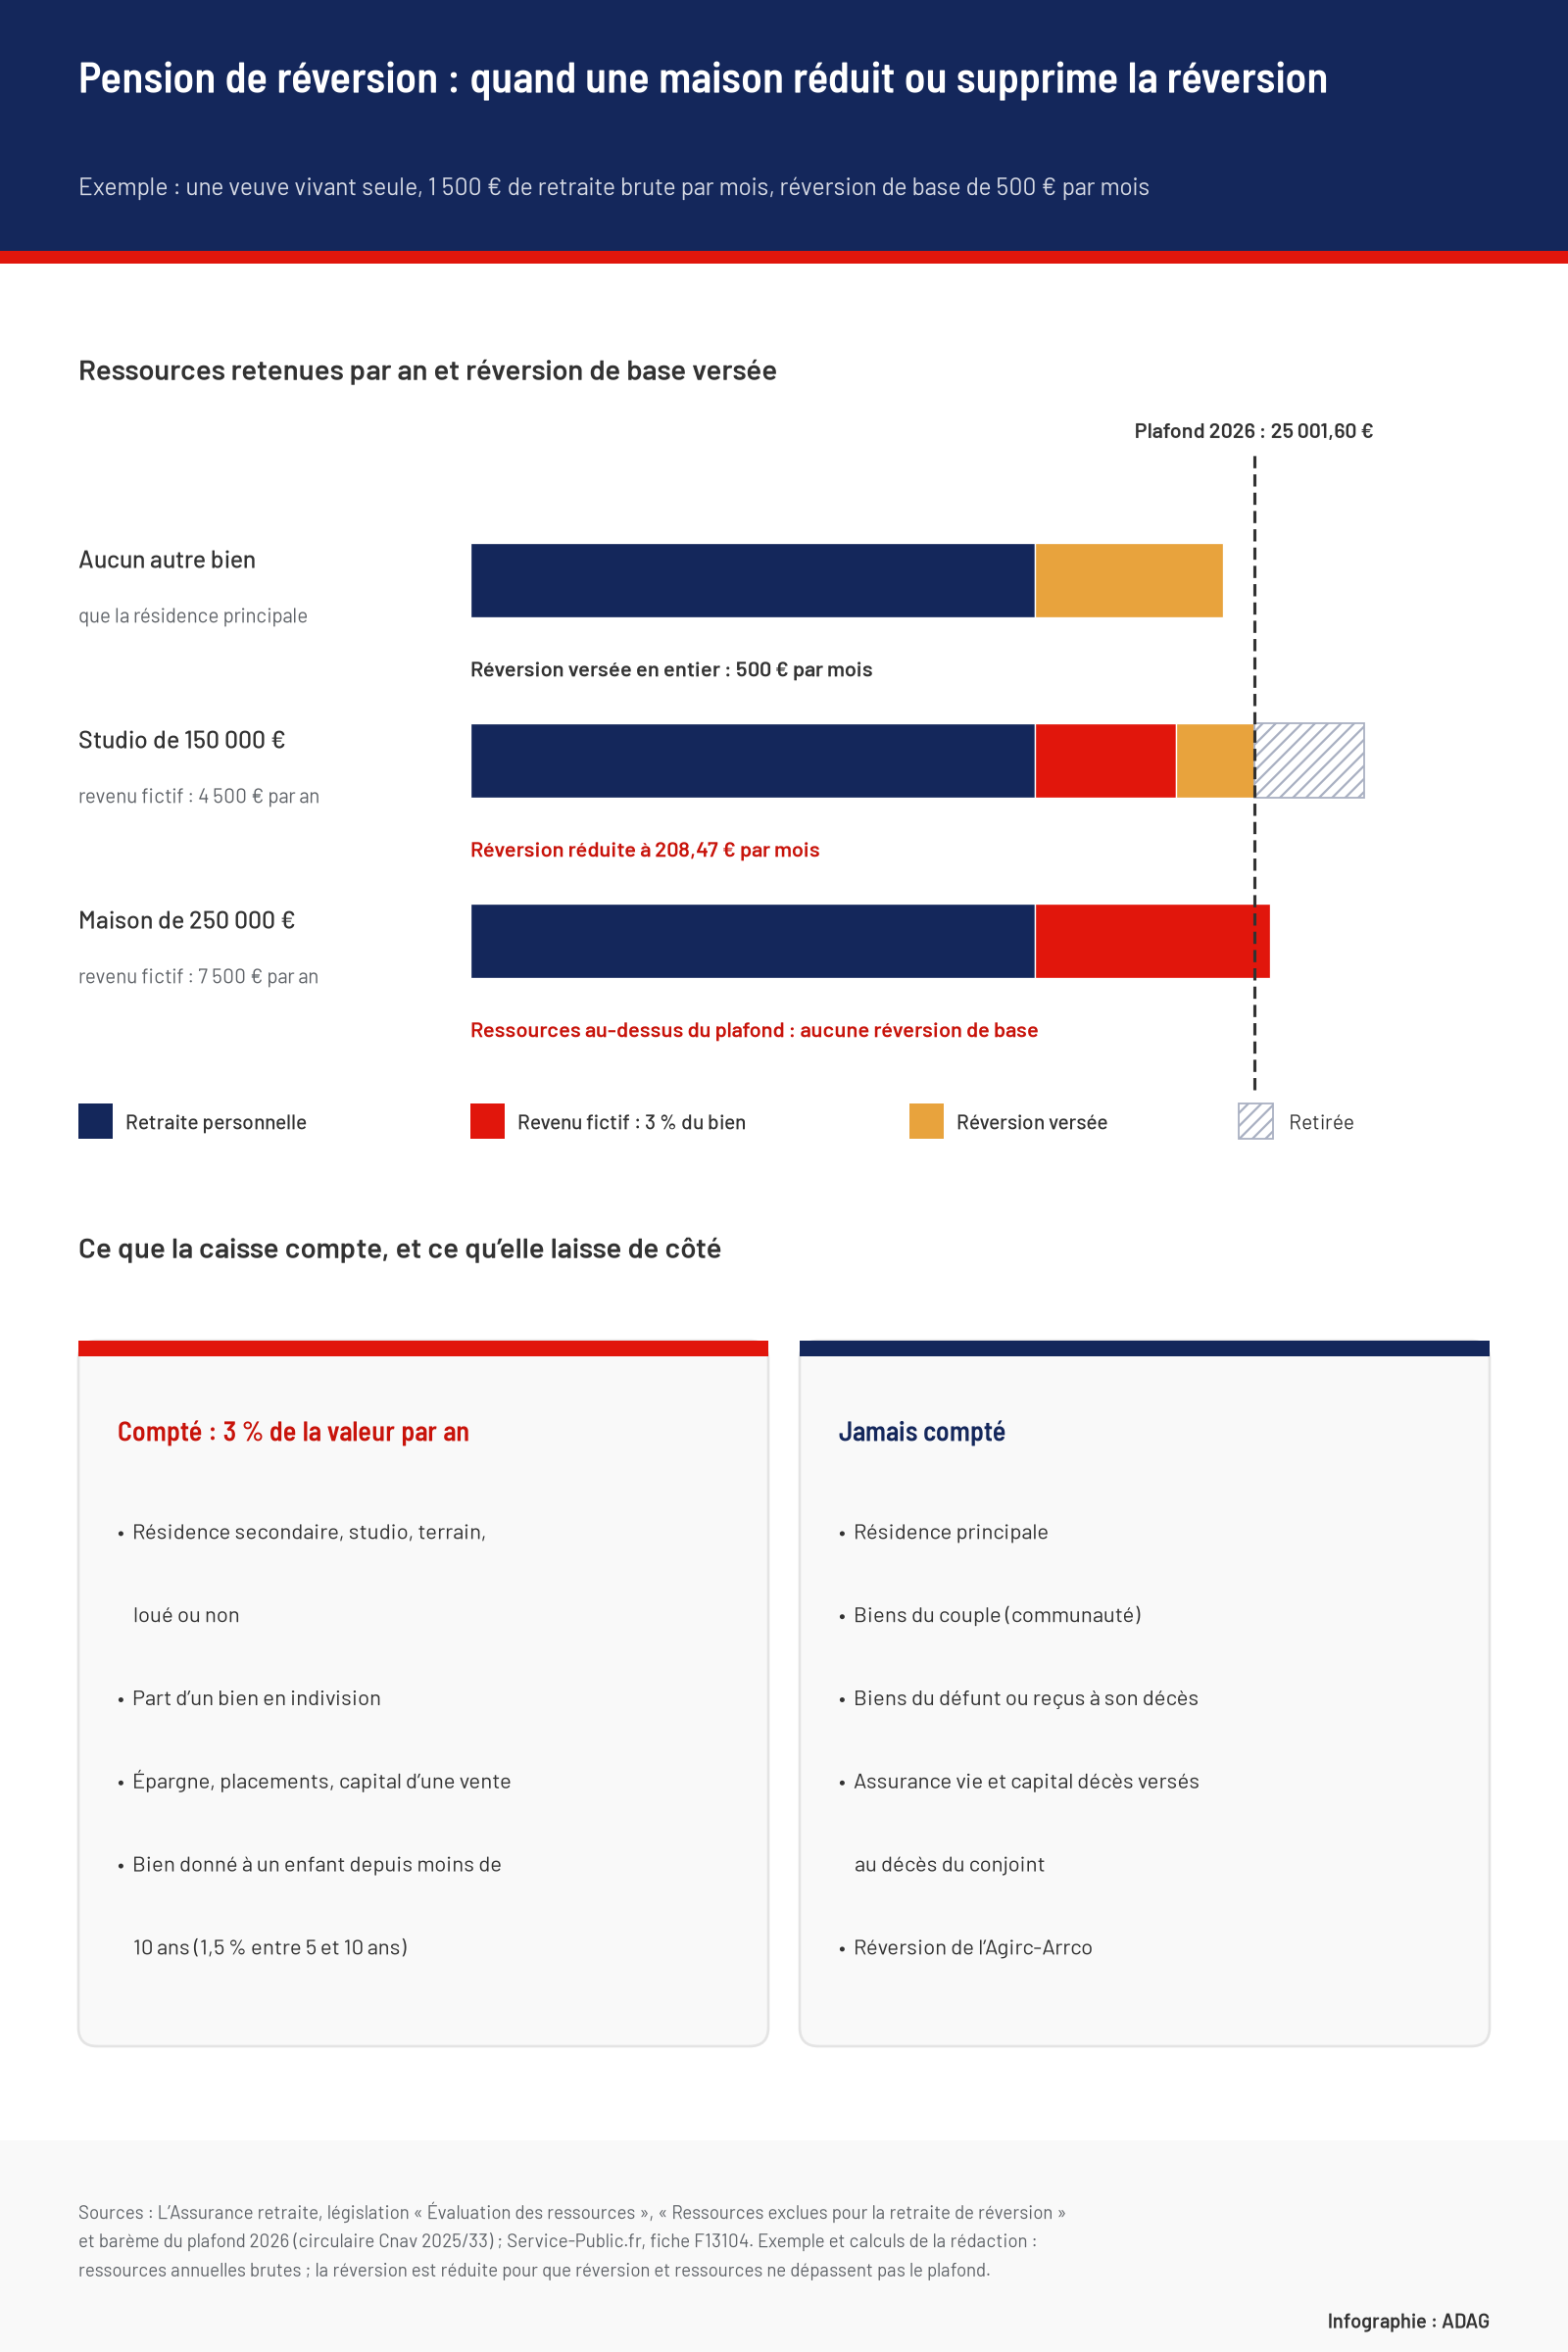
Prenons une veuve qui vit seule avec 1 500 € brut de retraite par mois, soit 18 000 € par an, et dont la réversion de base est estimée à 500 € par mois. Selon ce qu’elle possède en plus de sa résidence principale, le résultat change du tout au tout [3][5][6] :
| Patrimoine en plus de la résidence principale | Ressources retenues par an | Réversion de base versée |
|---|---|---|
| Aucun autre bien | 18 000 € | 500 € par mois, en entier |
| Studio estimé à 150 000 € | 22 500 € (dont 4 500 € de revenu fictif) | 208,47 € par mois |
| Maison de campagne estimée à 250 000 € | 25 500 € (dont 7 500 € de revenu fictif) | Rien : plafond dépassé |
Avec ce niveau de retraite, la réversion commence à baisser dès que les biens comptés dépassent environ 33 400 €, et le droit disparaît au-delà d’environ 233 400 €. Le studio de l’exemple coûte donc 291,53 € de réversion chaque mois, soit près de 3 500 € par an, sans rapporter un euro de plus s’il reste vide.
Résidence principale, biens du couple, héritage : ce que la caisse laisse de côté
Le revenu fictif ne frappe pourtant pas tous les propriétaires. Le logement que l’on habite à titre de résidence principale n’est jamais compté ; si une partie est louée à un tiers, seule la partie occupée par le demandeur et sa famille échappe au calcul [4].
Surtout, l’Assurance retraite écarte les biens liés au mariage. Une maison n’est pas prise en compte si elle est issue de la communauté ou si elle provient du décès du conjoint [2]. Le règlement exclut de même les biens propres du défunt, ceux reçus à son décès, ceux rachetés plus tard avec leur prix, ainsi que l’assurance vie et le capital décès versés au conjoint survivant [4][6]. Les bâtiments et terres d’une exploitation agricole sont aussi laissés de côté [4].
La résidence secondaire achetée pendant un mariage sous le régime de la communauté, celui des couples mariés sans contrat, échappe donc au revenu fictif. Ceux qui risquent vraiment un refus sont les veufs propriétaires de biens personnels : un logement acquis avant le mariage, hérité de leurs propres parents, acheté seul sous un régime de séparation de biens, ou acquis après le décès. C’est la vérification à faire avant de renoncer à demander la réversion par crainte d’être « trop riche ».
Donner un bien à ses enfants ne le fait pas sortir du calcul
Céder un studio à ses enfants juste avant la demande ne règle rien. Un bien donné à un descendant reste compté à 3 % de sa valeur actuelle si la donation date de moins de 5 ans, et à 1,5 % si elle remonte à 5 à 10 ans [3]. Donné à une autre personne dans les 10 ans, il est même censé rapporter 11,797 % de sa valeur, le taux d’une rente viagère [3]. Seule une donation faite à un enfant après l’attribution de la réversion ne modifie plus le revenu fictif déjà retenu [3].
L’Agirc-Arrco verse sa réversion sans regarder le patrimoine
Le revenu fictif ne concerne que les régimes de base du privé. La retraite complémentaire des salariés, l’Agirc-Arrco, comme les régimes de la fonction publique, versent leur réversion sans aucune condition de ressources [1]. Un refus de l’Assurance retraite ne ferme donc pas la réversion complémentaire, qui se demande aussi.
La réversion de base, elle, reste révisable tant que les ressources varient : elle est recalculée à la hausse, à la baisse ou suspendue, jusqu’à trois mois après l’obtention de toutes les retraites personnelles, ou jusqu’à l’âge légal de départ pour qui n’a pas de retraite personnelle [2][6]. Passé cette date, son montant est figé, quels que soient les biens achetés ou vendus ensuite.
Sources et références
[1] Pleine Vie — « Les retraités propriétaires d’un bien immobilier peuvent être privés de pension de réversion à cause de leur maison », 29 octobre 2026
https://www.pleinevie.fr/retraite-travail/retraite-ma-retraite-facile/les-proprietaires-retraites-peuvent-etre-prives-de-pension-de-reversion-a-cause-de-leur-bien-immobilier-217137.html
[2] L’Assurance retraite — Questions fréquentes, « La retraite de réversion : les ressources »
https://faq.lassuranceretraite.fr/categories/5/56
[3] L’Assurance retraite — Législation, « Évaluation des ressources » (retraite de réversion)
https://legislation.lassuranceretraite.fr/#/expose?file_leaf_ref=retraite_reversion_ressource_evaluation_ressource_ex.aspx
[4] L’Assurance retraite — Législation, « Ressources exclues pour la retraite de réversion »
https://legislation.lassuranceretraite.fr/#/bareme?file_leaf_ref=retraite_reversion_ressource_exclue_retraite_reversion_list.aspx
[5] L’Assurance retraite — Barème « Plafond de ressources pour la retraite de réversion », circulaire Cnav 2025/33 du 23 décembre 2025
https://legislation.lassuranceretraite.fr/#/bareme?file_leaf_ref=retraite_reversion_plafond_ressource_bar.aspx
[6] Service-Public.fr (DILA) — « Pension de réversion de l’Assurance retraite », fiche F13104
https://www.service-public.gouv.fr/particuliers/vosdroits/F13104
[7] Tout sur mes finances — « Retraite de réversion : un formulaire prérempli pour simplifier les démarches »
https://www.toutsurmesfinances.com/actualites/a/retraite-de-reversion-un-formulaire-prerempli-pour-simplifier-les-demarches